Estrategias de inversión inmobiliaria en el Reino Unido (2026): cómo elegir entre BTL, HMO, BRRR, flips y alquileres de corta duración
Ninguna estrategia de inversión inmobiliaria sirve para todos. Cómo se comparan el buy-to-let, las HMO, el BRRR, los flips, los alquileres de corta duración y la propiedad comercial en capital, tiempo, regulación e impuestos, y seis pruebas para elegir la suya.

Respuesta rápida: La estrategia de inversión inmobiliaria adecuada depende de su capital, su tiempo, su situación fiscal y de lo que quiera que haga el dinero. El buy-to-let de alquiler único conviene a inversores que quieren ingresos estables con poco esfuerzo. Las HMO y los alquileres de corta duración producen más ingresos pero exigen mucha más gestión y licencias. El BRRR conviene a inversores que quieren reciclar capital y pueden gestionar una reforma. Los flips convienen a quienes buscan una suma única y aceptan el impuesto por actividad comercial y el riesgo de momento de mercado. Antes de elegir una estrategia de inversión inmobiliaria, contrástela con seis cosas: capital total, tiempo de gestión, evidencia local, regulación, apetito de financiación y opciones de salida.
La mayoría de los consejos de inversión inmobiliaria empiezan por la estrategia y retroceden hasta el inversor. "Las HMO rinden el 12 %", "el BRRR te permite sacar todo tu dinero", "Airbnb supera a los alquileres largos". Cada una de esas afirmaciones puede ser cierta para un inversor y ruinosa para otro. Una estrategia de inversión inmobiliaria debe encajar con la persona que la ejecuta: cuánto capital tiene, cuánto tiempo puede dedicarle, cómo tributa y si necesita ingresos ahora o crecimiento más adelante. Esta guía compara las principales estrategias de inversión inmobiliaria del Reino Unido y ofrece un marco sencillo para elegir entre ellas.
El contexto de mercado también importa. Según el ONS, el alquiler privado medio del Reino Unido alcanzó £1,400 al mes en los 12 meses hasta agosto de 2026, un 3,8 % más, mientras que el precio medio de la vivienda en el Reino Unido fue de £273,000, solo un 1,4 % más. Eso sitúa la rentabilidad bruta media nacional en aproximadamente el 6 %, con alquileres que suben más rápido que los precios. Londres es la excepción en precios, con una bajada del 3,3 % en el año. Y la mayoría de los propietarios son pequeños: la English Private Landlord Survey 2024 del gobierno halló que el 45 % posee una sola propiedad en alquiler y algo más de la mitad gestiona sus alquileres sin agente.
¿Cómo se comparan las principales estrategias de inversión inmobiliaria del Reino Unido?
| Estrategia | Capital necesario | Tiempo de gestión | Rendimiento principal | Regulación clave |
|---|---|---|---|---|
| Buy-to-let de alquiler único | Entrada (normalmente 25 %) más costes | Bajo | Ingresos y crecimiento a largo plazo | Renters' Rights Act, normas EPC, protección del depósito |
| HMO | Mayor: compra más equipamiento según los estándares de licencia | Alto | Mayores ingresos | Licencias HMO, planeamiento Article 4, tamaños de habitación |
| BRRR | Compra y reforma completas hasta la refinanciación | Alto durante las obras, luego bajo | Capital reciclado y equity | Building regulations, reglas de seis meses de los prestamistas |
| Flip | Compra y reforma completas hasta la venta | Alto | Beneficio único | Impuesto sobre ingresos por actividad comercial, building regulations |
| Alquiler de corta duración / alojamiento con servicios | Compra más mobiliario | Muy alto, o gestión pagada | Mayores ingresos brutos, más volátiles | Planeamiento (regla de 90 noches en Londres), licencias locales |
| Rent-to-rent | Bajo: depósito, mobiliario, comisiones | Muy alto | Margen entre la renta pagada y la recibida | Consentimiento del propietario, licencias HMO, redress |
| Comercial y uso mixto | Mayor, con entradas más grandes | Bajo a medio | Ingresos con leases más largos | Derecho de arrendamientos comerciales, stamp duty no residencial |
¿Cómo elegir una estrategia de inversión inmobiliaria? Seis pruebas
1. Capital total, no solo la entrada
Sume todo lo que necesita la estrategia antes de producir un rendimiento: entrada, stamp duty (incluido el recargo del 5 % en viviendas adicionales), honorarios legales, survey, obras, mobiliario, licencias, comisiones de financiación, costes de mantenimiento y una contingencia. Un BRRR o un flip inmoviliza el coste completo de compra y reforma hasta la refinanciación o la venta. Un buy-to-let inmoviliza la entrada y los costes durante años. Nuestra calculadora de stamp duty y el Deal Analyser le dan la cifra real de capital.
2. Tiempo de gestión
Un piso de alquiler único con un buen inquilino puede necesitar unas pocas horas al año. Una HMO con cinco inquilinos, suministros compartidos y condiciones de licencia es un pequeño negocio. Un alquiler de corta duración es un negocio de hostelería con mensajes de huéspedes a medianoche. O lo hace usted mismo con honestidad o incluye una gestión profesional en el coste, y comprueba si los números siguen funcionando.
3. Evidencia local
Toda estrategia vive o muere de la demanda local. Compruebe los alquileres conseguidos, no los de oferta; los precios vendidos, no los anuncios; y la oferta competidora. El boletín del ONS sobre alquileres privados y precios de vivienda muestra las tendencias regionales, pero la evidencia a nivel de calle importa más. Nuestra comparación de Liverpool y Londres para inversores muestra con qué diferencia rinde la misma estrategia en dos mercados.
4. Regulación
La regulación condiciona hoy toda estrategia. La Renters' Rights Act puso fin a los desahucios por section 21 desde el 1 de mayo de 2026 y llevó la mayoría de los arrendamientos a plazos periódicos. El estándar mínimo de eficiencia energética sube a EPC C para el 1 de octubre de 2030. Las HMO necesitan licencia, y los alquileres de corta duración afrontan límites de planeamiento que tratamos en nuestra guía de planeamiento de alquileres de corta duración. El régimen fiscal de furnished holiday lettings se abolió desde abril de 2025, eliminando las ventajas fiscales que antes tenían los alquileres de corta duración sobre los largos.
5. Impuestos y estructura de propiedad
Los propietarios particulares no pueden deducir íntegramente los intereses hipotecarios bajo la Section 24, y los tipos del impuesto sobre ingresos de propiedad suben al 22 %, 42 % y 47 % (24 %, 44 % y 49 % según el plan de los Presupuestos 2026, a falta de la Finance Bill 2026-27) desde abril de 2027. Las sociedades limitadas conservan el alivio íntegro de intereses pero pagan Corporation Tax y más impuestos al extraer beneficios. El flipping suele tributar como ingresos por actividad comercial y no como plusvalías. La mejor estrategia en una hoja de cálculo antes de impuestos puede ser la peor después de impuestos. Compare estructuras con nuestra calculadora sociedad limitada frente a personal.
6. Apetito de financiación y opciones de salida
Los prestamistas tratan cada estrategia de forma distinta. El buy-to-let de alquiler único tiene la mayor variedad de hipotecas. Las HMO y los alquileres de corta duración necesitan prestamistas especializados. El BRRR y los flips dependen de financiación puente y de una salida limpia. Una buena estrategia de inversión inmobiliaria tiene más de una salida: si la refinanciación se tasa a la baja, ¿puede vender? Si la venta se estanca, ¿puede alquilar? Si solo puede salir de una manera, la estrategia es frágil.
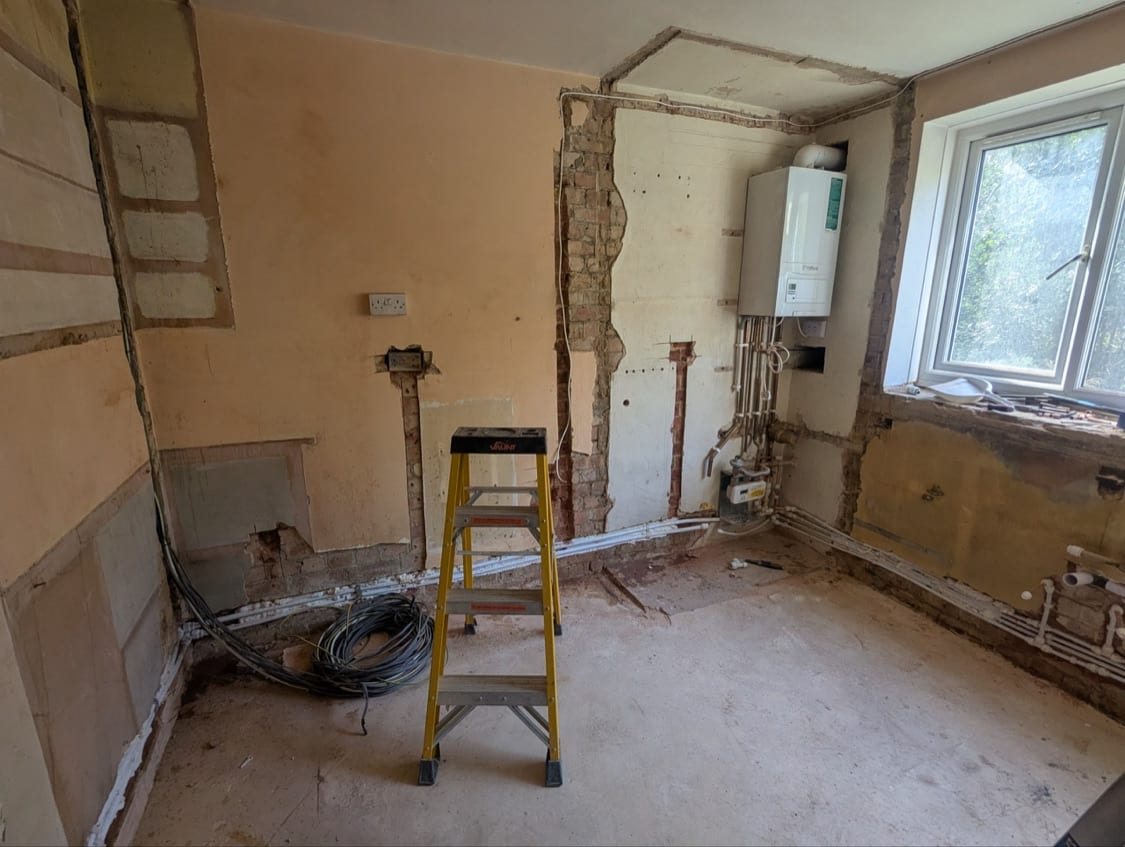
¿Qué estrategia de inversión inmobiliaria encaja con qué inversor?
Poco tiempo, se desean ingresos estables
Buy-to-let de alquiler único en una zona con sólida demanda de inquilinos, idealmente con gestión profesional. Acepte rentabilidades menores a cambio de menos problemas. Nuestra guía sobre qué se considera una buena rentabilidad por alquiler fija expectativas realistas, y la calculadora de rentabilidad por alquiler contrasta cualquier anuncio.
Capital para reciclar, capaz de gestionar obras
BRRR: comprar por debajo del valor por el estado, reformar, refinanciar con una hipoteca buy-to-let y sacar tanto capital como permita la nueva tasación. Es nuestra propia estrategia central, y nuestro proyecto de Innes Gardens la muestra en la práctica, semana a semana.
Se desea una suma única, cómodo con el riesgo de mercado
Flips. El beneficio llega de una vez pero queda expuesto al mercado de venta en el momento en que termina, y suele tributar como ingresos. Mantenga los plazos cortos y los márgenes amplios.
Se desean mayores ingresos, dispuesto a dirigir un negocio
HMO o alquileres de corta duración, con licencias, planeamiento y costes de gestión plenamente valorados. Nuestra calculadora de rentabilidad HMO y la calculadora Airbnb incluyen los costes que las rentabilidades de cabecera omiten.
Mayor capital, preferencia por leases más largos
Propiedad comercial o de uso mixto, donde los inquilinos suelen firmar leases más largos y asumir las reparaciones. Los vacíos pueden ser más largos y los prestamistas piden entradas mayores. Algunos edificios comerciales también tienen un potencial residencial, que tratamos en nuestra guía de conversión de comercial a residencial.
¿Cuáles son los errores comunes al elegir una estrategia?
- Elegir solo por la rentabilidad bruta. Una rentabilidad bruta de HMO del 12 % puede ser un rendimiento neto menor que un alquiler único del 6 % una vez pagados gestión, suministros, vacíos y licencias.
- Ignorar su propio tiempo. Las horas no pagadas siguen siendo un coste. Si pagaría a otro para hacerlo, cuéntelo.
- Seguir las reglas del año pasado. Las normas fiscales, de arrendamiento y energéticas han cambiado recientemente. Compruebe que la estrategia sigue funcionando con las reglas actuales, no con las de un curso o libro antiguo.
- Una sola salida. Planifique la alternativa antes de comprar.
Preguntas frecuentes
¿Cuál es la mejor estrategia de inversión inmobiliaria para principiantes?
Para la mayoría de principiantes, un buy-to-let de alquiler único en una zona que conocen, comprado con una entrada sensata y un alquiler realista. Tiene la mayor variedad de hipotecas, la gestión más sencilla y los menores requisitos de licencia. Las estrategias de creación de valor son más fáciles una vez hecha una compra sencilla.
¿Qué estrategia inmobiliaria da la mayor rentabilidad?
Sobre el papel, las HMO, los alquileres de corta duración y el BRRR suelen mostrar las mayores rentabilidades sobre el capital. En la práctica, también conllevan más riesgo de gestión, regulatorio y de ejecución. Compare las rentabilidades netas tras todos los costes, impuestos y su propio tiempo.
¿Cuánto dinero necesito para empezar a invertir en propiedades?
Para un buy-to-let, normalmente una entrada del 25 % más stamp duty, comisiones y un colchón. Para BRRR o flips, necesita lo suficiente para financiar la compra y las obras hasta la refinanciación o la venta, incluso con financiación puente. El rent-to-rent necesita el menor capital pero el mayor tiempo y cuidado legal.
¿Puedo combinar estrategias?
Sí. Muchas carteras mezclan un núcleo estable de alquileres únicos con proyectos ocasionales de creación de valor. Solo asegúrese de que cada operación se juzga por sus propios números y de que las necesidades de capital de una estrategia no pongan en riesgo otra.
¿Sigue valiendo la pena el buy-to-let en 2026?
Puede valerla, pero los márgenes son más estrechos que hace una década. Las rentabilidades brutas medias nacionales rondan el 6 %, los alquileres suben más rápido que los precios y en abril de 2027 llegan tipos más altos del impuesto sobre ingresos de propiedad. El buy-to-let funciona mejor donde el alquiler cubre cómodamente una hipoteca sometida a estrés y se invierte a largo plazo, no para obtener rápido un ingreso neto por alquiler.
¿Debería comprar una propiedad a través de una sociedad limitada?
Depende de su tramo impositivo, de cuántas propiedades planea mantener y de si necesita los ingresos a título personal. Solo el 6 % de los propietarios opera a través de una sociedad, según la English Private Landlord Survey 2024, pero la proporción está creciendo porque las sociedades conservan el alivio íntegro de los intereses hipotecarios. Modele ambas vías antes de comprar, porque pasar después una propiedad a una sociedad activa stamp duty e impuesto sobre plusvalías.
¿Debería gestionar yo mismo mi propiedad en alquiler o usar un agente?
Algo más de la mitad de los propietarios se autogestiona. Funciona para un alquiler único cerca de donde vive. Para HMO, alquileres de corta duración o una propiedad lejana, la gestión profesional suele compensarse con alquileres más rápidos, menos vacíos y un cumplimiento normativo que no tiene que controlar usted mismo.
Conclusiones clave
- Ninguna estrategia de inversión inmobiliaria es la mejor para todos. La adecuada encaja con su capital, tiempo, situación fiscal y objetivos.
- Contraste cualquier estrategia con el capital total, el tiempo de gestión, la evidencia local, la regulación, la estructura fiscal y las opciones de financiación y salida.
- Los cambios recientes (la Renters' Rights Act, EPC C para 2030, el fin del régimen fiscal FHL y el mayor impuesto sobre ingresos de propiedad desde 2027) afectan a todas las estrategias.
- Compare rendimientos netos tras costes, impuestos y su propio tiempo, no rentabilidades brutas.
- Tenga siempre más de una salida antes de comprar.
Este artículo es información general, no asesoramiento financiero ni fiscal. La estrategia adecuada depende de sus circunstancias personales. Hable con un asesor financiero, un broker hipotecario y un contable cualificados antes de invertir.