¿Qué es la estrategia BRRR? Guía para inversores británicos (2026)
Buy, Refurbish, Rent, Refinance, Repeat: la estrategia que permite reciclar capital en la siguiente operación en lugar de buscar una entrada nueva cada vez. Cómo funciona realmente y dónde falla.

Respuesta rápida: BRRR (Buy, Refurbish, Rent, Refinance, Repeat: comprar, reformar, alquilar, refinanciar y repetir) consiste en comprar una propiedad por debajo del valor de mercado, añadir valor mediante la reforma, alquilarla y luego refinanciar con la nueva tasación más alta para recuperar parte o todo su capital original y reutilizarlo en la siguiente compra. Funciona bien cuando se compra al precio adecuado y la tasación de la refinanciación se sostiene; falla cuando cualquiera de esos dos supuestos no se cumple.
¿Qué significa BRRR?
BRRR es Buy, Refurbish, Rent, Refinance, Repeat. Cada fase se construye directamente sobre la anterior. Precipitar la compra o la reforma no solo le cuesta en esa fase, sino que limita lo que la refinanciación puede recuperar después.
Fase 1: comprar por debajo del valor de mercado
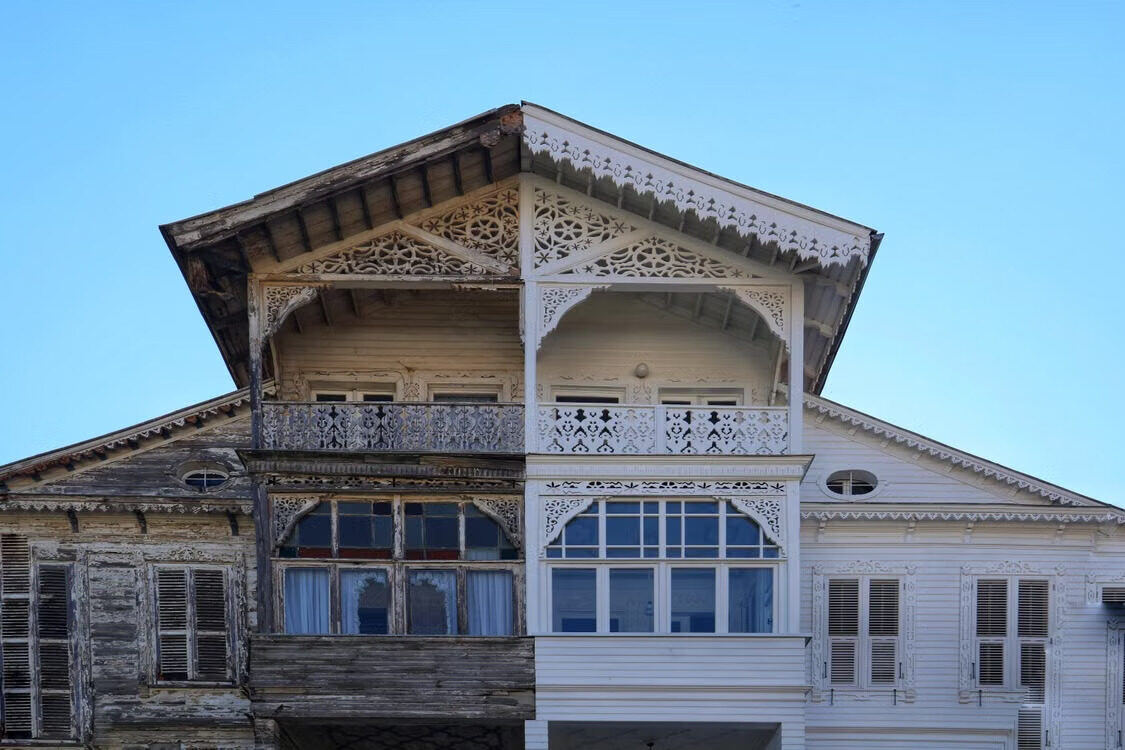
Todo proyecto BRRR exitoso empieza comprando bien. El objetivo no es encontrar una propiedad "barata". Es encontrar una con potencial genuino de aumentar de valor una vez trabajada. Objetivos comunes: viviendas descuidadas o anticuadas, propiedades de probate, compras en subasta, alquileres mal presentados, propiedades que necesitan modernización y viviendas con margen para mejorar la distribución o añadir dormitorios. Comprar por debajo del valor de mercado crea un margen de seguridad y aumenta cuánto capital es probable que recupere en la refinanciación.
¿Cómo se financian las propiedades BRRR?
Muchas propiedades BRRR no son hipotecables en su estado inicial, así que los inversores suelen financiar la compra íntegramente con fondos propios, un préstamo puente para moverse rápido o financiación especializada de reforma. Cuál conviene depende del estado de la propiedad y de su estrategia de salida, no solo del tipo. En algunas operaciones, un acuerdo de opción de compra también puede asegurar el derecho de comprar a un precio fijo sin comprometer capital por adelantado.
Fase 2: reformar para añadir valor
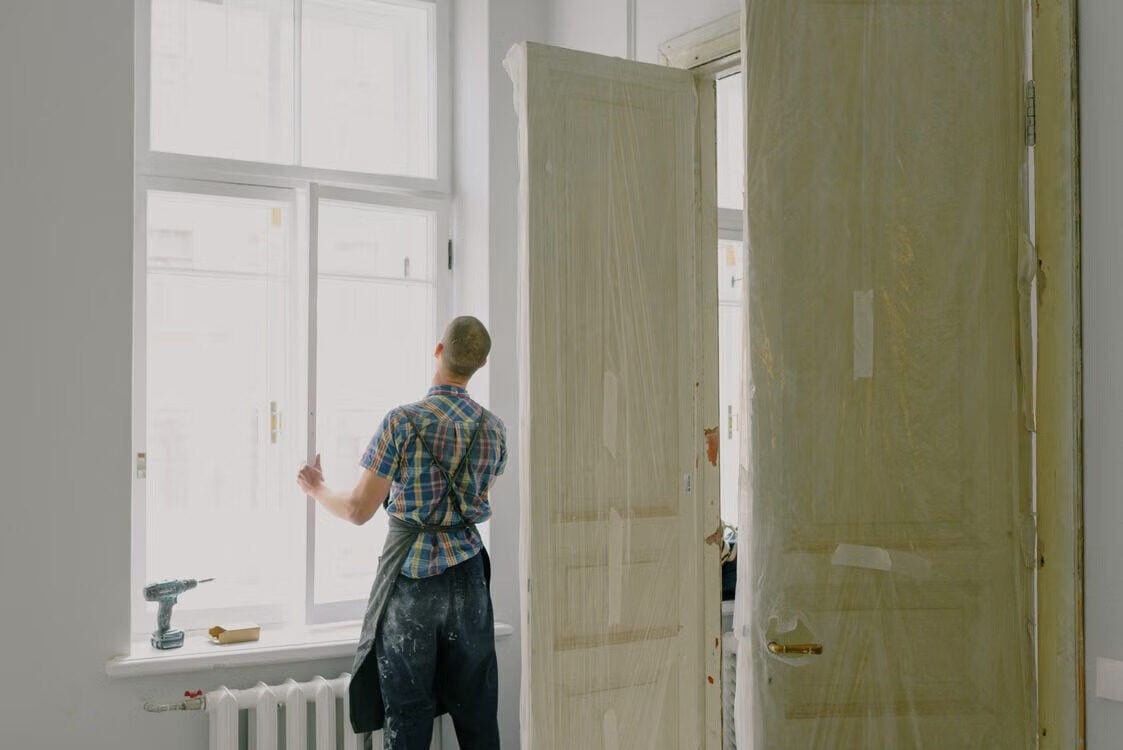
Aquí es donde realmente se crea el valor. En lugar de limitarse a decorar, los inversores BRRR exitosos apuntan a mejoras que elevan tanto el valor de mercado como el atractivo para el alquiler: cocinas y baños nuevos, cableado y mejoras de fontanería, nuevos sistemas de calefacción, mejores calificaciones EPC, distribuciones reconfiguradas, dormitorios adicionales y conversiones de desván o garaje cuando realmente salen a cuenta. El objetivo no es gastar lo máximo posible. Es gastar en las mejoras que más devuelven. Elabore un presupuesto detallado con una contingencia para costes imprevistos antes de empezar, no a mitad del proyecto.
Fase 3: alquilar la propiedad
Una vez reformada, la propiedad se alquila a inquilinos. Aquí importa un ingreso por alquiler sólido por un motivo que va más allá del ingreso mensual. Los prestamistas evalúan la asequibilidad en la fase de refinanciación a partir de esa renta. Antes de anunciar, asegúrese de que la propiedad cumple todos los requisitos legales: un Gas Safety Certificate, un Electrical Installation Condition Report (EICR), el cumplimiento del EPC, alarmas de humo y de monóxido de carbono, y comprobaciones de Right to Rent cuando proceda. Una propiedad bien presentada en un mercado de alquiler sólido también tiende a conseguir una renta mayor e inquilinos de mejor calidad, lo que revierte directamente en la refinanciación.
Fase 4: refinanciar
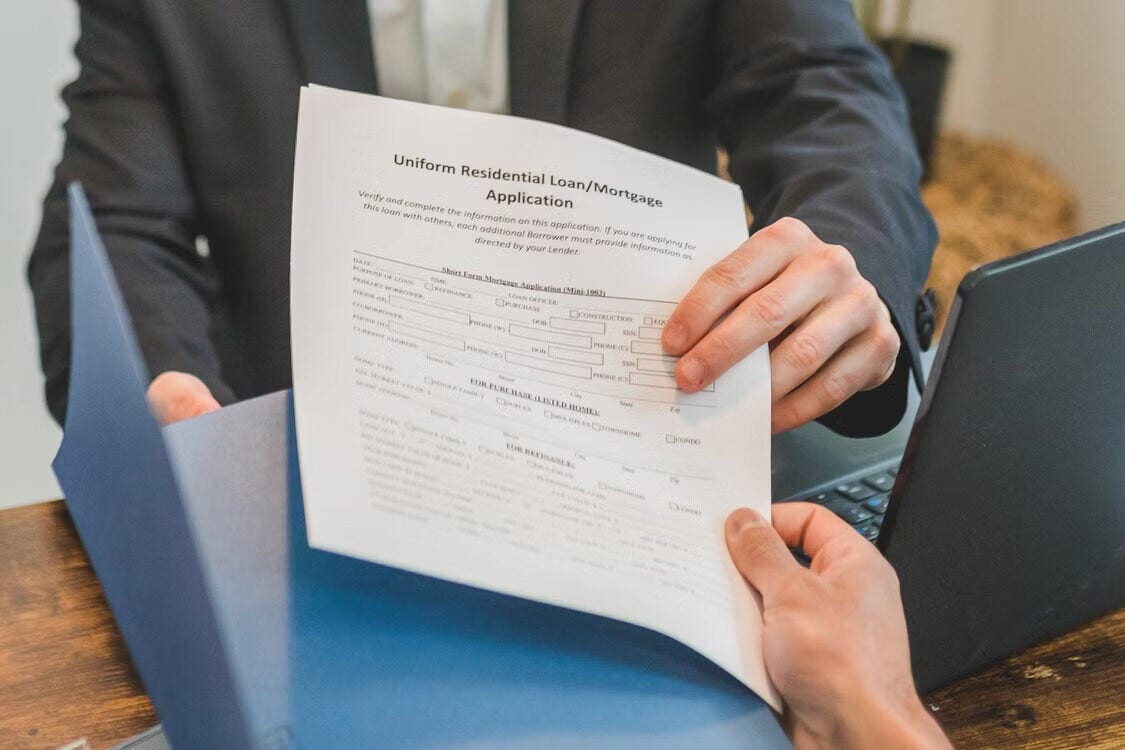
Una vez mejorada y alquilada la propiedad, la mayoría de los inversores refinancia con una hipoteca buy-to-let estándar a largo plazo, sustituyendo la financiación a corto plazo y liberando parte del capital inmovilizado en el proyecto. Los prestamistas difieren mucho en qué prestamistas financian realmente operaciones BRRR y en cuánto. Cuánto vuelve a salir depende de la tasación del prestamista, los ingresos por alquiler de la propiedad, los límites de loan-to-value, los criterios de asequibilidad y la política de suscripción de cada prestamista. Muchos prestamistas buy-to-let llegan hasta el 75 % LTV, aunque varía según el prestamista y el prestatario. Cuanto más valor genuino haya añadido, más capital es probable que recicle, pero la tasación es la opinión del surveyor del prestamista, no la suya.
Fase 5: repetir
El capital liberado en la refinanciación pasa a ser la entrada de la siguiente compra. Con el tiempo, esto permite a los inversores hacer crecer una cartera más rápido que comprando buy-to-lets tradicionales con ahorros nuevos cada vez: poder reciclar capital, en lugar de necesitar una entrada completamente nueva en cada operación, es lo que hace atractivo el BRRR para los inversores que construyen a buen ritmo.
Un ejemplo práctico de BRRR
| Fase | Importe |
|---|---|
| Precio de compra | £120,000 |
| Reforma y costes de compra | £30,000 |
| Inversión total | £150,000 |
| Valor tras la reforma | £200,000 |
| Hipoteca al 75 % LTV | £150,000 |
| Alquiler mensual | £1,100 |
En esta ilustración, la refinanciación cubre íntegramente la inversión original, dejando al inversor con una propiedad en alquiler de £200,000 habiendo recuperado su capital inicial. En la práctica, cada proyecto es distinto: las tasaciones de los surveyors, los criterios de los prestamistas y el coste de la reforma mueven el resultado final, y rara vez es tan limpio.
Riesgos comunes del BRRR
Sobrecostes de reforma
Las obras suelen costar más de lo esperado. Presupueste una contingencia genuina y obtenga presupuestos detallados antes de comprar, no después de haber intercambiado.
Down valuations
Uno de los mayores riesgos es que el surveyor del prestamista valore la propiedad por debajo de lo que esperaba. Si eso ocurre, más de su propio dinero se queda en la operación de lo previsto. Comprar al precio adecuado desde el principio es la principal defensa. No se puede negociar una tasación después.
Costes de la financiación puente
La financiación puente es una herramienta genuinamente útil pero bastante más cara que una hipoteca estándar. Los retrasos en la reforma o la refinanciación se comen el beneficio rápido en una facilidad que cobra intereses mensuales, por lo que debe existir una estrategia de salida clara antes de disponer del bridge, no cuando ya esté en marcha.
Plazos de refinanciación
Muchos prestamistas buy-to-let aplican un periodo mínimo de propiedad antes de refinanciar sobre el valor de mercado actual de la propiedad en lugar de sobre el precio que pagó, lo que suele llamarse la "regla de los 6 meses". Las políticas varían entre prestamistas, así que confirme con un broker hipotecario el requisito real de seasoning del prestamista de salida antes de comprar, no cuando la reforma esté terminada y necesite que la salida funcione.
Por qué los inversores eligen el BRRR
La inversión buy-to-let tradicional necesita una entrada nueva en cada compra, y la mayoría de los inversores acaba quedándose sin capital fácilmente disponible por esa vía. El BRRR está pensado para resolverlo reciclando fondos ya invertidos: en lugar de depender únicamente del crecimiento del precio de la vivienda, usted crea valor activamente mediante la reforma y usa la refinanciación para financiar la siguiente adquisición. Para inversores con las habilidades, la planificación y la financiación adecuadas, es una forma genuinamente eficaz de construir una cartera mayor más rápido de lo que permitirían solo los ahorros.
¿Es el BRRR adecuado para principiantes?
Sí, pero no debe precipitarse. Muchos inversores exitosos empiezan con reformas cosméticas sencillas antes de pasar a proyectos de renovación mayores. Un primer proyecto BRRR sensato tiene un presupuesto de reforma realista, está en un mercado de alquiler local sólido, cuenta con un equipo fiable de oficios, usa supuestos financieros conservadores y tiene una estrategia de refinanciación clara acordada antes de comprar. La experiencia se vuelve progresivamente más valiosa a medida que los proyectos se complican. No es una estrategia en la que la quinta operación deba parecerse a la primera.
Calcule su operación BRRR antes de comprar
El éxito de una inversión BRRR se decide en gran parte antes de la finalización, no después: estimar con exactitud los costes de compra, el gasto de reforma, los ingresos por alquiler y el valor de refinanciación es el verdadero trabajo. Nuestro Deal Analyser modela los costes de compra, el stamp duty, el presupuesto de reforma, el coste del bridging, la rentabilidad por alquiler, el ingreso neto por alquiler, la rentabilidad sobre el dinero invertido resultante y el capital que queda en la operación tras la refinanciación. Haga los números antes de hacer una oferta, no después de haberse comprometido.
Preguntas frecuentes
¿Pueden los principiantes usar la estrategia BRRR?
Sí. Muchos inversores empiezan con proyectos de reforma más pequeños antes de pasar a promociones de creación de valor mayores. La clave es ajustar el tamaño del proyecto a su experiencia y recursos financieros reales, y no al revés.
¿Necesito fondos propios para empezar con BRRR?
Normalmente sí. Incluso con financiación puente, suele necesitar fondos para la entrada, el stamp duty, los honorarios legales, cualquier coste de reforma que la financiación no cubra, los pagos de intereses y una reserva de contingencia.
¿Es la regla de los 6 meses un requisito legal?
No. La "regla de los 6 meses" de la que hablan los inversores es en general una política de préstamo, no legal, y varía entre prestamistas. Obtenga asesoramiento hipotecario antes de fiarse de un calendario de refinanciación concreto para su salida.
¿Tributa el dinero liberado en una refinanciación?
Pedir dinero adicional prestado mediante una refinanciación normalmente no se trata como ingreso imponible, porque aumenta la deuda en lugar de recibir ingresos o vender la propiedad. El tratamiento fiscal sigue dependiendo de las circunstancias individuales, así que busque asesoramiento profesional y no lo dé por supuesto.
Conclusiones clave
- El beneficio se obtiene al comprar bien, no en la fase de refinanciación.
- Una reforma exitosa añade tanto valor de alquiler como valor de mercado, no solo atractivo exterior.
- Una refinanciación nunca está garantizada. Depende de los criterios del prestamista y de la tasación del surveyor.
- Presupueste siempre los retrasos, los costes imprevistos y el riesgo de tasación antes de comprar.
- Un análisis cuidadoso antes de la compra es el cimiento de todo proyecto BRRR que realmente funciona.
Esta guía es solo información general y no constituye asesoramiento financiero, hipotecario ni fiscal. Los criterios de los prestamistas, los métodos de tasación y los valores de las propiedades varían entre prestamistas y circunstancias individuales.