Préstamos puente explicados: cómo nos movemos rápido en las operaciones
La rapidez lo es todo en las adquisiciones inmobiliarias. Así funciona la financiación puente y por qué es esencial para nuestra estrategia de inversión.

Respuesta rápida: Un préstamo puente (bridge loan) es financiación garantizada a corto plazo, normalmente de 1 a 24 meses, con precio mensual en lugar de anual, habitualmente del 0,5-1,2 % al mes. Los inversores lo usan cuando la rapidez o el estado de la propiedad descartan una hipoteca: compras en subasta con un plazo de finalización de 28 días, o propiedades que no son hipotecables hasta que se reforman. Es una herramienta genuinamente útil para la operación adecuada, pero el coste mensual se acumula rápido si su salida se retrasa, así que la estrategia de salida importa más que el tipo de cabecera.
¿Qué es un préstamo puente?
Un préstamo puente ("bridging finance") es un préstamo garantizado a corto plazo que se usa para "tender un puente" entre necesitar fondos ahora y que se organice una financiación a más largo plazo, o que se complete una venta. A diferencia de una hipoteca, que se fija el precio y se suscribe según sus ingresos y el potencial de alquiler de la propiedad durante 25-35 años, un bridge se fija el precio y se suscribe sobre el propio activo y una salida claramente definida: cómo y cuándo espera el prestamista que se le devuelva el dinero.
Esa distinción condiciona todo el funcionamiento del bridging. A los prestamistas les importa menos su sueldo y más tres cosas: el valor actual de la propiedad y el valor tras las obras, el loan-to-value (LTV) de la operación y lo creíble que sea realmente su vía de devolución. Un bridge sin una salida realista es un bridge que un prestamista sensato no ofrecerá, por buena que parezca la garantía sobre el papel.
Cuándo usan realmente el bridging los inversores con experiencia
El bridging no sustituye a una hipoteca. Es una herramienta para situaciones a las que una hipoteca no llega.
- Compras en subasta. Las subastas inmobiliarias del Reino Unido suelen exigir la finalización en los 28 días siguientes al martillazo. Ningún prestamista hipotecario convencional puede tramitar una solicitud completa, la tasación y la oferta en ese plazo. El bridging sí.
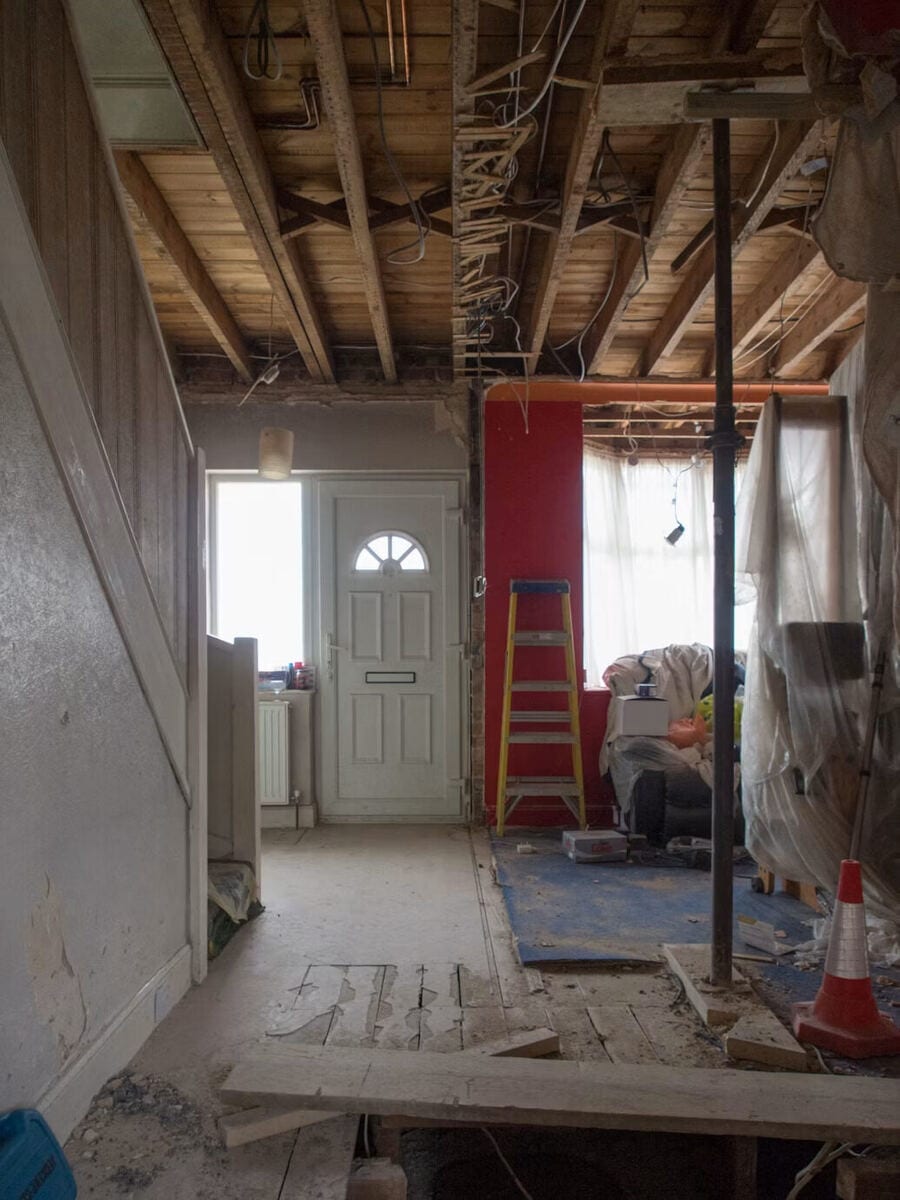
- Propiedades no hipotecables. Un piso sin cocina ni baño en funcionamiento, sin certificación estructural o con un deterioro importante suele suspender de plano una tasación hipotecaria. El bridging se garantiza con el valor de la propiedad, incluido su valor tras las obras, así que puede financiar la compra y la reforma que lleva la propiedad a un estándar hipotecable.
- Rupturas de cadena y finalizaciones rápidas. Cuando un vendedor quiere una venta rápida y sin complicaciones (probate, una venta por necesidad, una operación off-market), poder completar en días y no en meses suele ser lo que gana la propiedad, con independencia del precio.
- La primera fase de un proyecto BRRR. Comprar, reformar, alquilar, refinanciar y repetir se apoya en el bridging (o en un préstamo especializado de reforma) para financiar la fase de compra y reforma, antes de refinanciar con una hipoteca buy-to-let estándar una vez que la propiedad está alquilada y es hipotecable. Cubrimos la mecánica completa en nuestra guía de la estrategia BRRR.
Cómo se fija realmente el precio de los préstamos puente
Los costes del bridging se desglosan en varios componentes, y comparar dos cotizaciones solo por el tipo de cabecera es uno de los errores más comunes que vemos.
| Coste | Rango típico | Notas |
|---|---|---|
| Tipo de interés mensual | 0,5-1,2 % al mes | Aproximadamente 6-14 % anualizado, con precio mensual porque los plazos son cortos |
| Comisión de apertura | 1-2 % del préstamo | Normalmente se añade al préstamo en lugar de pagarse por adelantado |
| Comisión de salida | 0-1 % del préstamo | No todos los prestamistas la cobran, compruébelo antes de dar instrucciones |
| Tasación y honorarios legales | De varios cientos a unos pocos miles de libras | Normalmente paga el solicitor del prestamista además del suyo |
| Comisión del broker | Varía | A menudo se justifica por el acceso a prestamistas a los que no puede llegar directamente |
Los intereses suelen estructurarse de una de tres maneras: serviced (usted paga los intereses cada mes con sus propios fondos), retained (el prestamista deduce por adelantado del préstamo el interés completo del plazo acordado) o rolled-up (los intereses se acumulan y se devuelven íntegros al final, junto con el capital). Los intereses rolled-up son habituales en los bridges de reforma, donde aún no hay ingresos por alquiler para pagar cuotas mensuales, pero significan que lo que debe crece cada mes que está en la facilidad, y por eso un proyecto que se alarga es caro de un modo que no se aprecia en el tipo de cabecera.
Un ejemplo práctico
Tomemos una compra ilustrativa en subasta por £150,000, financiada con un bridge al 70 % LTV (£105,000) durante 6 meses al 0,75 % mensual, rolled-up.
| Concepto | Importe |
|---|---|
| Importe del préstamo | £105,000 |
| Interés mensual (0,75 %) | £787.50 |
| Interés rolled-up en 6 meses | ~£4,725 |
| Comisión de apertura (1,5 %) | £1,575 |
| Coste total de la facilidad | ~£6,300 |
En una operación que crea equity genuino mediante reforma, es un coste que vale la pena pagar por la rapidez que compra. La misma facilidad mantenida 10 meses en lugar de 6, porque la reforma o la refinanciación se alargaron, cuesta £7,875 en intereses rolled-up y aproximadamente £9,450 con la comisión de apertura del 1,5 %, antes de tasación, honorarios legales y del broker: la aritmética que sorprende a los inversores que presupuestan el coste del bridging con el calendario previsto y no con uno realista.
Cómo evalúan realmente los prestamistas una solicitud de bridging
Como el bridging es un préstamo basado en el activo, las preguntas del prestamista difieren de las de una solicitud hipotecaria. Espere un escrutinio del valor actual de la propiedad y, en un bridge de reforma, de su valor proyectado tras las obras (normalmente mediante una tasación RICS independiente, no su propia estimación); del LTV frente a ese valor, normalmente limitado al 70-75 %; de su estrategia de salida (venta o refinanciación con una hipoteca buy-to-let) y de la prueba de que es realista, no solo declarada; de su trayectoria en proyectos similares, especialmente en préstamos mayores o más complejos; y, para un prestatario que sea sociedad limitada o SPV, de una garantía personal de los administradores en la mayoría de los casos.
Un decision in principle no es lo mismo que una facilidad acordada. Los tipos, las condiciones e incluso el importe del préstamo pueden moverse una vez que el tasador del prestamista ha visitado la propiedad y se ha completado la suscripción. Deje margen para ello en lugar de tratar como seguro un importe inicial de DIP.
Los riesgos que los inversores pasan por alto
El bridging es una herramienta genuinamente útil, pero no es de bajo riesgo, y los riesgos son de naturaleza distinta a los de una hipoteca.
- Sin salida, no hay bridge que deba aceptar. El mayor riesgo individual del bridging es entrar en una facilidad sin una forma creíble y acreditada de devolverla. "Probablemente podré refinanciar" no es una estrategia de salida que un prestamista deba aceptar, y tampoco debería aceptársela usted a sí mismo.
- Los intereses rolled-up se acumulan en su contra. Cada mes que se alarga un proyecto se añade a un saldo creciente, no a una tarifa fija. Los retrasos de reforma son la razón más común de que un bridge cueste bastante más de lo previsto.
- Las tasaciones a la baja muerden dos veces. Si el tasador del prestamista valora la propiedad por debajo de lo esperado al disponer, puede que tenga que encontrar dinero adicional para completar. Si ocurre lo mismo en la refinanciación, su salida puede retrasarse o bloquearse por completo.
- La regla de seasoning de 6 meses. Muchos prestamistas buy-to-let no refinancian una propiedad hasta que lleva un periodo mínimo en su poder, habitualmente en torno a seis meses, sin importar lo preparada que esté. Un bridge de 6 meses con una reforma de 8 semanas puede dejar un margen incómodamente corto para alquilar la propiedad, el seasoning y una solicitud completa de remortgage. Lo vemos con más detalle en nuestra guía de estructuras de financiación puente.
- Las garantías personales implican exposición personal. Pedir el préstamo a través de una sociedad limitada no le protege personalmente si existe una garantía de administrador: una salida fallida puede exponer activos personales, no solo los de la sociedad.
Bridging frente a una hipoteca estándar
| Financiación puente | Hipoteca estándar | |
|---|---|---|
| Rapidez | De días a unas pocas semanas | Normalmente 4-8 semanas o más |
| Plazo | 1-24 meses | Normalmente 20-35 años |
| Precio | Tipo mensual, 0,5-1,2 % | Tipo anual |
| Base de suscripción | Valor del activo y estrategia de salida | Ingresos, asequibilidad, cobertura del alquiler |
| Estado de la propiedad | Puede prestar sobre propiedad no hipotecable | La propiedad debe cumplir los estándares de préstamo |
Preguntas frecuentes
¿Es caro un préstamo puente comparado con una hipoteca?
Por mes, sí: un tipo mensual del 0,75 % equivale aproximadamente a un 9 % anualizado, muy por encima de la mayoría de los tipos hipotecarios. Por proyecto, depende por completo de cuánto tiempo esté realmente en la facilidad y de lo que la rapidez o la flexibilidad hayan hecho posible. Los bridges cortos y bien planificados en operaciones genuinas de creación de valor suelen ser baratos en relación con el equity que liberan; los largos y alargados rara vez lo son.
¿Con qué rapidez puede completarse realmente un préstamo puente?
Los prestamistas de bridging especializados pueden completar en unos pocos días en casos sencillos, aunque 2-3 semanas es una hipótesis de planificación más realista una vez contados la tasación y el trabajo legal. Las finalizaciones de subasta a 28 días son perfectamente alcanzables con la financiación organizada pronto.
¿Puedo obtener un préstamo puente sin entrada?
No en el sentido en que a veces se anuncia. Toda estructura genuina "sin entrada" o "100 % LTV" está garantizada con otra cosa: equity con cross-charge en otra propiedad, o una compra por debajo del valor de mercado en la que el propio descuento sustituye a la entrada. Desglosamos exactamente cómo funcionan estas estructuras, y qué descuento exigen realmente, en nuestra guía de bridging al 100 % LTV.
¿Qué pasa si no puedo devolver el bridge a tiempo?
La mayoría de los prestamistas hablarán de una prórroga si usted se comunica pronto y la salida está realmente cerca, a menudo con una comisión adicional y continuación de los intereses. Lo que lleva al impago, y en última instancia a que el prestamista ejecute la garantía, es guardar silencio o no tener ninguna salida creíble. Por eso la estrategia de salida tiene que ser real antes de disponer de la facilidad, no algo que se resuelve después.
¿Está regulado un préstamo puente?
Depende de la garantía. El bridging garantizado con una propiedad que es, o será, su propia residencia está regulado por la FCA. El bridging garantizado únicamente con una propiedad de inversión generalmente no está regulado, lo que da más flexibilidad de estructura a los prestamistas pero significa que se aplican menos protecciones estándar al consumidor. En cualquier caso, lea con atención las condiciones de la facilidad.
Conclusiones clave
- El bridging se fija y se suscribe sobre el activo y su estrategia de salida, no sobre sus ingresos.
- Resuelve problemas que una hipoteca no puede: rapidez para las subastas y financiación para propiedad no hipotecable.
- Compare el coste total de la facilidad con un calendario realista, no solo el tipo mensual de cabecera.
- Los intereses rolled-up se acumulan: un proyecto que se alarga es la razón más común de que el bridging cueste más de lo previsto.
- No disponga nunca de un bridge sin una estrategia de salida creíble y acreditada ya establecida.
Este artículo es solo información general y no constituye asesoramiento financiero. Las condiciones, los tipos y los criterios de los prestamistas de los préstamos puente varían mucho según la operación. Hable con un broker de todo el mercado o con un asesor financiero independiente antes de comprometerse con una facilidad.
Calcule el coste real antes de comprometerse
El coste del bridging depende por completo del precio de compra, el LTV, el tipo mensual y la duración. Si se equivoca en cualquiera de ellos en su planificación, toda la economía de la operación cambia. Nuestro Deal Analyser obtiene el coste del bridge directamente de esos datos junto con los costes de reforma y de mantenimiento, para que vea el total real antes de hacer una oferta. Si su salida es una refinanciación y no una venta, nuestra calculadora de punto de equilibrio de remortgage muestra la rapidez con que la nueva operación amortiza sus propios costes de cambio.