Liverpool frente a Londres: dónde salen mejor las cuentas para los inversores inmobiliarios
Operamos en ambas ciudades. Una comparación honesta de rentabilidades, crecimiento del capital y realidades operativas en Liverpool frente a Londres.

Respuesta rápida: Ninguna de las dos ciudades es «mejor» en general. Se ajustan a estrategias distintas. Liverpool ofrece normalmente rentabilidades brutas de alquiler más altas (en torno al 5-7 % en zonas sólidas) con un precio de entrada mucho menor, lo que favorece el ingreso neto por alquiler y un reciclaje de capital más rápido. Londres ofrece normalmente rentabilidades más bajas (en torno al 3-5 %) pero ha mostrado históricamente un crecimiento del capital a largo plazo más fuerte, con un coste de entrada sensiblemente mayor y una factura de stamp duty más alta en libras. La ciudad adecuada depende de si optimiza para ingresos mensuales o para el crecimiento del capital a largo plazo, y del capital con el que parta.
¿Por qué comparar Liverpool y Londres?
Estamos activos en ambas ciudades, y la pregunta de cuál es «mejor» surge constantemente de inversores que calculan dónde desplegar capital. Planteada así, es la pregunta equivocada. Liverpool y Londres no compiten por el mismo objetivo de inversión. Resuelven problemas distintos, y la comparación útil es qué problema tiene usted realmente.
Rentabilidad frente a crecimiento del capital
La diferencia estructural más clara entre los dos mercados es de dónde viene el rendimiento.
| Liverpool | Londres | |
|---|---|---|
| Rentabilidad bruta típica | 5-7 % en zonas de alquiler sólidas | 3-5 % en la mayoría de las zonas |
| Crecimiento histórico del capital | Más estable, más moderado | Históricamente más fuerte a largo plazo, aunque cíclico |
| Precio de entrada típico de una casa de tres dormitorios | Aproximadamente £200,000 por una propiedad sólida | Aproximadamente £500,000+ por algo comparable |
| Motor de la demanda de inquilinos | Regeneración, estudiantes, profesionales que se trasladan | Demanda internacional, oferta limitada, conexiones de transporte |
| Carácter del mercado | Más directo, más predecible | Más complejo, más dependiente del micromercado |
Liverpool produce de forma constante un ingreso neto por alquiler más alto porque los alquileres son altos en relación con el precio de compra. El atractivo de Londres ha sido históricamente el crecimiento del capital, impulsado por la escasez de suelo, el capital internacional y su posición como ciudad global, aunque ese crecimiento ha sido más cíclico y menos garantizado en los últimos años de lo que sugiere la suposición de que «Londres siempre sube». Ningún patrón es fijo para siempre, pero se ha mantenido con la suficiente fiabilidad y durante el tiempo suficiente como para dar forma a cómo repartimos el capital entre ambas.
El coste de entrada y lo que realmente significa para el riesgo
La diferencia de precio entre las dos ciudades cambia más que la asequibilidad. Cambia el perfil de riesgo de cada trato.
Una compra de £200,000 en Liverpool y una de £500,000+ en Londres tienen consecuencias muy distintas si una reforma se alarga, una valoración sale más baja de lo esperado o un periodo de vacío dura más de lo previsto. La exposición absoluta de capital por proyecto es menor en Liverpool, lo que significa que pueden funcionar más tratos en paralelo con la misma base de capital, y un proyecto de bajo rendimiento hace proporcionalmente menos daño a la cartera. Es una ventaja real para los inversores que construyen un mayor número de posiciones más pequeñas en lugar de concentrar capital en menos, más grandes.
Los precios de compra más altos de Londres también significan una factura de stamp duty sensiblemente mayor en términos absolutos, incluso antes de aplicar cualquier recargo por propiedad adicional. Consulte nuestra guía del stamp duty para ver exactamente cómo escala. En un trato apalancado, un precio de entrada más bajo también significa una entrada menor en términos absolutos, que suele ser la restricción más vinculante para los inversores que reciclan capital entre proyectos, más que la propia rentabilidad.
Cómo afectan las subidas de tipos a cada mercado de forma distinta
La prueba de estrés de capacidad de pago hipotecaria (el ratio de cobertura de intereses, o ICR, que aplican los prestamistas) es directamente función de la relación alquiler-precio, que es exactamente donde más divergen los dos mercados. Una propiedad de Liverpool con una rentabilidad del 6 % supera una prueba de estrés del ICR con mucha más holgura que una de Londres con un 3,5 % al mismo precio de compra en relación con el alquiler, porque simplemente hay más ingresos por alquiler en relación con la hipoteca con los que trabajar. En un entorno de tipos más altos, esto no es un detalle marginal. A menudo marca la diferencia entre un trato financiable con un loan-to-value razonable y uno que no lo es, con independencia de la calidad de fondo de la propiedad. Los inversores que evalúen oportunidades en Londres en particular deberían someter la financiación a una prueba de estrés con un tipo sensiblemente superior al de hoy, no solo con el tipo real de hoy.
Dinámica del mercado: qué impulsa realmente la demanda
Liverpool
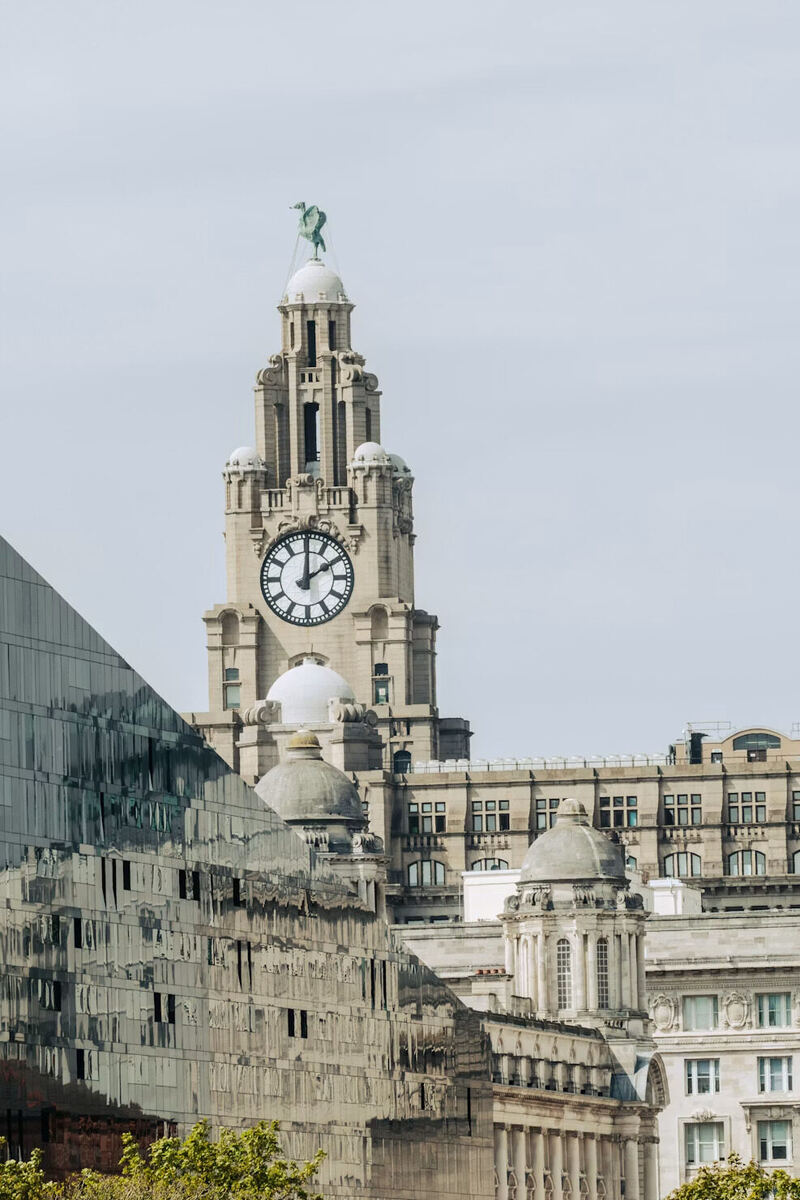
Dos universidades grandes y en crecimiento anclan la demanda de alquiler de Liverpool, junto con un programa de regeneración en curso en varios distritos y un coste de vida muy inferior al de Londres. Los profesionales que se trasladan desde ciudades más caras notan esa diferencia enseguida. La suscripción aquí es realmente más sencilla: menos vaivenes de micromercado, valores más estables, costes corrientes más predecibles. Pero no es una oportunidad uniforme. Las zonas de regeneración siguen necesitando una diligencia real sobre financiación y ritmo en lugar de fiarse de la promesa, y algunos bolsillos de obra nueva han visto un exceso de oferta suficiente para ablandar los alquileres y frenar el crecimiento respecto a las calles consolidadas.
Londres
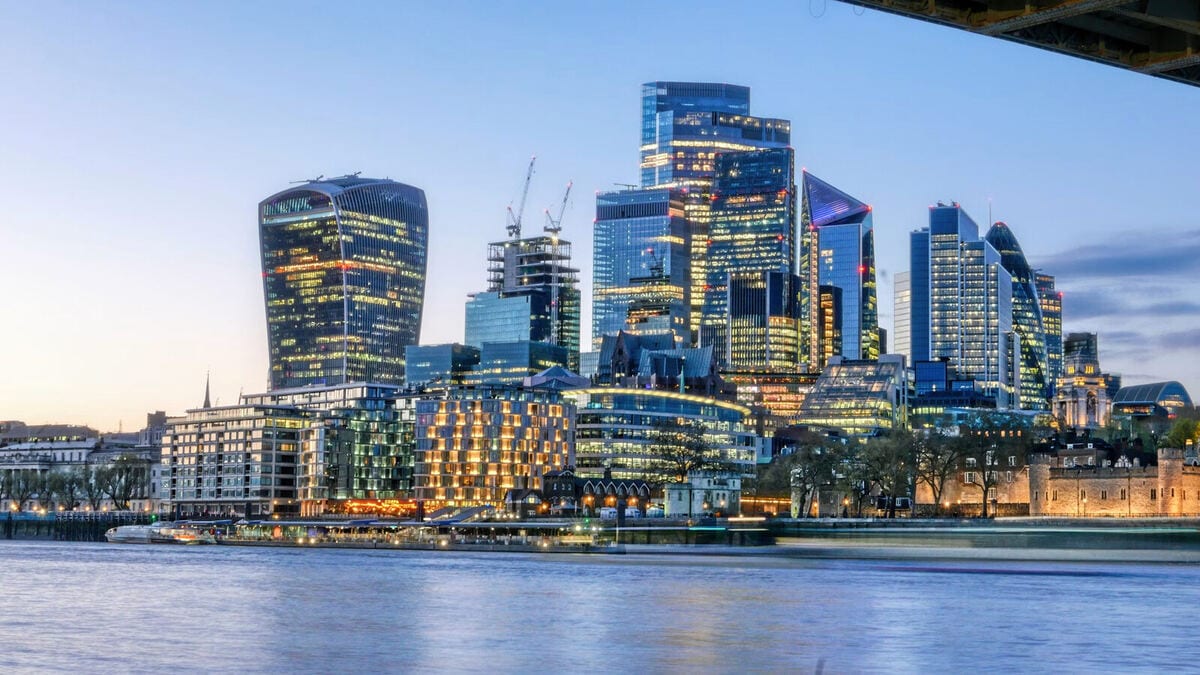
La demanda de Londres procede de su posición como ciudad global: inquilinos internacionales, alquileres corporativos, una oferta de vivienda que no puede seguir el ritmo de una población enorme y conexiones de transporte que pocas otras ciudades británicas pueden igualar. Esa demanda es real. Lo difícil es leer el mercado. El rendimiento oscila enormemente entre códigos postales adyacentes, no digamos entre boroughs, de modo que un único titular de «rentabilidad de Londres» puede ocultar resultados muy distintos según el micromercado concreto. El conocimiento local detallado importa aquí mucho más que las medias a nivel de ciudad.
Riesgos específicos de cada ciudad
- Liverpool: exceso de oferta selectivo en algunas promociones de obra nueva, plazos de regeneración más lentos de lo anunciado y un techo de alquileres alcanzables en algunas zonas que limita cuánto puede mover realmente las cifras una reforma.
- Londres: una exposición absoluta de capital por trato mucho mayor, rentabilidades que pueden dejar poco margen una vez contabilizados los costes de financiación y los vacíos, sobre todo con tipos más altos, y una historia de crecimiento del capital que en los últimos ciclos ha sido realmente cíclica y no garantizada.
Cómo repartimos realmente entre las dos
Usamos Liverpool para el ingreso neto por alquiler y los fundamentos de alquiler al estilo de Cheshire, y Londres para jugadas de capital estratégicas de mayor convicción donde tenemos buen conocimiento local del micromercado concreto. No es una fórmula universal. Refleja nuestra propia posición de capital y apetito de riesgo. Un inversor que prioriza los ingresos mensuales sobre el tamaño de la cartera podría inclinarse mucho más hacia Liverpool y ciudades regionales similares. Un inversor con capital sustancial y un horizonte largo podría ponderar razonablemente más Londres, siempre que el trato se suscriba con hipótesis realistas de rentabilidad y financiación y no con que la revalorización histórica continúe indefinidamente.
Preguntas frecuentes
¿Es Liverpool una buena ciudad para invertir en buy-to-let?
Para estrategias centradas en los ingresos, por lo general sí: la fuerte demanda de inquilinos de estudiantes y profesionales, los precios de entrada bajos en relación con el alquiler y un programa de regeneración activo respaldan rentabilidades brutas sólidas en zonas bien elegidas. Como en cualquier ciudad, la elección de la zona dentro de Liverpool importa más que la media de la ciudad.
¿Sigue ofreciendo Londres buen crecimiento del capital a los inversores?
Históricamente sí, en horizontes largos, pero el crecimiento ha sido más cíclico y dependiente de la ubicación en los últimos años de lo que sugiere la antigua suposición de que «Londres siempre sube». Trate cualquier proyección de crecimiento concreta con verdadero escepticismo y suscriba el trato con la rentabilidad y el coste de financiación de hoy, no con un precio futuro esperado.
¿Qué ciudad tiene menos stamp duty?
Los tipos porcentuales son idénticos a nivel nacional: lo que difiere es el importe en libras, porque los precios de compra más altos de Londres empujan más parte de la operación a los tramos del SDLT superiores. En términos prácticos, comprar en Londres supone una factura de stamp duty sensiblemente mayor por una propiedad comparable, no una estructura de tipos distinta.
¿Debería un inversor primerizo elegir Liverpool o Londres?
Para la mayoría de los inversores primerizos con capital limitado, un precio de entrada más bajo y un ingreso neto por alquiler más alto hacen de ciudades regionales como Liverpool un lugar más fácil para aprender la mecánica de ser propietario sin que un solo error sea financieramente catastrófico. Es una observación de punto de partida, no una regla. La respuesta adecuada sigue dependiendo de su capital, objetivos y tolerancia al riesgo concretos.
Conclusiones clave
- Liverpool favorece el ingreso neto por alquiler: rentabilidades más altas, menor coste de entrada, suscripción más directa.
- Londres favorece históricamente el crecimiento del capital, con un coste de entrada sensiblemente mayor y una rentabilidad menor.
- Los tipos más altos aprietan más los tratos de Londres de baja rentabilidad que los regionales de mayor rentabilidad en una prueba de estrés del ICR.
- Los tipos porcentuales del stamp duty son los mismos a nivel nacional. Los precios más altos de Londres solo suponen una factura mayor en libras.
- La ciudad adecuada depende de su capital, sus objetivos y su tolerancia al riesgo de concentración, no de cuál sea «mejor».
Este artículo refleja nuestra propia experiencia invirtiendo en ambos mercados y es solo informativo, no asesoramiento de inversión. Las condiciones del mercado inmobiliario cambian, y el rendimiento a nivel de zona dentro de ambas ciudades varía mucho. Haga su propia investigación local antes de comprometer capital.
Haga las cuentas en cualquiera de los dos mercados
Cualquiera que sea la ciudad que esté valorando, se aplica la misma disciplina: modele una rentabilidad realista, el coste de financiación y la capacidad de pago sometida a prueba de estrés antes de comprometerse. Nuestra calculadora de rentabilidad del alquiler calcula la rentabilidad bruta, la neta, la rentabilidad sobre el dinero invertido y una prueba de estrés del ICR para cualquier precio de compra y alquiler, y nuestra calculadora de capacidad de pago buy-to-let comprueba si un trato concreto supera los criterios de los prestamistas con los tipos de hoy y con un tipo de estrés más alto. El tratamiento fiscal no cambia de una ciudad a otra, pero modifica la rentabilidad real en ambos casos. Nuestra guía fiscal para propietarios del Reino Unido cubre el impuesto sobre la renta, la Section 24, el CGT y la cuestión de la sociedad limitada para el mercado en el que acabe.