Acabamos de comprar en subasta un piso ex-council en Putney por £265k: dentro de nuestro nuevo proyecto BRRR
Completamos la compra de un piso ex-council con descuento en Putney (SW15) por £265,000 frente a un precio guía de £225,000, financiado con un préstamo puente. Por qué cuadra la operación, el plan de reforma de £40,000 y los números detrás de una valoración objetivo de £450,000.

Respuesta rápida: Hemos completado la compra de un piso ex-council con descuento en Putney (SW15) por £265,000 frente a un precio guía de subasta de £225,000, financiado con un préstamo puente de 12 meses porque el freeholder aún no había emitido el certificado de la Building Safety Act que necesita un prestamista hipotecario normal. El presupuesto de reforma es de £40,000, sin tocar ningún muro de carga, y el plan convierte un piso de un baño en uno de dos baños frente a una valoración objetivo de £450,000. A fecha de publicación, se ha realizado el estudio de amianto y un ingeniero estructural está confirmando que los muros que planeamos quitar no son de carga antes de que empiece ninguna obra.
Cada operación que emprendemos tiene que demostrar nuestro proceso antes de demostrar sus números. Este piso de Innes Gardens en Putney es el más nuevo, y lo publicamos mientras sigue en marcha en lugar de esperar al resultado final: un piso ex-council de tres dormitorios que compramos en subasta por £265,000, con un presupuesto de reforma de £40,000 y una valoración objetivo de £450,000. Aquí explicamos por qué cuadran los números, en qué estado está y el plan para darle la vuelta.
Por qué compramos un piso ex-council con descuento en Putney
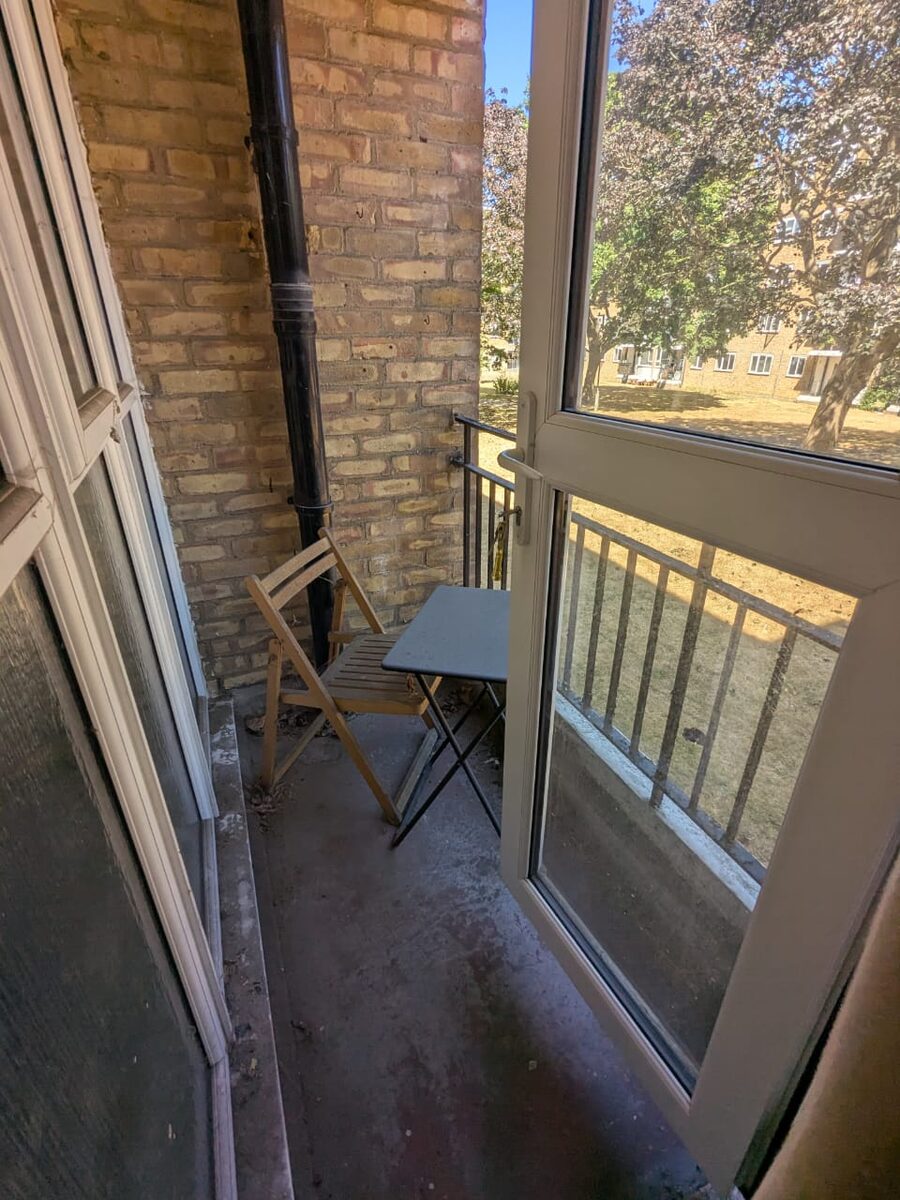
El piso está en un bloque ex-council de los años 50 en West Putney, SW15, cerca de Putney Heath. Se comercializó como necesitado de una reforma integral y dirigido claramente a compradores que podían cerrar la compra sin una larga cadena de operaciones, como los inversores, que es exactamente la combinación que buscamos: una buena ubicación que el mercado ha descontado por el estado y no por nada malo de la propia zona. El comparable más sólido es una venta en el mismo bloque por £365,000 en 2022, y una unidad de especificación similar en la misma urbanización estaba a la venta por £450,000 cuando intercambiamos, con su equivalente en alquiler hasta £2,800 al mes. Esa diferencia entre lo que cuesta un piso descuidado y lo que vale uno bien acabado en esta misma urbanización es toda la oportunidad.
La operación: por qué subasta y préstamo puente, y no una hipoteca normal
Ganamos el piso en una subasta online por £265,000, alrededor de un 18 % por encima del precio guía de £225,000, más una comisión de reserva del 4,2 %. Esa vía, y la financiación puente que la respalda, no fue nuestra primera opción: es lo que exigía la situación. El bloque cumple los requisitos de "relevant building" bajo la Building Safety Act 2022 (cinco plantas, varias viviendas) y los prestamistas hipotecarios convencionales no prestan sobre un piso así sin ver un certificado del landlord emitido por el freeholder que confirme quién es responsable de los costes de subsanación. Ese certificado no se había emitido, así que una compra con hipoteca estándar no estaba disponible en el plazo que exige un intercambio de subasta. Usamos en su lugar una facilidad puente de 12 meses, a un tipo mensual del 0,77 %, para completar a tiempo, con una remortgage normal como salida prevista una vez terminada la reforma y, por separado, una vez que hayamos solicitado y recibido ese certificado del council.
Con qué trabajamos: estado, humedad y primero un estudio de amianto
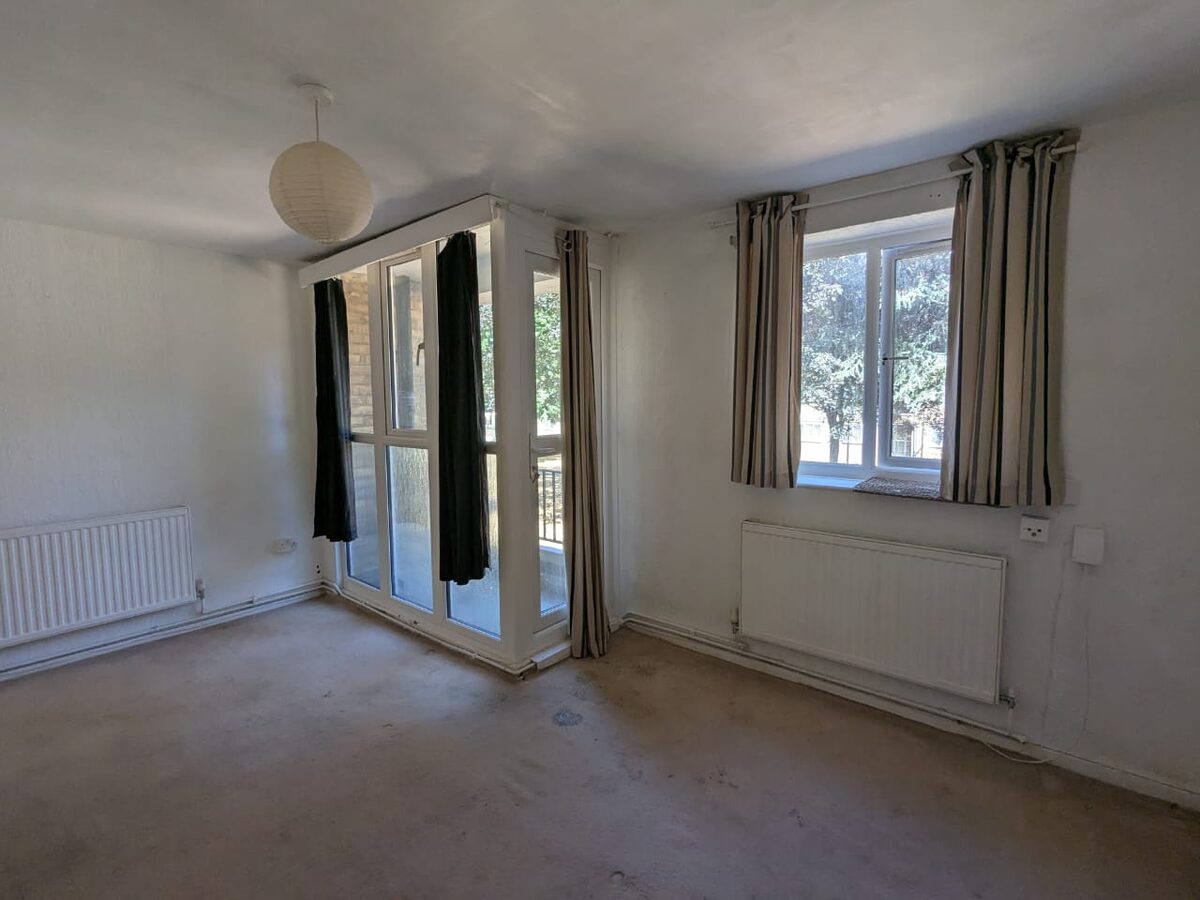
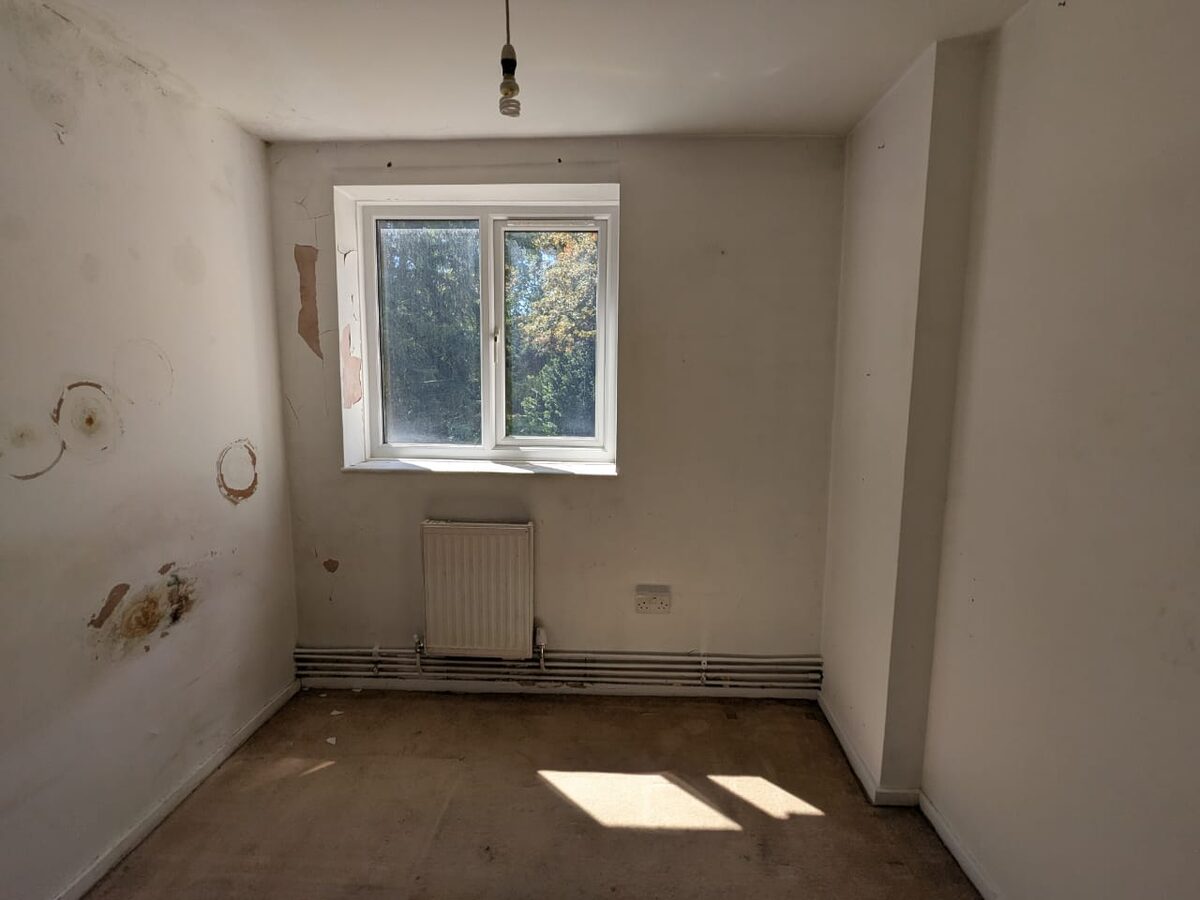
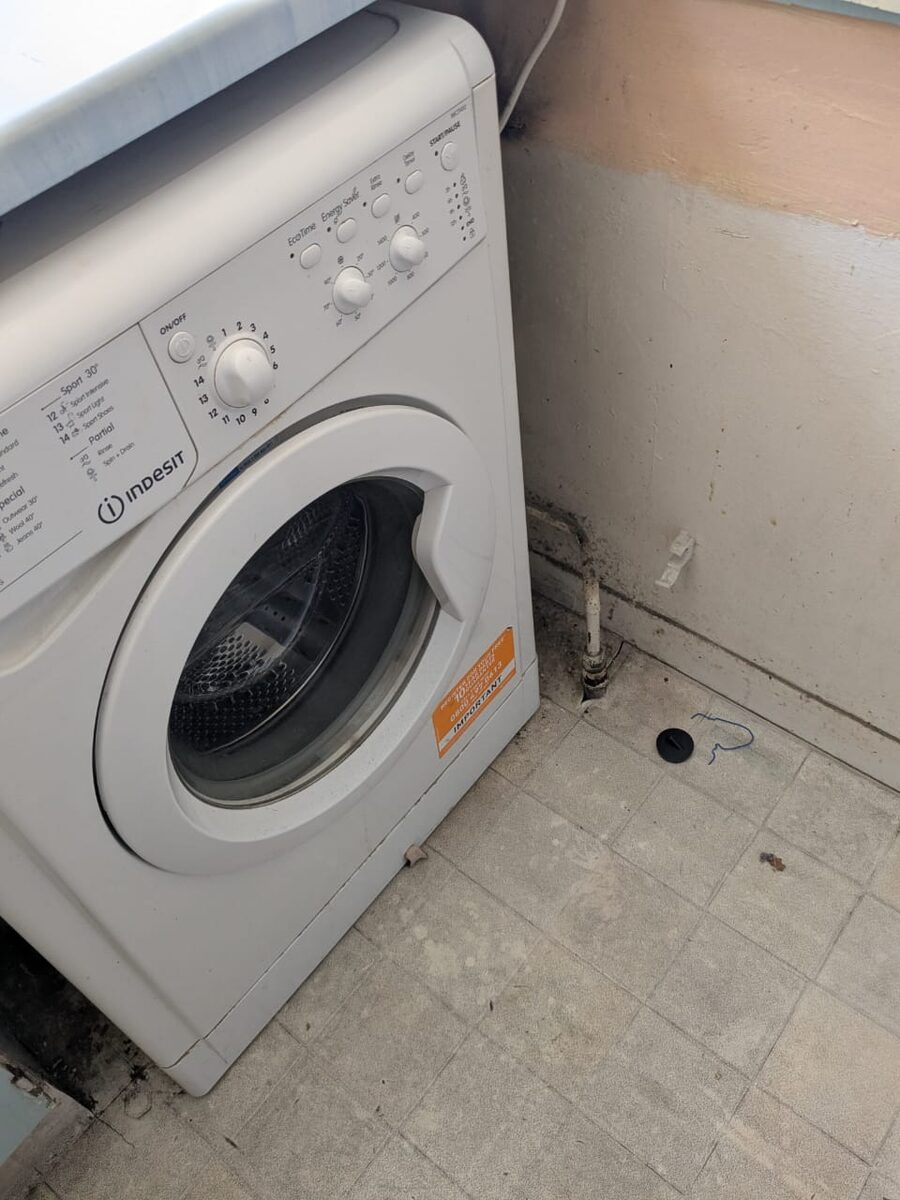
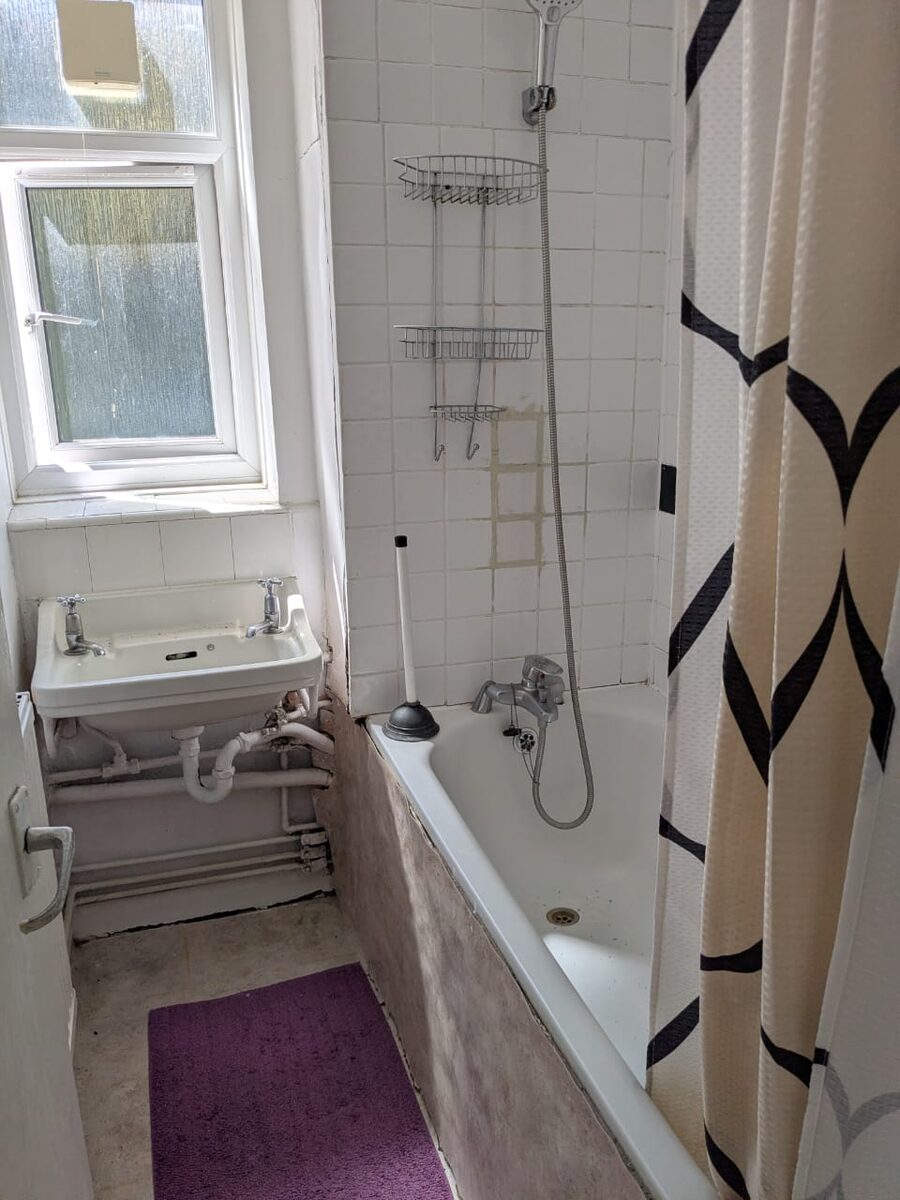
Por dentro, el piso está anticuado más que en ruinas: moquetas gastadas en todas partes, un dormitorio ya reducido a solera desnuda, muebles de cocina originales verde menta, y un único baño más un aseo independiente. Es habitable, solo está descuidado, lo cual es típico del stock ex-council que buscamos.
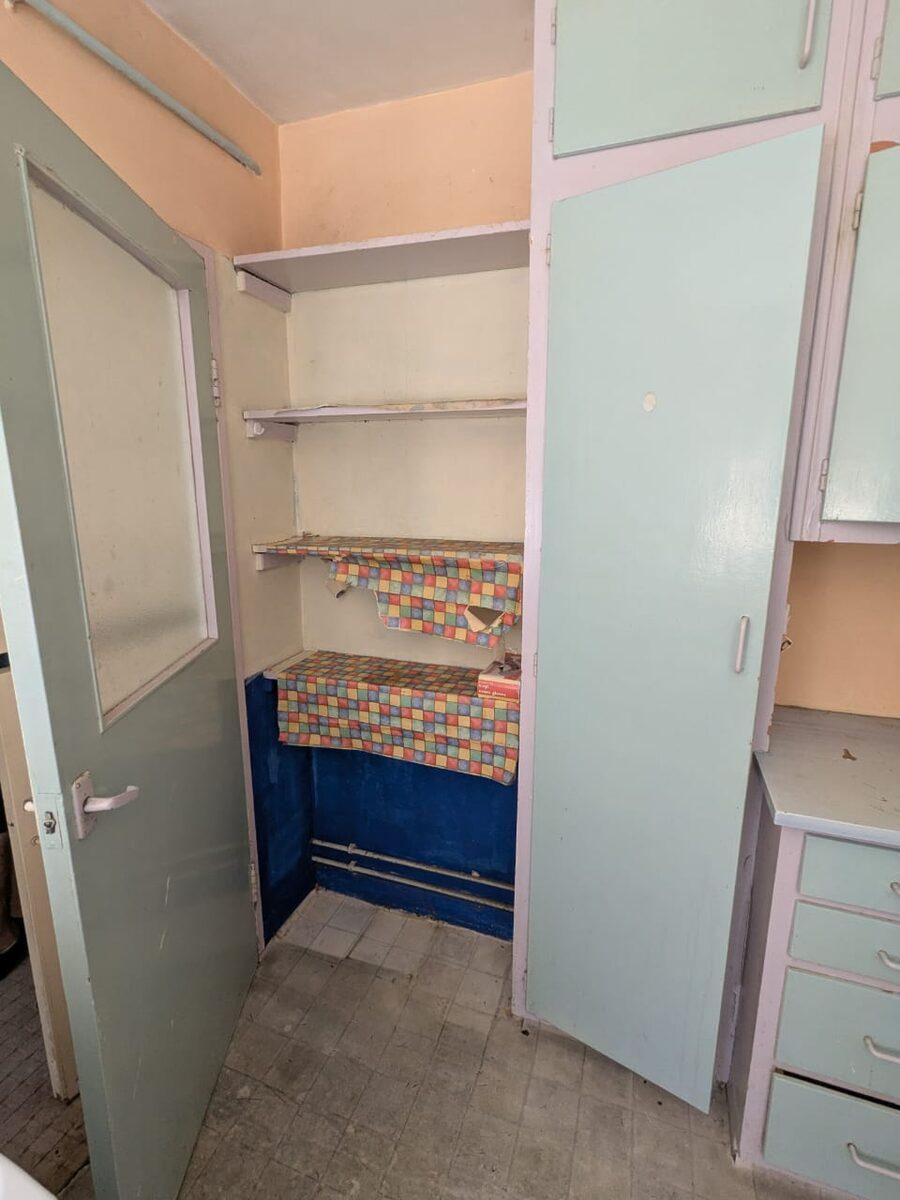
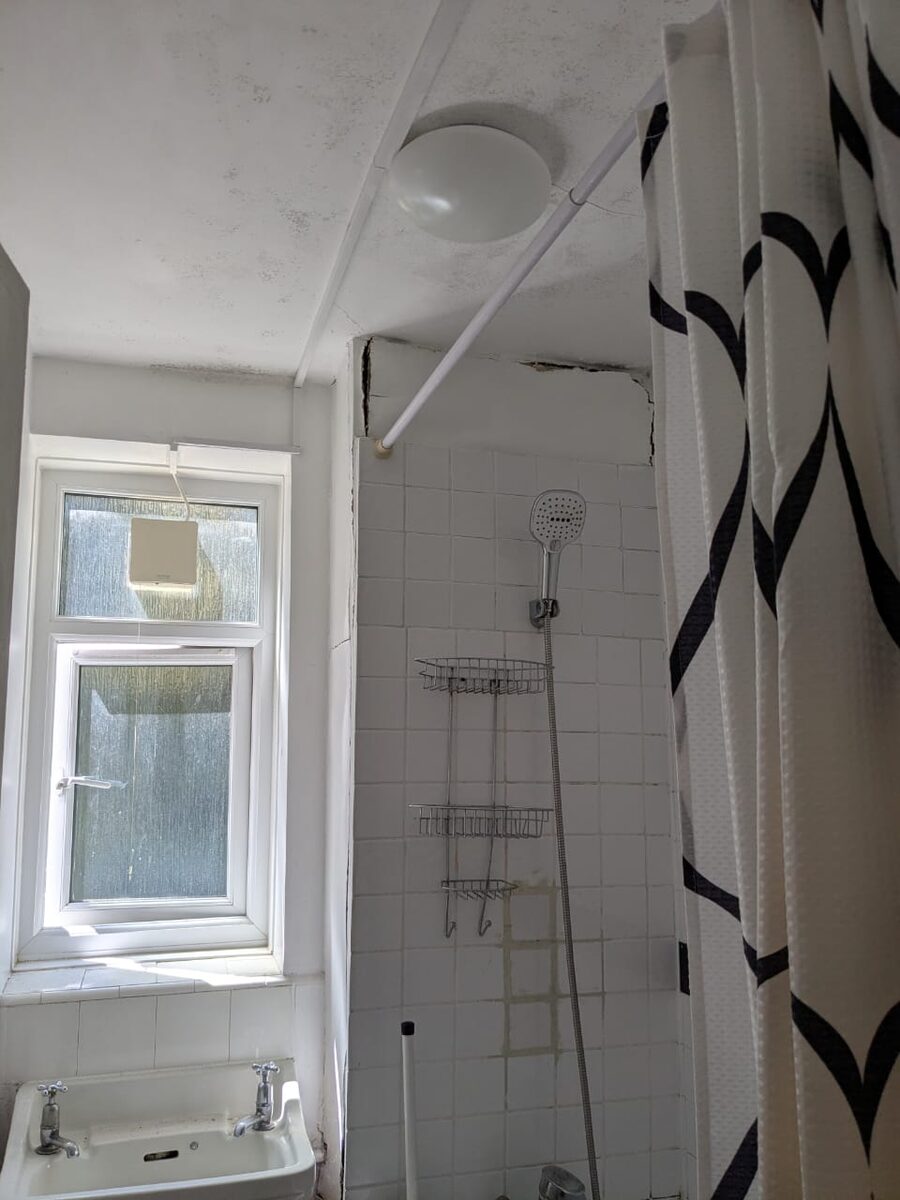
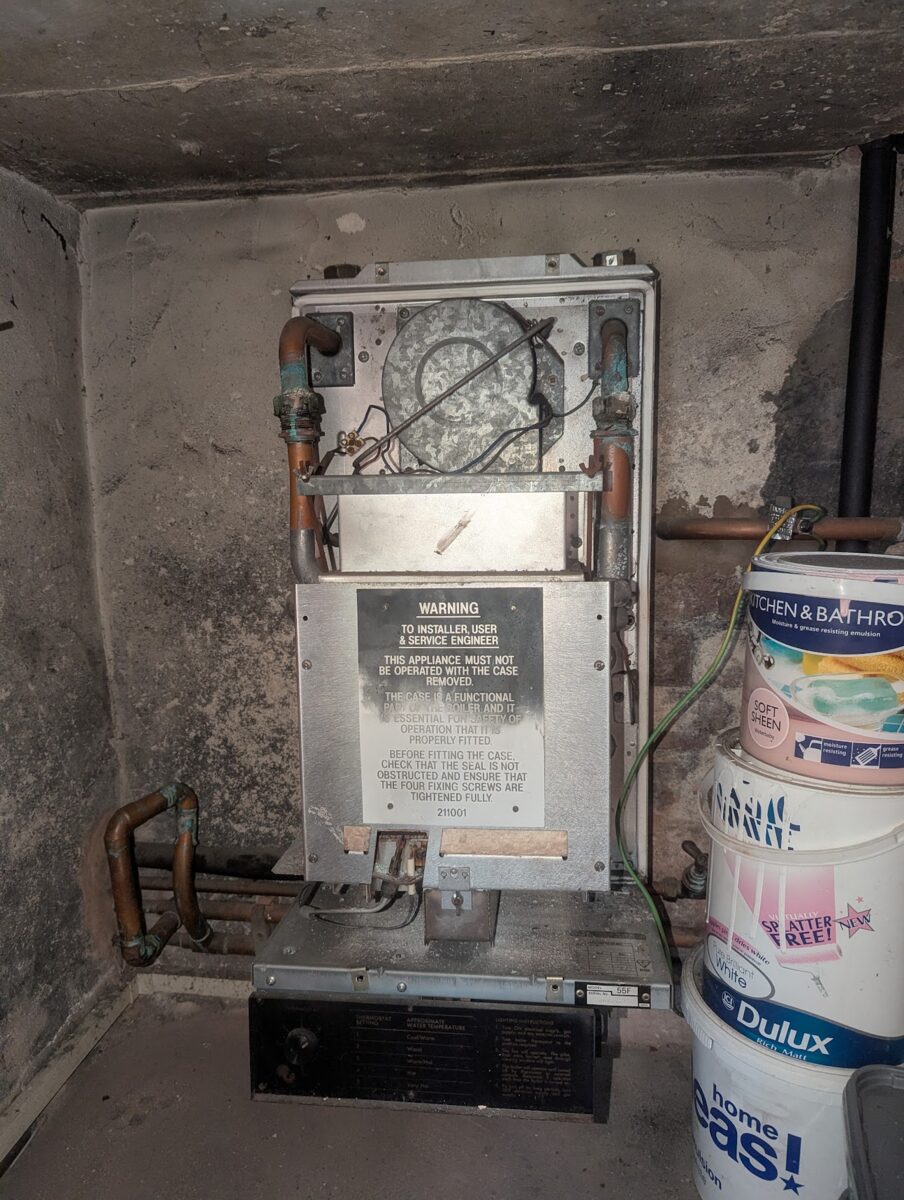
Hay tres cosas que estamos diagnosticando antes de que empiece cualquier obra. Primero, la humedad: manchas en la pared de un dormitorio, moho en el techo del baño sobre la ducha y moho alrededor de una antigua tubería de desagüe de la cocina, sin que ninguna se haya atribuido todavía a una fuente confirmada. Segundo, una caldera redundante y desconectada sigue en un armario del pasillo desde antes de instalar la actual; la tratamos como posiblemente aún con gas hasta que un ingeniero Gas Safe confirme lo contrario. Tercero, y la razón por la que todavía no se toca nada: dada la antigüedad del bloque, encargamos un estudio de amianto de refurbishment y demolition antes de cualquier demolición, y trabajaremos estrictamente según sus conclusiones escritas cuando lleguen.
El plan de reforma: un segundo baño sin tocar un muro de carga
La reforma se construye en torno a una restricción firme: ningún cambio estructural, en ninguna parte. Eso mantiene los costes predecibles y, como se explica abajo, nos deja fuera del requisito de consentimiento del lease para las alteraciones estructurales. Dentro de esa restricción, lo más destacado es:
- Un segundo baño: fusionamos el aseo independiente existente con el armario de la caldera redundante contiguo en un único baño pequeño, quitando el muro y levantando un nuevo tabique ligeramente hacia el pasillo. El baño principal existente recibe una renovación más ligera: accesorios sustituidos, un nuevo lavabo y bañera, y un radiador toallero.
- Cocina: se queda en su sitio actual (calculamos moverla al salón para crear un cuarto dormitorio y lo descartamos; no compensaba la molestia por la rentabilidad). Muebles nuevos a medida, una placa de inducción y horno eléctrico en lugar de la antigua cocina de gas, y un lavavajillas.
- Calefacción: la caldera que funciona se reubica dentro de la cocina y se sustituye por un modelo combi mayor, dimensionado para dar servicio a dos baños y la cocina a la vez, cuando un ingeniero de calefacción confirme el dimensionamiento.
- Electricidad: un cableado completamente nuevo, aunque el existente pasó su inspección de seguridad eléctrica, más nuevos circuitos dedicados para el segundo baño, el lavavajillas, la placa y la lavadora-secadora.
- Todo lo demás: suelo nuevo en todo el piso con base acústica (un requisito del lease, no solo una preferencia), puertas interiores sustituidas y una puerta cortafuegos certificada en la entrada, y pintura o un ligero enlucido en paredes y techos, sin necesidad de pladur porque el piso es de obra maciza y no de tabiques.
Mantenerse no estructural: por qué el consentimiento del leasehold no es el cuello de botella aquí
El piso es leasehold, con el council como freeholder. Según el lease, el consentimiento escrito del council solo se requiere para las alteraciones estructurales; las obras no estructurales, como la reconfiguración del baño, la fontanería y la electricidad, están exentas. Precisamente por eso el plan está diseñado así: mantener cada retirada de muro genuinamente no estructural evita un proceso de consentimiento que, en un lease ex-council similar con el que hemos trabajado en el sur de Londres, tardó más de dos meses cuando intervino una revisión de seguridad contra incendios. Sin embargo, todavía no lo damos por cerrado. La confirmación final de que los muros que pensamos quitar no son de carga está en manos de un ingeniero estructural mientras publicamos esto, y no habrá demolición hasta tenerla junto con los resultados escritos del estudio de amianto.
Aparte de la cuestión de las alteraciones, el mismo lease implica que el proceso de las propias obras pasa por el procedimiento de alteraciones del propio council para todo lo que sí necesite permiso, algo que conviene saber si busca stock ex-council en leasehold en general.
Los números: qué necesita devolver un gasto total de £305k
Así está la operación hoy:
- Precio de compra: £265,000
- Presupuesto de reforma: £40,000
- Total invertido: £305,000
- Valoración objetivo tras la reforma: £450,000
- Revalorización objetivo sobre el total invertido: £145,000, si la reforma y la valoración salen como se ha planeado
- Alquiler mensual objetivo: £2,500, con evidencia comparable en la misma urbanización que sugiere margen hacia £2,800 una vez instalado el segundo baño
- Rentabilidad bruta objetivo sobre el valor final: alrededor del 6,7 %
- Rentabilidad bruta objetivo sobre el total invertido: alrededor del 9,8 %
Son objetivos, no resultados: los costes de reforma y las valoraciones tienden a moverse una vez que empieza el trabajo físico, y por eso lo publicamos ahora en lugar de rellenar un caso de estudio ordenado cuando esté terminado. El plan es un BRRR (comprar, reformar, refinanciar, alquilar), no un flip: refinanciar un piso terminado frente a los £450,000 objetivo, con la intención de reciclar la mayor parte del capital manteniendo el activo y el alquiler. Puede hacer los mismos cálculos de compra, reforma y refinanciación con sus propios números en nuestra herramienta Deal Analyser.
Qué ocurre a continuación
Todavía nada en obra. Estamos en la fase de estudios: el informe de amianto está pendiente, la confirmación del ingeniero estructural sobre los muros sin carga está reservada y no empieza ninguna demolición hasta tener ambos. Cuando se aprueben, la secuencia es dejar el piso seguro, reconfigurar el baño, primera fase de electricidad y calefacción, y después los acabados. Publicamos el avance en actualizaciones separadas en lugar de editar esta página: lea la actualización del desmontaje y el estudio de amianto y la actualización del muro derribado y el cableado, y vea las cifras en vivo de la propiedad en su página de proyecto. Es un ejemplo en vivo de la estrategia BRRR en la práctica: comprar por debajo del valor de mercado, reformar y refinanciar cuando el trabajo y el certificado del freeholder estén terminados.
Preguntas frecuentes
¿Por qué este piso necesitó un préstamo puente en lugar de una hipoteca normal?
El bloque es un "relevant building" bajo la Building Safety Act 2022, y el freeholder aún no había emitido el certificado del landlord que los prestamistas hipotecarios convencionales exigen antes de prestar sobre un piso así. Un intercambio de subasta no deja tiempo para esperarlo, así que usamos una facilidad puente de 12 meses para completar y planeamos hacer una remortgage una vez que el certificado esté en nuestras manos y la reforma esté terminada.
¿Por qué fusionar el aseo y el armario de la caldera en un segundo baño en lugar de ampliar el piso?
Porque no requiere obra estructural. El aseo independiente y el armario de la caldera redundante están uno junto al otro, así que combinarlos crea un segundo baño utilizable enteramente dentro de la huella existente, manteniendo la reforma predecible y fuera del requisito de consentimiento del lease para las alteraciones estructurales.
¿Es arriesgado comprar un piso ex-council en subasta?
Conlleva riesgos específicos que conviene valorar de antemano: cableado y calefacción antiguos que pueden necesitar sustitución completa, mayor probabilidad de materiales con amianto por la antigüedad del edificio y procesos de consentimiento del leasehold que pueden estar en la ruta crítica si las obras son estructurales. Ninguno es motivo para evitar el stock ex-council; son motivos para hacer un survey a fondo antes de intercambiar y diseñar la reforma para evitar el más lento de esos procesos cuando sea posible, que es lo que hemos hecho aquí manteniendo el plan no estructural.
Conclusiones clave
- Compramos en subasta un piso ex-council de tres dormitorios en Putney (SW15) por £265,000, frente a un precio guía de £225,000.
- Financiado con un préstamo puente de 12 meses porque aún no se había emitido el certificado del landlord de la Building Safety Act del freeholder, lo que descartaba una compra con hipoteca estándar.
- Presupuesto de reforma de £40,000, enteramente no estructural, que convierte un baño en dos fusionando el aseo existente con un armario de caldera redundante.
- Estudio de amianto realizado y confirmación de un ingeniero estructural sobre muros sin carga reservada antes de que empiece ninguna demolición.
- Valoración objetivo de £450,000 y alquiler objetivo de £2,500-£2,800 al mes, con una salida BRRR y no un flip.
Este artículo refleja el plan y las cifras tal como se entendían en el momento de la compra, antes de empezar la reforma. Los costes, plazos y valoraciones de un proyecto en curso como este pueden moverse, y de hecho se mueven, una vez que empieza el trabajo físico; trate las cifras aquí como objetivos, no resultados, y nada de este artículo constituye asesoramiento financiero, legal ni fiscal.