Ganamos un piso en Tooting en subasta por £281k: el plan BRRR para 15 Arnold Road
AAI Property Group compró en subasta un piso de un dormitorio en planta baja en Tooting por £281,000 frente a una guía de £210,000. Qué decía el legal pack, cómo se estructura el préstamo puente y las dos vías de reforma, incluida una posible ampliación que depende del freeholder.

Respuesta rápida: El 30 de septiembre de 2026, AAI Property Group se adjudicó un piso de un dormitorio en planta baja en 15 Arnold Road, Tooting (SW17), en Savills Auction London, por £281,000 frente a un precio guía de £210,000. Es un piso vacío y descuidado en una casa convertida, vendido con un nuevo lease de 990 años por su freeholder, London & Quadrant Housing Trust (L&Q). Planeamos comprar con un préstamo puente (bridging loan), reformar por unas £50,000 y refinanciar con una hipoteca buy-to-let. Que además construyamos una ampliación de una planta para convertirlo en un piso de dos dormitorios depende del consentimiento de L&Q, y solo podemos pedirlo cuando seamos propietarios del piso.
Esta es la primera entrada sobre nuestro tercer proyecto, y es temprana: hemos intercambiado contratos pero no hemos completado, y todavía no hay reforma que mostrar. La escribimos ahora porque las decisiones de compra son donde reside la mayor parte del riesgo de una operación BRRR. Nuestros dos pisos anteriores, Kirwyn Way en Oval e Innes Gardens en Putney, se compraron a councils o housing associations, y 15 Arnold Road es una variación de la misma receta.
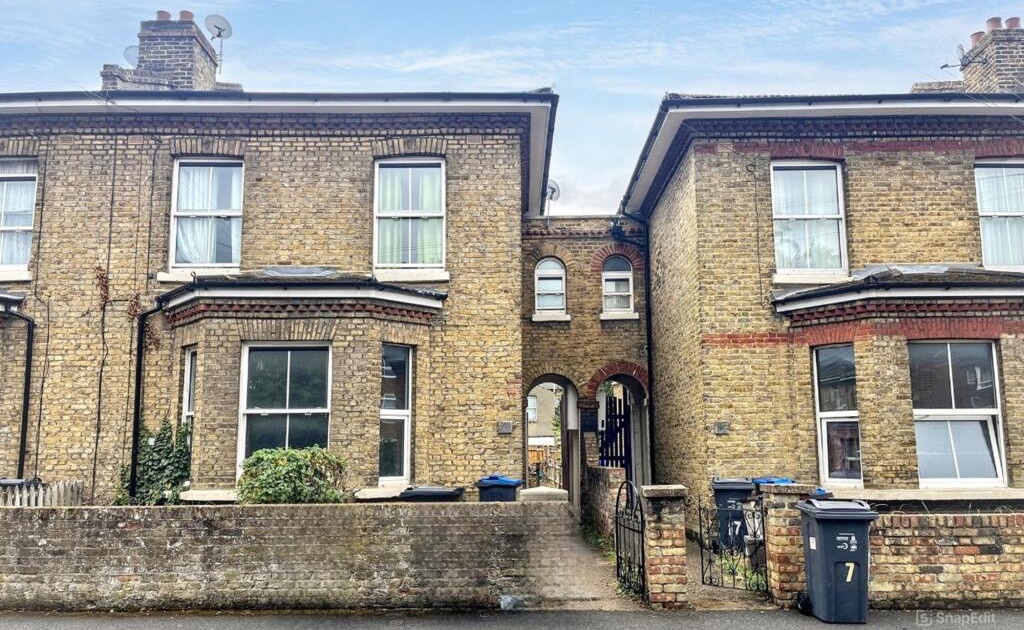
El piso
15 Arnold Road es un piso de un dormitorio en planta baja en una casa adosada intermedia dividida en dos pisos, con el 15A encima. La casa es de ladrillo macizo, probablemente victoriana o eduardiana, y se convirtió con un permiso de obra concedido por Merton Council en 1976. La distribución es un salón con bay window, un dormitorio, una cocina estrecha tipo galera en el ala trasera y un cuarto de ducha. Hay un jardín trasero, y el anuncio describe el piso como "in need of modernisation" (necesita modernización).
La superficie hay que medirla en el sitio. El plano del anuncio da 56 m², mientras que el certificado energético del registro público dice 61 m². El mismo certificado califica el piso con una E (54), con un potencial C (69). Eso importa más adelante, y volvemos sobre ello abajo.
Aunque el código postal diga Tooting, el piso está en el London Borough of Merton (ward de Colliers Wood), no en Wandsworth. Building Control, council tax y cualquier licencia van a Merton, que son departamentos distintos de los que tratamos en Innes Gardens.
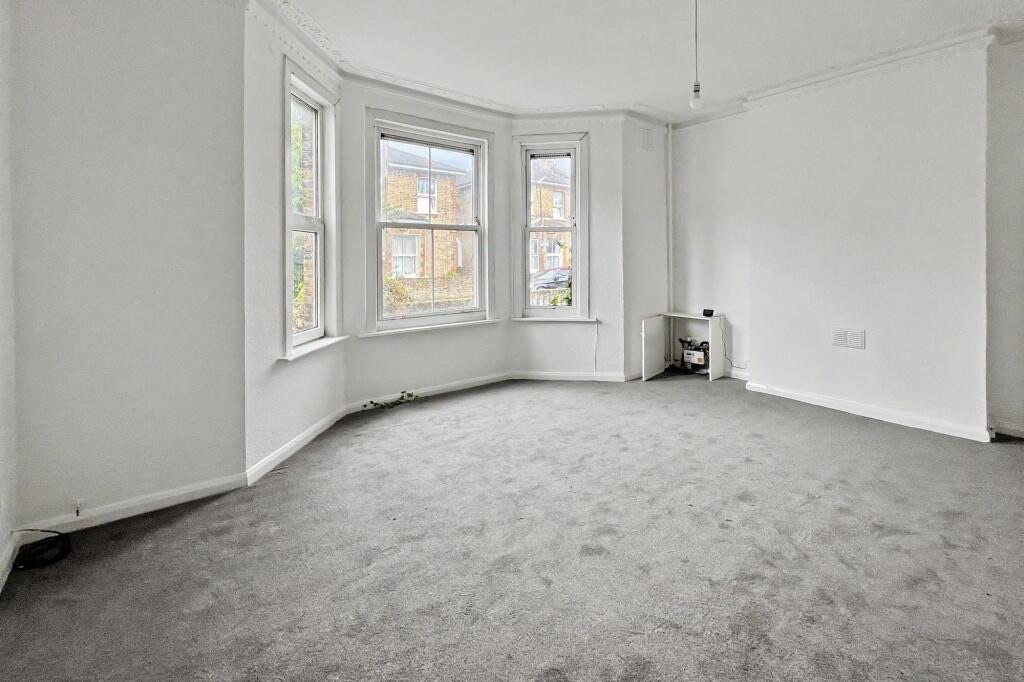
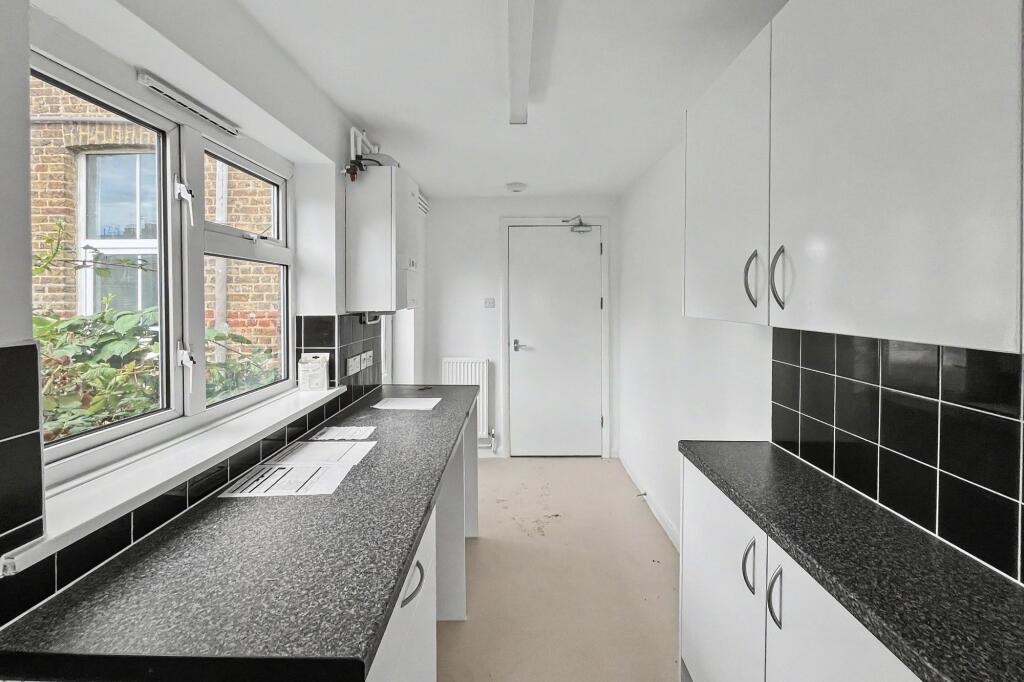
La subasta
El piso era el lote 110 de la subasta de Savills Auction London del 29 y 30 de septiembre de 2026, con una guía de £210,000. Acordamos un precio de £281,000, un 34 % por encima de la guía. Savills confirmó nuestra puja ganadora el 30 de septiembre y, como el subastador firma el contrato en nombre del comprador, la compra es vinculante desde ese momento. Pagamos de inmediato el depósito del 10 % (£28,100) y la comisión de gestión del comprador de £2,100 con IVA incluido.
Pagar bastante por encima de la guía es normal. Un precio guía es una cifra de marketing fijada para atraer pujadores, y el precio real lo fija quien más quiera el lote ese día. Si es nuevo en esto, nuestra guía sobre comprar en subasta en el Reino Unido explica cómo funcionan las guías, las reservas y las comisiones. Lo que añadiríamos aquí es que decidimos nuestro techo antes de la subasta, a partir de los números de abajo, y nos detuvimos ahí. Una guerra de pujas es un mal momento para descubrir cuánto vale una operación.
La finalización (completion) está fijada, como pronto, para el 27 de octubre de 2026. Puede retrasarse: el propio prestamista del vendedor debe consentir primero el nuevo lease, y si eso no ha ocurrido para el 29 de marzo de 2027, cualquiera de las partes puede retirarse. Planeamos con la fecha más temprana pero sin depender de ella.
Lo que nos dijo el legal pack
Leímos el legal pack de la subasta antes de pujar. Cuatro cosas moldearon el plan más que ninguna otra.
- Es un lease nuevo, no uno existente. L&Q concede un lease nuevo de 990 años al completar, con un ground rent simbólico (peppercorn). Eso elimina el problema de ampliación de lease que hunde a muchos pisos baratos (vea nuestra guía del coste de ampliar un lease para saber lo que costaría de otro modo). El jardín está incluido en lo que se nos arrienda.
- El service charge es de £1,142.15 al año según la estimación de 2026/27, incluidas unas £508 de seguro del edificio bajo la póliza de bloque de L&Q. No hay administrador de fincas (managing agent).
- Casi cualquier alteración necesita el consentimiento escrito de L&Q, y los cambios estructurales o de distribución quedan a su discreción absoluta. Las solicitudes solo se aceptan tras la finalización. El suelo duro debe coincidir exactamente con el existente.
- El alquiler está restringido. El piso solo puede alquilarse mediante assured shorthold tenancies de seis meses o más, con la aprobación de L&Q del subarriendo. Las estancias cortas, Airbnb y los alquileres vacacionales están expresamente prohibidos. Eso descarta por completo la vía del alojamiento con servicios (serviced accommodation), lo que nos conviene, ya que nuestro plan es un alquiler estándar de larga duración.
El pack también tiene lagunas que plantearemos a nuestro solicitor. Advertiríamos de lo mismo a cualquiera que compre a una housing association en subasta: las condiciones especiales pueden añadir costes al comprador sobre el precio y, en esta venta, algunos de esos extras no tienen tope.
Cómo lo financiamos
Como con nuestros otros pisos, usamos un préstamo puente en lugar de una hipoteca, porque un prestamista hipotecario normalmente no presta sobre un piso en este estado. Tenemos un agreement in principle de un prestamista de bridging especializado por £224,800 brutos, el 80 % del precio de compra, a 12 meses al 0,77 % mensual. Tras las comisiones del prestamista, el anticipo neto es de unas £222,225.
Eso significa que ponemos unas £58,775 de fondos propios para el precio, de las cuales el depósito de £28,100 ya está pagado. A eso se suman los honorarios legales, el stamp duty y el presupuesto de reforma. Un agreement in principle no es una oferta vinculante: el prestamista todavía tiene que tasar el piso (una tasación de escritorio, sin visita) y completar sus propias comprobaciones, así que no daremos el préstamo por seguro hasta que llegue la oferta formal. También tuvimos una cotización alternativa de un broker por un préstamo mayor. Asumía una tasación de £500,000, que no es alcanzable con una compra de £281,000, y el coste mensual era más alto, así que no la perseguimos.
Elegimos un solicitor con tarifa fija que cubre la compra por la sociedad, la declaración del stamp duty y la representación del prestamista, lo que mantiene los costes legales cerca de £3,500 en total. Para la mecánica de cómo una operación BRRR recicla su capital, vea qué es la estrategia BRRR, y para la aritmética de su propia operación, pruebe nuestro Deal Analyser.
El plan: dos vías
Tenemos un presupuesto de reforma de unas £50,000, financiado por AAI. El estado del piso (calificación E, muros macizos, una distribución envejecida) exige una reforma completa: cableado nuevo, calefacción, cocina, baño, suelos y decoración. Más allá de eso, hay dos vías, y conllevan un riesgo muy distinto.
Vía uno: reformar dentro de la distribución existente
Es el plan de reserva. Reformaríamos el piso de un dormitorio con buen nivel, subiríamos la calificación EPC, refinanciaríamos con una hipoteca buy-to-let y lo alquilaríamos. Nos mantiene dentro de los límites más estrictos del lease y es el camino más rápido a la refinanciación.
La calificación energética importa aquí. Los propietarios en Inglaterra no pueden alquilar hoy una propiedad por debajo de la EPC E, y la guía del gobierno sobre los estándares mínimos de eficiencia energética está subiendo esa vara. Con una E (54), el piso está justo en el mínimo, así que las mejoras de aislamiento y acristalamiento forman parte del presupuesto, no son un extra opcional.
Vía dos: una ampliación de una planta para un segundo dormitorio
La mayor revalorización es convertir el piso en uno de dos dormitorios construyendo una ampliación lateral o trasera de una planta. Los pisos no tienen permitted development rights, así que esto necesita permiso de obra completo de Merton. El precedente local es alentador: Merton ha concedido repetidamente ampliaciones traseras y laterales de una planta a pisos de planta baja en la cercana Robinson Road, y las denegaciones que encontramos eran de ampliaciones de dos plantas o en primera planta. Por eso valoramos el riesgo de planeamiento como bajo.
La verdadera barrera es el lease. L&Q decide sobre los cambios estructurales a su discreción absoluta y, como dijimos arriba, solo podemos solicitarlo cuando seamos propietarios del piso. Hay además una cuestión de riesgo de inundación y drenaje, porque esta parte de SW17 es sensible a las inundaciones. Hemos pedido a tres arquitectos que coticen los planos para el permiso. Las cotizaciones hasta ahora van desde unas £1,250 por un servicio solo de planos hasta £5,000 más IVA por un paquete más completo que incluye levantamiento, opciones en boceto y una reunión de pre-aplicación con el council.
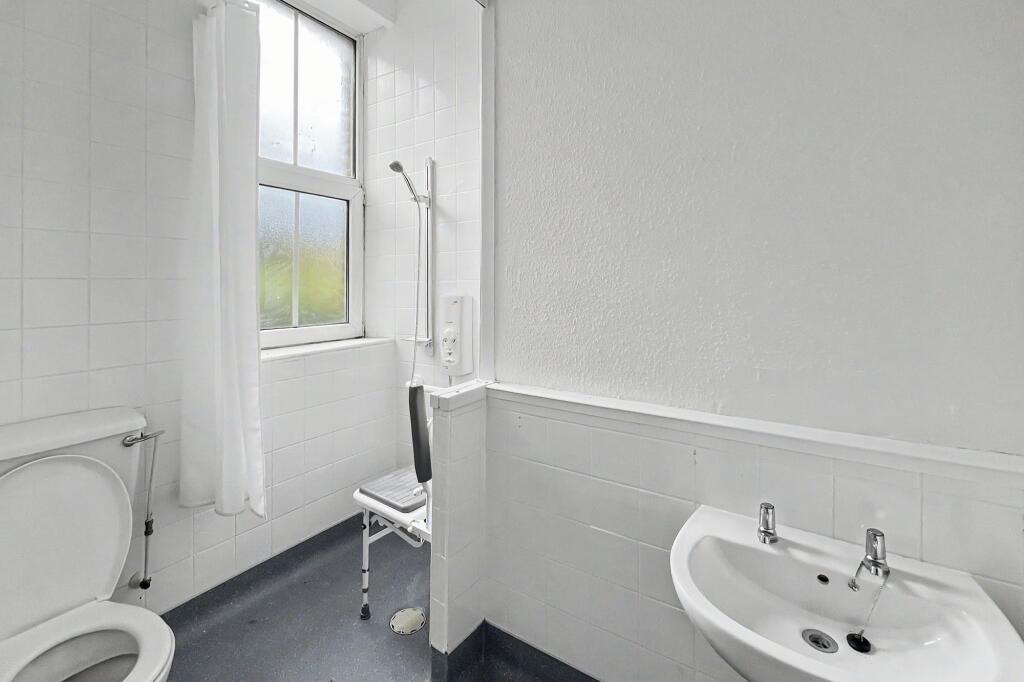
El resumen honesto es que una versión de dos dormitorios podría valer bastante más, pero no tenemos forma de saber si L&Q lo permitirá hasta que lo pidamos. No vamos a gastar dinero en la ampliación antes de tener esa respuesta, y el plan de reforma funciona sin ella.
Los números con los que trabajamos
Nuestro valor final objetivo es de £450,000 a £500,000. Esa cifra es una estimación que todavía no hemos respaldado con ventas comparables, y solo parece alcanzable con el segundo dormitorio. Para un piso de un dormitorio con la distribución existente esperaríamos una cifra menor, y la contrastaremos con precios vendidos en la calle y cerca antes de comprometernos con la ampliación. Diremos con claridad si la evidencia no la respalda.
| Concepto | Cifra |
|---|---|
| Precio de compra | £281,000 |
| Precio guía | £210,000 |
| Depósito pagado (10 %) | £28,100 |
| Préstamo puente, bruto (80 % del precio) | £224,800 |
| Service charge (estimación 2026/27) | £1,142.15 al año |
| Presupuesto objetivo de reforma | unas £50,000 |
| Valor final objetivo | £450,000 a £500,000 (sin contrastar) |
Qué podría salir mal
Destacan tres riesgos:
- Consentimiento. L&Q tiene discreción absoluta sobre los cambios de distribución. Si dice que no, volvemos a la vía uno y el valor final baja con ella.
- Tasación. Una refinanciación solo funciona si el tasador coincide con nuestro valor final. La tasación de un prestamista es la suya propia, y un objetivo que nos hemos fijado nosotros no la sustituye.
- Plazos. El préstamo puente dura 12 meses. Esperar el consentimiento, el permiso y las obras consume ese reloj, y el préstamo nos cuesta unas £1,730 al mes en intereses mientras dura.
Qué sigue
Los pasos inmediatos son la carta de atención al cliente del solicitor, firmar el acuerdo de bridging antes del plazo del prestamista del 14 de octubre y llegar a la finalización. Después viene una visita al sitio para medir el piso y evaluar su estado, un estudio de amianto antes de cualquier obra intrusiva (la sociedad es el cliente, así que se aplican los deberes del cliente de construcción) y la solicitud de consentimiento a L&Q. Escribiremos la próxima actualización cuando tengamos las llaves.
Preguntas frecuentes
¿Por qué pagar £281,000 por un piso con precio guía de £210,000?
Una guía de subasta es una cifra de marketing, y el precio sube o baja con los pujadores en competencia. Lo que importa es si el coste total, incluidos reforma, comisiones y financiación, sigue superando el objetivo con margen. Fijamos nuestro techo a partir de los números antes de la venta y no lo superamos.
¿Es ya vinculante la compra?
Sí. En una subasta de Savills el subastador firma el contrato en nombre del comprador una vez aceptada la puja, así que el contrato está intercambiado. La finalización, cuando pagamos el saldo y tomamos el lease, llega después y depende de que el prestamista del vendedor consienta el nuevo lease.
¿Puede alquilarse el piso en Airbnb?
No. El lease prohíbe las estancias cortas, Airbnb, el alojamiento con servicios y los alquileres vacacionales. El alquiler solo se permite mediante assured shorthold tenancies de seis meses o más, con la aprobación de L&Q. Nuestro plan es en todo caso un alquiler estándar de larga duración.
¿Se necesita permiso de obra para ampliar un piso?
Sí. Los pisos no tienen los permitted development rights de las casas, así que una ampliación necesita permiso de obra completo del council local. Además, un piso en leasehold necesita el consentimiento escrito del freeholder según el lease.
Conclusiones clave
- AAI Property Group se adjudicó 15 Arnold Road, un piso de un dormitorio en planta baja en Tooting (Merton), en subasta por £281,000 frente a una guía de £210,000, y la compra es vinculante.
- El piso viene con un lease nuevo de 990 años, así que no hay coste de ampliación de lease, pero casi todas las alteraciones necesitan el consentimiento del freeholder y los alquileres cortos están prohibidos.
- La financiación es un préstamo puente acordado en principio al 80 % del precio, con unas £58,775 de fondos propios para la compra y un presupuesto de reforma de unas £50,000.
- Una ampliación de una planta para un segundo dormitorio es la mayor palanca de valor, con un precedente local de planeamiento alentador, pero depende del consentimiento discrecional del freeholder.
- Nuestro valor final objetivo de £450,000 a £500,000 no está contrastado, y lo comprobaremos con ventas comparables antes de comprometernos con la ampliación.
Esta entrada describe un proyecto inmobiliario en curso y refleja decisiones y hechos a 2 de octubre de 2026. Las cifras son objetivos o condiciones en principio que pueden cambiar. No constituye asesoramiento financiero, legal ni de construcción.