Stratégies d'investissement immobilier au Royaume-Uni (2026) : comment choisir entre BTL, HMO, BRRR, flips et locations courte durée
Aucune stratégie d'investissement immobilier ne convient à tout le monde. Voici comment le buy-to-let, les HMO, le BRRR, les flips, les locations courte durée et l'immobilier commercial se comparent sur le capital, le temps, la réglementation et la fiscalité, ainsi que six tests pour choisir la vôtre.

Réponse rapide : la bonne stratégie d'investissement immobilier dépend de votre capital, de votre temps, de votre situation fiscale et de ce que vous voulez que l'argent fasse. Le buy-to-let en location simple (single-let) convient aux investisseurs qui veulent un revenu régulier avec peu d'efforts. Les HMO et les locations courte durée produisent plus de revenus mais exigent bien plus de gestion et d'agréments. Le BRRR convient aux investisseurs qui veulent recycler leur capital et savent piloter une rénovation. Les flips (achat-revente) conviennent à ceux qui cherchent une somme forfaitaire et acceptent la fiscalité de négoce et le risque de timing du marché. Avant de choisir une stratégie d'investissement immobilier, testez-la sur six points : capital total engagé, temps de gestion, éléments locaux, réglementation, appétit pour le financement et options de sortie.
La plupart des conseils en investissement immobilier partent de la stratégie pour remonter vers l'investisseur. « Les HMO rapportent 12 % », « le BRRR permet de récupérer tout son argent », « Airbnb bat les locations longues ». Chacune de ces affirmations peut être vraie pour un investisseur et ruineuse pour un autre. Une stratégie d'investissement immobilier doit convenir à la personne qui la met en œuvre : combien de capital elle a, combien de temps elle peut y consacrer, comment elle est imposée, et si elle a besoin de revenus maintenant ou de croissance plus tard. Ce guide compare les principales stratégies d'investissement immobilier au Royaume-Uni et propose un cadre simple pour choisir entre elles.
Le contexte de marché compte aussi. Selon l'ONS, le loyer privé moyen au Royaume-Uni a atteint £1,400 par mois sur les 12 mois à août 2026, en hausse de 3,8 %, tandis que le prix moyen d'un logement britannique était de £273,000, en hausse de seulement 1,4 %. Cela place le rendement brut moyen national à environ 6 %, les loyers progressant plus vite que les prix. Londres fait exception sur les prix, en baisse de 3,3 % sur l'année. Et la plupart des bailleurs sont de petits propriétaires : l'English Private Landlord Survey 2024 du gouvernement a constaté que 45 % possèdent un seul bien locatif et qu'un peu plus de la moitié gèrent leurs locations sans agent.
Comment les principales stratégies d'investissement immobilier britanniques se comparent-elles ?
| Stratégie | Capital nécessaire | Temps de gestion | Rendement principal | Réglementation clé |
|---|---|---|---|---|
| Buy-to-let en location simple | Apport (généralement 25 %) plus frais | Faible | Revenu et croissance à long terme | Renters' Rights Act, règles EPC, protection du dépôt de garantie |
| HMO | Plus élevé : achat plus aménagement aux normes d'agrément | Élevé | Revenu plus élevé | Agrément HMO, urbanisme Article 4, surfaces des chambres |
| BRRR | Achat et rénovation complets jusqu'au refinancement | Élevé pendant les travaux, puis faible | Capital recyclé et valeur nette | Normes de construction, règles de six mois des prêteurs |
| Flip | Achat et rénovation complets jusqu'à la vente | Élevé | Profit ponctuel | Impôt sur les revenus de négoce, normes de construction |
| Location courte durée / hébergement meublé géré | Achat plus ameublement | Très élevé, ou gestion déléguée payante | Revenu brut plus élevé, plus volatil | Urbanisme (règle des 90 nuits à Londres), agréments locaux |
| Rent-to-rent (sous-location) | Faible : dépôt, ameublement, frais | Très élevé | Marge entre le loyer payé et le loyer perçu | Consentement du propriétaire, agrément HMO, recours |
| Commercial et mixte | Plus élevé, avec des apports plus importants | Faible à moyen | Revenu sur des baux plus longs | Droit des baux commerciaux, stamp duty non résidentiel |
Comment choisir une stratégie d'investissement immobilier ? Six tests
1. Le capital total engagé, pas seulement l'apport
Additionnez tout ce dont la stratégie a besoin avant de produire un rendement : apport, stamp duty (y compris la surtaxe de 5 % sur les logements supplémentaires), frais juridiques, expertise, travaux, ameublement, agréments, frais de financement, coûts de portage et une réserve pour imprévus. Un BRRR ou un flip immobilise la totalité du coût d'achat et de rénovation jusqu'au refinancement ou à la vente. Un buy-to-let immobilise l'apport et les frais pendant des années. Notre calculateur de stamp duty et notre Deal Analyser vous donnent le chiffre de capital réel.
2. Le temps de gestion
Un appartement en location simple avec un bon locataire peut demander quelques heures par an. Un HMO avec cinq locataires, des charges partagées et des conditions d'agrément est une petite entreprise. Une location courte durée est une activité d'hôtellerie avec des messages de voyageurs à minuit. Faites-le vous-même en toute honnêteté ou intégrez le coût d'une gestion professionnelle, et voyez si les chiffres fonctionnent encore.
3. Les éléments locaux
Chaque stratégie vit ou meurt de la demande locale. Vérifiez les loyers obtenus, pas les loyers demandés ; les prix de vente, pas les annonces ; et l'offre concurrente. Le bulletin de l'ONS sur les loyers privés et les prix des logements montre les tendances régionales, mais les éléments à l'échelle de la rue comptent davantage. Notre comparaison de Liverpool et Londres pour les investisseurs montre à quel point la même stratégie se comporte différemment sur deux marchés.
4. La réglementation
La réglementation façonne désormais chaque stratégie. Le Renters' Rights Act a mis fin aux expulsions Section 21 à compter du 1er mai 2026 et a fait passer la plupart des baux à des durées périodiques. La norme minimale d'efficacité énergétique passe à l'EPC C d'ici le 1er octobre 2030. Les HMO nécessitent un agrément, et les locations courte durée se heurtent à des limites d'urbanisme que nous détaillons dans notre guide de l'urbanisme pour les locations courte durée. Le régime fiscal des locations meublées de vacances (furnished holiday lettings) a été aboli à partir d'avril 2025, supprimant les avantages fiscaux dont bénéficiaient autrefois les locations courte durée par rapport aux locations longues.
5. La fiscalité et la structure de détention
Les bailleurs particuliers ne peuvent pas déduire intégralement les intérêts d'emprunt en vertu de la Section 24, et les taux d'imposition des revenus immobiliers passent à 22 %, 42 % et 47 % (24 %, 44 % et 49 % selon le plan du Budget 2026, sous réserve du Finance Bill 2026-27) à partir d'avril 2027. Les sociétés à responsabilité limitée conservent l'allègement intégral des intérêts mais paient l'impôt sur les sociétés et une imposition supplémentaire lors de l'extraction des bénéfices. Le flipping est généralement imposé comme revenu de négoce plutôt que comme plus-value. La meilleure stratégie sur un tableur avant impôt peut être la pire après impôt. Comparez les structures avec notre calculateur société Ltd ou nom propre.
6. L'appétit pour le financement et les options de sortie
Les prêteurs traitent chaque stratégie différemment. Le buy-to-let en location simple offre le plus large choix de prêts hypothécaires. Les HMO et les locations courte durée exigent des prêteurs spécialisés. Le BRRR et les flips reposent sur le bridging finance (prêt relais) et une sortie nette. Une bonne stratégie d'investissement immobilier a plus d'une sortie : si le refinancement est évalué bas, pouvez-vous vendre ? Si la vente cale, pouvez-vous louer ? Si vous ne pouvez sortir que d'une seule façon, la stratégie est fragile.
Quelle stratégie d'investissement immobilier convient à quel investisseur ?
Peu de temps, revenu régulier recherché
Buy-to-let en location simple dans un secteur à forte demande locative, idéalement avec une gestion professionnelle. Acceptez des rendements plus faibles en échange de moins de problèmes. Notre guide sur ce qui constitue un bon rendement locatif fixe des attentes réalistes, et le calculateur de rendement locatif teste n'importe quelle annonce.
Capital à recycler, capable de piloter des travaux
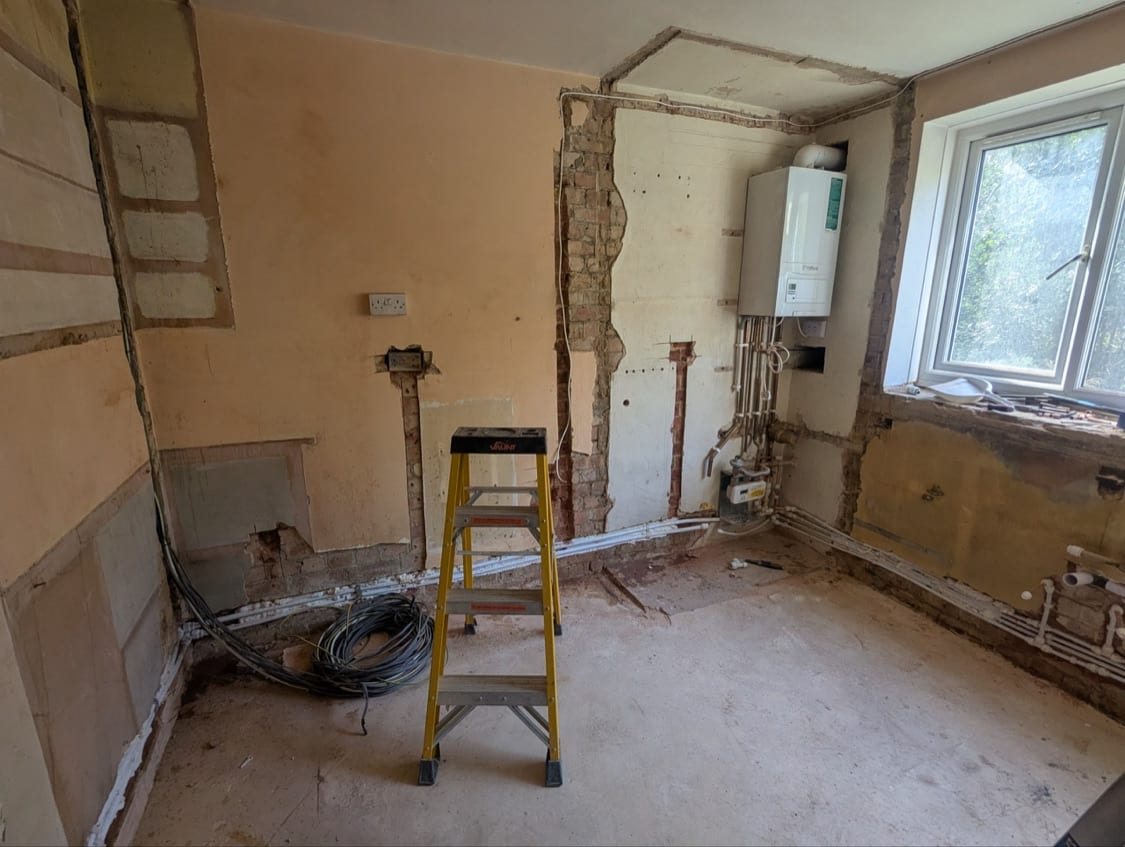
BRRR : acheter sous la valeur en raison de l'état du bien, rénover, refinancer sur un prêt buy-to-let et récupérer autant de capital que la nouvelle évaluation le permet. C'est notre propre stratégie de base, et notre projet Innes Gardens la montre en pratique, semaine après semaine.
Somme forfaitaire recherchée, à l'aise avec le risque de marché
Flips. Le profit arrive en une fois mais est exposé au marché de la vente au moment où vous terminez, et est généralement imposé comme un revenu. Gardez des délais courts et des marges larges.
Revenu plus élevé recherché, prêt à gérer une entreprise
HMO ou locations courte durée, avec les coûts d'agrément, d'urbanisme et de gestion pleinement intégrés. Notre calculateur de rendement HMO et notre calculateur Airbnb incluent les coûts que les rendements affichés laissent de côté.
Capital plus important, préférence pour les baux plus longs
Immobilier commercial ou mixte, où les locataires signent souvent des baux plus longs et prennent en charge les réparations. Les vacances peuvent être plus longues et les prêteurs demandent des apports plus importants. Certains immeubles commerciaux offrent aussi un potentiel résidentiel, que nous abordons dans notre guide sur la conversion de commercial en résidentiel.
Quelles sont les erreurs courantes dans le choix d'une stratégie ?
- Choisir sur le seul rendement brut. Un rendement brut de 12 % en HMO peut donner un rendement net inférieur à celui d'une location simple à 6 % une fois la gestion, les charges, la vacance et l'agrément payés.
- Ignorer son propre temps. Les heures non rémunérées restent un coût. Si vous paieriez quelqu'un d'autre pour le faire, comptez-le.
- Suivre les règles de l'an dernier. La fiscalité, les règles de location et les normes énergétiques ont toutes changé récemment. Vérifiez que la stratégie fonctionne encore selon les règles actuelles, pas celles d'une ancienne formation ou d'un ancien livre.
- Une seule sortie. Prévoyez le plan de repli avant d'acheter.
Foire aux questions
Quelle est la meilleure stratégie d'investissement immobilier pour les débutants ?
Pour la plupart des débutants, un buy-to-let en location simple dans un secteur qu'ils connaissent, acheté avec un apport raisonnable et un loyer réaliste. C'est le plus large choix de prêts hypothécaires, la gestion la plus simple et le moins d'exigences d'agrément. Les stratégies à valeur ajoutée sont plus faciles une fois qu'un premier achat simple a été mené à bien.
Quelle stratégie immobilière offre le meilleur rendement ?
Sur le papier, les HMO, les locations courte durée et le BRRR affichent généralement les rendements les plus élevés sur le capital. En pratique, ils comportent aussi le plus de risques de gestion, de réglementation et d'exécution. Comparez les rendements nets après tous les coûts, l'impôt et votre propre temps.
De combien d'argent ai-je besoin pour commencer à investir dans l'immobilier ?
Pour un buy-to-let, généralement un apport de 25 % plus le stamp duty, les frais et une réserve. Pour le BRRR ou les flips, il faut de quoi financer l'achat et les travaux jusqu'au refinancement ou à la vente, même avec un bridging finance. Le rent-to-rent demande le moins de capital mais le plus de temps et de rigueur juridique.
Puis-je combiner plusieurs stratégies ?
Oui. De nombreux portefeuilles mêlent un socle stable de locations simples à des projets ponctuels à valeur ajoutée. Veillez simplement à juger chaque opération sur ses propres chiffres, et à ce que les besoins en capital d'une stratégie ne mettent pas une autre en danger.
Le buy-to-let en vaut-il encore la peine en 2026 ?
Il le peut, mais les marges sont plus minces qu'il y a dix ans. Les rendements bruts moyens nationaux se situent autour de 6 %, les loyers progressent plus vite que les prix, et des taux d'imposition plus élevés sur les revenus immobiliers arrivent en avril 2027. Le buy-to-let fonctionne mieux là où le loyer couvre confortablement un prêt testé en conditions de stress et où vous investissez sur le long terme, pas pour un revenu locatif net rapide.
Dois-je acheter un bien via une société à responsabilité limitée ?
Cela dépend de votre tranche d'imposition, du nombre de biens que vous prévoyez de détenir et de votre besoin de revenu personnel. Seuls 6 % des bailleurs opèrent via une société, selon l'English Private Landlord Survey 2024, mais cette part augmente parce que les sociétés conservent l'allègement intégral des intérêts d'emprunt. Modélisez les deux voies avant d'acheter, car transférer ensuite un bien dans une société déclenche le stamp duty et l'impôt sur les plus-values.
Dois-je gérer mon bien locatif moi-même ou passer par un agent ?
Un peu plus de la moitié des bailleurs gèrent eux-mêmes. Cela fonctionne pour une location simple près de chez soi. Pour les HMO, les locations courte durée ou un bien éloigné, la gestion professionnelle se rentabilise généralement par des locations plus rapides, moins de vacance et une conformité que vous n'avez pas à suivre vous-même.
Points clés à retenir
- Aucune stratégie d'investissement immobilier n'est la meilleure pour tout le monde. La bonne s'adapte à votre capital, votre temps, votre situation fiscale et vos objectifs.
- Testez toute stratégie sur le capital total engagé, le temps de gestion, les éléments locaux, la réglementation, la structure fiscale, le financement et les options de sortie.
- Les changements récents (Renters' Rights Act, EPC C d'ici 2030, fin du régime fiscal FHL et hausse de l'imposition des revenus immobiliers à partir de 2027) touchent toutes les stratégies.
- Comparez les rendements nets après coûts, impôt et votre propre temps, pas les rendements bruts.
- Ayez toujours plus d'une sortie avant d'acheter.
Cet article est une information générale, pas un conseil financier ou fiscal. La bonne stratégie dépend de votre situation personnelle. Consultez un conseiller financier qualifié, un courtier hypothécaire et un comptable avant d'investir.