Liverpool ou Londres : où les chiffres fonctionnent le mieux pour les investisseurs immobiliers
Nous opérons dans les deux villes. Voici une comparaison honnête des rendements, de la croissance du capital et des réalités opérationnelles à Liverpool et à Londres.

Réponse rapide : aucune des deux villes n'est universellement « meilleure ». Elles conviennent à des stratégies différentes. Liverpool offre généralement des rendements locatifs bruts plus élevés (environ 5-7 % dans les bons quartiers) pour un prix d'entrée bien plus bas, ce qui favorise le revenu locatif net et le recyclage plus rapide du capital. Londres offre généralement des rendements plus faibles (environ 3-5 %), mais a historiquement affiché une plus forte croissance du capital à long terme, avec un coût d'entrée nettement plus élevé et une facture de stamp duty (droits de mutation) plus lourde en valeur absolue. Le bon choix dépend de ce que vous optimisez, le revenu mensuel ou la croissance du capital à long terme, et du capital dont vous partez.
Pourquoi comparer Liverpool et Londres ?
Nous sommes actifs dans les deux villes, et la question de savoir laquelle est « meilleure » revient constamment chez les investisseurs qui cherchent où déployer leur capital. Posée ainsi, c'est la mauvaise question. Liverpool et Londres ne se disputent pas le même objectif d'investisseur. Elles résolvent des problèmes différents, et la comparaison utile consiste à savoir quel problème vous avez réellement.
Rendement et croissance du capital
La différence structurelle la plus nette entre les deux marchés tient à l'origine du rendement.
| Liverpool | Londres | |
|---|---|---|
| Rendement brut type | 5-7 % dans les quartiers locatifs solides | 3-5 % dans la plupart des zones |
| Croissance historique du capital | Plus régulière, plus modérée | Historiquement plus forte sur le long terme, mais cyclique |
| Prix d'entrée type d'un trois-chambres | Environ £200,000 pour un bien solide | Environ £500,000 et plus pour un bien comparable |
| Moteur de la demande locative | Régénération urbaine, étudiants, professionnels qui s'installent | Demande internationale, offre limitée, liaisons de transport |
| Nature du marché | Plus simple, plus prévisible | Plus complexe, très dépendant des micro-marchés |
Liverpool produit constamment un meilleur revenu locatif net parce que les loyers sont élevés par rapport au prix d'achat. L'attrait de Londres a historiquement reposé sur la croissance du capital, portée par une offre foncière limitée, des capitaux internationaux et son statut de ville mondiale, même si cette croissance a été plus cyclique et moins garantie ces dernières années que l'idée reçue « Londres monte toujours » ne le laisse penser. Aucun de ces schémas n'est figé pour toujours, mais ils se sont vérifiés avec assez de constance, assez longtemps, pour orienter notre répartition du capital entre les deux.
Coût d'entrée et ce qu'il signifie réellement pour le risque
L'écart de prix entre les deux villes change plus que l'accessibilité. Il change le profil de risque de chaque opération.
Un achat à £200,000 à Liverpool et un achat à £500,000 et plus à Londres n'ont pas les mêmes conséquences si des travaux dérapent, si une expertise tombe plus bas que prévu ou si une période de vacance locative dure plus longtemps qu'annoncé. L'exposition en capital par projet est plus faible à Liverpool : davantage d'opérations peuvent donc être menées en parallèle avec le même capital, et un projet qui sous-performe fait proportionnellement moins de dégâts au portefeuille. C'est un véritable avantage pour les investisseurs qui construisent un plus grand nombre de petites positions plutôt que de concentrer leur capital sur quelques positions plus grosses.
Des prix d'achat plus élevés à Londres se traduisent aussi par une facture de stamp duty nettement plus importante en valeur absolue, avant même l'application de la surtaxe sur résidence supplémentaire. Consultez notre guide du stamp duty pour voir précisément comment elle évolue. Sur une opération financée par emprunt, un prix d'entrée plus bas signifie aussi un apport plus faible en valeur absolue, ce qui est souvent la contrainte la plus limitante pour les investisseurs qui recyclent leur capital d'un projet à l'autre, bien plus que le rendement lui-même.
L'effet de la hausse des taux sur chaque marché
Le test de résistance de l'accessibilité au crédit (le ratio de couverture des intérêts, ou ICR, appliqué par les prêteurs) dépend directement du rapport loyer/prix, justement là où les deux marchés divergent le plus. Un bien de Liverpool à 6 % de rendement franchit un test d'ICR bien plus confortablement qu'un bien londonien à 3,5 %, à prix d'achat égal par rapport au loyer, simplement parce que le revenu locatif est plus important par rapport au prêt. Dans un environnement de taux plus élevés, ce n'est pas un détail marginal. C'est souvent ce qui sépare une opération finançable à un loan-to-value raisonnable d'une opération qui ne l'est pas, indépendamment de la qualité intrinsèque du bien. Les investisseurs qui étudient des opportunités à Londres en particulier devraient tester leur financement à un taux nettement supérieur à celui d'aujourd'hui, et pas seulement au taux réel actuel.
Dynamiques de marché : ce qui alimente réellement la demande
Liverpool
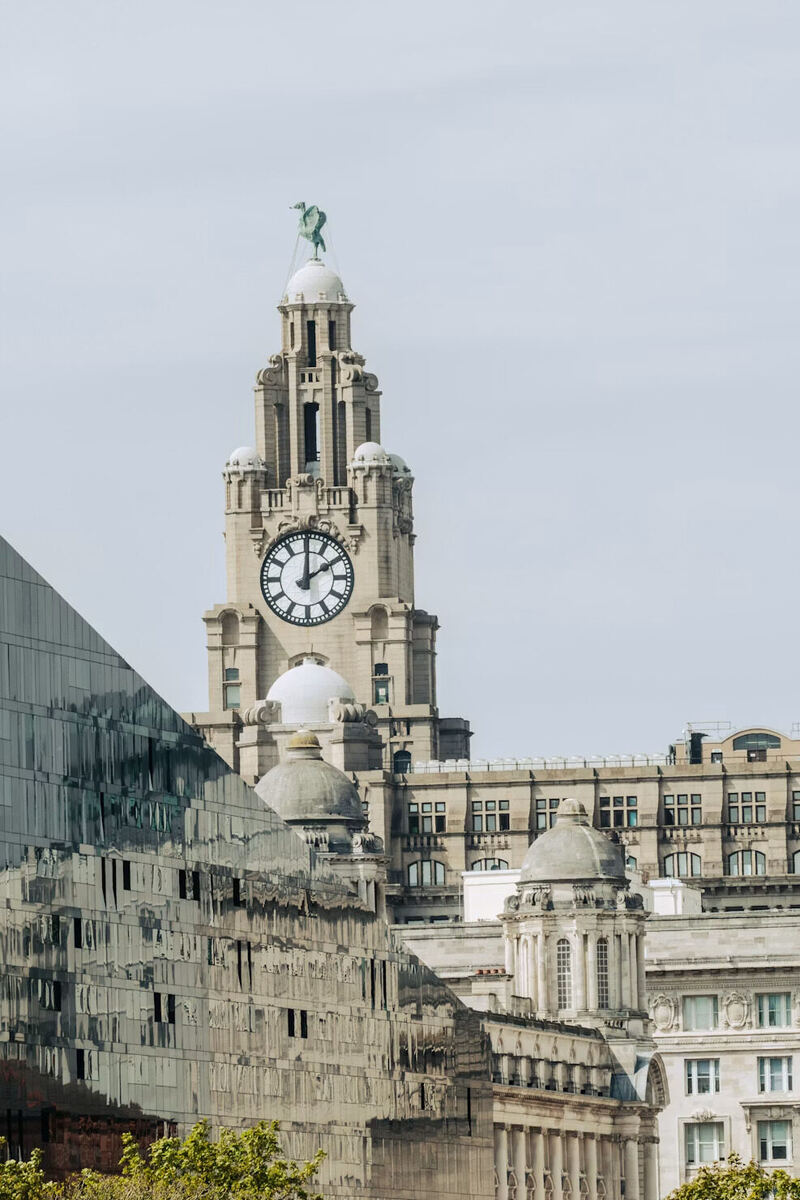
Deux grandes universités en croissance ancrent la demande locative de Liverpool, auxquelles s'ajoutent un programme de régénération en cours dans plusieurs quartiers et un coût de la vie bien inférieur à celui de Londres. Les professionnels qui arrivent de villes plus chères remarquent vite cet écart. L'analyse financière y est réellement plus simple : moins de variations entre micro-marchés, des valeurs plus stables, des charges d'exploitation plus prévisibles. Ce n'est pourtant pas une opportunité uniforme. Les zones de régénération exigent toujours une vraie due diligence sur le financement et le rythme réels plutôt que sur les promesses, et quelques poches de programmes neufs ont connu assez de surabondance d'offre pour tasser les loyers et ralentir la croissance par rapport aux rues établies.
Londres
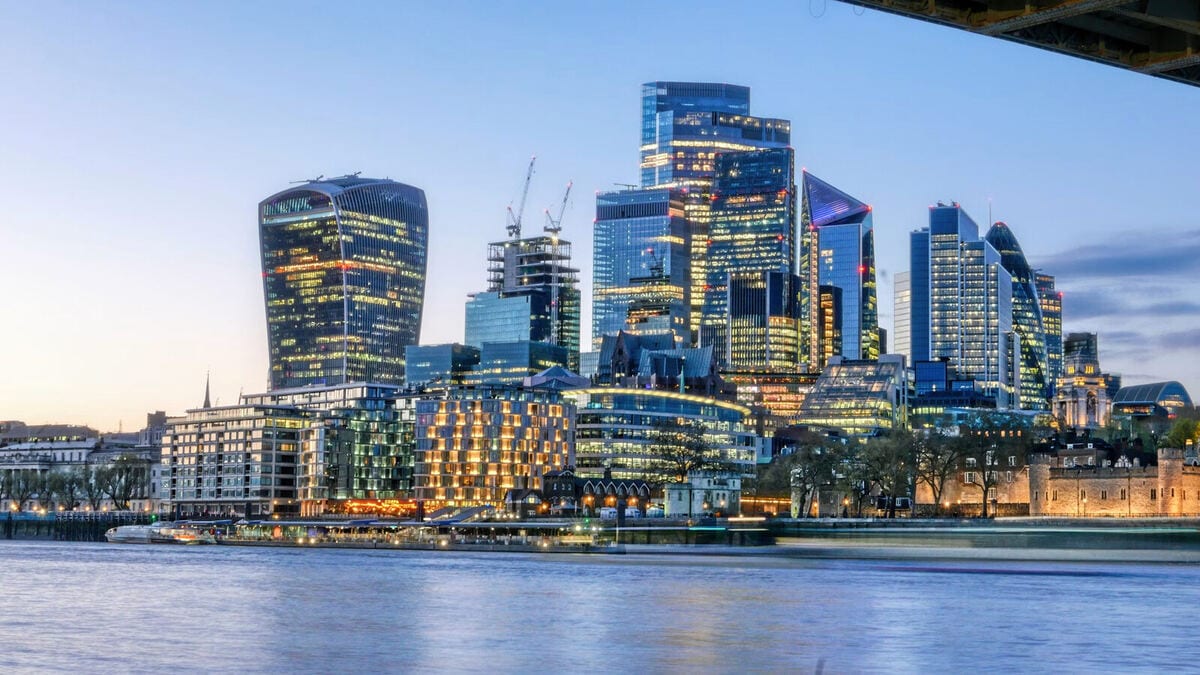
La demande londonienne découle de son statut de ville mondiale : locataires internationaux, locations d'entreprise, une offre de logements qui ne suit pas une population très nombreuse, et des liaisons de transport que peu d'autres villes britanniques peuvent égaler. Cette demande est bien réelle. La difficulté est de lire le marché. Les performances varient énormément d'un code postal voisin à l'autre, sans parler des arrondissements (boroughs) : un seul titre « rendement londonien » peut donc masquer des résultats très différents selon le micro-marché. La connaissance locale fine compte bien plus ici que les moyennes à l'échelle de la ville.
Risques propres à chaque ville
- Liverpool : surabondance d'offre ciblée dans certains programmes neufs ; calendriers de régénération plus lents que ceux annoncés ; et un plafond de loyers atteignables dans certains quartiers, qui limite l'effet réel d'une rénovation sur les chiffres.
- Londres : une exposition en capital bien plus élevée par opération ; des rendements qui peuvent laisser une marge mince une fois les coûts de financement et la vacance locative pris en compte, surtout avec des taux d'intérêt élevés ; et un récit de croissance du capital qui a été réellement cyclique plutôt que garanti lors des derniers cycles.
Comment nous répartissons réellement entre les deux
Nous utilisons Liverpool pour le revenu locatif net et des fondamentaux locatifs de type Cheshire, et Londres pour des opérations de capital plus stratégiques et à plus forte conviction, là où nous connaissons très bien le micro-marché concerné. Ce n'est pas une formule universelle. Elle reflète notre propre situation de capital et notre appétit pour le risque. Un investisseur qui privilégie le revenu mensuel plutôt que la taille du portefeuille pourrait se tourner bien davantage vers Liverpool et des villes régionales similaires ; un investisseur disposant d'un capital important et d'un horizon long pourrait raisonnablement pondérer davantage Londres, à condition que l'opération soit analysée sur des hypothèses réalistes de rendement et de financement plutôt que sur la poursuite indéfinie de la hausse historique.
Foire aux questions
Liverpool est-elle une bonne ville pour l'investissement buy-to-let ?
Pour les stratégies axées sur le revenu, en général oui : une forte demande locative d'étudiants et de professionnels, des prix d'entrée bas par rapport aux loyers et un programme actif de régénération soutiennent de bons rendements bruts dans des quartiers bien choisis. Comme pour toute ville, le choix du quartier à Liverpool compte plus que la moyenne de la ville.
Londres offre-t-elle toujours une bonne croissance du capital aux investisseurs ?
Historiquement oui, sur de longs horizons, mais la croissance a été plus cyclique et plus dépendante du lieu ces dernières années que l'ancienne idée « Londres monte toujours » ne le suggère. Accueillez toute projection de croissance précise avec un vrai scepticisme et analysez l'opération sur le rendement et le coût de financement d'aujourd'hui, pas sur un prix futur espéré.
Quelle ville a le stamp duty le plus bas ?
Les taux en pourcentage sont identiques à l'échelle nationale : ce qui diffère, c'est le montant en livres, car les prix d'achat plus élevés de Londres font basculer une plus grande part de la transaction dans des tranches de SDLT supérieures. Concrètement, acheter à Londres signifie une facture de stamp duty nettement plus lourde sur un bien comparable, pas une structure de taux différente.
Un investisseur débutant devrait-il choisir Liverpool ou Londres ?
Pour la plupart des investisseurs débutants au capital limité, un prix d'entrée plus bas et un revenu locatif net plus solide font des villes régionales comme Liverpool un endroit plus facile pour apprendre le métier de propriétaire bailleur sans qu'une seule erreur soit financièrement catastrophique. C'est une observation de point de départ, pas une règle. La bonne réponse dépend toujours de votre capital, de vos objectifs et de votre tolérance au risque.
Points clés à retenir
- Liverpool favorise le revenu locatif net : rendements plus élevés, coût d'entrée plus bas, analyse financière plus simple.
- Londres favorise historiquement la croissance du capital, pour un coût d'entrée nettement plus élevé et un rendement plus faible.
- La hausse des taux d'intérêt pénalise davantage les opérations londoniennes à faible rendement que les opérations régionales à rendement plus élevé lors d'un test d'ICR.
- Les taux de stamp duty en pourcentage sont les mêmes à l'échelle nationale. Les prix plus élevés de Londres signifient simplement une facture plus lourde en livres.
- La bonne ville dépend de votre capital, de vos objectifs et de votre tolérance au risque de concentration, pas de savoir laquelle est « meilleure ».
Cet article reflète notre propre expérience d'investissement sur les deux marchés et est fourni à titre d'information générale uniquement, pas comme conseil en investissement. Les conditions du marché immobilier évoluent, et la performance par quartier varie fortement dans les deux villes. Faites vos propres recherches locales avant d'engager des capitaux.
Calculez les chiffres sur l'un ou l'autre marché
Quelle que soit la ville que vous envisagez, la même discipline s'applique : modélisez un rendement réaliste, le coût de financement et une accessibilité testée en conditions de stress avant de vous engager. Notre calculateur de rendement locatif calcule le rendement brut, le rendement net, le rendement sur apport et un test d'ICR pour tout prix d'achat et tout loyer, et notre calculateur d'accessibilité BTL vérifie si une opération donnée respecte les critères des prêteurs aux taux actuels et à un taux plus élevé en conditions de stress. Le traitement fiscal ne change pas d'une ville à l'autre, mais il modifie dans tous les cas le rendement réel. Notre guide fiscal du propriétaire bailleur britannique couvre l'impôt sur le revenu, la Section 24, l'impôt sur les plus-values (CGT) et la question de la société Ltd, quel que soit le marché que vous choisissez.