Qu'est-ce que la stratégie BRRR ? Guide de l'investisseur britannique (2026)
Buy, Refurbish, Rent, Refinance, Repeat : la stratégie qui permet de recycler le capital dans l'opération suivante au lieu de trouver un nouvel apport à chaque fois. Comment elle fonctionne vraiment, et où elle échoue.

Réponse rapide : BRRR (Buy, Refurbish, Rent, Refinance, Repeat : acheter, rénover, louer, refinancer, recommencer) consiste à acheter un bien en dessous de sa valeur de marché, à lui donner de la valeur par des travaux, à le louer, puis à le refinancer sur la nouvelle valeur plus élevée afin de récupérer tout ou partie du capital initial et de le réutiliser pour l'achat suivant. La stratégie fonctionne bien lorsque vous achetez au bon prix et que l'évaluation du refinancement se confirme ; elle échoue lorsque l'une de ces deux hypothèses ne se vérifie pas.
Que signifie BRRR ?
BRRR signifie Buy, Refurbish, Rent, Refinance, Repeat. Chaque étape s'appuie directement sur la précédente. Précipiter l'achat ou les travaux ne coûte pas seulement à cette étape : cela plafonne aussi ce que le refinancement pourra réellement récupérer par la suite.
Étape 1 : acheter en dessous de la valeur de marché
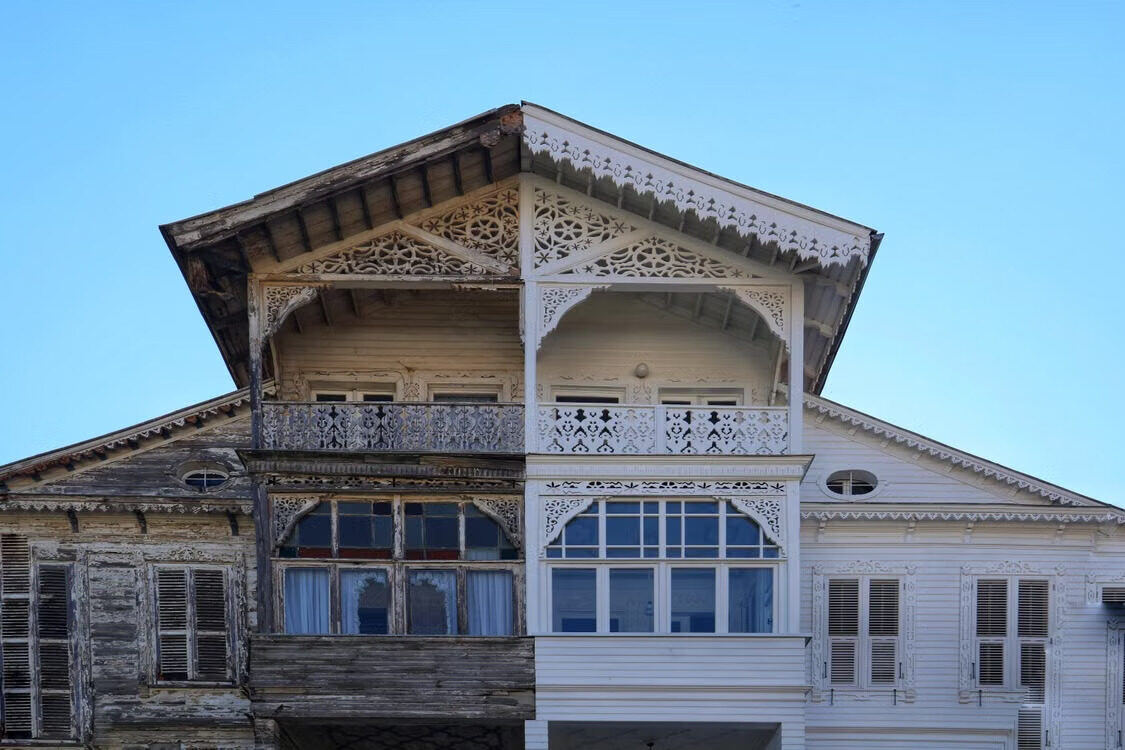
Tout projet BRRR réussi commence par un bon achat. L'objectif n'est pas de trouver un bien « bon marché », mais un bien avec un réel potentiel de plus-value une fois travaillé. Cibles courantes : logements vieillissants ou démodés, biens issus de successions (probate), achats aux enchères, locations mal présentées, biens à moderniser et logements dont l'agencement peut être amélioré ou auxquels on peut ajouter des chambres. Acheter sous la valeur de marché crée une marge de sécurité et augmente le capital que vous êtes susceptible de récupérer au refinancement.
Comment les biens BRRR sont-ils financés ?
Beaucoup de biens BRRR ne sont pas finançables par un prêt hypothécaire dans leur état de départ : les investisseurs financent donc généralement l'achat avec des fonds propres, un prêt relais (bridging loan) pour aller vite ou un financement spécialisé de rénovation. Le choix dépend de l'état du bien et de votre stratégie de sortie, pas seulement du taux. Sur certaines opérations, un purchase option agreement (promesse d'achat) peut aussi garantir le droit d'acheter à un prix fixe sans engager de capital au départ.
Étape 2 : rénover pour créer de la valeur
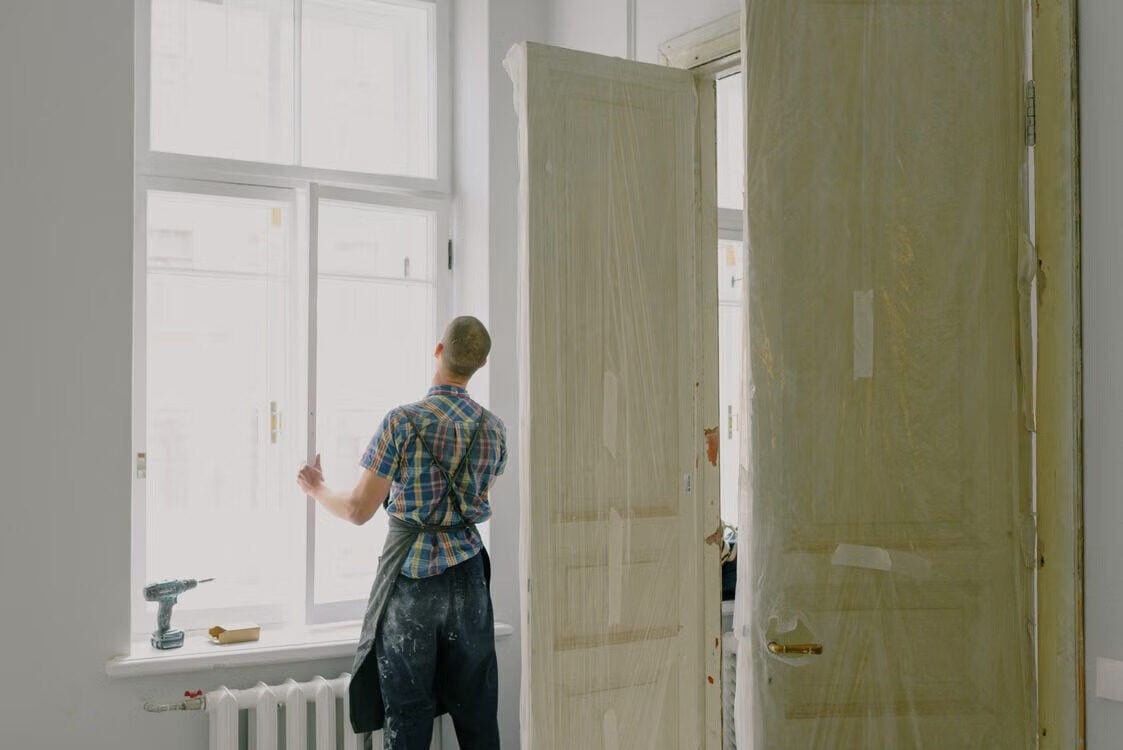
C'est ici que la valeur est réellement créée. Plutôt que de simplement décorer, les investisseurs BRRR performants visent des améliorations qui augmentent à la fois la valeur de marché et l'attrait locatif : cuisines et salles de bains neuves, réfection de l'électricité et de la plomberie, nouveaux systèmes de chauffage, meilleure note EPC, réaménagement des pièces, chambres supplémentaires, et aménagement de combles ou de garage lorsque l'opération se justifie vraiment. L'objectif n'est pas de dépenser le plus possible, mais de dépenser sur les améliorations qui rapportent le plus. Établissez un budget détaillé avec une réserve pour imprévus avant de commencer, et non en plein chantier.
Étape 3 : louer le bien
Une fois rénové, le bien est mis en location. Un loyer solide compte ici pour une raison qui dépasse le revenu mensuel : les prêteurs évaluent la capacité de remboursement au moment du refinancement sur la base de ce loyer. Avant de publier l'annonce, assurez-vous que le bien respecte toutes les exigences légales : un Gas Safety Certificate (certificat de sécurité gaz), un Electrical Installation Condition Report (EICR), la conformité EPC, des détecteurs de fumée et de monoxyde de carbone, et les vérifications du Right to Rent (droit de louer) le cas échéant. Un bien bien présenté dans un marché locatif dynamique obtient aussi généralement un loyer plus élevé et de meilleurs locataires, ce qui se répercute directement sur le refinancement.
Étape 4 : refinancer
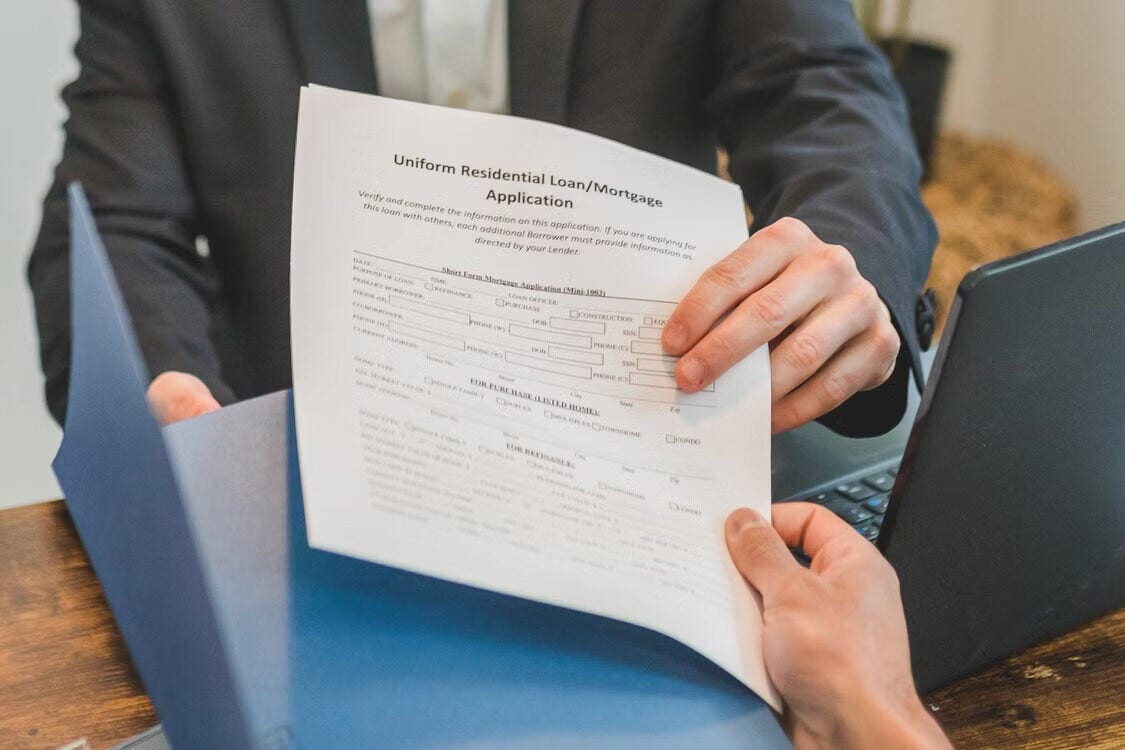
Une fois le bien amélioré et loué, la plupart des investisseurs refinancent avec un prêt buy-to-let classique à long terme, qui remplace le financement à court terme et libère une partie du capital immobilisé dans le projet. Les prêteurs diffèrent beaucoup quant à ceux qui financent réellement les opérations BRRR, et dans quelle mesure. Le montant récupéré dépend de l'évaluation du prêteur, du revenu locatif du bien, des plafonds de loan-to-value, des critères de capacité de remboursement et de la politique de souscription propre à chaque prêteur. De nombreux prêteurs buy-to-let vont jusqu'à 75 % de LTV, mais cela varie selon le prêteur et l'emprunteur. Plus vous avez créé de valeur réelle, plus vous êtes susceptible de recycler de capital, mais l'évaluation est l'avis de l'expert du prêteur, pas le vôtre.
Étape 5 : recommencer
Le capital libéré au refinancement devient l'apport de l'achat suivant. Au fil du temps, cela permet aux investisseurs de développer leur portefeuille plus vite qu'en achetant des buy-to-let classiques avec de nouvelles économies à chaque fois : la capacité de recycler le capital, plutôt que d'avoir besoin d'un nouvel apport complet à chaque opération, est ce qui rend le BRRR attractif pour les investisseurs qui construisent à un rythme soutenu.
Un exemple concret de BRRR
| Étape | Montant |
|---|---|
| Prix d'achat | £120,000 |
| Travaux & frais d'achat | £30,000 |
| Investissement total | £150,000 |
| Valeur après rénovation | £200,000 |
| Prêt à 75 % de LTV | £150,000 |
| Loyer mensuel | £1,100 |
Dans cet exemple, le refinancement couvre intégralement l'investissement initial, et l'investisseur détient un bien locatif de £200,000 tout en ayant récupéré son capital de départ. En pratique, chaque projet est différent : les évaluations des experts, les critères des prêteurs et le coût des travaux influencent tous le résultat final, et c'est rarement aussi net.
Les risques courants du BRRR
Dépassements de budget des travaux
Les travaux coûtent régulièrement plus cher que prévu. Prévoyez une vraie réserve pour imprévus et obtenez des devis détaillés avant d'acheter, et non après avoir déjà échangé les contrats.
Down valuations (sous-évaluations)
L'un des plus grands risques est que l'expert du prêteur évalue le bien en dessous de vos attentes. Dans ce cas, une plus grande part de votre propre argent reste dans l'opération que prévu. Acheter au bon prix dès le départ est la principale défense. On ne négocie pas une évaluation après coup.
Coûts du bridging finance
Le bridging finance est un outil réellement utile mais nettement plus cher qu'un prêt hypothécaire classique. Les retards de travaux ou de refinancement grignotent rapidement le profit sur une facilité qui facture des intérêts mensuels : c'est pourquoi une stratégie de sortie claire doit exister avant de débloquer le prêt relais, et non une fois qu'il court déjà.
Délais de refinancement
De nombreux prêteurs buy-to-let appliquent une durée minimale de détention avant d'accepter de refinancer sur la valeur de marché actuelle du bien plutôt que sur le prix que vous avez payé, couramment appelée « règle des 6 mois ». Les politiques varient d'un prêteur à l'autre : confirmez l'exigence réelle du prêteur de sortie auprès d'un courtier en crédit avant d'acheter, et non une fois les travaux terminés alors que vous avez besoin que la sortie fonctionne.
Pourquoi les investisseurs choisissent le BRRR
L'investissement buy-to-let traditionnel exige un nouvel apport à chaque achat, et la plupart des investisseurs finissent par manquer de capital facilement disponible de cette façon. Le BRRR est conçu pour résoudre ce problème en recyclant les fonds déjà investis : plutôt que de compter uniquement sur la hausse des prix de l'immobilier, vous créez activement de la valeur par la rénovation et utilisez le refinancement pour financer l'acquisition suivante. Pour les investisseurs disposant des compétences, de la planification et du financement adéquats, c'est un moyen réellement efficace de constituer un portefeuille plus important plus vite que ne le permettraient les seules économies.
Le BRRR convient-il aux débutants ?
Oui, mais il ne faut pas le précipiter. De nombreux investisseurs à succès commencent par des rénovations esthétiques simples avant de passer à des projets plus lourds. Un premier projet BRRR raisonnable a un budget de travaux réaliste, se situe dans un marché locatif local solide, s'appuie sur une équipe fiable d'artisans, repose sur des hypothèses financières prudentes et dispose d'une stratégie de refinancement claire, convenue avant l'achat. L'expérience devient de plus en plus précieuse à mesure que les projets se complexifient. Ce n'est pas une stratégie où la cinquième opération doit ressembler à la première.
Calculez votre opération BRRR avant d'acheter
Le succès d'un investissement BRRR se joue en grande partie avant la finalisation, et non après : estimer avec précision les coûts d'achat, les dépenses de travaux, le revenu locatif et la valeur au refinancement est le vrai travail. Notre Deal Analyser modélise les coûts d'achat, le stamp duty, le budget de travaux, le coût du prêt relais, le rendement locatif, le revenu locatif net, ainsi que le rendement sur apport et le capital restant dans l'opération après refinancement. Faites les calculs avant de faire une offre, et non après vous être déjà engagé.
Foire aux questions
Les débutants peuvent-ils utiliser la stratégie BRRR ?
Oui. De nombreux investisseurs commencent par de petits projets de rénovation avant de passer à des opérations de création de valeur plus importantes. L'essentiel est d'adapter la taille du projet à votre expérience et à vos ressources financières réelles, et non l'inverse.
Ai-je besoin de fonds propres pour démarrer en BRRR ?
Généralement oui. Même avec un bridging finance, vous avez en principe encore besoin de fonds pour l'apport, le stamp duty, les frais juridiques, les travaux que le financement ne couvre pas, les intérêts et une réserve pour imprévus.
La règle des 6 mois est-elle une obligation légale ?
Non. La « règle des 6 mois » dont parlent les investisseurs est généralement une politique de prêt, et non une règle juridique, et elle varie selon les prêteurs. Demandez conseil à un courtier avant de vous appuyer sur un calendrier de refinancement précis pour votre sortie.
L'argent libéré lors du refinancement est-il imposable ?
Emprunter de l'argent supplémentaire par refinancement n'est normalement pas considéré comme un revenu imposable, car vous augmentez votre dette au lieu de percevoir un revenu ou de vendre le bien. Le traitement fiscal dépend toutefois de la situation de chacun : demandez conseil à un professionnel plutôt que de le supposer.
Points clés à retenir
- Le profit se fait à l'achat, pas au moment du refinancement.
- Une rénovation réussie augmente à la fois la valeur locative et la valeur de marché, pas seulement l'attrait extérieur.
- Un refinancement n'est jamais garanti. Il dépend des critères du prêteur et de l'évaluation de l'expert.
- Prévoyez toujours un budget pour les retards, les imprévus et le risque d'évaluation avant d'acheter.
- Une analyse rigoureuse avant l'achat est le fondement de tout projet BRRR qui fonctionne réellement.
Ce guide est fourni à titre d'information générale uniquement et ne constitue pas un conseil financier, hypothécaire ou fiscal. Les critères de prêt, les méthodes d'évaluation et la valeur des biens varient selon les prêteurs et les situations individuelles.