Strategie di investimento immobiliare nel Regno Unito (2026): come scegliere tra BTL, HMO, BRRR, flip e affitti brevi
Nessuna strategia di investimento immobiliare va bene per tutti. Come si confrontano buy-to-let, HMO, BRRR, flip, affitti brevi e immobili commerciali su capitale, tempo, regolamentazione e imposte, e sei test per scegliere la tua.

Risposta rapida: La giusta strategia di investimento immobiliare dipende dal tuo capitale, dal tuo tempo, dalla tua posizione fiscale e da ciò che vuoi che il denaro faccia. Il buy-to-let a locazione singola conviene agli investitori che vogliono un reddito stabile con poco sforzo. Le HMO e gli affitti brevi producono più reddito ma richiedono molta più gestione e licenze. Il BRRR conviene agli investitori che vogliono riciclare capitale e sanno gestire una ristrutturazione. I flip convengono a chi cerca una somma unica e accetta l'imposta sull'attività commerciale e il rischio di tempistica di mercato. Prima di scegliere una strategia di investimento immobiliare, mettila alla prova su sei cose: capitale totale, tempo di gestione, prove locali, regolamentazione, propensione al finanziamento e opzioni di uscita.
La maggior parte dei consigli sugli investimenti immobiliari parte dalla strategia e risale all'investitore. "Le HMO rendono il 12%", "il BRRR ti permette di riprendere tutti i tuoi soldi", "Airbnb batte gli affitti lunghi". Ciascuna di queste affermazioni può essere vera per un investitore e rovinosa per un altro. Una strategia di investimento immobiliare deve adattarsi alla persona che la esegue: quanto contante ha, quanto tempo può dedicarle, come viene tassata e se ha bisogno di reddito ora o di crescita più avanti. Questa guida confronta le principali strategie di investimento immobiliare britanniche e offre un semplice quadro per scegliere tra di esse.
Conta anche il contesto di mercato. Secondo l'ONS, l'affitto privato medio britannico ha raggiunto £1,400 al mese nei 12 mesi fino ad agosto 2026, il 3,8% in più, mentre il prezzo medio delle abitazioni britanniche è stato di £273,000, solo l'1,4% in più. Ciò colloca il rendimento lordo medio nazionale intorno al 6%, con i canoni che salgono più in fretta dei prezzi. Londra è l'eccezione sui prezzi, in calo del 3,3% nell'anno. E la maggior parte dei proprietari è piccola: l'English Private Landlord Survey 2024 del governo ha rilevato che il 45% possiede un solo immobile in affitto e poco più della metà gestisce le proprie locazioni senza agente.
Come si confrontano le principali strategie di investimento immobiliare britanniche?
| Strategia | Capitale necessario | Tempo di gestione | Rendimento principale | Regolamentazione chiave |
|---|---|---|---|---|
| Buy-to-let a locazione singola | Anticipo (di solito 25%) più costi | Basso | Reddito e crescita a lungo termine | Renters' Rights Act, norme EPC, protezione del deposito |
| HMO | Maggiore: acquisto più allestimento secondo gli standard di licenza | Alto | Reddito più alto | Licenze HMO, urbanistica Article 4, dimensioni delle stanze |
| BRRR | Acquisto e ristrutturazione completi fino al rifinanziamento | Alto durante i lavori, poi basso | Capitale riciclato ed equity | Building regulations, regole dei sei mesi dei finanziatori |
| Flip | Acquisto e ristrutturazione completi fino alla vendita | Alto | Profitto unico | Imposta sul reddito da attività commerciale, building regulations |
| Affitto breve / alloggio con servizi | Acquisto più arredamento | Molto alto, o gestione a pagamento | Reddito lordo più alto, più volatile | Urbanistica (regola delle 90 notti a Londra), licenze locali |
| Rent-to-rent | Basso: deposito, arredamento, commissioni | Molto alto | Margine tra canone pagato e ricevuto | Consenso del proprietario, licenze HMO, redress |
| Commerciale e uso misto | Maggiore, con anticipi più grandi | Da basso a medio | Reddito con lease più lunghi | Diritto delle locazioni commerciali, imposta di bollo non residenziale |
Come si sceglie una strategia di investimento immobiliare? Sei test
1. Capitale totale, non solo l'anticipo
Somma tutto ciò di cui la strategia ha bisogno prima di produrre un rendimento: anticipo, imposta di bollo (compresa la maggiorazione del 5% sulle abitazioni aggiuntive), spese legali, survey, lavori, arredamento, licenze, commissioni di finanziamento, costi di detenzione e una contingenza. Un BRRR o un flip immobilizza l'intero costo di acquisto e ristrutturazione fino al rifinanziamento o alla vendita. Un buy-to-let immobilizza anticipo e costi per anni. Il nostro calcolatore dell'imposta di bollo e il Deal Analyser ti danno la cifra reale di capitale.
2. Tempo di gestione
Un appartamento a locazione singola con un buon inquilino può richiedere qualche ora all'anno. Una HMO con cinque inquilini, utenze condivise e condizioni di licenza è una piccola impresa. Un affitto breve è un'attività alberghiera con messaggi degli ospiti a mezzanotte. O lo fai tu stesso con onestà o includi una gestione professionale nel costo, e verifichi se i numeri funzionano ancora.
3. Prove locali
Ogni strategia vive o muore sulla domanda locale. Controlla i canoni ottenuti, non quelli di richiesta; i prezzi venduti, non gli annunci; e l'offerta concorrente. Il bollettino dell'ONS su affitti privati e prezzi delle abitazioni mostra le tendenze regionali, ma le prove a livello di strada contano di più. Il nostro confronto tra Liverpool e Londra per gli investitori mostra con quanta differenza la stessa strategia renda in due mercati.
4. Regolamentazione
La regolamentazione oggi condiziona ogni strategia. Il Renters' Rights Act ha messo fine agli sfratti con la section 21 dal 1° maggio 2026 e ha portato la maggior parte delle locazioni a termini periodici. Lo standard minimo di efficienza energetica sale all'EPC C entro il 1° ottobre 2030. Le HMO richiedono una licenza, e gli affitti brevi affrontano limiti urbanistici che trattiamo nella nostra guida al permesso urbanistico per gli affitti brevi. Il regime fiscale dei furnished holiday lettings è stato abolito da aprile 2025, eliminando i vantaggi fiscali che gli affitti brevi avevano un tempo rispetto agli affitti lunghi.
5. Imposte e struttura di proprietà
I proprietari persone fisiche non possono dedurre per intero gli interessi del mutuo ai sensi della Section 24, e le aliquote dell'imposta sul reddito da proprietà salgono al 22%, 42% e 47% (24%, 44% e 49% secondo il piano del Budget 2026, in attesa del Finance Bill 2026-27) da aprile 2027. Le società a responsabilità limitata mantengono il pieno sgravio degli interessi ma pagano la Corporation Tax e ulteriori imposte all'estrazione degli utili. Il flipping è di solito tassato come reddito da attività commerciale anziché come plusvalenza. La strategia migliore su un foglio di calcolo ante imposte può essere la peggiore dopo le imposte. Confronta le strutture con il nostro calcolatore società a responsabilità limitata contro persona fisica.
6. Propensione al finanziamento e opzioni di uscita
I finanziatori trattano ogni strategia in modo diverso. Il buy-to-let a locazione singola ha la maggiore scelta di mutui. HMO e affitti brevi richiedono finanziatori specializzati. BRRR e flip si affidano al finanziamento ponte e a un'uscita pulita. Una solida strategia di investimento immobiliare ha più di un'uscita: se il rifinanziamento viene valutato al ribasso, puoi vendere? Se la vendita si blocca, puoi affittare? Se puoi uscire in un solo modo, la strategia è fragile.
Quale strategia di investimento immobiliare si adatta a quale investitore?
Poco tempo, si desidera un reddito stabile
Buy-to-let a locazione singola in una zona con solida domanda di inquilini, idealmente con gestione professionale. Accetta rendimenti più bassi in cambio di meno problemi. La nostra guida a cosa si considera un buon rendimento da locazione fissa aspettative realistiche, e il calcolatore del rendimento da locazione mette alla prova qualsiasi annuncio.
Capitale da riciclare, in grado di gestire lavori
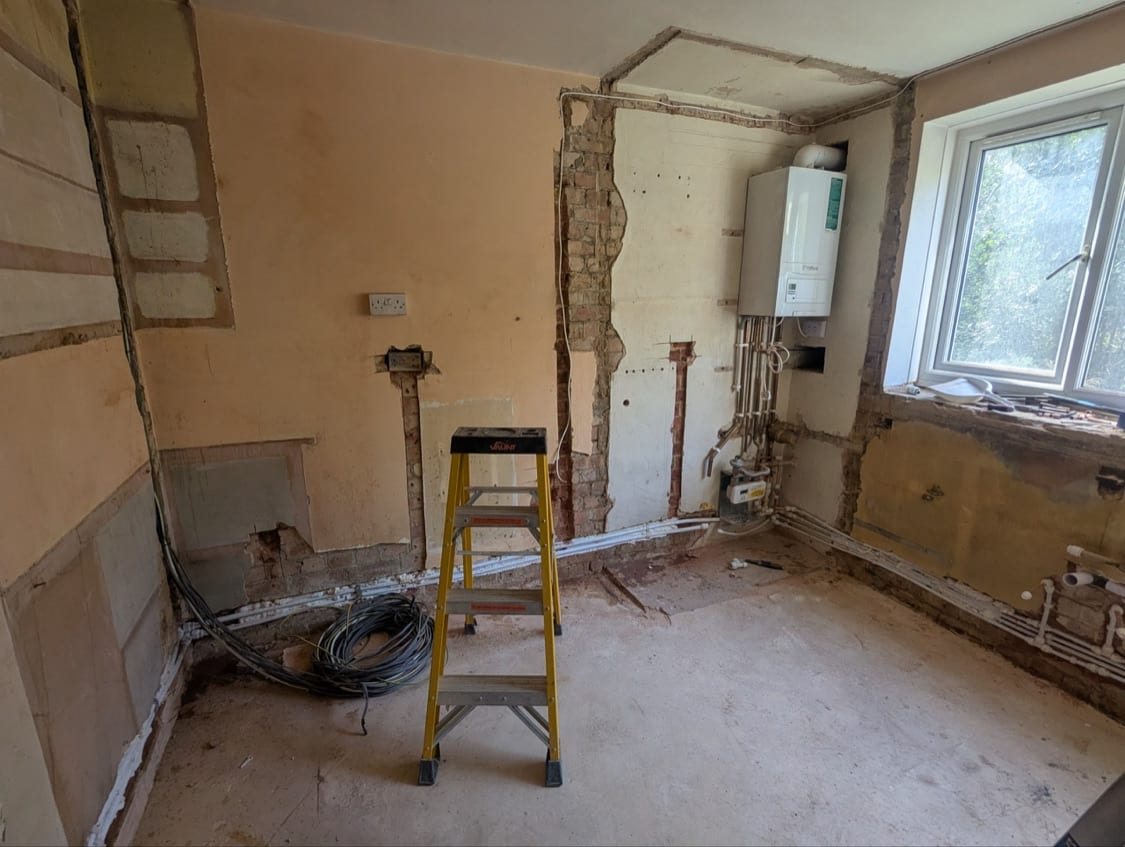
BRRR: comprare sotto il valore per le condizioni, ristrutturare, rifinanziare con un mutuo buy-to-let e riprendere tanto capitale quanto consente la nuova valutazione. È la nostra strategia centrale, e il nostro progetto di Innes Gardens la mostra in pratica, settimana dopo settimana.
Si desidera una somma unica, a proprio agio con il rischio di mercato
Flip. Il profitto arriva in una volta sola ma è esposto al mercato delle vendite nel momento in cui finisci, ed è di solito tassato come reddito. Mantieni i tempi brevi e i margini ampi.
Si desidera un reddito più alto, disposti a gestire un'attività
HMO o affitti brevi, con licenze, urbanistica e costi di gestione pienamente valutati. Il nostro calcolatore del rendimento HMO e il calcolatore Airbnb includono i costi che i rendimenti di intestazione omettono.
Capitale maggiore, preferenza per lease più lunghi
Immobili commerciali o a uso misto, dove gli inquilini spesso firmano lease più lunghi e si fanno carico delle riparazioni. Le vacanze possono essere più lunghe e i finanziatori chiedono anticipi più grandi. Alcuni edifici commerciali hanno anche un potenziale residenziale, che trattiamo nella nostra guida alla conversione da commerciale a residenziale.
Quali sono gli errori comuni nello scegliere una strategia?
- Scegliere solo in base al rendimento lordo. Un rendimento lordo HMO del 12% può essere un ritorno netto inferiore a un affitto singolo del 6% una volta pagati gestione, utenze, vacanze e licenze.
- Ignorare il proprio tempo. Le ore non pagate sono comunque un costo. Se pagheresti qualcun altro per farlo, contale.
- Seguire le regole dell'anno scorso. Le norme fiscali, di locazione ed energetiche sono cambiate di recente. Controlla che la strategia funzioni ancora con le regole attuali, non con quelle di un vecchio corso o libro.
- Una sola uscita. Pianifica l'alternativa prima di comprare.
Domande frequenti
Qual è la migliore strategia di investimento immobiliare per i principianti?
Per la maggior parte dei principianti, un buy-to-let a locazione singola in una zona che conoscono, acquistato con un anticipo sensato e un canone realistico. Ha la maggiore scelta di mutui, la gestione più semplice e il minor numero di requisiti di licenza. Le strategie di creazione di valore sono più facili una volta fatto un acquisto lineare.
Quale strategia immobiliare dà il rendimento più alto?
Sulla carta, HMO, affitti brevi e BRRR di solito mostrano i rendimenti più alti sul capitale. In pratica comportano anche il maggior rischio di gestione, regolatorio e di esecuzione. Confronta i rendimenti netti dopo tutti i costi, le imposte e il tuo tempo.
Di quanto denaro ho bisogno per iniziare a investire in immobili?
Per un buy-to-let, tipicamente un anticipo del 25% più imposta di bollo, commissioni e un margine. Per BRRR o flip, ti serve abbastanza per finanziare l'acquisto e i lavori fino al rifinanziamento o alla vendita, anche con finanziamento ponte. Il rent-to-rent richiede il minor capitale ma il maggior tempo e la maggiore cura legale.
Posso combinare le strategie?
Sì. Molti portafogli mescolano un nucleo stabile di locazioni singole con progetti occasionali di creazione di valore. Assicurati solo che ogni operazione sia giudicata sui propri numeri e che le esigenze di capitale di una strategia non mettano a rischio un'altra.
Il buy-to-let vale ancora la pena nel 2026?
Può valerla, ma i margini sono più sottili di un decennio fa. I rendimenti lordi medi nazionali si aggirano intorno al 6%, i canoni salgono più in fretta dei prezzi e ad aprile 2027 arrivano aliquote più alte dell'imposta sul reddito da proprietà. Il buy-to-let funziona meglio dove il canone copre comodamente un mutuo sottoposto a stress e si investe a lungo termine, non per un reddito netto da locazione rapido.
Dovrei comprare un immobile tramite una società a responsabilità limitata?
Dipende dalla tua fascia fiscale, da quanti immobili pianifichi di detenere e dal fatto che tu abbia bisogno del reddito a titolo personale. Solo il 6% dei proprietari opera tramite una società, secondo l'English Private Landlord Survey 2024, ma la quota sta crescendo perché le società mantengono il pieno sgravio sugli interessi del mutuo. Modella entrambe le vie prima di comprare, perché spostare più tardi un immobile in una società fa scattare imposta di bollo e imposta sulle plusvalenze.
Dovrei gestire io stesso il mio immobile in affitto o usare un agente?
Poco più della metà dei proprietari si autogestisce. Funziona per un affitto singolo vicino a dove vivi. Per HMO, affitti brevi o un immobile lontano, la gestione professionale di solito si ripaga con affitti più rapidi, meno vacanze e una conformità normativa che non devi monitorare tu stesso.
Punti chiave
- Nessuna strategia di investimento immobiliare è la migliore per tutti. Quella giusta si adatta al tuo capitale, al tuo tempo, alla tua posizione fiscale e ai tuoi obiettivi.
- Metti alla prova qualsiasi strategia su capitale totale, tempo di gestione, prove locali, regolamentazione, struttura fiscale e opzioni di finanziamento e uscita.
- I cambiamenti recenti (il Renters' Rights Act, EPC C entro il 2030, la fine del regime fiscale FHL e la più alta imposta sul reddito da proprietà dal 2027) incidono su ogni strategia.
- Confronta i rendimenti netti dopo costi, imposte e il tuo tempo, non i rendimenti lordi.
- Abbi sempre più di un'uscita prima di comprare.
Questo articolo è un'informazione generale, non consulenza finanziaria o fiscale. La strategia giusta dipende dalle tue circostanze personali. Parla con un consulente finanziario, un broker ipotecario e un commercialista qualificati prima di investire.