Liverpool contro Londra: dove i numeri funzionano meglio per gli investitori immobiliari
Operiamo in entrambe le città. Ecco un confronto onesto di rendimenti, crescita del capitale e realtà operative a Liverpool rispetto a Londra.

Risposta rapida: Nessuna delle due città è universalmente "migliore". Si adattano a strategie diverse. Liverpool offre tipicamente rendimenti lordi da locazione più alti (circa 5-7% nelle zone solide) a un prezzo di ingresso molto più basso, favorendo il reddito netto da locazione e un riciclo più rapido del capitale. Londra offre tipicamente rendimenti più bassi (circa 3-5%) ma storicamente ha mostrato una crescita del capitale a lungo termine più forte, a un costo di ingresso sensibilmente più alto e con un conto di imposta di bollo più alto in sterline. La città giusta dipende dal fatto che tu stia ottimizzando il reddito mensile o la crescita del capitale a lungo termine, e dal capitale da cui parti.
Perché confrontare Liverpool e Londra?
Siamo attivi in entrambe le città, e la domanda su quale sia "migliore" ci arriva di continuo da investitori che valutano dove impiegare il capitale. Così formulata è la domanda sbagliata. Liverpool e Londra non competono per lo stesso obiettivo dell'investitore. Risolvono problemi diversi, e il confronto utile è quale problema hai davvero.
Rendimento contro crescita del capitale
La differenza strutturale più chiara tra i due mercati è da dove proviene il rendimento.
| Liverpool | Londra | |
|---|---|---|
| Rendimento lordo tipico | 5-7% nelle zone di locazione solide | 3-5% nella maggior parte delle zone |
| Crescita storica del capitale | Più costante, più moderata | Storicamente più forte nel lungo periodo, anche se ciclica |
| Prezzo di ingresso tipico di un trilocale | Circa £200,000 per un buon immobile | Circa £500,000+ per qualcosa di comparabile |
| Fattore trainante della domanda degli inquilini | Rigenerazione, studenti, professionisti in trasferimento | Domanda internazionale, offerta limitata, collegamenti di trasporto |
| Carattere del mercato | Più lineare, più prevedibile | Più complesso, più dipendente dal micro-mercato |
Liverpool produce costantemente un reddito netto da locazione più alto perché i canoni sono alti rispetto al prezzo di acquisto. Il richiamo di Londra è storicamente stato la crescita del capitale, spinta da un'offerta di suolo limitata, da capitali internazionali e dalla sua posizione di città globale, anche se quella crescita è stata più ciclica e meno garantita negli ultimi anni di quanto suggerisca l'ipotesi "Londra sale sempre". Nessuno dei due schemi è fisso per sempre, ma ha tenuto in modo abbastanza affidabile, e per abbastanza tempo, da condizionare il modo in cui allochiamo il capitale tra le due.
Costo di ingresso e cosa significa davvero per il rischio
La differenza di prezzo tra le due città cambia più della sostenibilità economica. Cambia il profilo di rischio di ogni operazione.
Un acquisto da £200,000 a Liverpool e uno da £500,000+ a Londra hanno conseguenze molto diverse se una ristrutturazione sfora, una valutazione risulta più bassa del previsto o un periodo di vacanza dura più a lungo del pianificato. L'esposizione assoluta di capitale per progetto è più bassa a Liverpool, il che significa che più operazioni possono procedere in parallelo con la stessa base di capitale, e un singolo progetto sottoperformante danneggia proporzionalmente meno il portafoglio. È un vantaggio genuino per gli investitori che costruiscono un numero maggiore di posizioni più piccole anziché concentrare il capitale in poche posizioni più grandi.
Prezzi di acquisto più alti a Londra significano anche un conto di imposta di bollo sensibilmente più grande in termini assoluti, ancor prima che venga applicata qualsiasi maggiorazione per immobile aggiuntivo. Vedi la nostra guida all'imposta di bollo per come scala esattamente. In un'operazione con leva, un prezzo di ingresso più basso significa anche un anticipo più piccolo in termini assoluti, che è spesso il vincolo più stringente per gli investitori che riciclano capitale tra progetti, più del rendimento stesso.
Come i tassi in aumento influiscono in modo diverso su ciascun mercato
Il test di stress di sostenibilità del mutuo (l'interest coverage ratio, o ICR, applicato dai finanziatori) è direttamente una funzione del rapporto canone/prezzo, che è esattamente dove i due mercati divergono di più. Un immobile di Liverpool che rende il 6% supera un test di stress ICR molto più comodamente di un immobile londinese che rende il 3,5% allo stesso prezzo di acquisto rispetto al canone, perché c'è semplicemente più reddito da locazione rispetto al mutuo con cui lavorare. In un ambiente di tassi più alti, non è un dettaglio marginale. È spesso la differenza tra un'operazione ipotecabile a un loan-to-value sensato e una che non lo è, indipendentemente dalla qualità intrinseca dell'immobile. Gli investitori che valutano opportunità londinesi in particolare dovrebbero sottoporre a stress il finanziamento a un tasso sensibilmente superiore a quello odierno, non solo al tasso effettivo di oggi.
Dinamiche di mercato: cosa guida davvero la domanda
Liverpool
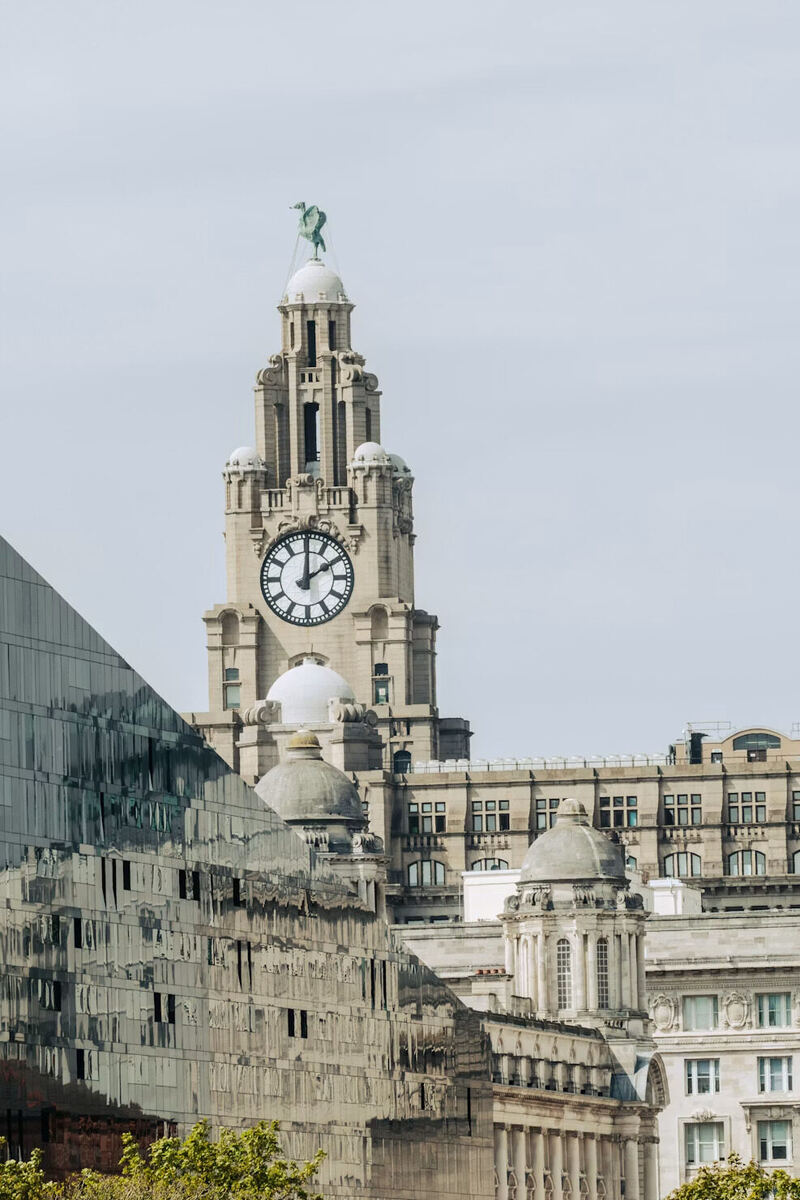
Due grandi università in crescita ancorano la domanda di locazione di Liverpool, insieme a un continuo programma di rigenerazione in diversi quartieri e a un costo della vita ben inferiore a quello di Londra. I professionisti che si trasferiscono da città più care notano rapidamente quel divario. L'istruttoria qui è genuinamente più semplice: meno oscillazioni di micro-mercato, valori più stabili, costi di gestione più prevedibili. Non è però un'opportunità uniforme. Le aree di rigenerazione richiedono comunque una vera due diligence su finanziamenti e ritmo anziché sulla promessa di essi, e alcune sacche di nuova costruzione hanno visto una sovrabbondanza di offerta sufficiente ad ammorbidire i canoni e rallentare la crescita rispetto alle strade consolidate.
Londra
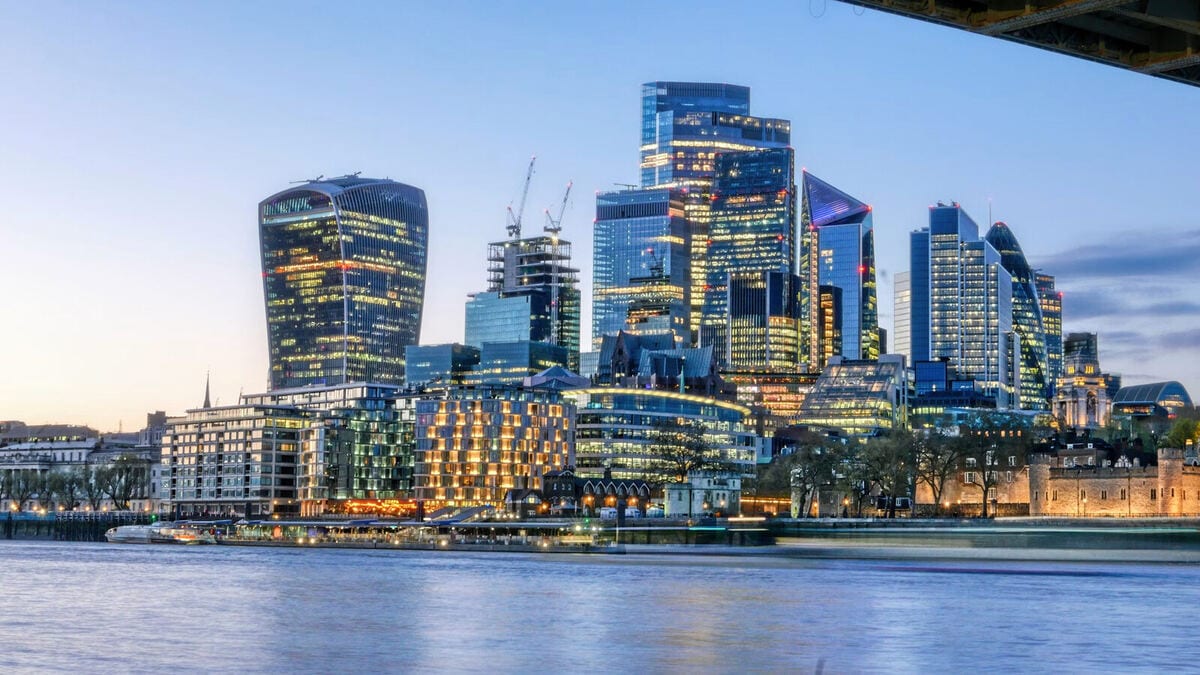
La domanda di Londra deriva dalla sua posizione di città globale: inquilini internazionali, locazioni aziendali, un'offerta abitativa che non riesce a tenere il passo con una popolazione molto ampia e collegamenti di trasporto che poche altre città britanniche possono eguagliare. Quella domanda è reale. Leggere il mercato è la parte difficile. La performance oscilla enormemente tra codici postali adiacenti, figuriamoci tra borough, quindi un unico titolo "rendimento di Londra" può nascondere esiti molto diversi a seconda dello specifico micro-mercato. La conoscenza locale granulare conta qui molto più di quanto potranno mai le medie a livello cittadino.
Rischi specifici di ciascuna città
- Liverpool: sovrabbondanza selettiva di offerta in alcuni sviluppi di nuova costruzione; tempi di rigenerazione più lenti di quanto pubblicizzato; e un tetto ai canoni ottenibili in alcune zone che limita quanto una ristrutturazione possa davvero spostare i numeri.
- Londra: un'esposizione assoluta di capitale per operazione molto più alta; rendimenti che possono lasciare poco margine una volta considerati costi di finanziamento e vacanze, specialmente a tassi di interesse più alti; e una storia di crescita del capitale che è stata genuinamente ciclica anziché garantita nei cicli recenti.
Come allochiamo davvero tra le due
Usiamo Liverpool per il reddito netto da locazione e per fondamentali di locazione in stile Cheshire, e Londra per mosse di capitale strategiche e ad alta convinzione dove abbiamo una forte conoscenza locale dello specifico micro-mercato. Non è una formula universale. Riflette la nostra posizione di capitale e la nostra propensione al rischio. Un investitore che privilegia il reddito mensile rispetto alle dimensioni del portafoglio potrebbe appoggiarsi molto di più su Liverpool e su città regionali simili; un investitore con capitale sostanziale e un orizzonte lungo potrebbe ragionevolmente pesare di più su Londra, purché l'operazione sia istruita su ipotesi realistiche di rendimento e finanziamento e non sul presupposto che l'apprezzamento storico continui all'infinito.
Domande frequenti
Liverpool è una buona città per investire in buy-to-let?
Per le strategie orientate al reddito, in genere sì: una forte domanda di inquilini da parte di studenti e professionisti, prezzi di ingresso bassi rispetto al canone e un attivo programma di rigenerazione sostengono solidi rendimenti lordi in zone ben scelte. Come per qualsiasi città, la scelta della zona all'interno di Liverpool conta più della media a livello cittadino.
Londra offre ancora una buona crescita del capitale agli investitori?
Storicamente sì, su orizzonti lunghi, ma la crescita è stata più ciclica e specifica per zona negli ultimi anni di quanto suggerisca la vecchia ipotesi "Londra sale sempre". Tratta con vero scetticismo qualsiasi proiezione di crescita specifica e istruisci l'operazione sul rendimento e sul costo di finanziamento di oggi, non su un prezzo futuro sperato.
Quale città ha un'imposta di bollo più bassa?
Le aliquote percentuali sono identiche a livello nazionale: ciò che differisce è l'importo in sterline, perché i prezzi di acquisto più alti di Londra spingono una parte maggiore della transazione nelle fasce SDLT più alte. In termini pratici, comprare a Londra significa un conto di imposta di bollo sensibilmente più grande su un immobile comparabile, non una struttura di aliquote diversa.
Un investitore alla prima esperienza dovrebbe scegliere Liverpool o Londra?
Per la maggior parte degli investitori alla prima esperienza con capitale limitato, un prezzo di ingresso più basso e un reddito netto da locazione più alto rendono le città regionali come Liverpool un posto più facile per imparare la meccanica dell'essere proprietario senza che un singolo errore sia finanziariamente catastrofico. È un'osservazione di partenza, non una regola. La risposta giusta dipende comunque dal tuo capitale, dai tuoi obiettivi e dalla tua tolleranza al rischio specifici.
Punti chiave
- Liverpool favorisce il reddito netto da locazione: rendimenti più alti, costo di ingresso più basso, istruttoria più lineare.
- Londra storicamente favorisce la crescita del capitale, a un costo di ingresso sensibilmente più alto e con un rendimento più basso.
- Tassi di interesse più alti schiacciano le operazioni londinesi a basso rendimento più duramente di quelle regionali a rendimento più alto in un test di stress ICR.
- Le aliquote percentuali dell'imposta di bollo sono le stesse a livello nazionale. I prezzi più alti di Londra significano solo un conto più grande in sterline.
- La città giusta dipende dal tuo capitale, dai tuoi obiettivi e dalla tua tolleranza al rischio di concentrazione, non da quale sia "migliore".
Questo articolo riflette la nostra esperienza di investimento in entrambi i mercati ed è solo a scopo informativo generale, non consulenza di investimento. Le condizioni del mercato immobiliare cambiano e la performance a livello di zona all'interno di entrambe le città varia sensibilmente. Fai la tua ricerca locale prima di impegnare capitale.
Fai i numeri su uno dei due mercati
Qualunque città tu stia valutando, si applica la stessa disciplina: modella rendimento realistico, costo di finanziamento e sostenibilità sottoposta a stress prima di impegnarti. Il nostro calcolatore del rendimento da locazione calcola rendimento lordo, rendimento netto, rendimento sul denaro investito e un test di stress ICR per qualsiasi prezzo di acquisto e canone, e il nostro calcolatore di sostenibilità BTL verifica se una specifica operazione supera i criteri dei finanziatori ai tassi di oggi e a un tasso di stress più alto. Il trattamento fiscale non cambia da città a città, ma cambia comunque il rendimento reale. La nostra guida fiscale per i proprietari del Regno Unito tratta imposta sul reddito, Section 24, CGT e la questione della società a responsabilità limitata per il mercato in cui approderai.