Cos'è la strategia BRRR? Guida per investitori nel Regno Unito (2026)
Buy, Refurbish, Rent, Refinance, Repeat: come funziona ogni fase della strategia BRRR, un esempio pratico, i rischi principali e come analizzare un'operazione prima di comprare.

Risposta rapida: BRRR (Buy, Refurbish, Rent, Refinance, Repeat: acquistare, ristrutturare, affittare, rifinanziare, ripetere) significa comprare un immobile sotto il valore di mercato, aggiungere valore con la ristrutturazione, affittarlo, poi rifinanziarlo alla nuova valutazione più alta per recuperare in tutto o in parte il capitale iniziale e riutilizzarlo per l'acquisto successivo. Funziona bene quando compri al prezzo giusto e la valutazione di rifinanziamento regge; si rompe quando una delle due ipotesi viene meno.
Cosa significa BRRR?
BRRR sta per Buy, Refurbish, Rent, Refinance, Repeat. Ogni fase si basa direttamente su quella precedente. Affrettare l'acquisto o la ristrutturazione non costa solo in quel passaggio, ma limita ciò che il rifinanziamento potrà effettivamente recuperare in seguito.
Fase 1: acquistare sotto il valore di mercato
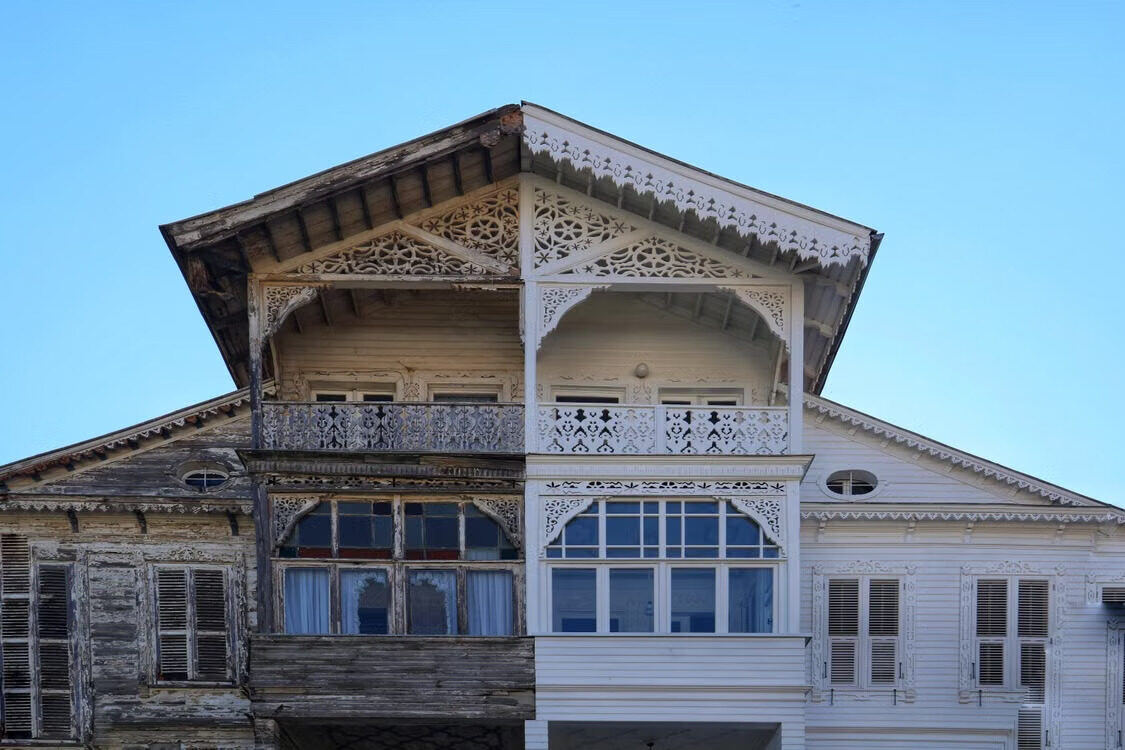
Ogni progetto BRRR di successo inizia con un buon acquisto. L'obiettivo non è trovare un immobile "economico". È trovarne uno con un reale potenziale di aumento di valore una volta lavorato. Obiettivi comuni: case datate o trascurate, immobili in successione (probate), acquisti all'asta, affitti presentati male, immobili da modernizzare e case con margine per migliorare la distribuzione o aggiungere camere. Comprare sotto il valore di mercato crea un margine di sicurezza e aumenta la quantità di capitale che probabilmente recupererai al rifinanziamento.
Come vengono finanziati gli immobili BRRR?
Molti immobili BRRR non sono finanziabili con un mutuo nelle condizioni di partenza, quindi gli investitori finanziano di solito l'acquisto interamente con fondi propri, un bridging loan per muoversi in fretta o un finanziamento specializzato per ristrutturazioni. Quale si adatti dipende dalle condizioni dell'immobile e dalla tua strategia di uscita, non solo dal tasso. In alcune operazioni, un purchase option agreement può anche assicurare il diritto di acquistare a un prezzo fisso senza impegnare capitale in anticipo.
Fase 2: ristrutturare per aggiungere valore
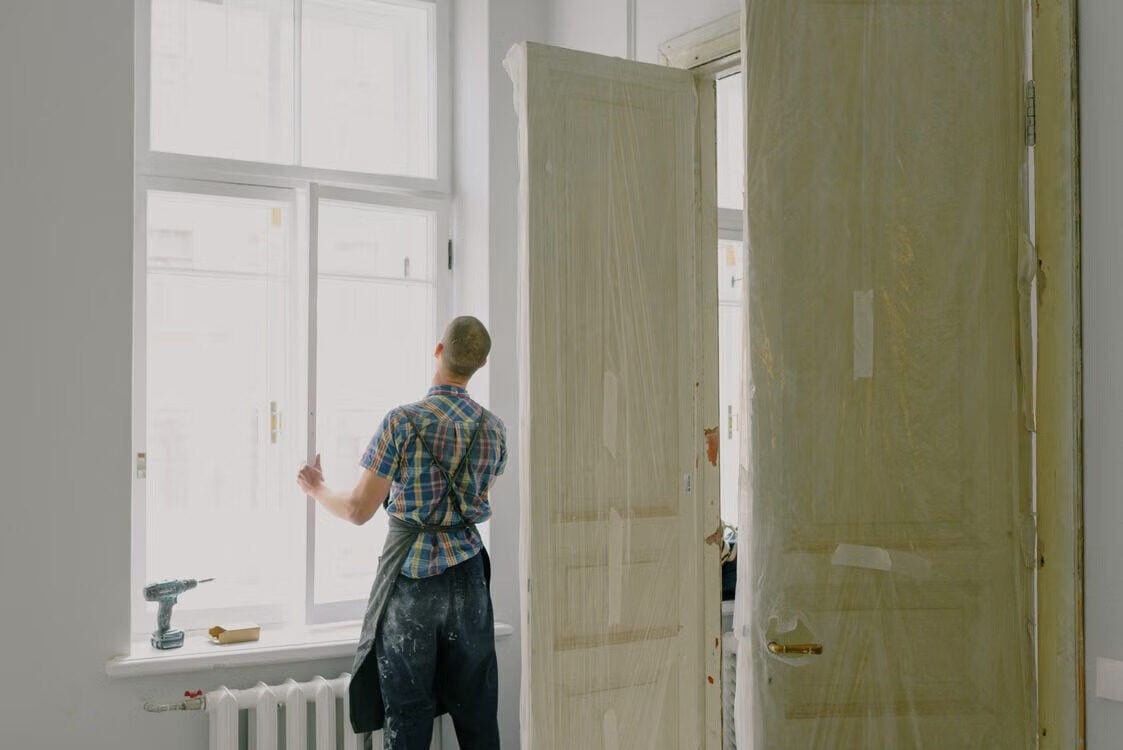
È qui che il valore viene davvero creato. Anziché limitarsi a decorare, gli investitori BRRR di successo puntano su miglioramenti che aumentano sia il valore di mercato sia l'attrattiva per l'affitto: cucine e bagni nuovi, rifacimento di impianti elettrici e idraulici, nuovi sistemi di riscaldamento, migliori classi EPC, distribuzioni ridisegnate, camere aggiuntive e conversioni di sottotetto o garage dove davvero tornano i conti. L'obiettivo non è spendere il più possibile. È spendere nei miglioramenti che rendono di più. Prepara un budget dettagliato con una riserva per i costi imprevisti prima di iniziare, non quando sei già a metà progetto.
Fase 3: affittare l'immobile
Una volta ristrutturato, l'immobile viene affittato. Un forte reddito da locazione conta qui per un motivo che va oltre il reddito mensile: in fase di rifinanziamento i finanziatori valutano la sostenibilità in base a quell'affitto. Prima di pubblicare l'annuncio, assicurati che l'immobile rispetti tutti i requisiti di legge: un certificato di sicurezza del gas, un Electrical Installation Condition Report (EICR), la conformità EPC, rilevatori di fumo e monossido di carbonio e, dove applicabili, i controlli Right to Rent. Un immobile ben presentato in un mercato degli affitti solido tende inoltre a ottenere un canone più alto e inquilini di qualità migliore, il che si riflette direttamente sul rifinanziamento.
Fase 4: rifinanziare
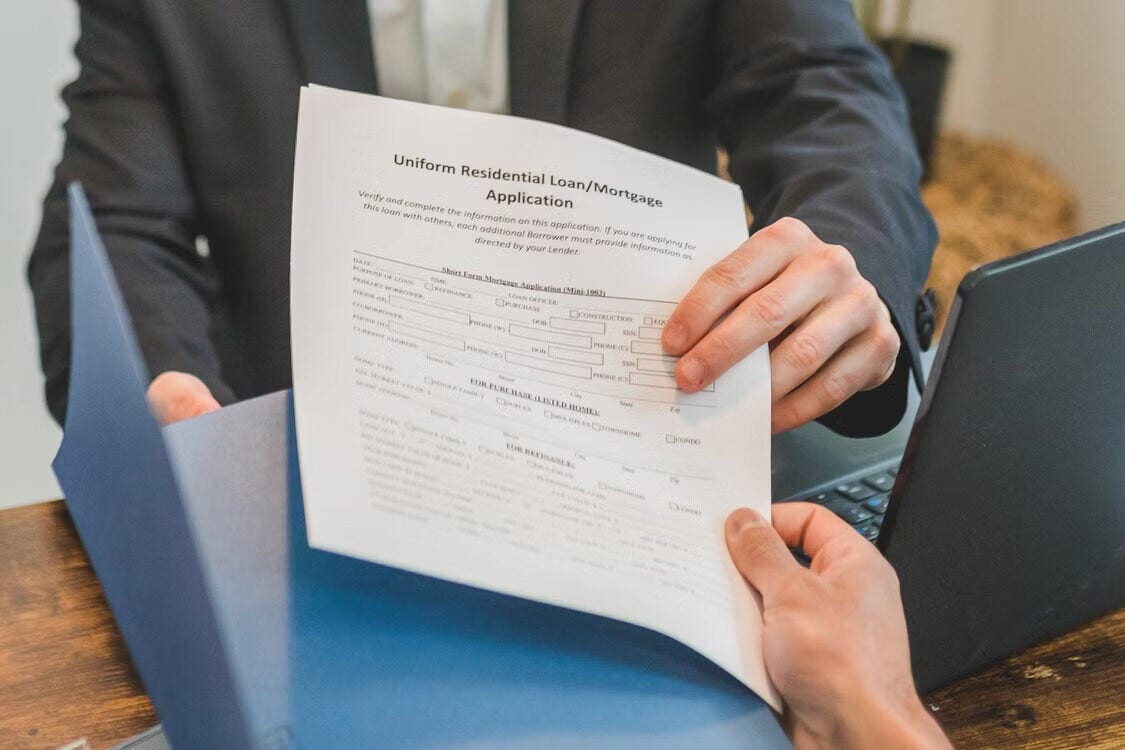
Una volta migliorato e affittato l'immobile, la maggior parte degli investitori rifinanzia con un normale mutuo buy-to-let a lungo termine, sostituendo il finanziamento a breve e liberando parte del capitale immobilizzato nel progetto. I finanziatori differiscono molto su quali finanziano davvero le operazioni BRRR e in che misura. Quanto torna indietro dipende dalla valutazione del finanziatore, dal reddito da locazione dell'immobile, dai limiti di loan-to-value, dai criteri di sostenibilità e dalla politica di sottoscrizione del singolo finanziatore. Molti finanziatori buy-to-let arrivano fino al 75% di LTV, anche se varia in base al finanziatore e al mutuatario. Più valore reale hai aggiunto, più capitale probabilmente riciclerai, ma la valutazione è l'opinione del perito del finanziatore, non la tua.
Fase 5: ripetere
Il capitale liberato al rifinanziamento diventa il deposito per l'acquisto successivo. Nel tempo, questo permette agli investitori di far crescere un portafoglio più in fretta rispetto ad acquistare ogni volta buy-to-let tradizionali con nuovi risparmi: la capacità di riciclare il capitale, anziché avere bisogno di un nuovo deposito completo a ogni operazione, è ciò che rende il BRRR attraente per gli investitori che costruiscono a ritmo sostenuto.
Un esempio pratico di BRRR
| Fase | Importo |
|---|---|
| Prezzo di acquisto | £120.000 |
| Ristrutturazione e costi di acquisto | £30.000 |
| Investimento totale | £150.000 |
| Valore dopo la ristrutturazione | £200.000 |
| Mutuo al 75% di LTV | £150.000 |
| Affitto mensile | £1.100 |
In questo esempio, il rifinanziamento copre per intero l'investimento iniziale, lasciando all'investitore un immobile in affitto da £200.000 dopo aver recuperato il capitale iniziale. Nella pratica ogni progetto è diverso: le valutazioni dei periti, i criteri dei finanziatori e il costo della ristrutturazione spostano tutti il risultato finale, e raramente è così lineare.
Rischi comuni del BRRR
Sforamento dei costi di ristrutturazione
I lavori edili costano di norma più del previsto. Prevedi una riserva reale e ottieni preventivi dettagliati prima di acquistare, non dopo aver già scambiato i contratti.
Down valuation
Uno dei rischi maggiori è che il perito del finanziatore valuti l'immobile meno di quanto ti aspettavi. In tal caso, più denaro tuo resta nell'operazione di quanto pianificato. Comprare al prezzo giusto fin dall'inizio è la principale difesa. Una valutazione non si può negoziare a posteriori.
Costi del bridging finance
Il bridging finance è uno strumento davvero utile ma sensibilmente più costoso di un normale mutuo. I ritardi nella ristrutturazione o nel rifinanziamento erodono rapidamente il profitto su una linea che addebita interessi mensili, ed è per questo che una strategia di uscita chiara deve esistere prima di attingere al bridging, non quando è già in corso.
Tempistiche del rifinanziamento
Molti finanziatori buy-to-let applicano un periodo minimo di proprietà prima di rifinanziare sul valore di mercato attuale dell'immobile anziché sul prezzo che hai pagato, comunemente chiamato "regola dei 6 mesi". Le politiche variano tra i finanziatori, quindi conferma con un broker di mutui il requisito di seasoning effettivo del finanziatore di uscita prima di acquistare, non quando la ristrutturazione è finita e ti serve che l'uscita funzioni.
Perché gli investitori scelgono il BRRR
L'investimento buy-to-let tradizionale richiede un nuovo deposito a ogni acquisto, e la maggior parte degli investitori finisce così per esaurire il capitale facilmente disponibile. Il BRRR è pensato per risolvere questo problema riciclando i fondi già investiti: anziché affidarti solo alla crescita dei prezzi delle case, crei attivamente valore con la ristrutturazione e usi il rifinanziamento per finanziare l'acquisizione successiva. Per gli investitori con le competenze, la pianificazione e il finanziamento giusti, è un modo davvero efficace di costruire un portafoglio più grande, più in fretta di quanto permetterebbero i soli risparmi.
Il BRRR è adatto ai principianti?
Sì, ma non va affrettato. Molti investitori di successo iniziano con semplici ristrutturazioni estetiche prima di passare a progetti di ristrutturazione più grandi. Un primo progetto BRRR sensato ha un budget di ristrutturazione realistico, si trova in un mercato degli affitti locale solido, è sostenuto da una squadra affidabile di artigiani, usa ipotesi finanziarie prudenti e ha una strategia di rifinanziamento chiara concordata prima dell'acquisto. L'esperienza diventa progressivamente più preziosa man mano che i progetti si fanno più complessi. Non è una strategia in cui la quinta operazione dovrebbe somigliare alla prima.
Calcola la tua operazione BRRR prima di comprare
Il successo di un investimento BRRR si decide in gran parte prima del completamento, non dopo: stimare con precisione costi di acquisto, spesa di ristrutturazione, reddito da locazione e valore di rifinanziamento è il vero lavoro. Il nostro Deal Analyser modella costi di acquisto, stamp duty, budget di ristrutturazione, costo del bridging, rendimento da locazione, reddito netto da locazione e il conseguente rendimento sul denaro investito e capitale rimasto nell'operazione dopo il rifinanziamento. Fai i conti prima di presentare un'offerta, non dopo esserti già impegnato.
Domande frequenti
I principianti possono usare la strategia BRRR?
Sì. Molti investitori iniziano con progetti di ristrutturazione più piccoli prima di passare a sviluppi a maggior valore aggiunto. La chiave è adattare la dimensione del progetto alla tua esperienza e alle tue risorse finanziarie effettive, non il contrario.
Mi servono fondi propri per iniziare con il BRRR?
Di solito sì. Anche usando il bridging finance, in genere servono comunque fondi per il deposito, lo stamp duty, le spese legali, i costi di ristrutturazione non coperti dal finanziamento, gli interessi e una riserva per imprevisti.
La regola dei 6 mesi è un obbligo di legge?
No. La "regola dei 6 mesi" di cui parlano gli investitori è in genere una politica di prestito, non una norma di legge, e varia tra i finanziatori. Chiedi consulenza sul mutuo prima di fare affidamento su una specifica tempistica di rifinanziamento per la tua uscita.
Il denaro liberato durante il rifinanziamento è tassabile?
Prendere a prestito denaro aggiuntivo tramite rifinanziamento non è normalmente trattato come reddito imponibile, perché aumenti il debito anziché ricevere un reddito o vendere l'immobile. Il trattamento fiscale dipende comunque dalle circostanze individuali, quindi chiedi consulenza professionale anziché darlo per scontato.
Punti chiave
- Il profitto si fa quando compri bene, non nella fase di rifinanziamento.
- Una ristrutturazione efficace aggiunge sia valore locativo sia valore di mercato, non solo aspetto esteriore.
- Un rifinanziamento non è mai garantito. Dipende dai criteri del finanziatore e dalla valutazione del perito.
- Prevedi sempre ritardi, costi imprevisti e rischio di valutazione prima di acquistare.
- Un'analisi accurata prima dell'acquisto è il fondamento di ogni progetto BRRR che funziona davvero.
Questa guida ha solo scopo informativo generale e non costituisce consulenza finanziaria, sui mutui o fiscale. I criteri di prestito, i metodi di valutazione e i valori degli immobili variano tra i finanziatori e le circostanze individuali.