Arrematamos um apartamento em Tooting por £281k em leilão: o plano BRRR para 15 Arnold Road
A AAI Property Group comprou em leilão um apartamento térreo de um quarto em Tooting por £281.000, contra um guia de £210.000. Veja o que dizia o pacote jurídico, como o empréstimo-ponte está estruturado e as duas rotas de reforma, incluindo uma possível extensão que depende do freeholder.

Resposta rápida: Em 30 de setembro de 2026, a AAI Property Group arrematou um apartamento térreo de um quarto na 15 Arnold Road, Tooting (SW17), no Savills Auction London, por £281.000, contra um preço-guia de £210.000. É um apartamento vago e degradado, em uma casa convertida, vendido com um novo contrato de arrendamento (lease) de 990 anos pelo proprietário do terreno (freeholder), a London & Quadrant Housing Trust (L&Q). Planejamos comprar com um empréstimo-ponte (bridging loan), reformar por cerca de £50.000 e refinanciar com uma hipoteca buy-to-let (para locação). Construir ou não uma extensão térrea para transformá-lo em um apartamento de dois quartos depende da autorização da L&Q, que só podemos pedir depois de sermos donos do imóvel.
Este é o primeiro post sobre o nosso terceiro projeto, e é um post inicial: trocamos os contratos, mas ainda não concluímos a compra, e não há reforma para mostrar. Escrevemos agora porque é nas decisões de compra que está a maior parte do risco de uma operação BRRR. Nossos dois apartamentos anteriores, Kirwyn Way, em Oval, e Innes Gardens, em Putney, foram comprados de prefeituras (councils) ou de associações de habitação, e 15 Arnold Road é uma variação da mesma receita.
O apartamento
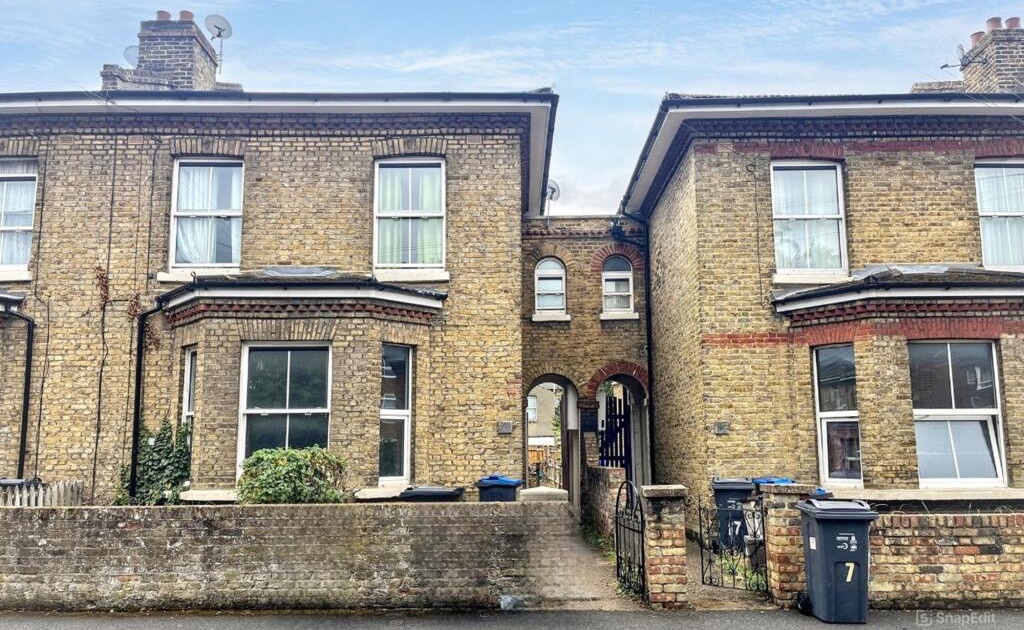
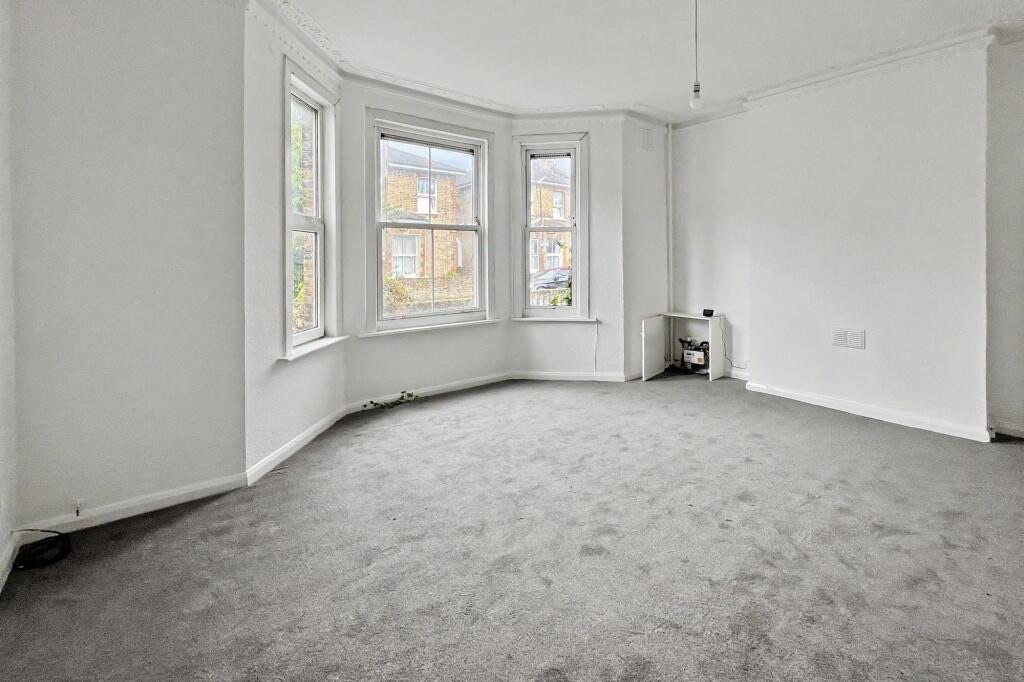
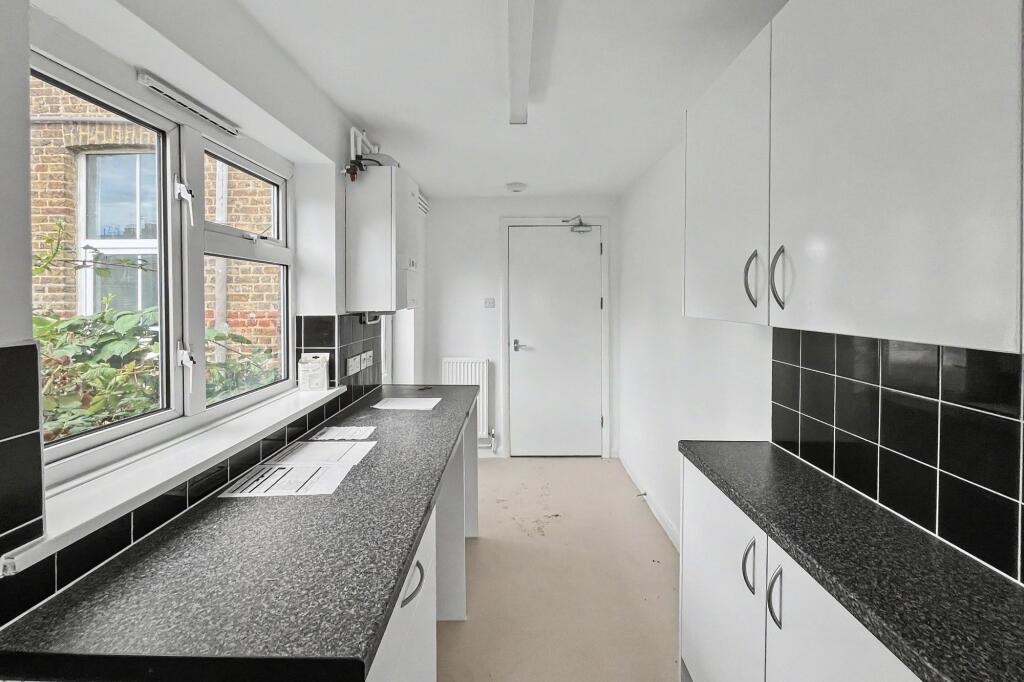
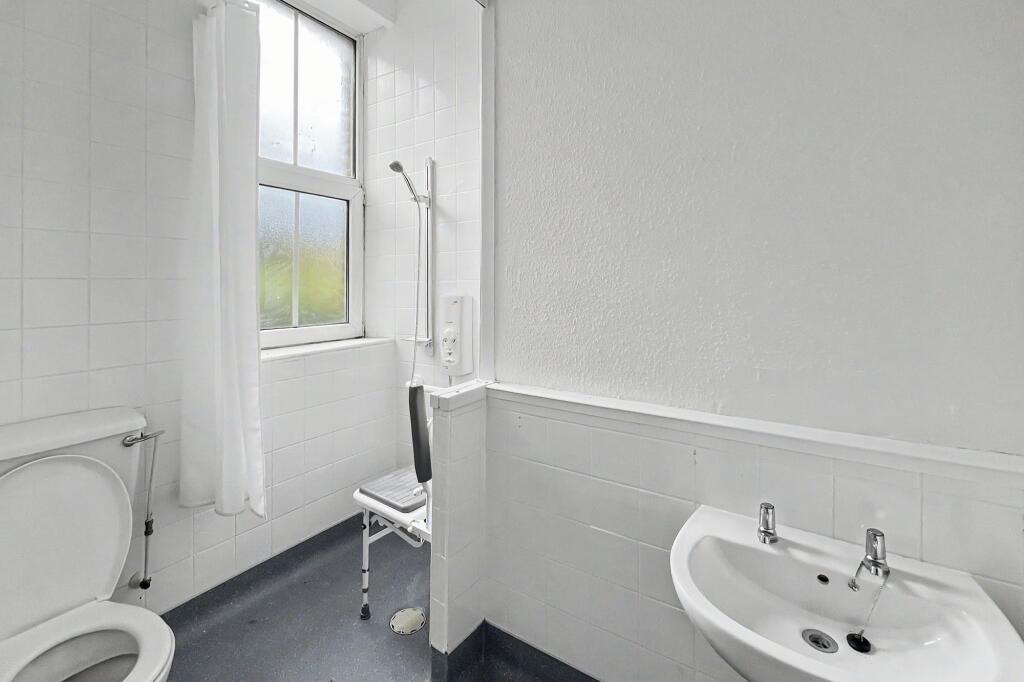
A 15 Arnold Road é um apartamento térreo de um quarto em uma casa geminada dividida em dois apartamentos, com o 15A no andar de cima. A casa é de tijolo maciço, provavelmente vitoriana ou eduardiana, e foi convertida com licença de obras concedida pela prefeitura de Merton em 1976. O imóvel tem uma sala com janela saliente (bay window), um quarto, uma cozinha estreita tipo corredor na ala dos fundos e um banheiro com chuveiro. Há um jardim nos fundos, e o anúncio descreve o apartamento como "precisando de modernização".
A área útil precisa ser medida no local. A planta do anúncio indica 56 m², enquanto o certificado energético no registro público indica 61 m². O mesmo certificado classifica o apartamento como E (54), com potencial C (69). Isso importa mais adiante, e voltamos ao assunto abaixo.
Embora o código postal diga Tooting, o apartamento fica no distrito londrino de Merton (ward de Colliers Wood), e não em Wandsworth. Fiscalização de obras (Building Control), imposto municipal (council tax) e qualquer licenciamento passam por Merton, que são departamentos diferentes dos que tratamos em Innes Gardens.
O leilão
O apartamento era o lote 110 no leilão Savills Auction London de 29 e 30 de setembro de 2026, com preço-guia de £210.000. Fechamos em £281.000, 34% acima do guia. A Savills confirmou nosso lance vencedor em 30 de setembro e, como o leiloeiro assina o contrato em nome do comprador, a compra é vinculante a partir desse momento. Pagamos de imediato o depósito de 10% (£28.100) e a taxa administrativa do comprador de £2.100, com IVA incluído.
Pagar bem acima do guia é normal. O preço-guia é um número de marketing, definido para atrair licitantes, e o preço real é definido por quem mais quer o lote no dia. Se você é iniciante, nosso guia sobre como comprar em leilão no Reino Unido explica como funcionam guias, preços de reserva e taxas. O que acrescentamos aqui é que definimos nosso teto antes do leilão, a partir dos números abaixo, e paramos nele. Uma disputa de lances é um péssimo momento para descobrir quanto vale um negócio.
A conclusão (completion) está marcada para 27 de outubro de 2026, no mínimo. Pode atrasar: o credor do próprio vendedor precisa primeiro autorizar o novo contrato de arrendamento, e se isso não acontecer até 29 de março de 2027, qualquer das partes pode desistir. Estamos planejando para a data mais próxima, mas sem depender dela.
O que o pacote jurídico nos disse
Lemos o pacote jurídico do leilão (legal pack) antes de dar o lance. Quatro pontos moldaram o plano mais do que qualquer outra coisa.
- É um novo contrato de arrendamento, não um já existente. A L&Q concede um novo lease de 990 anos na conclusão, com aluguel simbólico do terreno (peppercorn ground rent). Isso elimina o problema de extensão de lease que afunda muitos apartamentos baratos (veja nosso guia do custo de extensão de lease para saber quanto isso custaria de outra forma). O jardim está incluído no que nos é arrendado.
- A taxa de condomínio (service charge) é de £1.142,15 por ano, na estimativa de 2026/27, incluindo cerca de £508 de seguro predial pela apólice coletiva da L&Q. Não há administradora.
- Quase toda alteração exige autorização escrita da L&Q, e mudanças estruturais ou de layout ficam a seu critério absoluto. Os pedidos só são aceitos após a conclusão. Pisos duros precisam ser iguais aos existentes.
- A locação é restrita. O apartamento só pode ser alugado em contratos assured shorthold tenancy (AST) de seis meses ou mais, com aprovação da L&Q para a sublocação. Estadias curtas, Airbnb e aluguéis de temporada são expressamente proibidos. Isso descarta totalmente a via de acomodação com serviços, o que nos serve, já que nosso plano é uma locação padrão de longo prazo.
O pacote também tem lacunas que levaremos ao nosso advogado. Faríamos o mesmo alerta a quem compra de uma associação de habitação em leilão: as condições especiais podem acrescentar custos ao comprador além do preço, e nesta venda alguns desses extras não têm teto.
Como estamos financiando
Como nos outros apartamentos, usamos um empréstimo-ponte em vez de hipoteca, porque um credor hipotecário normalmente não empresta para um imóvel neste estado. Temos uma aprovação de princípio (agreement in principle) de um credor especializado em empréstimos-ponte de £224.800 brutos, 80% do preço de compra, por 12 meses a 0,77% ao mês. Depois das taxas do credor, o valor líquido liberado é de cerca de £222.225.
Isso significa que colocamos cerca de £58.775 de recursos próprios no preço, dos quais o depósito de £28.100 já foi pago. Somam-se a isso honorários jurídicos, imposto de selo (stamp duty) e o orçamento da reforma. A aprovação de princípio não é uma oferta vinculante: o credor ainda precisa avaliar o apartamento (avaliação à distância, sem visita) e concluir suas próprias verificações, então só trataremos o empréstimo como certo quando a oferta formal chegar. Também recebemos de um corretor uma cotação alternativa para um empréstimo maior. Ela supunha uma avaliação de £500.000, inatingível em uma compra de £281.000, e o custo mensal era maior, então não vamos adiante.
Escolhemos um advogado com honorário fixo que cobre a compra pela empresa, a declaração do imposto de selo e a atuação também pelo credor, o que mantém os custos jurídicos perto de £3.500 no total. Para entender como uma operação BRRR recicla seu capital, veja o que é a estratégia BRRR, e para fazer as contas do seu próprio negócio, experimente nosso Deal Analyser.
O plano: duas rotas
Temos um orçamento de reforma de cerca de £50.000, financiado pela AAI. O estado do apartamento (classificação E, paredes maciças, layout envelhecido) pede uma reforma completa: nova rede elétrica, aquecimento, cozinha, banheiro, pisos e pintura. Além disso, há duas rotas, com riscos muito diferentes.
Rota um: reformar dentro do layout existente
Esta é a alternativa de reserva. Reformaríamos o apartamento de um quarto com bom padrão, elevaríamos a classificação EPC, refinanciaríamos com uma hipoteca buy-to-let e alugaríamos. Ela nos mantém dentro dos limites mais estreitos do lease e é o caminho mais rápido até o refinanciamento.
A classificação energética importa aqui. Hoje, senhorios na Inglaterra não podem alugar imóveis abaixo de EPC E, e a orientação do governo sobre os padrões mínimos de eficiência energética está elevando esse patamar. Em E (54), o apartamento está exatamente no mínimo, então melhorias de isolamento e esquadrias fazem parte do orçamento, não são um extra opcional.
Rota dois: uma extensão térrea para um segundo quarto
A maior valorização vem de transformar o apartamento em um de dois quartos, com uma extensão térrea lateral ou nos fundos. Apartamentos não têm direitos de desenvolvimento permitido (permitted development), então isso exige licença de planejamento completa de Merton. O precedente local é animador: Merton concedeu repetidamente extensões térreas nos fundos e laterais a apartamentos térreos na vizinha Robinson Road, e as recusas que encontramos eram para ampliações de dois pavimentos ou no primeiro andar. Por isso consideramos baixo o risco de planejamento.
A verdadeira barreira é o lease. A L&Q decide sobre mudanças estruturais a seu critério absoluto e, como dissemos acima, só podemos pedir depois de sermos donos do imóvel. Há também uma questão de risco de inundação e drenagem, porque esta parte de SW17 é sensível a enchentes. Pedimos orçamento a três arquitetos para os desenhos de planejamento. As cotações até agora vão de cerca de £1.250 para um serviço só de desenhos a £5.000 mais IVA para um pacote mais completo, com levantamento, opções de esboço e uma reunião de pré-consulta com a prefeitura.
O resumo honesto é que uma versão de dois quartos pode valer bem mais, mas não temos como saber se a L&Q a permitirá até pedirmos. Não vamos gastar nada com a extensão antes dessa resposta, e o plano de reforma funciona sem ela.
Os números com que trabalhamos
Nosso valor final-alvo é de £450.000 a £500.000. Essa cifra é uma estimativa que ainda não sustentamos com vendas comparáveis, e só parece alcançável com o segundo quarto. Para um apartamento de um quarto no layout existente, esperaríamos um valor menor, e vamos testá-lo contra preços vendidos na rua e arredores antes de nos comprometermos com a extensão. Diremos com clareza se as evidências não sustentarem.
| Item | Valor |
|---|---|
| Preço de compra | £281.000 |
| Preço-guia | £210.000 |
| Depósito pago (10%) | £28.100 |
| Empréstimo-ponte, bruto (80% do preço) | £224.800 |
| Taxa de condomínio (estimativa 2026/27) | £1.142,15 por ano |
| Meta de orçamento da reforma | cerca de £50.000 |
| Valor final-alvo | £450.000 a £500.000 (não testado) |
O que pode dar errado
Três riscos se destacam:
- Autorização. A L&Q tem critério absoluto sobre mudanças de layout. Se disser não, voltamos à rota um e o valor final cai junto.
- Avaliação. O refinanciamento só funciona se o avaliador concordar com nosso valor final. A avaliação do credor é a dele, e uma meta que nós mesmos definimos não a substitui.
- Prazo. O empréstimo-ponte dura 12 meses. A espera pela autorização, o planejamento e as obras consomem esse relógio, e o empréstimo nos custa cerca de £1.730 por mês em juros enquanto está ativo.
Próximos passos
Os passos imediatos são a carta de atendimento ao cliente do advogado, a assinatura do contrato do empréstimo-ponte antes do prazo do credor, em 14 de outubro, e a chegada à conclusão. Depois vêm uma visita ao local para medir o apartamento e avaliar seu estado, um levantamento de amianto antes de qualquer obra invasiva (a empresa é a cliente, então valem as obrigações do cliente de construção) e o pedido de autorização à L&Q. Escreveremos a próxima atualização assim que tivermos as chaves.
Perguntas Frequentes
Por que pagar £281.000 por um apartamento com preço-guia de £210.000?
O guia de leilão é um número de marketing, e o preço sobe ou desce conforme os licitantes concorrentes. O que importa é se o custo total, incluindo reforma, taxas e financiamento, ainda atinge a meta com folga. Definimos nosso teto a partir dos números antes da venda e não o ultrapassamos.
A compra já é vinculante?
Sim. Em um leilão da Savills, o leiloeiro assina o contrato em nome do comprador assim que o lance é aceito, então os contratos foram trocados. A conclusão, quando pagamos o saldo e recebemos o lease, vem depois e depende de o credor do vendedor autorizar o novo lease.
O apartamento pode ser alugado no Airbnb?
Não. O lease proíbe estadias curtas, Airbnb, acomodação com serviços e aluguéis de temporada. A locação só é permitida em contratos assured shorthold tenancy de seis meses ou mais, com aprovação da L&Q. Nosso plano, de qualquer forma, é uma locação padrão de longo prazo.
É preciso licença de planejamento para ampliar um apartamento?
Sim. Apartamentos não têm os direitos de desenvolvimento permitido que as casas têm, então uma extensão exige licença de planejamento completa da prefeitura local. Além disso, um apartamento em regime de leasehold precisa da autorização escrita do freeholder, conforme o lease.
Principais Conclusões
- A AAI Property Group arrematou a 15 Arnold Road, um apartamento térreo de um quarto em Tooting (Merton), por £281.000 contra um guia de £210.000, e a compra é vinculante.
- O apartamento vem com um novo lease de 990 anos, então não há custo de extensão de lease, mas quase todas as alterações exigem autorização do freeholder, e aluguéis de curta duração são proibidos.
- O financiamento é um empréstimo-ponte aprovado em princípio em 80% do preço, com cerca de £58.775 de recursos próprios na compra e um orçamento de reforma de cerca de £50.000.
- Uma extensão térrea para um segundo quarto é a maior alavanca de valor, com precedente local de planejamento animador, mas depende da autorização discricionária do freeholder.
- Nossa meta de valor final de £450.000 a £500.000 não foi testada, e vamos checá-la contra vendas comparáveis antes de nos comprometermos com a extensão.
Este post descreve um projeto imobiliário em andamento e reflete decisões e eventos em 2 de outubro de 2026. Os valores são metas ou condições em princípio que podem mudar. Não constitui aconselhamento financeiro, jurídico ou de construção.