Empréstimos-ponte explicados: como agimos rápido nos negócios
A rapidez é tudo nas aquisições de imóveis. Veja como o financiamento-ponte funciona e por que ele é essencial à nossa estratégia de investimento.

Resposta rápida: Um empréstimo-ponte (bridge loan) é um financiamento garantido de curto prazo, tipicamente de 1 a 24 meses, precificado mensalmente e não anualmente, comumente 0,5-1,2% ao mês. Os investidores o usam quando a rapidez ou o estado do imóvel descartam uma hipoteca: compras em leilão com prazo de conclusão de 28 dias, ou imóveis que não são financiáveis por hipoteca até serem reformados. É uma ferramenta genuinamente útil para o negócio certo, mas o custo mensal se acumula rápido se a sua saída atrasar, então a estratégia de saída importa mais que a taxa de manchete.
O que é um empréstimo-ponte?
Um empréstimo-ponte ("bridging finance") é um crédito garantido de curto prazo usado para "fazer a ponte" entre precisar de recursos agora e um financiamento de longo prazo ser organizado, ou uma venda ser concluída. Diferentemente de uma hipoteca, que é precificada e subscrita contra a sua renda e o potencial de aluguel do imóvel ao longo de 25-35 anos, um bridge é precificado e subscrito contra o próprio ativo e uma saída claramente definida: como e quando o credor espera ser pago.
Essa distinção molda tudo no funcionamento do bridging. Os credores se importam menos com o seu salário e mais com três coisas: o valor atual do imóvel e o valor pós-obras, o loan-to-value (LTV) do negócio e o quão crível é, de fato, a sua via de pagamento. Um bridge sem saída realista é um bridge que um credor sensato não oferece, qualquer que seja a aparência da garantia no papel.
Quando investidores experientes realmente usam bridging
O bridging não é um substituto de uma hipoteca. É uma ferramenta para situações que uma hipoteca não alcança.
- Compras em leilão. Os leilões de imóveis do Reino Unido tipicamente exigem conclusão em até 28 dias da queda do martelo. Nenhum credor hipotecário tradicional consegue concluir um pedido completo, uma avaliação e uma oferta nessa janela. O bridging consegue.
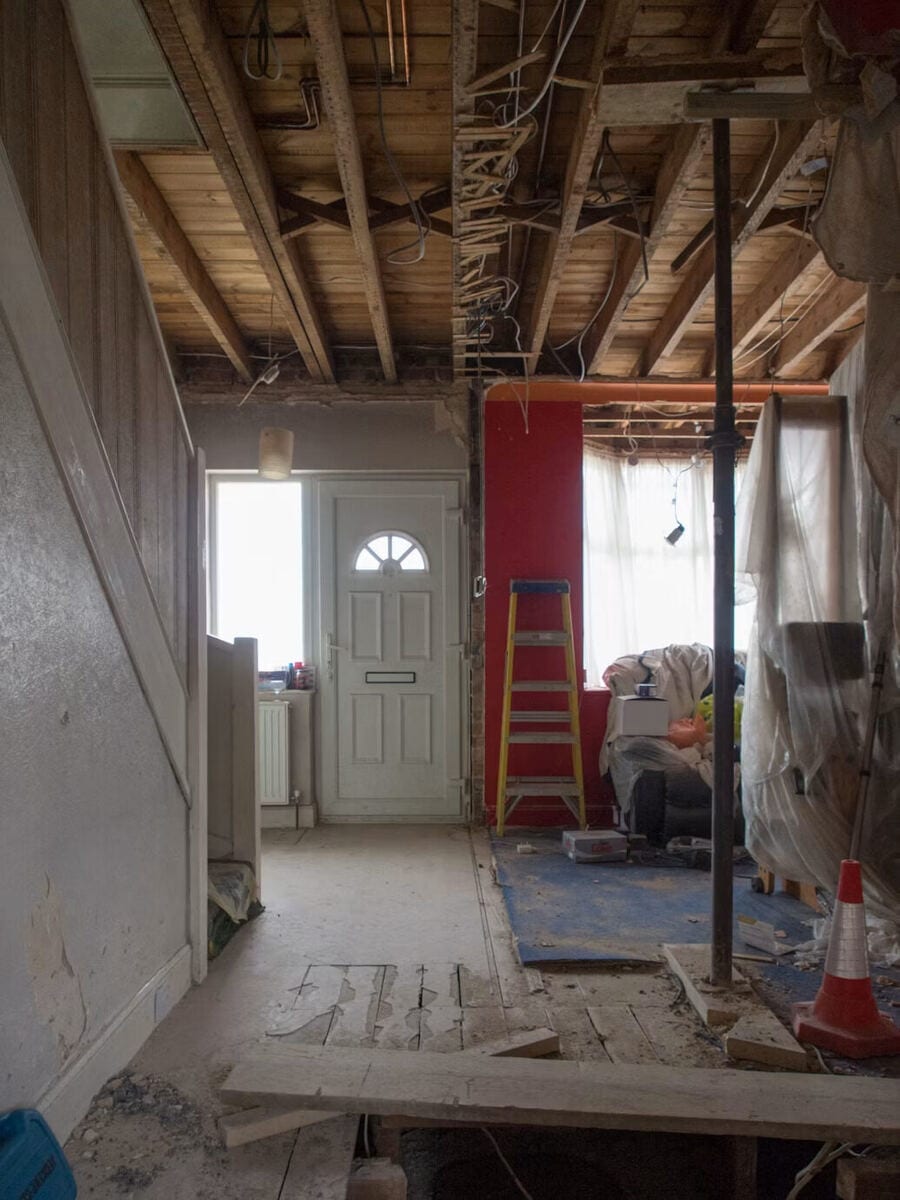
- Imóveis não financiáveis por hipoteca. Um apartamento sem cozinha ou banheiro em funcionamento, sem certificação estrutural ou com deterioração significativa costuma reprovar de vez em uma avaliação hipotecária. O bridging é garantido pelo valor do imóvel, incluindo seu valor pós-obras, então pode financiar a compra e a reforma que levam o imóvel a um padrão financiável por hipoteca.
- Rupturas de cadeia e conclusões rápidas. Quando um vendedor quer uma venda rápida e descomplicada (inventário, venda por aperto, negócio fora do mercado), poder concluir em dias em vez de meses é muitas vezes o que conquista o imóvel, independentemente do preço.
- A primeira etapa de um projeto BRRR. Buy, refurbish, rent, refinance, repeat depende de bridging (ou de um empréstimo especializado de reforma) para financiar a etapa de comprar e reformar, antes de refinanciar com uma hipoteca buy-to-let padrão quando o imóvel está alugado e financiável. Cobrimos toda a mecânica em nosso guia da estratégia BRRR.
Como os empréstimos-ponte são realmente precificados
Os custos do bridging se decompõem em vários componentes, e comparar duas cotações apenas pela taxa de manchete é um dos erros mais comuns que vemos.
| Custo | Faixa típica | Notas |
|---|---|---|
| Taxa de juros mensal | 0,5-1,2% ao mês | Cerca de 6-14% ao ano, precificada mensalmente porque os prazos são curtos |
| Taxa de contratação | 1-2% do empréstimo | Geralmente somada ao empréstimo em vez de paga adiantada |
| Taxa de saída | 0-1% do empréstimo | Nem todos os credores cobram; confira antes de contratar |
| Honorários de avaliação e jurídicos | De algumas centenas a alguns milhares de libras | Você costuma pagar o solicitor do credor além do seu |
| Taxa do corretor | Varia | Muitas vezes justificada pelo acesso a credores que você não alcança diretamente |
Os juros costumam ser estruturados de uma de três formas: pagos (serviced; você paga os juros mensalmente com recursos próprios), retidos (retained; o credor deduz do empréstimo, adiantado, os juros integrais do prazo acordado) ou capitalizados (rolled-up; os juros se acumulam e são pagos integralmente no fim, junto com o capital). Os juros capitalizados são comuns em bridges de reforma, onde ainda não há renda de aluguel para pagar parcelas mensais, mas significam que o valor que você deve cresce a cada mês em que está na facilidade, e é exatamente por isso que um projeto que estoura o prazo é caro de um modo que não é óbvio pela taxa de manchete.
Um exemplo prático
Considere uma compra ilustrativa em leilão de £150.000, financiada por bridge a 70% de LTV (£105.000) por 6 meses a 0,75% ao mês, capitalizados.
| Item | Valor |
|---|---|
| Valor do empréstimo | £105.000 |
| Juros mensais (0,75%) | £787,50 |
| Juros capitalizados em 6 meses | ~£4.725 |
| Taxa de contratação (1,5%) | £1.575 |
| Custo total da facilidade | ~£6.300 |
Em um negócio que cria patrimônio genuíno por meio da reforma, é um custo que vale muito a pena pagar pela rapidez que compra. A mesma facilidade mantida por 10 meses em vez de 6, porque a reforma ou o refinanciamento se arrastaram, custa £7.875 em juros capitalizados e cerca de £9.450 com a taxa de contratação de 1,5%, antes de honorários de avaliação, jurídicos e do corretor: a aritmética que pega investidores que orçam o custo do bridging contra o cronograma planejado e não um realista.
Como os credores realmente avaliam um pedido de bridging
Como o bridging é crédito baseado em ativos, as perguntas que um credor faz diferem das de um pedido de hipoteca. Espere escrutínio do valor atual do imóvel e, em um bridge de reforma, do valor projetado pós-obras (geralmente por uma avaliação independente da RICS, e não por uma estimativa sua); do LTV contra esse valor, tipicamente limitado a 70-75%; da sua estratégia de saída (venda ou refinanciamento com uma hipoteca buy-to-let) e da evidência de que é realista, e não apenas declarada; do seu histórico em projetos semelhantes, sobretudo em empréstimos maiores ou mais complexos; e, para um tomador que é empresa limitada ou SPV, de uma garantia pessoal dos diretores na maioria dos casos.
Uma decisão de princípio (DIP) não é o mesmo que uma facilidade acordada. As taxas, os termos e até o valor do empréstimo podem se mover depois que o próprio avaliador do credor visitou o imóvel e a subscrição completa foi concluída. Deixe folga para isso em vez de tratar um número inicial de DIP como certo.
Os riscos que os investidores deixam passar
O bridging é uma ferramenta genuinamente útil, mas não é de baixo risco, e seus riscos são de natureza diferente dos de uma hipoteca.
- Sem saída, sem bridge que valha a pena tomar. O maior risco isolado do bridging é entrar numa facilidade sem uma forma crível e comprovada de pagá-la. "Provavelmente conseguirei refinanciar" não é uma estratégia de saída que um credor deva aceitar, e não deveria ser uma que você aceite de si mesmo.
- Os juros capitalizados se acumulam contra você. Cada mês em que um projeto estoura o prazo soma a um saldo crescente, não a uma taxa fixa. Os atrasos de reforma são a razão mais comum de um bridge custar bem mais que o planejado.
- Down valuations mordem duas vezes. Se o avaliador do credor avalia o imóvel abaixo do esperado no saque, você pode precisar encontrar dinheiro extra para concluir. Se o mesmo acontecer no refinanciamento, sua saída pode atrasar ou ser totalmente bloqueada.
- A regra de maturação de 6 meses. Muitos credores buy-to-let não refinanciam um imóvel até você ser dono dele por um período mínimo, comumente cerca de seis meses, independentemente de quão pronto o imóvel esteja. Um bridge de 6 meses com uma reforma de 8 semanas pode deixar uma folga desconfortavelmente pequena para alugar o imóvel, maturar e fazer um pedido completo de remortgage. Tratamos disso com mais profundidade em nosso guia de estruturas de financiamento-ponte.
- Garantias pessoais significam exposição pessoal. Tomar emprestado por uma empresa limitada não protege você pessoalmente se houver uma garantia de diretor: uma saída fracassada pode expor patrimônio pessoal, e não só o da empresa.
Bridging vs uma hipoteca padrão
| Financiamento-ponte | Hipoteca padrão | |
|---|---|---|
| Rapidez | De dias a algumas semanas | Tipicamente 4-8+ semanas |
| Prazo | 1-24 meses | Geralmente 20-35 anos |
| Precificação | Taxa mensal, 0,5-1,2% | Taxa anual |
| Base de subscrição | Valor do ativo e estratégia de saída | Renda, capacidade de pagamento, cobertura do aluguel |
| Estado do imóvel | Pode emprestar sobre imóvel não financiável por hipoteca | O imóvel precisa atender aos padrões de crédito |
Perguntas Frequentes
Um empréstimo-ponte é caro em comparação a uma hipoteca?
Por mês, sim: uma taxa mensal de 0,75% equivale a cerca de 9% ao ano, bem acima da maioria das taxas de hipoteca. Por projeto, depende inteiramente de quanto tempo você de fato fica na facilidade e do que a rapidez ou flexibilidade tornou possível. Bridges curtos e bem planejados em negócios genuínos de agregação de valor costumam ser baratos em relação ao patrimônio que liberam; os longos e que estouram o prazo raramente são.
Com que rapidez um empréstimo-ponte pode de fato ser concluído?
Credores especializados em bridging podem concluir em apenas alguns dias em casos diretos, embora 2-3 semanas seja uma premissa de planejamento mais realista depois de contados o trabalho de avaliação e o jurídico. Conclusões de leilão em 28 dias são plenamente alcançáveis com o financiamento organizado cedo.
Posso obter um empréstimo-ponte sem entrada?
Não do modo como às vezes é divulgado. Toda estrutura genuína "sem entrada" ou de "100% de LTV" é garantida por outra coisa: patrimônio em cross-charge em outro imóvel, ou uma compra abaixo do valor de mercado em que o próprio desconto substitui a entrada. Detalhamos exatamente como essas estruturas funcionam, e de que desconto realmente precisam, em nosso guia de bridging a 100% de LTV.
O que acontece se eu não conseguir pagar o bridge no prazo?
A maioria dos credores discutirá uma prorrogação se você se comunicar cedo e a saída estiver genuinamente próxima, muitas vezes com uma taxa adicional e juros continuando. Ficar em silêncio, ou não ter saída crível alguma, é o que leva à inadimplência e, por fim, à execução da garantia pelo credor. É precisamente por isso que a estratégia de saída precisa ser real antes de você sacar a facilidade, e não algo que você resolve depois.
Um empréstimo-ponte é regulado?
Depende da garantia. O bridging garantido por um imóvel que é, ou será, sua própria residência é regulado pela FCA. O bridging garantido puramente por um imóvel de investimento em geral não é regulado, o que dá aos credores mais flexibilidade na estrutura, mas significa que se aplicam menos proteções padrão ao consumidor. Leia com atenção os termos da facilidade de qualquer forma.
Principais Conclusões
- O bridging é precificado e subscrito contra o ativo e a sua estratégia de saída, e não contra a sua renda.
- Resolve problemas que uma hipoteca não resolve: rapidez para leilões e financiamento para imóveis não financiáveis por hipoteca.
- Compare o custo total da facilidade em um cronograma realista, e não apenas a taxa mensal de manchete.
- Os juros capitalizados se acumulam: um projeto que estoura o prazo é a razão mais comum de o bridging custar mais que o planejado.
- Nunca saque um bridge sem uma estratégia de saída crível e comprovada já em vigor.
Este artigo é apenas informação geral e não constitui aconselhamento financeiro. Os termos, taxas e critérios dos credores do empréstimo-ponte variam bastante por negócio. Converse com um corretor que cubra todo o mercado ou com um consultor financeiro independente antes de se comprometer com uma facilidade.
Modele o custo real antes de se comprometer
O custo do bridging depende inteiramente do preço de compra, do LTV, da taxa mensal e da duração. Erre qualquer um deles no planejamento e a economia de todo o negócio muda. Nosso Deal Analyser deriva o custo do bridge diretamente dessas entradas, junto com os custos de reforma e de manutenção, para você ver o total real antes de fazer uma oferta. Se a sua saída é um refinanciamento e não uma venda, nossa Calculadora de Ponto de Equilíbrio do Remortgage mostra com que rapidez o novo contrato cobre seus próprios custos de troca.