O que é a estratégia BRRR? Guia para investidores do Reino Unido (2026)
Comprar, reformar, alugar, refinanciar, repetir: a estratégia que permite reciclar capital no próximo negócio em vez de achar uma entrada nova a cada vez. Como ela realmente funciona e onde ela quebra.

Resposta rápida: BRRR (Buy, Refurbish, Rent, Refinance, Repeat; comprar, reformar, alugar, refinanciar, repetir) significa comprar um imóvel abaixo do valor de mercado, agregar valor com uma reforma, alugá-lo e depois refinanciar pela nova avaliação mais alta para retirar parte ou todo o seu capital original e reutilizá-lo na próxima compra. Funciona bem quando você compra pelo preço certo e a avaliação do refinanciamento se sustenta; quebra quando uma dessas premissas falha.
O que significa BRRR?
BRRR é Buy, Refurbish, Rent, Refinance, Repeat. Cada etapa se apoia diretamente na anterior. Apressar a compra ou a reforma não custa só naquela etapa, limita o quanto o refinanciamento poderá de fato recuperar depois.
Etapa 1: comprar abaixo do valor de mercado
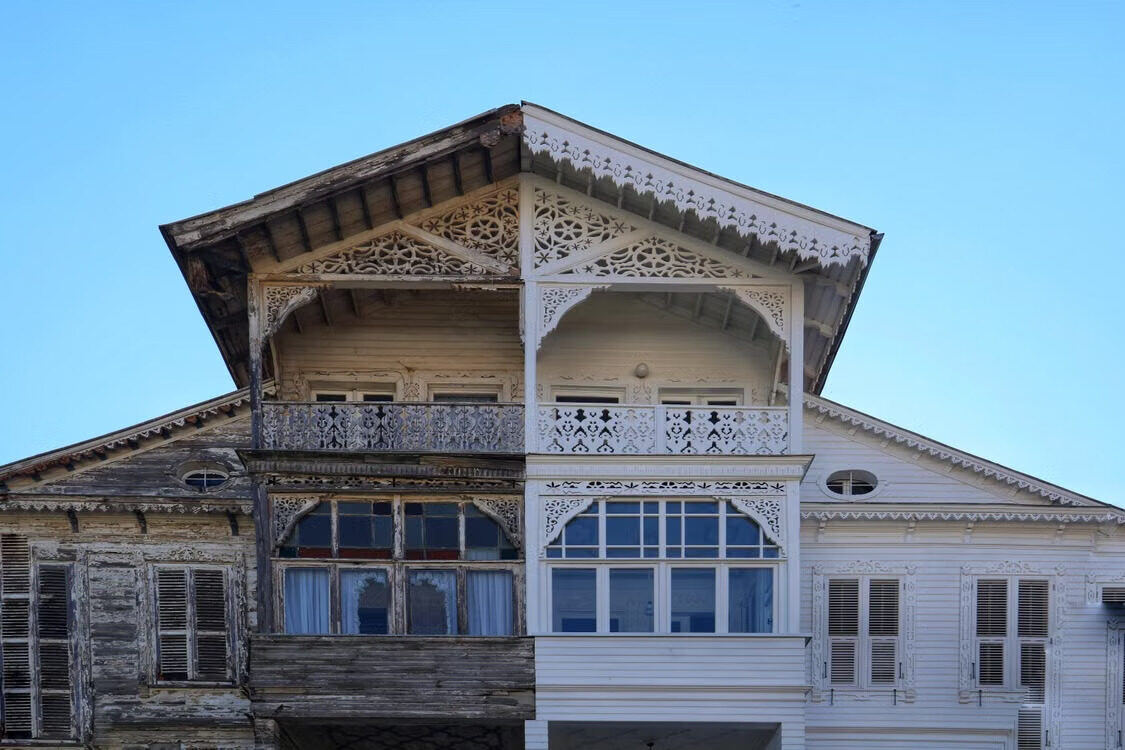
Todo projeto BRRR bem-sucedido começa com uma boa compra. O objetivo não é encontrar um imóvel "barato". É encontrar um com potencial genuíno de se valorizar depois de trabalhado. Alvos comuns: casas cansadas ou antiquadas, imóveis de inventário (probate), compras em leilão, aluguéis mal apresentados, imóveis que precisam de modernização e casas com margem para melhorar o layout ou acrescentar quartos. Comprar abaixo do valor de mercado cria uma margem de segurança e aumenta o capital que você provavelmente recuperará no refinanciamento.
Como os imóveis BRRR são financiados?
Muitos imóveis BRRR não são financiáveis por hipoteca no estado inicial, então os investidores costumam financiar a compra integralmente com recursos próprios, um empréstimo-ponte para agir rápido ou financiamento especializado de reforma. Qual serve depende do estado do imóvel e da sua estratégia de saída, e não só da taxa de juros. Em alguns negócios, um contrato de opção de compra também pode garantir o direito de comprar a um preço fixo sem comprometer capital de início.
Etapa 2: reformar para agregar valor
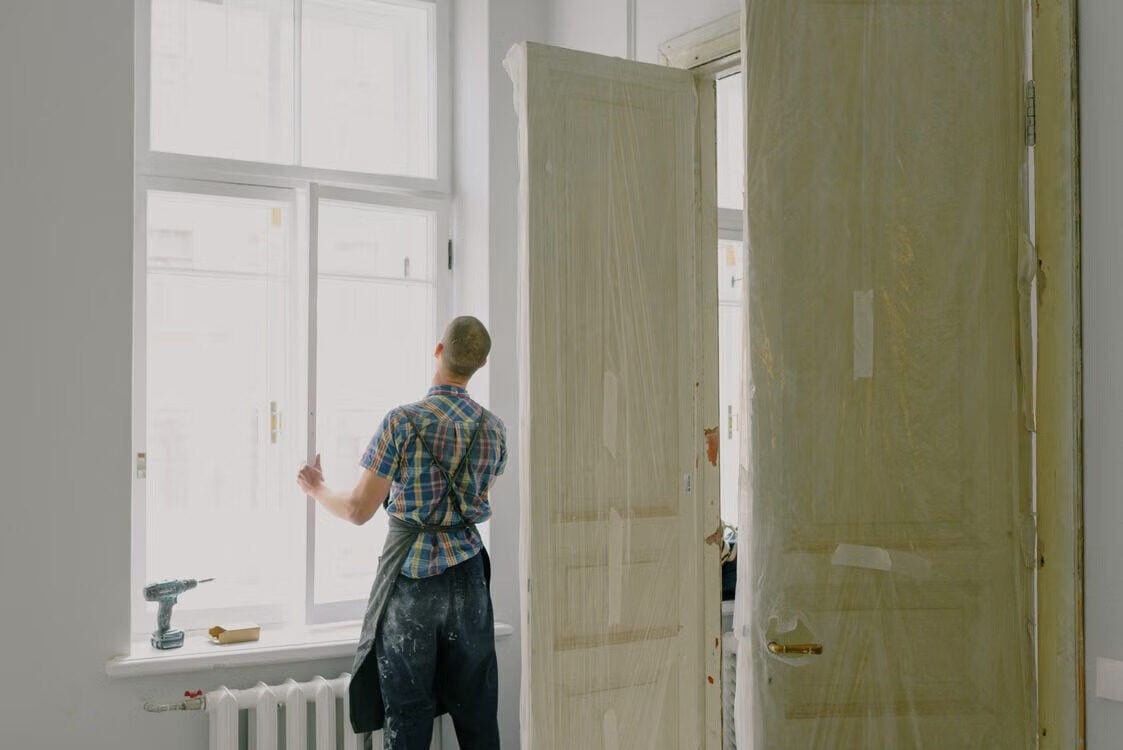
É aqui que o valor realmente é criado. Em vez de apenas decorar, os investidores BRRR bem-sucedidos miram melhorias que elevam tanto o valor de mercado quanto o apelo para aluguel: cozinhas e banheiros novos, refação elétrica e hidráulica, novos sistemas de aquecimento, classificações EPC melhores, layouts reconfigurados, quartos adicionais e conversões de sótão ou garagem onde realmente fecham a conta. O objetivo não é gastar o máximo possível. É gastar nas melhorias que mais retornam. Monte um orçamento detalhado, com reserva de contingência para custos inesperados, antes de começar, e não no meio do projeto.
Etapa 3: alugar o imóvel
Depois de reformado, o imóvel é alugado a inquilinos. Uma renda de aluguel forte importa aqui por um motivo além da renda mensal. Os credores avaliam a capacidade de pagamento na etapa do refinanciamento com base nesse aluguel. Antes de anunciar, garanta que o imóvel atenda a todas as exigências legais: um Gas Safety Certificate, um Electrical Installation Condition Report (EICR), conformidade de EPC, alarmes de fumaça e monóxido de carbono e verificações de Right to Rent quando aplicável. Um imóvel bem apresentado em um mercado de aluguel forte também tende a obter aluguel maior e inquilinos de melhor qualidade, o que retroalimenta diretamente o refinanciamento.
Etapa 4: refinanciar
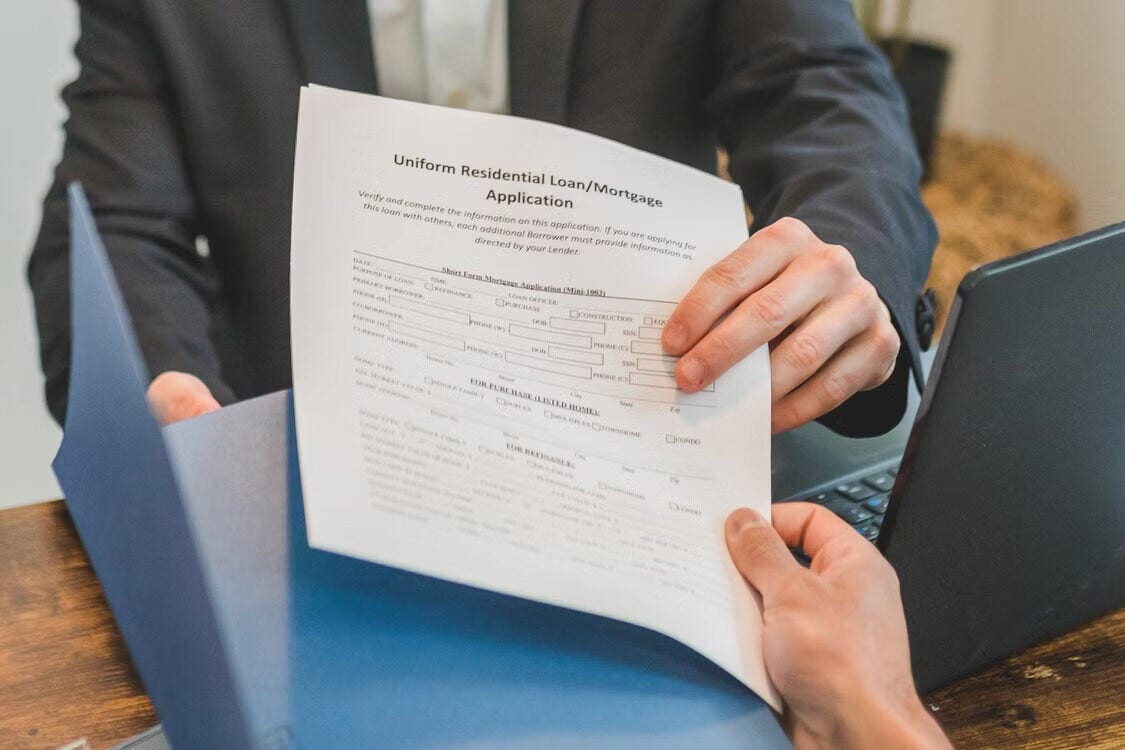
Depois que o imóvel está melhorado e alugado, a maioria dos investidores refinancia com uma hipoteca buy-to-let padrão de longo prazo, substituindo o financiamento de curto prazo e liberando parte do capital preso no projeto. Os credores diferem muito quanto a quais credores de fato financiam negócios BRRR e em quanto. Quanto volta depende da avaliação do credor, da renda de aluguel do imóvel, dos limites de loan-to-value, dos critérios de capacidade de pagamento e da política de subscrição de cada credor. Muitos credores buy-to-let chegam a 75% de LTV, embora isso varie por credor e por tomador. Quanto mais valor genuíno você agregou, mais capital provavelmente reciclará, mas a avaliação é a opinião do avaliador do credor, não a sua.
Etapa 5: repetir
O capital liberado no refinanciamento vira a entrada da próxima compra. Com o tempo, isso permite aos investidores crescer um portfólio mais rápido do que comprando buy-to-lets tradicionais com poupança nova a cada vez: a capacidade de reciclar capital, em vez de precisar de uma entrada totalmente nova em cada negócio, é o que torna o BRRR atraente para investidores que constroem em ritmo acelerado.
Um exemplo prático de BRRR
| Etapa | Valor |
|---|---|
| Preço de compra | £120.000 |
| Reforma e custos de compra | £30.000 |
| Investimento total | £150.000 |
| Valor pós-reforma | £200.000 |
| Hipoteca a 75% de LTV | £150.000 |
| Aluguel mensal | £1.100 |
Nesta ilustração, o refinanciamento cobre integralmente o investimento original, deixando o investidor com um imóvel alugado de £200.000 depois de ter recuperado seu capital inicial. Na prática, cada projeto é diferente: avaliações de avaliadores, critérios dos credores e custo da reforma movem o resultado final, e raramente é tão limpo.
Riscos comuns do BRRR
Estouro de custos da reforma
Obras rotineiramente custam mais que o esperado. Reserve uma contingência genuína e obtenha cotações detalhadas antes de comprar, e não depois de já ter trocado contratos.
Down valuations
Um dos maiores riscos é o avaliador do credor avaliar o imóvel abaixo do que você esperava. Se isso acontece, mais capital seu fica no negócio do que o planejado. Comprar pelo preço certo desde o início é a principal defesa. Você não pode negociar uma avaliação depois do fato.
Custos do financiamento-ponte
O financiamento-ponte é uma ferramenta genuinamente útil, mas significativamente mais cara que uma hipoteca padrão. Atrasos na reforma ou no refinanciamento corroem o lucro rápido em uma facilidade que cobra juros mensais, e é por isso que uma estratégia de saída clara precisa existir antes de você sacar o bridge, e não quando ele já estiver correndo.
Prazos de refinanciamento
Muitos credores buy-to-let aplicam um período mínimo de propriedade antes de refinanciar pelo valor de mercado atual do imóvel em vez do preço que você pagou, comumente chamado de "regra dos 6 meses". As políticas variam entre credores, então confirme com um corretor de hipotecas a exigência real de maturação do credor de saída antes de comprar, e não quando a reforma terminar e você precisar que a saída funcione.
Por que os investidores escolhem o BRRR
O investimento buy-to-let tradicional exige uma entrada nova a cada compra, e a maioria dos investidores acaba ficando sem capital prontamente disponível desse jeito. O BRRR foi feito para resolver isso reciclando fundos já investidos: em vez de depender puramente da valorização dos preços dos imóveis, você cria valor ativamente por meio da reforma e usa o refinanciamento para financiar a próxima aquisição. Para investidores com as habilidades, o planejamento e o financiamento certos, é uma forma genuinamente eficaz de construir um portfólio maior, mais rápido do que só a poupança permitiria.
O BRRR é para iniciantes?
Sim, mas não deve ser apressado. Muitos investidores bem-sucedidos começam com reformas cosméticas diretas antes de passar a projetos maiores de renovação. Um primeiro projeto BRRR sensato tem um orçamento de reforma realista, fica em um mercado de aluguel local forte, é apoiado por uma equipe confiável de profissionais, usa premissas financeiras conservadoras e tem uma estratégia de refinanciamento clara acordada antes da compra. A experiência fica progressivamente mais valiosa à medida que os projetos se tornam mais complexos. Não é uma estratégia em que o quinto negócio deva se parecer com o primeiro.
Calcule seu negócio BRRR antes de comprar
O sucesso de um investimento BRRR é em grande parte decidido antes da conclusão, e não depois: estimar com precisão os custos de compra, o gasto com a reforma, a renda de aluguel e o valor do refinanciamento é o trabalho de fato. Nosso Deal Analyser modela custos de compra, stamp duty, orçamento de reforma, custo do financiamento-ponte, rentabilidade de aluguel, renda líquida de aluguel e o retorno sobre o capital investido resultante, além do capital que sobra no negócio depois do refinanciamento. Faça as contas antes de fazer uma oferta, e não depois de já ter se comprometido.
Perguntas Frequentes
Iniciantes podem usar a estratégia BRRR?
Sim. Muitos investidores começam com projetos menores de reforma antes de avançar para empreendimentos maiores de agregação de valor. O essencial é ajustar o tamanho do projeto à sua experiência e recursos financeiros reais, e não o contrário.
Preciso de recursos próprios para começar um BRRR?
Em geral sim. Mesmo usando financiamento-ponte, você normalmente ainda precisa de recursos para a entrada, o stamp duty, os honorários jurídicos, qualquer custo de reforma que o financiamento não cubra, os pagamentos de juros e uma reserva de contingência.
A regra dos 6 meses é uma exigência legal?
Não. A "regra dos 6 meses" de que os investidores falam é em geral uma política de crédito, não jurídica, e varia entre credores. Busque aconselhamento sobre hipotecas antes de contar com um prazo de refinanciamento específico para a sua saída.
O capital liberado no refinanciamento é tributável?
Tomar recursos adicionais emprestados por meio de refinanciamento normalmente não é tratado como renda tributável, porque você está aumentando a dívida em vez de receber renda ou vender o imóvel. O tratamento tributário ainda depende das circunstâncias individuais, então busque orientação profissional em vez de presumir.
Principais Conclusões
- O lucro é feito quando você compra bem, não na etapa do refinanciamento.
- Uma reforma bem-sucedida agrega tanto valor de aluguel quanto valor de mercado, e não só aparência externa.
- Um refinanciamento nunca é garantido. Depende dos critérios do credor e da avaliação do avaliador.
- Reserve sempre verba para atrasos, custos inesperados e risco de avaliação antes de comprar.
- A análise cuidadosa antes da compra é a base de todo projeto BRRR que realmente funciona.
Este guia é apenas informação geral e não constitui aconselhamento financeiro, hipotecário ou tributário. Os critérios de crédito, os métodos de avaliação e os valores dos imóveis variam entre credores e circunstâncias individuais.