Strategie inwestowania w nieruchomości w Wielkiej Brytanii (2026): jak wybrać między BTL, HMO, BRRR, flipami i najmami krótkoterminowymi
Żadna strategia inwestowania w nieruchomości nie pasuje wszystkim. Oto jak buy-to-let, HMO, BRRR, flipy, najmy krótkoterminowe i nieruchomości komercyjne porównują się pod względem kapitału, czasu, regulacji i podatków, plus sześć testów wyboru twojej.

Krótka odpowiedź: Właściwa strategia inwestowania w nieruchomości zależy od twojego kapitału, czasu, sytuacji podatkowej i tego, co pieniądze mają robić. Pojedynczy najem buy-to-let pasuje inwestorom, którzy chcą stałego dochodu przy niewielkim wysiłku. HMO i najmy krótkoterminowe dają większy dochód, ale wymagają znacznie więcej zarządzania i licencji. BRRR pasuje inwestorom, którzy chcą recyklingować kapitał i potrafią zarządzać remontem. Flipy pasują tym, którzy gonią za jednorazową sumą i akceptują ryzyko podatku od działalności i wyczucia rynku. Przed wyborem strategii przetestuj ją pod kątem sześciu rzeczy: łącznego kapitału, czasu zarządzania, lokalnych dowodów, regulacji, apetytu na finansowanie i opcji wyjścia.
Większość porad inwestycyjnych dotyczących nieruchomości zaczyna od strategii i dopiero potem wraca do inwestora. "HMO dają 12%", "BRRR pozwala wyciągnąć wszystkie pieniądze", "Airbnb bije długie najmy". Każde z tych twierdzeń może być prawdziwe dla jednego inwestora i zgubne dla innego. Strategia inwestowania w nieruchomości musi pasować do osoby, która ją prowadzi: ile ma kapitału, ile czasu może jej poświęcić, jak jest opodatkowana i czy potrzebuje dochodu teraz, czy wzrostu później. Ten przewodnik porównuje główne brytyjskie strategie inwestowania w nieruchomości i podaje prosty schemat wyboru między nimi.
Tło rynkowe też ma znaczenie. Według ONS średni brytyjski czynsz prywatny osiągnął £1 400 miesięcznie w 12 miesiącach do sierpnia 2026, wzrost o 3,8%, podczas gdy średnia cena domu w Wielkiej Brytanii wyniosła £273 000, wzrost tylko o 1,4%. To daje krajową średnią rentowność brutto około 6%, z czynszami rosnącymi szybciej niż ceny. Londyn jest wyjątkiem w cenach, z spadkiem o 3,3% w ciągu roku. I większość wynajmujących jest mała: English Private Landlord Survey 2024 rządu wykazał, że 45% posiada jedną nieruchomość na wynajem, a nieco ponad połowa zarządza najmami bez agenta.
Jak porównują się główne brytyjskie strategie inwestowania w nieruchomości?
| Strategia | Potrzebny kapitał | Czas zarządzania | Główny zwrot | Kluczowa regulacja |
|---|---|---|---|---|
| Pojedynczy najem buy-to-let | Wkład własny (zwykle 25%) plus koszty | Niski | Dochód i długoterminowy wzrost | Renters' Rights Act, zasady EPC, ochrona depozytu |
| HMO | Wyższy: zakup plus wyposażenie do standardów licencji | Wysoki | Wyższy dochód | Licencjonowanie HMO, planowanie Article 4, rozmiary pomieszczeń |
| BRRR | Pełny zakup i remont do refinansowania | Wysoki podczas prac, potem niski | Recyklingowany kapitał i kapitał własny | Building regulations, sześciomiesięczne zasady kredytodawców |
| Flip | Pełny zakup i remont do sprzedaży | Wysoki | Jednorazowy zysk | Podatek od dochodu z działalności, building regulations |
| Najem krótkoterminowy / zakwaterowanie z obsługą | Zakup plus umeblowanie | Bardzo wysoki lub płatne zarządzanie | Wyższy dochód brutto, bardziej zmienny | Planowanie (zasada 90 nocy w Londynie), lokalne licencje |
| Rent-to-rent | Niski: kaucja, umeblowanie, opłaty | Bardzo wysoki | Marża między płaconym a otrzymywanym czynszem | Zgoda wynajmującego, licencjonowanie HMO, redress |
| Komercyjne i o użytkowaniu mieszanym | Wyższy, z większymi wkładami własnymi | Niski do średniego | Dochód z dłuższych umów najmu | Prawo najmu komercyjnego, niemieszkaniowy stamp duty |
Jak wybrać strategię inwestowania w nieruchomości? Sześć testów
1. Łączny kapitał, a nie tylko wkład własny
Zsumuj wszystko, czego strategia potrzebuje, zanim zacznie przynosić zwrot: wkład własny, stamp duty (w tym 5% dopłatę na dodatkowe nieruchomości), opłaty prawne, inspekcję, prace, umeblowanie, licencje, opłaty finansowania, koszty utrzymania i rezerwę. BRRR lub flip wiąże pełny koszt zakupu i remontu do refinansowania lub sprzedaży. Buy-to-let wiąże wkład własny i koszty na lata. Nasz kalkulator stamp duty i Deal Analyser dają realną liczbę kapitału.
2. Czas zarządzania
Pojedyncze mieszkanie z dobrym najemcą może wymagać kilku godzin rocznie. HMO z pięcioma najemcami, wspólnymi rachunkami i warunkami licencji to mała firma. Najem krótkoterminowy to biznes hotelarski z wiadomościami od gości o północy. Albo rób to sam uczciwie, albo wlicz profesjonalne zarządzanie i sprawdź, czy liczby nadal się spinają.
3. Lokalne dowody
Każda strategia żyje lub umiera na lokalnym popycie. Sprawdź osiągane czynsze, a nie ofertowe; ceny sprzedaży, a nie ogłoszenia; i konkurencyjną podaż. Biuletyn ONS o czynszach prywatnych i cenach domów pokazuje trendy regionalne, ale dowody na poziomie ulicy liczą się bardziej. Nasze porównanie Liverpoolu i Londynu dla inwestorów pokazuje, jak różnie ta sama strategia działa na dwóch rynkach.
4. Regulacje
Regulacje kształtują teraz każdą strategię. Renters' Rights Act zakończył eksmisje na mocy section 21 od 1 maja 2026 i przeniósł większość najmów na warunki periodic. Minimalny standard efektywności energetycznej rośnie do EPC C do 1 października 2030. HMO wymagają licencjonowania, a najmy krótkoterminowe mierzą się z limitami planistycznymi, które omawiamy w naszym przewodniku po planowaniu najmu krótkoterminowego. Reżim podatkowy furnished holiday lettings został zniesiony od kwietnia 2025, usuwając podatkowe zalety, jakie najmy krótkoterminowe miały nad długimi.
5. Podatki i struktura własności
Wynajmujący będący osobami fizycznymi nie mogą w pełni odliczać odsetek od kredytu według Section 24, a stawki podatku od dochodów z nieruchomości rosną do 22%, 42% i 47% (24%, 44% i 49% według planu Budgetu 2026, pod warunkiem uchwalenia Finance Bill 2026-27) od kwietnia 2027. Spółki z o.o. zachowują pełną ulgę na odsetki, ale płacą corporation tax i kolejny podatek przy wypłacie zysków. Flipy są zwykle opodatkowane jako dochód z działalności, a nie zyski kapitałowe. Najlepsza strategia w arkuszu przed opodatkowaniem może być najgorsza po opodatkowaniu. Porównaj struktury naszym kalkulatorem spółka z o.o. kontra osoba fizyczna.
6. Apetyt na finansowanie i opcje wyjścia
Kredytodawcy traktują każdą strategię inaczej. Pojedynczy najem buy-to-let ma najszerszy wybór kredytów hipotecznych. HMO i najmy krótkoterminowe potrzebują wyspecjalizowanych kredytodawców. BRRR i flipy polegają na finansowaniu pomostowym i czystym wyjściu. Silna strategia inwestowania w nieruchomości ma więcej niż jedno wyjście: jeśli refinansowanie wyceni nisko, czy możesz sprzedać? Jeśli sprzedaż utknie, czy możesz wynająć? Jeśli możesz wyjść tylko jedną drogą, strategia jest krucha.
Która strategia inwestowania w nieruchomości pasuje któremu inwestorowi?
Ograniczony czas, pożądany stały dochód
Pojedynczy najem buy-to-let w okolicy z solidnym popytem najemców, najlepiej z profesjonalnym zarządzaniem. Zaakceptuj niższe rentowności w zamian za mniej problemów. Nasz przewodnik po tym, co uchodzi za dobrą rentowność z najmu, ustala realistyczne oczekiwania, a kalkulator rentowności z najmu testuje każde ogłoszenie.
Kapitał do recyklingu, umiejętność zarządzania pracami
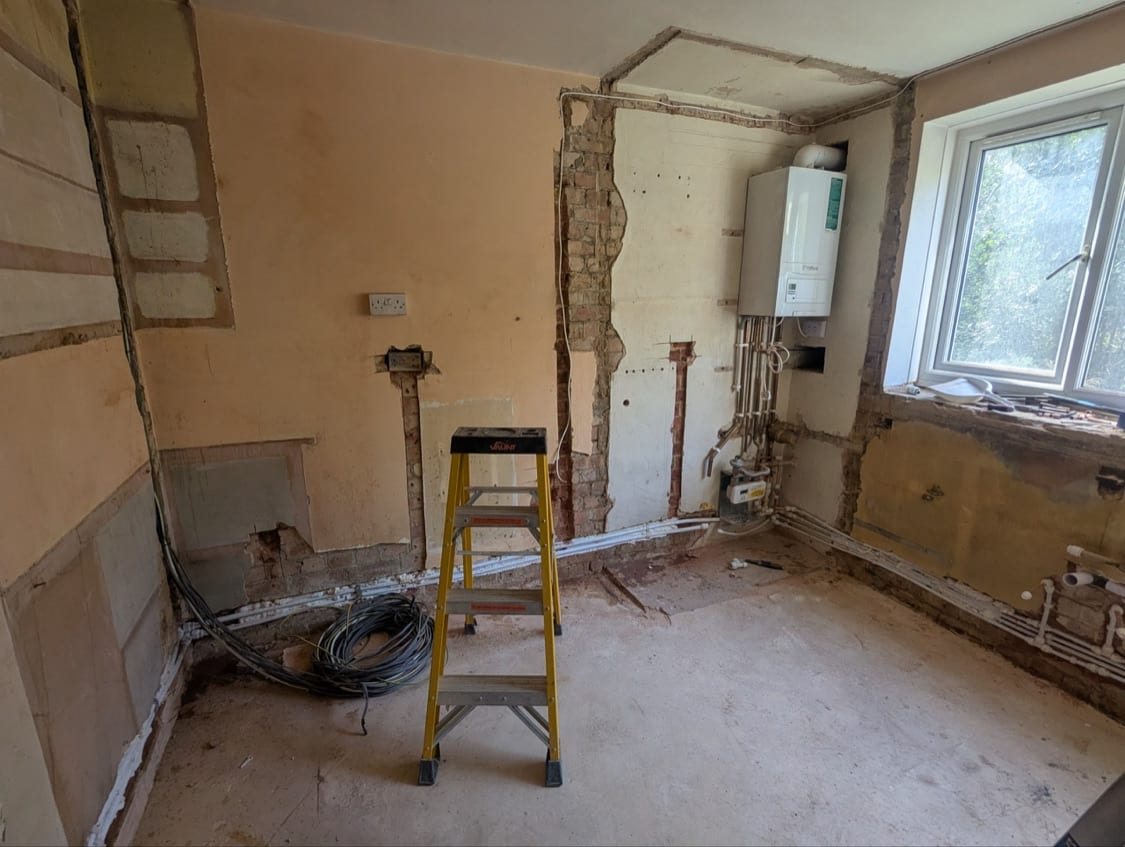
BRRR: kup poniżej wartości z powodu stanu, wyremontuj, refinansuj kredytem hipotecznym buy-to-let i wyciągnij tyle kapitału, ile pozwala nowa wycena. To nasza własna podstawowa strategia, a nasz projekt Innes Gardens pokazuje ją w praktyce, tydzień po tygodniu.
Pożądana jednorazowa suma, komfort z ryzykiem rynkowym
Flipy. Zysk przychodzi naraz, ale jest narażony na rynek sprzedaży w chwili zakończenia i jest zwykle opodatkowany jako dochód. Utrzymuj krótkie terminy i szerokie marże.
Pożądany wyższy dochód, gotowość do prowadzenia biznesu
HMO lub najmy krótkoterminowe, z w pełni wliczonymi kosztami licencjonowania, planowania i zarządzania. Nasz kalkulator rentowności HMO i kalkulator Airbnb uwzględniają koszty, które nagłówkowe rentowności pomijają.
Większy kapitał, preferencja dla dłuższych umów najmu
Nieruchomości komercyjne lub o użytkowaniu mieszanym, gdzie najemcy często podpisują dłuższe umowy i przejmują naprawy. Pustostany mogą być dłuższe, a kredytodawcy żądają większych wkładów własnych. Niektóre budynki komercyjne niosą też potencjał mieszkaniowy, który omawiamy w naszym przewodniku po przekształceniu komercyjnym na mieszkaniowe.
Jakie są typowe błędy przy wyborze strategii?
- Wybór wyłącznie po rentowności brutto. 12% brutto z HMO może być niższym zwrotem netto niż 6% z pojedynczego najmu po opłaceniu zarządzania, rachunków, pustostanów i licencji.
- Ignorowanie własnego czasu. Nieopłacone godziny nadal są kosztem. Jeśli zapłaciłbyś komuś innemu za wykonanie, policz je.
- Podążanie za zeszłorocznymi zasadami. Zasady podatkowe, najmu i energetyczne niedawno się zmieniły. Sprawdź, czy strategia nadal działa według obecnych zasad, a nie tych ze starego kursu czy książki.
- Tylko jedno wyjście. Zaplanuj plan awaryjny, zanim kupisz.
Najczęściej zadawane pytania
Jaka jest najlepsza strategia inwestowania w nieruchomości dla początkujących?
Dla większości początkujących pojedynczy najem buy-to-let w okolicy, którą znają, kupiony z rozsądnym wkładem własnym i realistycznym czynszem. Ma najszerszy wybór kredytów hipotecznych, najprostsze zarządzanie i najmniej wymogów licencyjnych. Strategie value-add są łatwiejsze po jednym prostym zakupie.
Która strategia nieruchomościowa daje najwyższy zwrot?
Na papierze HMO, najmy krótkoterminowe i BRRR zwykle pokazują najwyższe zwroty z kapitału. W praktyce niosą też najwięcej ryzyka zarządczego, regulacyjnego i wykonawczego. Porównuj zwroty netto po wszystkich kosztach, podatkach i własnym czasie.
Ile pieniędzy potrzebuję, by zacząć inwestować w nieruchomości?
Dla buy-to-let zwykle 25% wkładu własnego plus stamp duty, opłaty i bufor. Dla BRRR lub flipów potrzebujesz tyle, by sfinansować zakup i prace do refinansowania lub sprzedaży, nawet z finansowaniem pomostowym. Rent-to-rent wymaga najmniej kapitału, ale najwięcej czasu i staranności prawnej.
Czy mogę łączyć strategie?
Tak. Wiele portfeli łączy stabilny trzon pojedynczych najmów z okazjonalnymi projektami value-add. Upewnij się tylko, że każda transakcja jest oceniana na własnych liczbach, a potrzeby kapitałowe jednej strategii nie narażają innej.
Czy buy-to-let nadal się opłaca w 2026?
Może, ale marże są cieńsze niż dekadę temu. Krajowe średnie rentowności brutto wynoszą około 6%, czynsze rosną szybciej niż ceny, a wyższe stawki podatku od dochodów z nieruchomości nadejdą w kwietniu 2027. Buy-to-let działa najlepiej tam, gdzie czynsz wygodnie pokrywa stresowy kredyt hipoteczny, a inwestujesz długoterminowo, a nie dla szybkiego dochodu netto z najmu.
Czy powinienem kupować nieruchomości przez spółkę z o.o.?
To zależy od twojego przedziału podatkowego, liczby nieruchomości, które planujesz trzymać, i tego, czy potrzebujesz dochodu osobiście. Tylko 6% wynajmujących działa przez spółkę, według English Private Landlord Survey 2024, ale ten udział rośnie, ponieważ spółki zachowują pełną ulgę na odsetki od kredytu. Zamodeluj obie drogi przed zakupem, bo późniejsze przeniesienie nieruchomości do spółki wywołuje stamp duty i podatek od zysków kapitałowych.
Czy powinienem zarządzać nieruchomością na wynajem sam, czy użyć agenta?
Nieco ponad połowa wynajmujących zarządza sama. To działa dla pojedynczego najmu blisko miejsca zamieszkania. Dla HMO, najmów krótkoterminowych lub nieruchomości daleko profesjonalne zarządzanie zwykle zwraca się szybszymi najmami, mniejszą liczbą pustostanów i zgodnością z przepisami, której nie musisz śledzić sam.
Najważniejsze wnioski
- Żadna strategia inwestowania w nieruchomości nie jest najlepsza dla wszystkich. Właściwa pasuje do twojego kapitału, czasu, sytuacji podatkowej i celów.
- Przetestuj każdą strategię pod kątem łącznego kapitału, czasu zarządzania, lokalnych dowodów, regulacji, struktury podatkowej oraz finansowania i opcji wyjścia.
- Ostatnie zmiany (Renters' Rights Act, EPC C do 2030, koniec reżimu podatkowego FHL i wyższy podatek od dochodów z nieruchomości od 2027) dotyczą każdej strategii.
- Porównuj zwroty netto po kosztach, podatkach i własnym czasie, a nie rentowności brutto.
- Zawsze miej więcej niż jedno wyjście, zanim kupisz.
Ten artykuł to informacje ogólne, a nie porada finansowa ani podatkowa. Właściwa strategia zależy od twoich osobistych okoliczności. Porozmawiaj z wykwalifikowanym doradcą finansowym, brokerem kredytowym i księgowym przed inwestowaniem.