Czym jest strategia BRRR? Przewodnik dla inwestorów w Wielkiej Brytanii (2026)
Buy, Refurbish, Rent, Refinance, Repeat: jak działa każdy etap strategii BRRR, praktyczny przykład, główne ryzyka i jak przeanalizować transakcję przed zakupem.

Krótka odpowiedź: BRRR (Buy, Refurbish, Rent, Refinance, Repeat: kup, wyremontuj, wynajmij, refinansuj, powtórz) oznacza zakup nieruchomości poniżej wartości rynkowej, dodanie wartości przez remont, wynajęcie jej, a następnie refinansowanie po nowej wyższej wycenie, by wyciągnąć część lub całość pierwotnego kapitału i użyć go przy następnym zakupie. Działa dobrze, gdy kupujesz po właściwej cenie i wycena refinansowania się utrzymuje; zawodzi, gdy któreś z tych założeń nie jest spełnione.
Co oznacza BRRR?
BRRR to Buy, Refurbish, Rent, Refinance, Repeat. Każdy etap opiera się bezpośrednio na poprzednim. Pośpiech przy zakupie lub remoncie nie kosztuje tylko na tym kroku, ale ogranicza to, co refinansowanie będzie mogło faktycznie odzyskać później.
Krok 1: kup poniżej wartości rynkowej
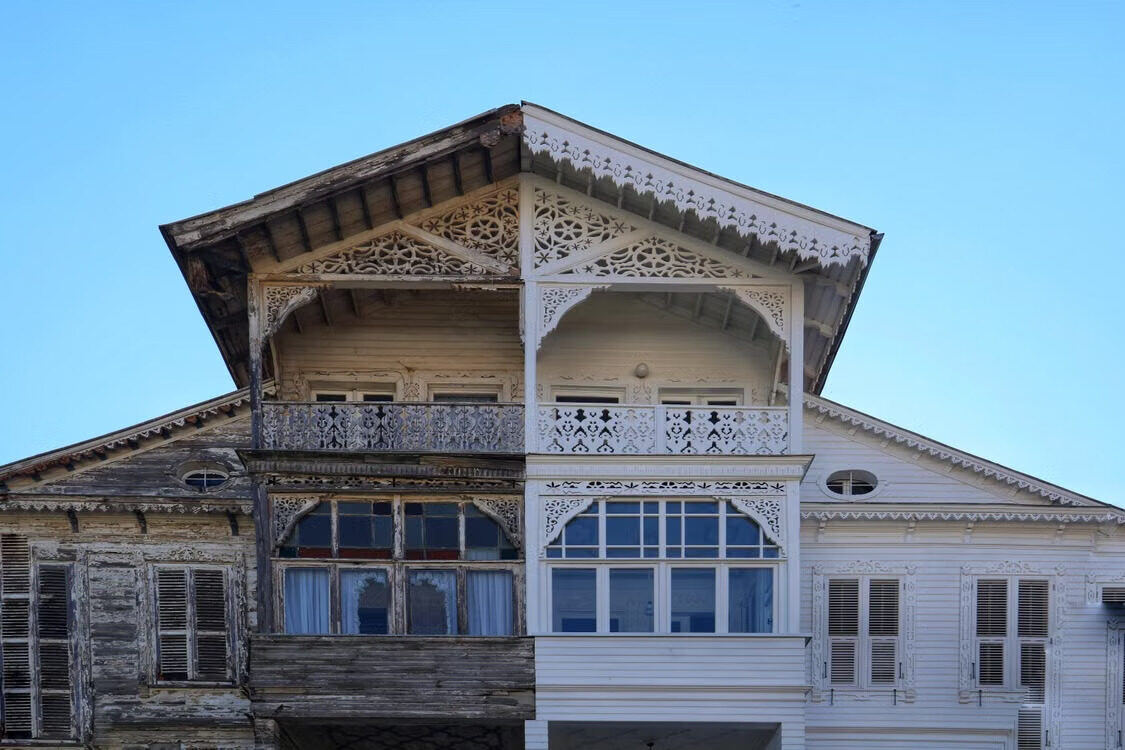
Każdy udany projekt BRRR zaczyna się od dobrego zakupu. Celem nie jest znalezienie "taniej" nieruchomości. To znalezienie takiej z prawdziwym potencjałem wzrostu wartości po przepracowaniu. Typowe cele: zmęczone lub przestarzałe domy, nieruchomości spadkowe (probate), zakupy na aukcjach, słabo zaprezentowane najmy, nieruchomości wymagające modernizacji oraz domy z możliwością poprawy układu lub dodania sypialni. Zakup poniżej wartości rynkowej buduje margines bezpieczeństwa i zwiększa ilość kapitału, jaką prawdopodobnie odzyskasz przy refinansowaniu.
Jak finansowane są nieruchomości BRRR?
Wiele nieruchomości BRRR nie kwalifikuje się do kredytu hipotecznego w stanie początkowym, więc inwestorzy zwykle finansują zakup w całości z własnych środków, kredytem pomostowym, by działać szybko, lub wyspecjalizowanym finansowaniem remontu. To, które pasuje, zależy od stanu nieruchomości i strategii wyjścia, a nie tylko od stopy. W niektórych transakcjach umowa opcji zakupu może też zabezpieczyć prawo zakupu po stałej cenie bez angażowania kapitału z góry.
Krok 2: wyremontuj, by dodać wartość
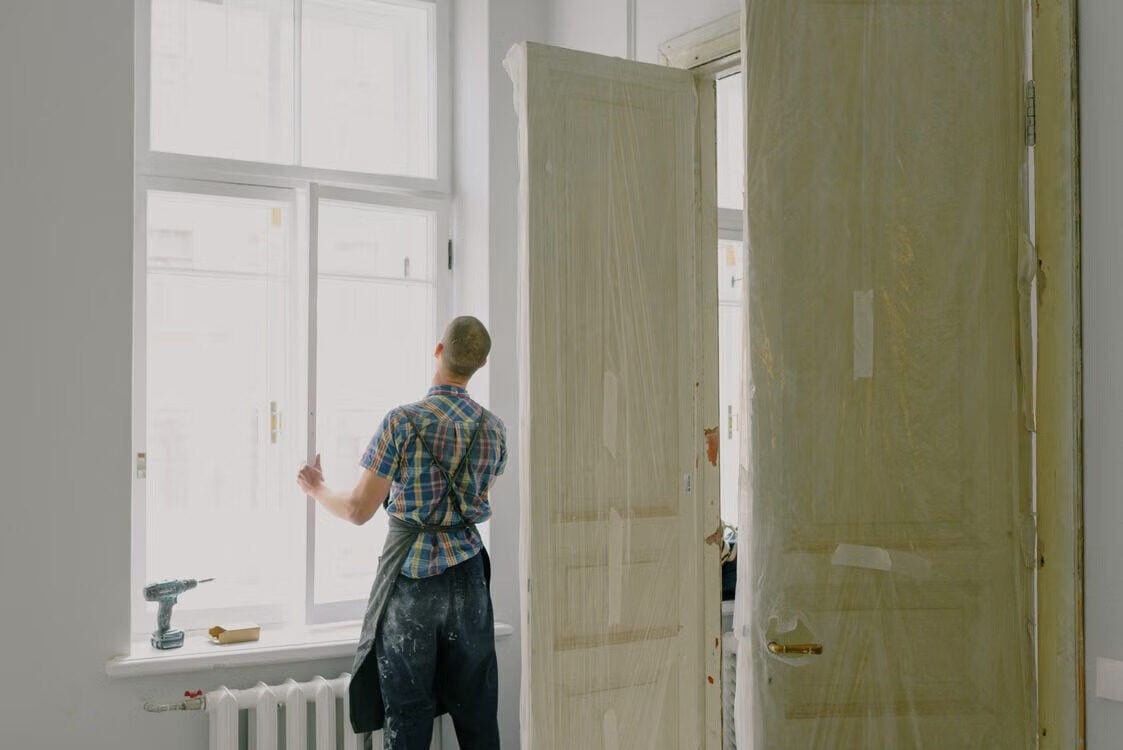
Tu wartość faktycznie powstaje. Zamiast tylko dekorować, odnoszący sukcesy inwestorzy BRRR celują w ulepszenia, które podnoszą zarówno wartość rynkową, jak i atrakcyjność dla najmu: nowe kuchnie i łazienki, wymiana instalacji elektrycznych i hydraulicznych, nowe systemy ogrzewania, lepsze oceny EPC, przebudowane układy, dodatkowe sypialnie oraz adaptacje poddasza i garażu tam, gdzie naprawdę się opłacają. Celem nie jest wydanie jak najwięcej. To wydanie na ulepszenia, które zwracają najwięcej. Zbuduj szczegółowy budżet z rezerwą na nieprzewidziane koszty, zanim zaczniesz, a nie gdy jesteś w połowie projektu.
Krok 3: wynajmij nieruchomość
Po remoncie nieruchomość jest wynajmowana najemcom. Silny dochód z najmu ma tu znaczenie z powodu wykraczającego poza miesięczny dochód: w fazie refinansowania kredytodawcy oceniają zdolność kredytową na podstawie tego czynszu. Przed ogłoszeniem upewnij się, że nieruchomość spełnia wszystkie wymogi prawne: Gas Safety Certificate, Electrical Installation Condition Report (EICR), zgodność EPC, czujniki dymu i tlenku węgla oraz, gdzie stosowne, kontrole Right to Rent. Dobrze zaprezentowana nieruchomość na silnym rynku najmu zwykle też osiąga wyższy czynsz i lepszych najemców, co wraca wprost do refinansowania.
Krok 4: refinansuj
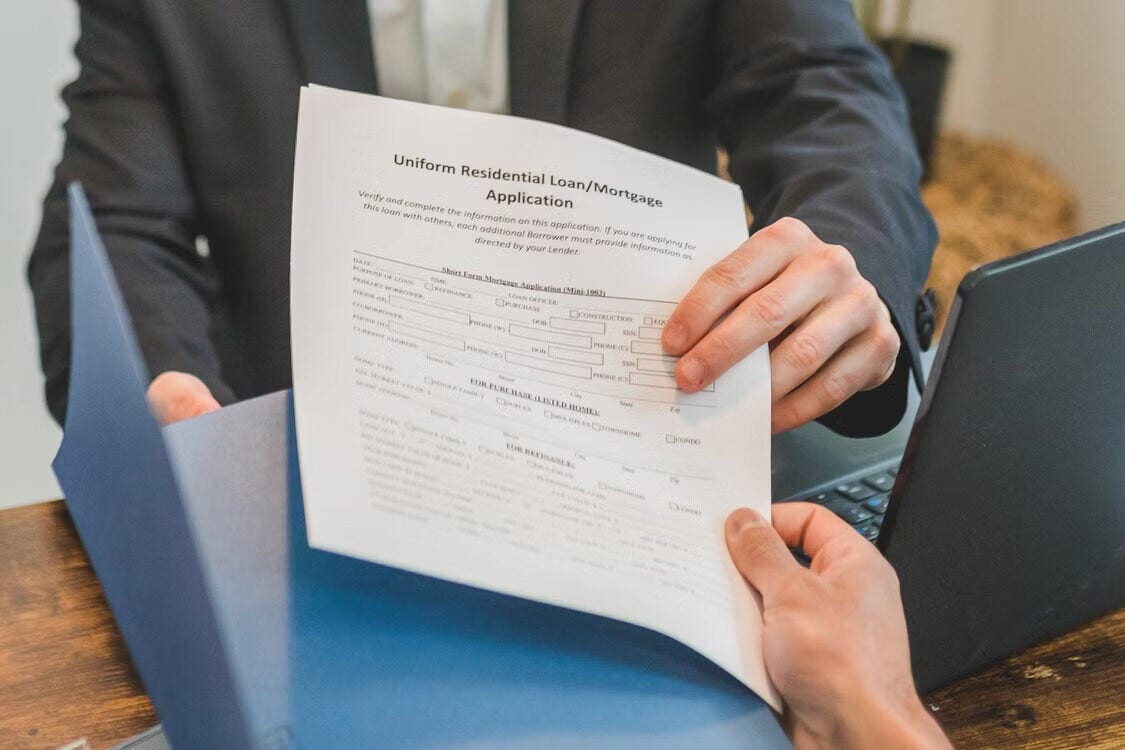
Gdy nieruchomość jest ulepszona i wynajęta, większość inwestorów refinansuje na standardowy długoterminowy kredyt hipoteczny buy-to-let, zastępując finansowanie krótkoterminowe i uwalniając część kapitału związanego w projekcie. Kredytodawcy bardzo się różnią w tym, którzy faktycznie finansują transakcje BRRR i w jakim stopniu. Ile wraca, zależy od wyceny kredytodawcy, dochodu z najmu nieruchomości, limitów loan-to-value, kryteriów zdolności kredytowej i polityki underwritingu danego kredytodawcy. Wielu kredytodawców buy-to-let sięga do 75% LTV, choć różni się to w zależności od kredytodawcy i kredytobiorcy. Im więcej prawdziwej wartości dodałeś, tym więcej kapitału prawdopodobnie zrecyklingujesz, ale wycena to opinia rzeczoznawcy kredytodawcy, a nie twoja.
Krok 5: powtórz
Kapitał uwolniony przy refinansowaniu staje się wkładem własnym na następny zakup. Z czasem pozwala to inwestorom rozwijać portfel szybciej niż kupowanie tradycyjnych buy-to-let ze świeżymi oszczędnościami za każdym razem: możliwość recyklingu kapitału, zamiast potrzeby pełnego nowego wkładu własnego w każdej transakcji, czyni BRRR atrakcyjnym dla inwestorów budujących w szybkim tempie.
Praktyczny przykład BRRR
| Etap | Kwota |
|---|---|
| Cena zakupu | £120 000 |
| Remont i koszty zakupu | £30 000 |
| Łączna inwestycja | £150 000 |
| Wartość po remoncie | £200 000 |
| Kredyt hipoteczny 75% LTV | £150 000 |
| Czynsz miesięczny | £1 100 |
W tej ilustracji refinansowanie pokrywa pierwotną inwestycję w całości, zostawiając inwestora z nieruchomością na wynajem wartą £200 000 po odzyskaniu początkowego kapitału. W praktyce każdy projekt jest inny: wyceny rzeczoznawców, kryteria kredytodawców i koszt remontu poruszają ostateczny wynik, i rzadko jest to tak czyste.
Typowe ryzyka BRRR
Przekroczenia kosztów remontu
Prace budowlane rutynowo kosztują więcej, niż oczekiwano. Zaplanuj realną rezerwę i uzyskaj szczegółowe wyceny przed zakupem, a nie po wymianie umów.
Zaniżone wyceny
Jednym z największych ryzyk jest wycena nieruchomości przez rzeczoznawcę kredytodawcy poniżej tego, czego oczekiwałeś. Jeśli tak się stanie, więcej twoich własnych pieniędzy zostaje w transakcji, niż planowano. Zakup po właściwej cenie od początku to główna obrona. Wyceny nie da się negocjować po fakcie.
Koszty finansowania pomostowego
Finansowanie pomostowe to naprawdę użyteczne narzędzie, ale znacznie droższe niż standardowy kredyt hipoteczny. Opóźnienia remontu lub refinansowania szybko zjadają zysk na linii naliczającej miesięczne odsetki, dlatego jasna strategia wyjścia musi istnieć, zanim uruchomisz bridge, a nie gdy już działa.
Harmonogramy refinansowania
Wielu kredytodawców buy-to-let stosuje minimalny okres posiadania, zanim zrefinansuje względem bieżącej wartości rynkowej nieruchomości, a nie ceny, którą zapłaciłeś, powszechnie nazywany "regułą 6 miesięcy". Polityki różnią się między kredytodawcami, więc potwierdź z brokerem kredytowym faktyczny wymóg seasoningu kredytodawcy wyjścia przed zakupem, a nie gdy remont jest skończony i potrzebujesz, by wyjście działało.
Dlaczego inwestorzy wybierają BRRR
Tradycyjne inwestowanie w buy-to-let wymaga nowego wkładu własnego przy każdym zakupie, a większość inwestorów w ten sposób w końcu wyczerpuje łatwo dostępny kapitał. BRRR ma to rozwiązać przez recykling już zainwestowanych środków: zamiast polegać wyłącznie na wzroście cen domów, aktywnie tworzysz wartość przez remont i używasz refinansowania do sfinansowania następnego nabycia. Dla inwestorów z właściwymi umiejętnościami, planowaniem i finansowaniem to naprawdę skuteczny sposób budowania większego portfela szybciej, niż pozwoliłyby same oszczędności.
Czy BRRR jest odpowiedni dla początkujących?
Tak, ale nie należy go przyspieszać. Wielu odnoszących sukcesy inwestorów zaczyna od prostych remontów kosmetycznych, zanim przejdzie do większych projektów remontowych. Rozsądny pierwszy projekt BRRR ma realistyczny budżet remontu, leży na silnym lokalnym rynku najmu, jest wspierany przez niezawodną ekipę rzemieślników, używa ostrożnych założeń finansowych i ma jasną strategię refinansowania uzgodnioną przed zakupem. Doświadczenie staje się coraz cenniejsze, gdy projekty robią się bardziej złożone. To nie jest strategia, w której piąta transakcja powinna wyglądać jak pierwsza.
Oblicz swoją transakcję BRRR, zanim kupisz
Sukces inwestycji BRRR jest w dużej mierze rozstrzygany przed finalizacją, a nie po: dokładne oszacowanie kosztów zakupu, wydatków na remont, dochodu z najmu i wartości refinansowania to właściwa praca. Nasz Deal Analyser modeluje koszty zakupu, stamp duty, budżet remontu, koszt bridgingu, rentowność z najmu, dochód netto z najmu oraz wynikający zwrot z zainwestowanych środków i kapitał pozostający w transakcji po refinansowaniu. Przelicz liczby przed złożeniem oferty, a nie po zobowiązaniu się.
Najczęściej zadawane pytania
Czy początkujący mogą używać strategii BRRR?
Tak. Wielu inwestorów zaczyna od mniejszych projektów remontowych, zanim przejdzie do większych inwestycji value-add. Kluczem jest dopasowanie wielkości projektu do twojego faktycznego doświadczenia i zasobów finansowych, a nie odwrotnie.
Czy potrzebuję własnych środków, żeby zacząć BRRR?
Zwykle tak. Nawet przy użyciu finansowania pomostowego zwykle nadal potrzebujesz środków na wkład własny, stamp duty, opłaty prawne, koszty remontu nieobjęte finansowaniem, odsetki i rezerwę.
Czy reguła 6 miesięcy jest wymogiem prawnym?
Nie. "Reguła 6 miesięcy", o której mówią inwestorzy, to zasadniczo polityka kredytowa, a nie prawna, i różni się między kredytodawcami. Zasięgnij porady kredytowej, zanim zaufasz konkretnemu harmonogramowi refinansowania dla swojego wyjścia.
Czy pieniądze uwolnione podczas refinansowania są opodatkowane?
Pożyczenie dodatkowych pieniędzy przez refinansowanie nie jest normalnie traktowane jako dochód podlegający opodatkowaniu, ponieważ zwiększasz dług, a nie otrzymujesz dochodu ani nie sprzedajesz nieruchomości. Traktowanie podatkowe nadal zależy od indywidualnych okoliczności, więc zasięgnij profesjonalnej porady zamiast zakładać.
Najważniejsze wnioski
- Zysk powstaje, gdy kupujesz dobrze, a nie na etapie refinansowania.
- Udany remont dodaje zarówno wartość najmu, jak i wartość rynkową, a nie tylko wygląd z ulicy.
- Refinansowanie nigdy nie jest gwarantowane. Zależy od kryteriów kredytodawcy i wyceny rzeczoznawcy.
- Zawsze zaplanuj opóźnienia, nieoczekiwane koszty i ryzyko wyceny, zanim kupisz.
- Staranna analiza przed zakupem to fundament każdego projektu BRRR, który faktycznie działa.
Ten przewodnik ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, hipotecznej ani podatkowej. Kryteria kredytowania, metody wyceny i wartości nieruchomości różnią się między kredytodawcami i indywidualnymi okolicznościami.