Kredyty pomostowe wyjaśnione: jak szybko działamy przy transakcjach
Szybkość to wszystko przy zakupach nieruchomości. Oto jak działa finansowanie pomostowe i dlaczego jest kluczowe dla naszej strategii inwestycyjnej.

Krótka odpowiedź: Kredyt pomostowy (bridge loan) to krótkoterminowe zabezpieczone finansowanie, zwykle na 1-24 miesięcy, wyceniane miesięcznie, a nie rocznie, najczęściej w przedziale 0,5-1,2% miesięcznie. Inwestorzy używają go, gdy szybkość lub stan nieruchomości wykluczają kredyt hipoteczny: zakupy na aukcjach z 28-dniowym terminem finalizacji lub nieruchomości, które nie kwalifikują się do kredytu hipotecznego, dopóki nie zostaną wyremontowane. To naprawdę użyteczne narzędzie przy właściwej transakcji, ale miesięczny koszt szybko narasta, jeśli wyjście się opóźni, więc strategia wyjścia liczy się bardziej niż nagłówkowa stopa.
Czym jest kredyt pomostowy?
Kredyt pomostowy ("bridging finance") to krótkoterminowe zabezpieczone finansowanie używane do "przerzucenia mostu" pomiędzy potrzebą środków teraz a zorganizowaniem finansowania długoterminowego lub sfinalizowaniem sprzedaży. W przeciwieństwie do kredytu hipotecznego, który jest wyceniany i oceniany pod kątem twoich dochodów i potencjału najmu nieruchomości w horyzoncie 25-35 lat, bridge jest wyceniany i oceniany względem samego aktywa oraz jasno zdefiniowanego wyjścia: jak i kiedy kredytodawca spodziewa się spłaty.
To rozróżnienie kształtuje wszystko w działaniu bridgingu. Kredytodawców mniej obchodzi twoja pensja, a bardziej trzy rzeczy: bieżąca wartość nieruchomości i jej wartość po pracach, wskaźnik loan-to-value (LTV) transakcji oraz to, jak wiarygodna jest twoja droga spłaty. Bridge bez realistycznego wyjścia to bridge, którego rozsądny kredytodawca nie zaoferuje, jakkolwiek zabezpieczenie wygląda na papierze.
Kiedy doświadczeni inwestorzy naprawdę używają bridgingu
Bridging nie jest substytutem kredytu hipotecznego. To narzędzie na sytuacje, do których kredyt hipoteczny nie sięga.
- Zakupy na aukcjach. Brytyjskie aukcje nieruchomości zwykle wymagają finalizacji w ciągu 28 dni od opadnięcia młotka. Żaden główny kredytodawca hipoteczny nie jest w stanie przeprowadzić pełnego wniosku, wyceny i oferty w tym oknie. Bridging może.
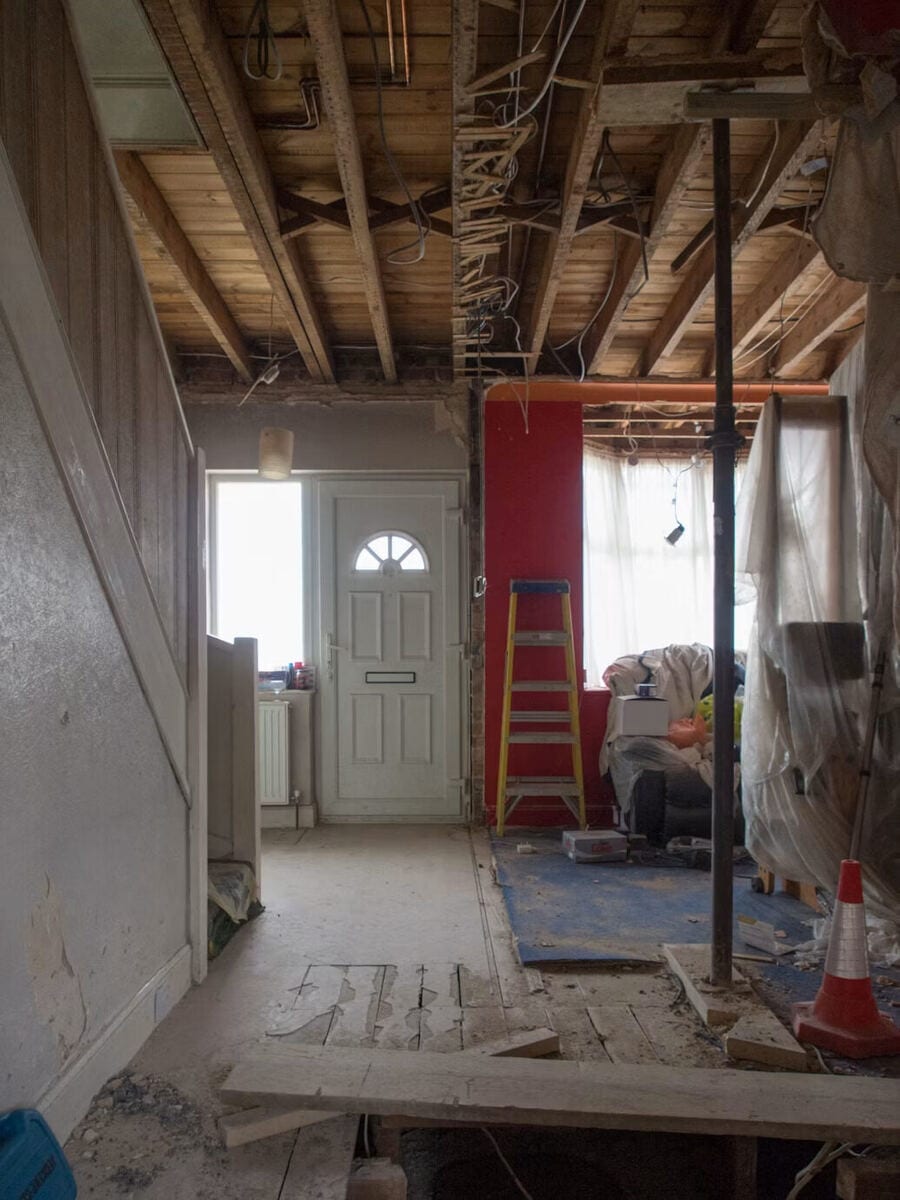
- Nieruchomości niekwalifikujące się do kredytu hipotecznego. Mieszkanie bez działającej kuchni lub łazienki, bez certyfikacji konstrukcyjnej lub w znacznym zaniedbaniu zwykle od razu nie przechodzi wyceny hipotecznej. Bridging jest zabezpieczony wartością nieruchomości, w tym wartością po pracach, więc może sfinansować zakup i remont, który doprowadza nieruchomość do standardu kwalifikującego się do kredytu.
- Zerwane łańcuchy i szybkie finalizacje. Gdy sprzedawca chce szybkiej, nieskomplikowanej sprzedaży (probate, sprzedaż w trudnej sytuacji, transakcja pozarynkowa), możliwość sfinalizowania w kilka dni zamiast miesięcy jest często tym, co wygrywa nieruchomość, niezależnie od ceny.
- Pierwszy etap projektu BRRR. Buy, refurbish, rent, refinance, repeat opiera się na bridgingu (lub specjalistycznym kredycie remontowym) do sfinansowania etapu zakupu i remontu, przed refinansowaniem na standardowy kredyt hipoteczny buy-to-let, gdy nieruchomość jest wynajęta i kwalifikuje się do kredytu. Pełną mechanikę omawiamy w naszym przewodniku po strategii BRRR.
Jak naprawdę wycenia się kredyty pomostowe
Koszty bridgingu składają się z kilku elementów, a porównywanie dwóch ofert wyłącznie po nagłówkowej stopie to jeden z najczęstszych błędów, jakie widzimy.
| Koszt | Typowy zakres | Uwagi |
|---|---|---|
| Miesięczna stopa procentowa | 0,5-1,2% miesięcznie | Mniej więcej 6-14% w ujęciu rocznym, wyceniana miesięcznie, bo terminy są krótkie |
| Opłata przygotowawcza | 1-2% kredytu | Zwykle doliczana do kredytu, a nie płacona z góry |
| Opłata za wyjście | 0-1% kredytu | Nie wszyscy kredytodawcy ją pobierają, sprawdź przed zleceniem |
| Opłaty za wycenę i prawne | Od kilkuset do kilku tysięcy funtów | Zwykle płacisz za solicitora kredytodawcy, a także za własnego |
| Opłata brokera | Różna | Często uzasadniona dostępem do kredytodawców, do których nie dotrzesz bezpośrednio |
Odsetki są zwykle konstruowane na jeden z trzech sposobów: serviced (płacisz odsetki co miesiąc z własnych środków), retained (kredytodawca potrąca z kredytu z góry pełne odsetki za uzgodniony okres) lub rolled-up (odsetki narastają i są spłacane w całości na końcu, razem z kapitałem). Odsetki rolled-up są powszechne w bridge'ach remontowych, gdzie nie ma jeszcze dochodu z najmu do obsługi miesięcznych płatności, ale oznaczają, że kwota, którą jesteś winien, rośnie z każdym miesiącem w linii, co właśnie dlatego sprawia, że przeciągający się projekt jest drogi w sposób niewidoczny z nagłówkowej stopy.
Przykład obliczeniowy
Weźmy przykładowy zakup na aukcji za £150 000, sfinansowany bridgem przy 70% LTV (£105 000) na 6 miesięcy przy 0,75% miesięcznie, rolled-up.
| Pozycja | Kwota |
|---|---|
| Kwota kredytu | £105 000 |
| Odsetki miesięczne (0,75%) | £787,50 |
| Odsetki rolled-up za 6 miesięcy | ~£4 725 |
| Opłata przygotowawcza (1,5%) | £1 575 |
| Całkowity koszt linii | ~£6 300 |
Przy transakcji tworzącej realny kapitał przez remont jest to koszt wart zapłacenia za szybkość, którą kupuje. Ta sama linia prowadzona przez 10 miesięcy zamiast 6, bo remont lub refinansowanie się przeciągnęły, kosztuje £7 875 w odsetkach rolled-up i około £9 450 z 1,5% opłatą przygotowawczą, przed opłatami za wycenę, prawnymi i brokera: arytmetyka, która łapie inwestorów planujących koszt bridgingu względem planowanego harmonogramu, a nie realistycznego.
Jak kredytodawcy naprawdę oceniają wniosek o bridging
Ponieważ bridging to kredytowanie oparte na aktywach, pytania, jakie zadaje kredytodawca, różnią się od wniosku o kredyt hipoteczny. Spodziewaj się szczegółowej weryfikacji bieżącej wartości nieruchomości oraz, w przypadku bridge'a remontowego, jej przewidywanej wartości po pracach (zwykle przez niezależną wycenę RICS, a nie twoje własne oszacowanie); LTV względem tej wartości, zwykle ograniczonego do 70-75%; twojej strategii wyjścia (sprzedaż lub refinansowanie na kredyt hipoteczny buy-to-let) i dowodów, że jest realistyczna, a nie tylko zadeklarowana; twojego doświadczenia przy podobnych projektach, zwłaszcza przy większych lub bardziej złożonych kredytach; oraz, dla kredytobiorcy będącego spółką z o.o. lub SPV, w większości przypadków osobistego poręczenia dyrektorów.
Decyzja w zasadzie (decision in principle) to nie to samo co uzgodniona linia. Stopy, warunki, a nawet kwota kredytu mogą się zmienić, gdy własny rzeczoznawca kredytodawcy będzie na miejscu i zakończy się pełny underwriting. Zostaw na to zapas, zamiast traktować wczesną liczbę z DIP jako pewną.
Ryzyka, które inwestorzy pomijają
Bridging to naprawdę użyteczne narzędzie, ale nie jest niskiego ryzyka, a ryzyka są innego rodzaju niż przy kredycie hipotecznym.
- Bez wyjścia nie bierz bridge'a. Największym pojedynczym ryzykiem w bridgingu jest wejście w linię bez wiarygodnego, udokumentowanego sposobu spłaty. "Pewnie będę mógł refinansować" nie jest strategią wyjścia, którą powinien zaakceptować kredytodawca, i nie powinieneś jej akceptować od siebie.
- Odsetki rolled-up narastają przeciwko tobie. Każdy miesiąc opóźnienia projektu dodaje do rosnącego salda, a nie do stałej opłaty. Opóźnienia remontu to najczęstszy powód, dla którego bridge kosztuje wyraźnie więcej niż planowano.
- Zaniżone wyceny kąsają dwa razy. Jeśli rzeczoznawca kredytodawcy wyceni nieruchomość poniżej oczekiwań przy uruchomieniu, możesz musieć znaleźć dodatkowe środki na sfinalizowanie. Jeśli to samo stanie się przy refinansowaniu, twoje wyjście może się opóźnić lub zostać całkowicie zablokowane.
- Reguła 6 miesięcy seasoningu. Wielu kredytodawców buy-to-let nie refinansuje nieruchomości, dopóki nie posiadasz jej przez minimalny okres, zwykle około sześciu miesięcy, niezależnie od tego, jak gotowa jest nieruchomość. Sześciomiesięczny bridge z ośmiotygodniowym remontem może zostawić niewygodnie mało czasu na wynajęcie nieruchomości, seasoning i pełny wniosek o zmianę kredytu. Omawiamy to szerzej w naszym przewodniku po strukturach finansowania pomostowego.
- Osobiste poręczenia oznaczają osobistą ekspozycję. Pożyczanie przez spółkę z o.o. nie izoluje cię osobiście, jeśli obowiązuje poręczenie dyrektora: nieudane wyjście może narazić majątek osobisty, a nie tylko spółki.
Bridging a standardowy kredyt hipoteczny
| Finansowanie pomostowe | Standardowy kredyt hipoteczny | |
|---|---|---|
| Szybkość | Od dni do kilku tygodni | Zwykle 4-8+ tygodni |
| Okres | 1-24 miesiące | Zwykle 20-35 lat |
| Wycena | Stopa miesięczna, 0,5-1,2% | Stopa roczna |
| Podstawa underwritingu | Wartość aktywa i strategia wyjścia | Dochody, zdolność kredytowa, pokrycie czynszem |
| Stan nieruchomości | Może finansować nieruchomość niekwalifikującą się do kredytu | Nieruchomość musi spełniać standardy kredytowe |
Najczęściej zadawane pytania
Czy kredyt pomostowy jest drogi w porównaniu z kredytem hipotecznym?
Miesięcznie tak, stopa miesięczna 0,75% to około 9% w ujęciu rocznym, znacznie powyżej większości stóp hipotecznych. Na projekt zależy to całkowicie od tego, jak długo faktycznie jesteś w linii i co umożliwiła szybkość lub elastyczność. Krótkie, dobrze zaplanowane bridge'e przy prawdziwych transakcjach tworzących wartość są często tanie względem kapitału, który odblokowują; długie, przeciągające się rzadko.
Jak szybko kredyt pomostowy może faktycznie zostać sfinalizowany?
Wyspecjalizowani kredytodawcy pomostowi mogą sfinalizować w zaledwie kilka dni przy prostych przypadkach, choć 2-3 tygodnie to bardziej realistyczne założenie planistyczne po uwzględnieniu wyceny i prac prawnych. Finalizacje aukcyjne w 28 dni są łatwo osiągalne, gdy finansowanie zorganizowano wcześnie.
Czy mogę dostać kredyt pomostowy bez wkładu własnego?
Nie w sposób, w jaki jest to czasem reklamowane. Każda prawdziwa struktura "bez wkładu" lub "100% LTV" jest zabezpieczona na czymś innym: kapitale w innej nieruchomości obciążonym cross-charge albo zakupie poniżej wartości rynkowej, gdzie sam rabat zastępuje wkład własny. Dokładnie wyjaśniamy, jak działają te struktury i jakiego rabatu faktycznie wymagają, w naszym przewodniku po bridgingu 100% LTV.
Co się stanie, jeśli nie spłacę bridge'a w terminie?
Większość kredytodawców omówi przedłużenie, jeśli komunikujesz się wcześnie, a wyjście jest naprawdę blisko, często za dodatkową opłatą i dalszymi odsetkami. To milczenie lub brak wiarygodnego wyjścia prowadzi do niewykonania zobowiązań i ostatecznie do egzekucji przez kredytodawcę z zabezpieczenia. Właśnie dlatego strategia wyjścia musi być realna, zanim uruchomisz linię, a nie coś, co wymyślisz później.
Czy kredyt pomostowy jest regulowany?
To zależy od zabezpieczenia. Bridging zabezpieczony na nieruchomości, która jest lub będzie twoim miejscem zamieszkania, jest regulowany przez FCA. Bridging zabezpieczony wyłącznie na nieruchomości inwestycyjnej jest zasadniczo nieregulowany, co daje kredytodawcom większą elastyczność w strukturze, ale oznacza mniej standardowych zabezpieczeń konsumenckich. W obu przypadkach przeczytaj uważnie warunki linii.
Najważniejsze wnioski
- Bridging jest wyceniany i oceniany względem aktywa i twojej strategii wyjścia, a nie dochodów.
- Rozwiązuje problemy, których kredyt hipoteczny nie rozwiąże: szybkość dla aukcji i finansowanie dla nieruchomości niekwalifikujących się do kredytu.
- Porównuj całkowity koszt linii w realistycznym harmonogramie, a nie tylko nagłówkową stopę miesięczną.
- Odsetki rolled-up narastają: przeciągający się projekt to najczęstszy powód, dla którego bridging kosztuje więcej niż planowano.
- Nigdy nie uruchamiaj bridge'a bez wiarygodnej, udokumentowanej strategii wyjścia już na miejscu.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej. Warunki kredytów pomostowych, stopy i kryteria kredytodawców różnią się znacznie w zależności od transakcji. Porozmawiaj z brokerem obejmującym cały rynek lub niezależnym doradcą finansowym, zanim zobowiążesz się do linii.
Zamodeluj realny koszt, zanim się zobowiążesz
Koszt bridgingu zależy całkowicie od ceny zakupu, LTV, stopy miesięcznej i czasu trwania. Pomyl się w którymkolwiek z nich w planowaniu, a ekonomika całej transakcji się przesunie. Nasz Deal Analyser wylicza koszt bridge'a bezpośrednio z tych danych obok kosztów remontu i utrzymania, dzięki czemu widzisz realną sumę przed złożeniem oferty. Jeśli twoim wyjściem jest refinansowanie, a nie sprzedaż, nasz kalkulator progu rentowności refinansowania pokazuje, jak szybko nowa oferta pokrywa własne koszty zmiany.