استراتيجيات الاستثمار العقاري في بريطانيا (2026): كيف تختار بين BTL وHMO وBRRR والبيع بعد التجديد والإيجار القصير
لا توجد استراتيجية استثمار عقاري تناسب الجميع. إليكم كيف تقارن الشراء بغرض التأجير وHMO وBRRR والبيع بعد التجديد والإيجار قصير الأجل والعقار التجاري في رأس المال والوقت والتنظيم والضرائب، وستة اختبارات لاختيار استراتيجيتك.

إجابة سريعة: تعتمد استراتيجية الاستثمار العقاري المناسبة على رأس مالك ووقتك ووضعك الضريبي وما تريد أن يفعله المال. فالشراء بغرض التأجير لوحدة منفردة (single-let buy-to-let) يناسب المستثمرين الذين يريدون دخلًا ثابتًا بجهد قليل. أما HMO والإيجار قصير الأجل فتنتجان دخلًا أكبر لكنهما تحتاجان إلى إدارة وترخيص أكثر بكثير. وتناسب BRRR المستثمرين الذين يريدون تدوير رأس المال ويستطيعون إدارة تجديد. وتناسب عمليات البيع بعد التجديد (flips) من يطاردون مبلغًا إجماليًا ويقبلون ضريبة التداول ومخاطر توقيت السوق. وقبل اختيار استراتيجية استثمار عقاري، اختبرها بحسب ست نقاط: رأس المال الإجمالي ووقت الإدارة والأدلة المحلية والتنظيم والشهية للتمويل وخيارات الخروج.
تبدأ معظم نصائح الاستثمار العقاري بالاستراتيجية ثم تعمل عكسيًا نحو المستثمر. "عائد HMO يبلغ 12%" و"تتيح لك BRRR سحب كل مالك" و"Airbnb يتفوق على الإيجار طويل الأجل". وقد يصح كل ذلك لمستثمر ويكون مدمرًا لآخر. يجب أن تناسب استراتيجية الاستثمار العقاري الشخص الذي يديرها: كم يملك من رأس مال، وكم وقتًا يستطيع تخصيصه، وكيف يُضرَب ضريبيًا، وهل يحتاج دخلًا الآن أم نموًا لاحقًا. يقارن هذا الدليل بين استراتيجيات الاستثمار العقاري الرئيسية في بريطانيا ويقدم إطارًا بسيطًا للاختيار بينها.
وخلفية السوق مهمة أيضًا. بحسب ONS، بلغ متوسط الإيجار الخاص في بريطانيا £1,400 شهريًا في الأشهر الـ12 حتى أغسطس 2026، بزيادة 3.8%، بينما بلغ متوسط سعر المنزل في بريطانيا £273,000، بزيادة 1.4% فقط. وهذا يضع متوسط العائد الإجمالي الوطني عند نحو 6%، مع إيجارات ترتفع أسرع من الأسعار. وتشكل لندن استثناءً في الأسعار، إذ انخفضت 3.3% خلال العام. ومعظم الملّاك صغار: فقد وجد مسح الملّاك الخاصين الإنجليز 2024 الحكومي أن 45% يملكون عقارًا مؤجَّرًا واحدًا وأن أكثر قليلًا من النصف يديرون تأجيرهم دون وكيل.
كيف تقارن استراتيجيات الاستثمار العقاري الرئيسية في بريطانيا؟
| الاستراتيجية | رأس المال المطلوب | وقت الإدارة | العائد الرئيسي | التنظيم الرئيسي |
|---|---|---|---|---|
| شراء بغرض التأجير لوحدة منفردة | دفعة أولى (عادةً 25%) إضافةً إلى التكاليف | منخفض | الدخل والنمو طويل الأجل | Renters' Rights Act وقواعد EPC وحماية الوديعة |
| HMO | أعلى: الشراء إضافةً إلى التجهيز لمعايير الترخيص | مرتفع | دخل أعلى | ترخيص HMO والتخطيط بموجب المادة 4 وأحجام الغرف |
| BRRR | الشراء والتجديد كاملين حتى إعادة التمويل | مرتفع أثناء الأعمال ثم منخفض | رأس مال مُدوَّر وحقوق ملكية | لوائح البناء وقواعد الأشهر الستة لدى المقرضين |
| البيع بعد التجديد (Flip) | الشراء والتجديد كاملين حتى البيع | مرتفع | ربح لمرة واحدة | ضريبة دخل التداول ولوائح البناء |
| الإيجار القصير / الإقامة المخدومة | الشراء إضافةً إلى التأثيث | مرتفع جدًا، أو إدارة مدفوعة | دخل إجمالي أعلى، وأكثر تقلبًا | التخطيط (قاعدة الـ90 ليلة في لندن) والترخيص المحلي |
| الإيجار بإيجار (Rent-to-rent) | منخفض: دفعة أولى وتأثيث ورسوم | مرتفع جدًا | الهامش بين الإيجار المدفوع والمستلم | موافقة المالك وترخيص HMO والتظلم |
| التجاري ومتعدد الاستخدام | أعلى، بدفعات أولى أكبر | منخفض إلى متوسط | دخل على عقود إيجار أطول | قانون الإيجار التجاري وضريبة الطوابع لغير السكني |
كيف تختار استراتيجية استثمار عقاري؟ ستة اختبارات
1. رأس المال الإجمالي، لا الدفعة الأولى فقط
اجمع كل ما تحتاجه الاستراتيجية قبل أن تنتج عائدًا: الدفعة الأولى وضريبة الطوابع (بما فيها الرسم الإضافي 5% على المساكن الإضافية) والرسوم القانونية والمسح والأعمال والتأثيث والترخيص ورسوم التمويل وتكاليف الاحتفاظ واحتياطي للطوارئ. تربط BRRR أو البيع بعد التجديد تكلفة الشراء والتجديد كاملة حتى إعادة التمويل أو البيع. والشراء بغرض التأجير يربط الدفعة الأولى والتكاليف لسنوات. تعطيك حاسبة ضريبة الطوابع ومحلل الصفقات لدينا رقم رأس المال الحقيقي.
2. وقت الإدارة
قد تحتاج شقة منفردة مؤجَّرة بمستأجر جيد إلى بضع ساعات في السنة. أما HMO بخمسة مستأجرين وفواتير مشتركة وشروط ترخيص فهي مشروع صغير. والإيجار القصير عمل ضيافة برسائل ضيوف عند منتصف الليل. إما أن تفعل ذلك بنفسك بصدق أو احسب الإدارة المهنية، وانظر هل ما زالت الأرقام تنجح.
3. الأدلة المحلية
تحيا كل استراتيجية أو تموت على الطلب المحلي. افحص الإيجارات المحققة لا المطلوبة؛ وأسعار البيع لا الإدراجات؛ والمعروض المنافس. تعرض نشرة ONS للإيجار الخاص وأسعار المنازل الاتجاهات الإقليمية، لكن أدلة مستوى الشارع أهم. وتبيّن مقارنتنا بين ليفربول ولندن للمستثمرين كيف تؤدي الاستراتيجية نفسها بشكل مختلف تمامًا في سوقين.
4. التنظيم
يشكّل التنظيم الآن كل استراتيجية. أنهى Renters' Rights Act عمليات الإخلاء بموجب المادة 21 اعتبارًا من 1 مايو 2026 ونقل معظم عقود الإيجار إلى شروط دورية. ويرتفع المعيار الأدنى لكفاءة الطاقة إلى EPC C بحلول 1 أكتوبر 2030. وتحتاج HMO إلى ترخيص، وتواجه الإيجارات القصيرة حدود تخطيط نغطيها في دليلنا لتخطيط الإيجار القصير. وأُلغي نظام ضريبة إيجار العطلات المفروش اعتبارًا من أبريل 2025، مزيلًا المزايا الضريبية التي كانت للإيجارات القصيرة على الطويلة.
5. الضريبة وهيكل الملكية
لا يستطيع الملّاك الأفراد خصم فوائد الرهن كاملةً بموجب المادة 24، وترتفع معدلات ضريبة الدخل العقاري إلى 22% و42% و47% (24% و44% و49% وفق خطة ميزانية 2026، رهنًا بإقرار Finance Bill 2026-27) من أبريل 2027. وتحتفظ الشركات المحدودة بإعفاء الفوائد كاملًا لكنها تدفع ضريبة الشركات وضريبة إضافية على استخراج الأرباح. وتُضرَب عمليات البيع بعد التجديد عادةً كدخل تداول لا كأرباح رأسمالية. فأفضل استراتيجية على جدول بيانات قبل الضريبة قد تكون الأسوأ بعدها. قارن الهياكل مع حاسبة الشركة المحدودة مقابل الملكية الشخصية لدينا.
6. شهية التمويل وخيارات الخروج
يعامل المقرضون كل استراتيجية بشكل مختلف. فالشراء بغرض التأجير لوحدة منفردة له أوسع اختيار من الرهون. وتحتاج HMO والإيجارات القصيرة إلى مقرضين متخصصين. وتعتمد BRRR والبيع بعد التجديد على التمويل الجسري ومخرج نظيف. وللاستراتيجية القوية أكثر من مخرج: فإذا جاء تقييم إعادة التمويل منخفضًا، هل تستطيع البيع؟ وإذا تعثر البيع، هل تستطيع التأجير؟ إذا كنت تستطيع الخروج بطريقة واحدة فقط، فالاستراتيجية هشة.
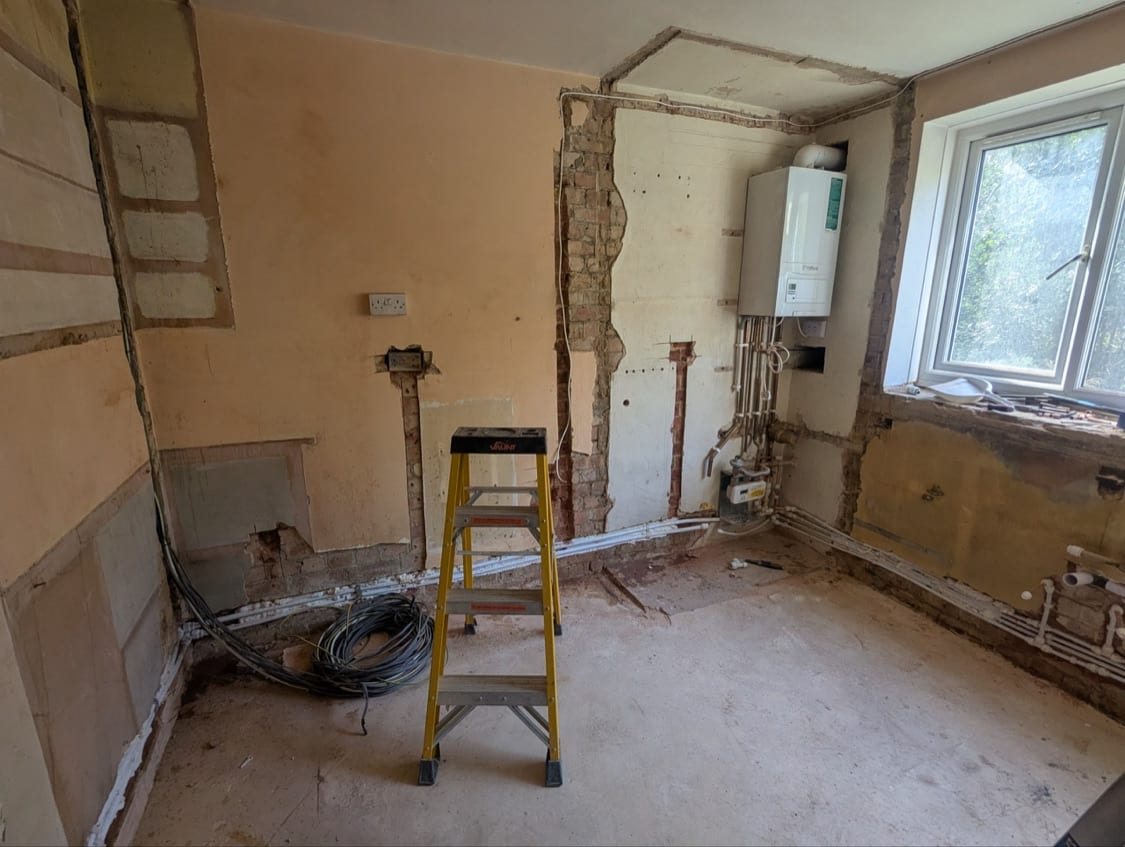
أي استراتيجية استثمار عقاري تناسب أي مستثمر؟
وقت محدود، ودخل ثابت مطلوب
شراء بغرض التأجير لوحدة منفردة في منطقة بطلب مستأجرين متين، ويفضل مع إدارة مهنية. اقبل عوائد أقل مقابل مشكلات أقل. ويضع دليلنا حول ما يُعدّ عائدًا إيجاريًا جيدًا توقعات واقعية، وتختبر حاسبة العائد الإيجاري أي إعلان.
رأس مال لتدويره، وقدرة على إدارة الأعمال
BRRR: اشترِ بأقل من القيمة بسبب الحالة، وجدّد، وأعد التمويل برهن للشراء بغرض التأجير، واسحب من رأس المال بقدر ما يسمح التقييم الجديد. هذه استراتيجيتنا الأساسية، ويعرضها مشروع Innes Gardens لدينا عمليًا أسبوعًا بأسبوع.
مبلغ إجمالي مطلوب، ومرتاح لمخاطر السوق
عمليات البيع بعد التجديد. يصل الربح دفعة واحدة لكنه معرّض لسوق البيع عند اللحظة التي تنتهي فيها، ويُضرَب عادةً كدخل. أبقِ الجداول الزمنية قصيرة والهوامش واسعة.
دخل أعلى مطلوب، واستعداد لإدارة عمل
HMO أو الإيجارات القصيرة، مع احتساب تكاليف الترخيص والتخطيط والإدارة كاملةً. وتتضمن حاسبة عائد HMO وحاسبة Airbnb لدينا التكاليف التي تتركها العوائد المعلنة.
رأس مال أكبر، وتفضيل لعقود إيجار أطول
العقار التجاري أو متعدد الاستخدام، حيث يوقّع المستأجرون غالبًا عقود إيجار أطول ويتحملون الإصلاحات. وقد تكون فترات الشغور أطول ويطلب المقرضون دفعات أولى أكبر. وبعض المباني التجارية يحمل أيضًا ميزة سكنية، نغطيها في دليلنا لـالتحويل من تجاري إلى سكني.
ما الأخطاء الشائعة عند اختيار استراتيجية؟
- الاختيار بالعائد الإجمالي وحده. قد يكون عائد HMO إجمالي 12% عائدًا صافيًا أقل من إيجار منفرد 6% بعد دفع الإدارة والفواتير وفترات الشغور والترخيص.
- تجاهل وقتك أنت. الساعات غير المدفوعة ما زالت تكلفة. إذا كنت ستدفع لشخص آخر ليفعلها، فاحتسبها.
- اتباع قواعد العام الماضي. تغيرت قواعد الضريبة والإيجار والطاقة مؤخرًا. تحقق من أن الاستراتيجية ما زالت تنجح بالقواعد الحالية، لا تلك التي في دورة أو كتاب قديم.
- مخرج واحد فقط. خطط للبديل قبل أن تشتري.
الأسئلة الشائعة
ما أفضل استراتيجية استثمار عقاري للمبتدئين؟
بالنسبة لمعظم المبتدئين، شراء بغرض التأجير لوحدة منفردة في منطقة يعرفونها، مشترى بدفعة أولى معقولة وإيجار واقعي. فله أوسع اختيار رهون وأبسط إدارة وأقل متطلبات ترخيص. واستراتيجيات رفع القيمة أسهل بعد إنجاز عملية شراء واحدة مباشرة.
أي استراتيجية عقارية تعطي أعلى عائد؟
على الورق، تُظهر HMO والإيجارات القصيرة وBRRR عادةً أعلى العوائد على رأس المال. وعمليًا تحمل أيضًا أكبر قدر من مخاطر الإدارة والتنظيم والتنفيذ. قارن العوائد الصافية بعد كل التكاليف والضريبة ووقتك أنت.
كم أحتاج من المال لبدء الاستثمار العقاري؟
للشراء بغرض التأجير، عادةً دفعة أولى 25% إضافةً إلى ضريبة الطوابع والرسوم وهامش أمان. وفي BRRR أو البيع بعد التجديد، تحتاج إلى ما يكفي لتمويل الشراء والأعمال حتى إعادة التمويل أو البيع، حتى مع التمويل الجسري. والإيجار بإيجار يحتاج أقل رأس مال لكن أكثر وقت وعناية قانونية.
هل أستطيع الجمع بين الاستراتيجيات؟
نعم. تمزج محافظ كثيرة بين نواة مستقرة من الوحدات المنفردة المؤجَّرة ومشاريع رفع قيمة عارضة. فقط تأكد من أن كل صفقة تُقيَّم بأرقامها الخاصة، وأن احتياجات رأس المال لاستراتيجية ما لا تعرّض أخرى للخطر.
هل ما زال الشراء بغرض التأجير مجديًا في 2026؟
قد يكون، لكن الهوامش أرق مما كانت قبل عقد. تبلغ متوسطات العائد الإجمالي الوطنية نحو 6%، والإيجارات ترتفع أسرع من الأسعار، وتصل معدلات ضريبة الدخل العقاري الأعلى في أبريل 2027. ويعمل الشراء بغرض التأجير أفضل حيث يغطي الإيجار رهنًا مجهَدًا براحة وتستثمر للمدى الطويل لا لصافي دخل إيجاري سريع.
هل ينبغي أن أشتري عقارًا عبر شركة محدودة؟
يعتمد على شريحتك الضريبية وعدد العقارات التي تخطط للاحتفاظ بها وهل تحتاج الدخل شخصيًا. وفقط 6% من الملّاك يعملون عبر شركة بحسب مسح الملّاك الخاصين الإنجليز 2024، لكن النسبة في ارتفاع لأن الشركات تحتفظ بإعفاء فوائد الرهن كاملًا. ضع نموذجًا للمسارين قبل أن تشتري، لأن نقل عقار إلى شركة لاحقًا يستدعي ضريبة الطوابع وضريبة أرباح رأس المال.
هل ينبغي أن أدير عقاري المؤجَّر بنفسي أم أستخدم وكيلًا؟
أكثر قليلًا من نصف الملّاك يديرون بأنفسهم. وهذا ينجح لوحدة منفردة قرب مكان سكنك. أما لـ HMO أو الإيجارات القصيرة أو عقار بعيد، فعادةً ما تسدد الإدارة المهنية تكلفتها بتأجير أسرع وفترات شغور أقل وامتثال لا تضطر إلى تتبعه بنفسك.
أهم النقاط
- لا توجد استراتيجية استثمار عقاري هي الأفضل للجميع. المناسبة تلائم رأس مالك ووقتك ووضعك الضريبي وأهدافك.
- اختبر أي استراتيجية بحسب رأس المال الإجمالي ووقت الإدارة والأدلة المحلية والتنظيم وهيكل الضريبة وخيارات التمويل والخروج.
- تؤثر التغييرات الأخيرة (Renters' Rights Act وEPC C بحلول 2030 ونهاية نظام ضريبة FHL وارتفاع ضريبة الدخل العقاري من 2027) في كل استراتيجية.
- قارن العوائد الصافية بعد التكاليف والضريبة ووقتك أنت، لا العوائد الإجمالية.
- احرص دائمًا على أكثر من مخرج قبل أن تشتري.
هذه المقالة معلومات عامة وليست استشارة مالية أو ضريبية. تعتمد الاستراتيجية المناسبة على ظروفك الشخصية. تحدث إلى مستشار مالي ووسيط رهن ومحاسب مؤهلين قبل الاستثمار.