ما استراتيجية BRRR؟ دليل المستثمر البريطاني (2026)
اشترِ وجدّد وأجّر وأعد التمويل وكرر: الاستراتيجية التي تتيح لك إعادة تدوير رأس المال في الصفقة التالية بدل إيجاد دفعة مقدمة جديدة كل مرة. كيف تعمل فعلًا وأين تنكسر.

إجابة سريعة: BRRR (شراء، تجديد، تأجير، إعادة تمويل، تكرار) تعني شراء عقار بأقل من قيمته السوقية، ورفع قيمته بالتجديد، وتأجيره، ثم إعادة التمويل بالتقييم الجديد الأعلى لاسترداد جزء من رأس مالك الأصلي أو كله واستخدامه في الشراء التالي. وتنجح جيدًا حين تشتري بالسعر المناسب وتصمد قيمة إعادة التمويل؛ وتتعثر حين يخيب أي من هذين الافتراضين.
ماذا تعني BRRR؟
BRRR هي: Buy, Refurbish, Rent, Refinance, Repeat أي شراء، تجديد، تأجير، إعادة تمويل، تكرار. تبني كل مرحلة مباشرةً على التي سبقتها. والتسرع في الشراء أو التجديد لا يكلّفك في تلك الخطوة فحسب، بل يحدّ مما تستطيع إعادة التمويل استرداده لاحقًا.
الخطوة 1: الشراء بأقل من القيمة السوقية
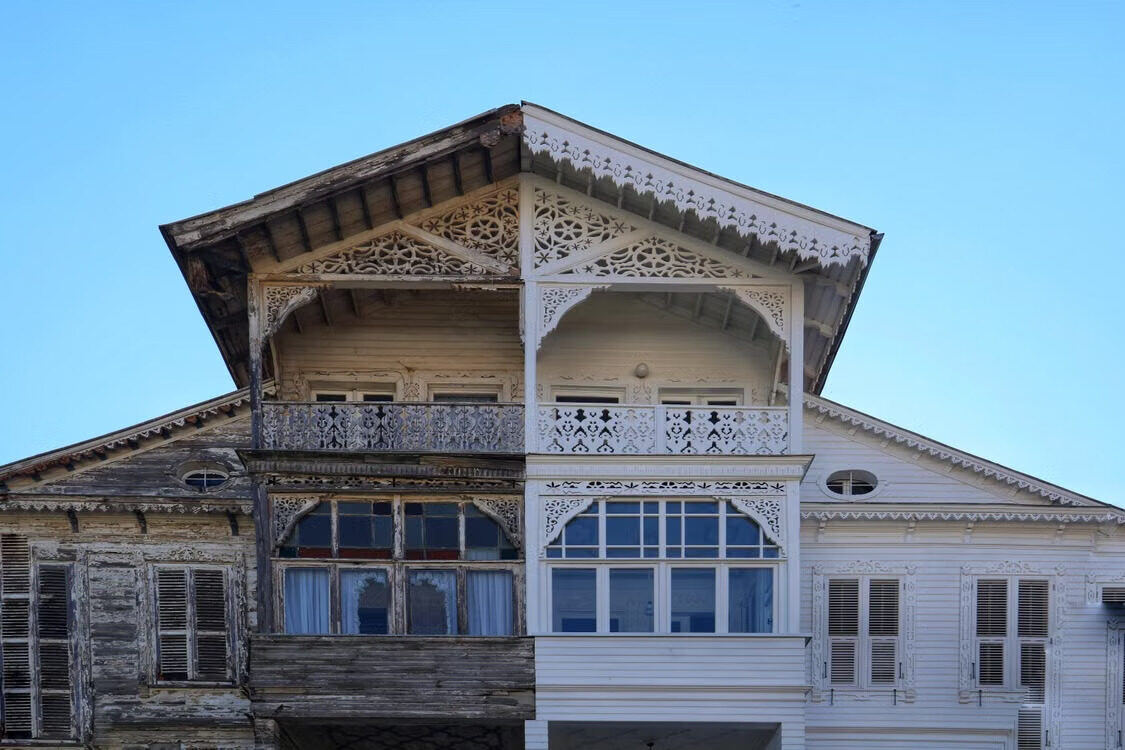
يبدأ كل مشروع BRRR ناجح بالشراء الجيد. والهدف ليس العثور على عقار "رخيص". بل العثور على عقار فيه إمكانية حقيقية لزيادة قيمته بعد العمل عليه. من الأهداف الشائعة: المنازل المتعبة أو القديمة، وعقارات التركات، ومشتريات المزادات، والعقارات المؤجَّرة بسوء عرض، والعقارات التي تحتاج إلى تحديث، والمنازل التي يمكن تحسين تخطيطها أو إضافة غرف نوم إليها. فالشراء بأقل من القيمة السوقية يبني هامش أمان ويزيد مقدار رأس المال الذي ستستردّه على الأرجح عند إعادة التمويل.
كيف تُموَّل عقارات BRRR؟
كثير من عقارات BRRR ليست قابلة للرهن في حالتها الأولية، لذا يموّل المستثمرون الشراء عادةً بالكامل من أموالهم الخاصة، أو بقرض جسري للتحرك بسرعة، أو تمويل تجديد متخصص. ويعتمد الأنسب على حالة العقار واستراتيجية الخروج، لا على السعر وحده. وفي بعض الصفقات، يمكن أيضًا لـاتفاقية خيار الشراء أن تضمن حق الشراء بسعر ثابت دون الالتزام برأس مال مقدمًا.
الخطوة 2: التجديد لرفع القيمة
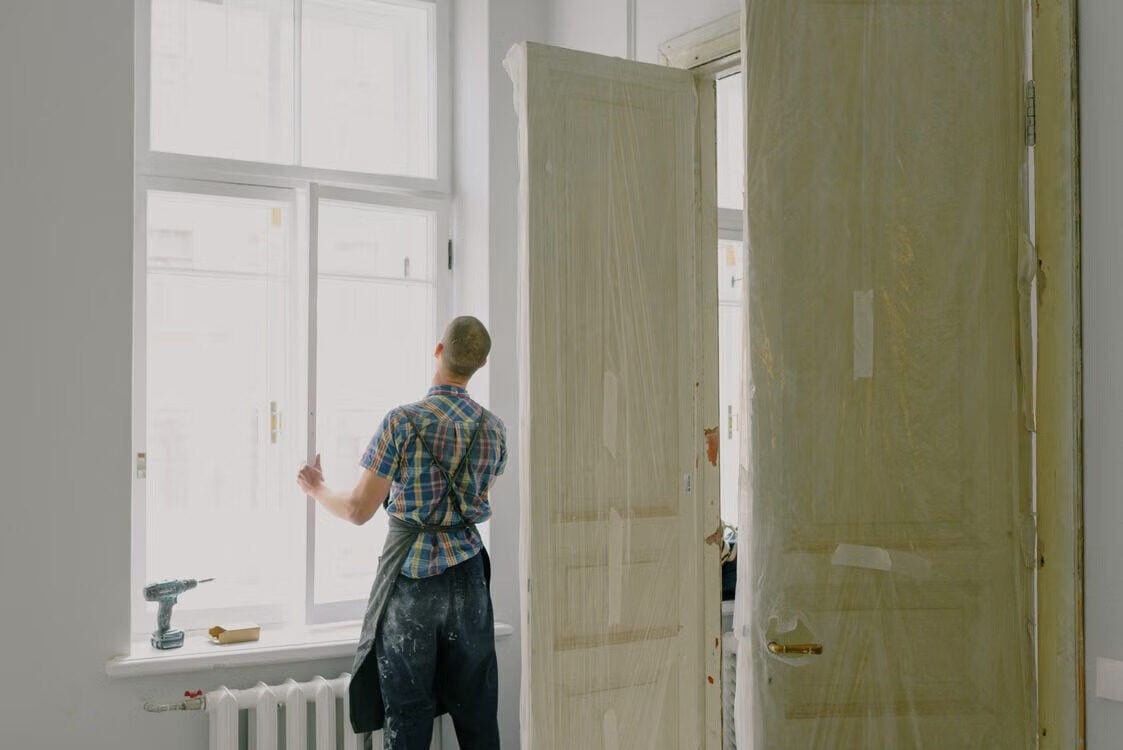
هنا تُخلق القيمة فعلًا. وبدل مجرد التزيين، يستهدف مستثمرو BRRR الناجحون تحسينات ترفع القيمة السوقية وجاذبية الإيجار معًا: مطابخ وحمامات جديدة، وإعادة تمديد الكهرباء وتحديث السباكة، وأنظمة تدفئة جديدة، وتحسين تصنيفات EPC، وإعادة تشكيل التخطيطات، وإضافة غرف نوم، وتحويل العلّيات أو المرائب حيث تجدي فعلًا. الهدف ليس إنفاق أكبر قدر ممكن. بل الإنفاق على التحسينات التي تعيد أكبر عائد. ضع ميزانية مفصلة مع احتياطي للتكاليف غير المتوقعة قبل أن تبدأ، لا وأنت في منتصف المشروع.
الخطوة 3: تأجير العقار
بعد التجديد يُؤجَّر العقار للمستأجرين. ودخل الإيجار القوي مهم هنا لسبب يتجاوز الدخل الشهري. فالمقرضون يقيّمون القدرة على التحمل في مرحلة إعادة التمويل بناءً على ذلك الإيجار. قبل الإعلان، تأكد من استيفاء العقار لكل المتطلبات القانونية: شهادة سلامة الغاز، وتقرير حالة التركيبات الكهربائية (EICR)، والامتثال لـ EPC، وإنذارات الدخان وأول أكسيد الكربون، وفحوص الحق في الإيجار عند الاقتضاء. كما يميل العقار الجيد العرض في سوق إيجار قوي إلى تحقيق إيجار أعلى ومستأجرين أفضل جودة، مما ينعكس مباشرة على إعادة التمويل.
الخطوة 4: إعادة التمويل
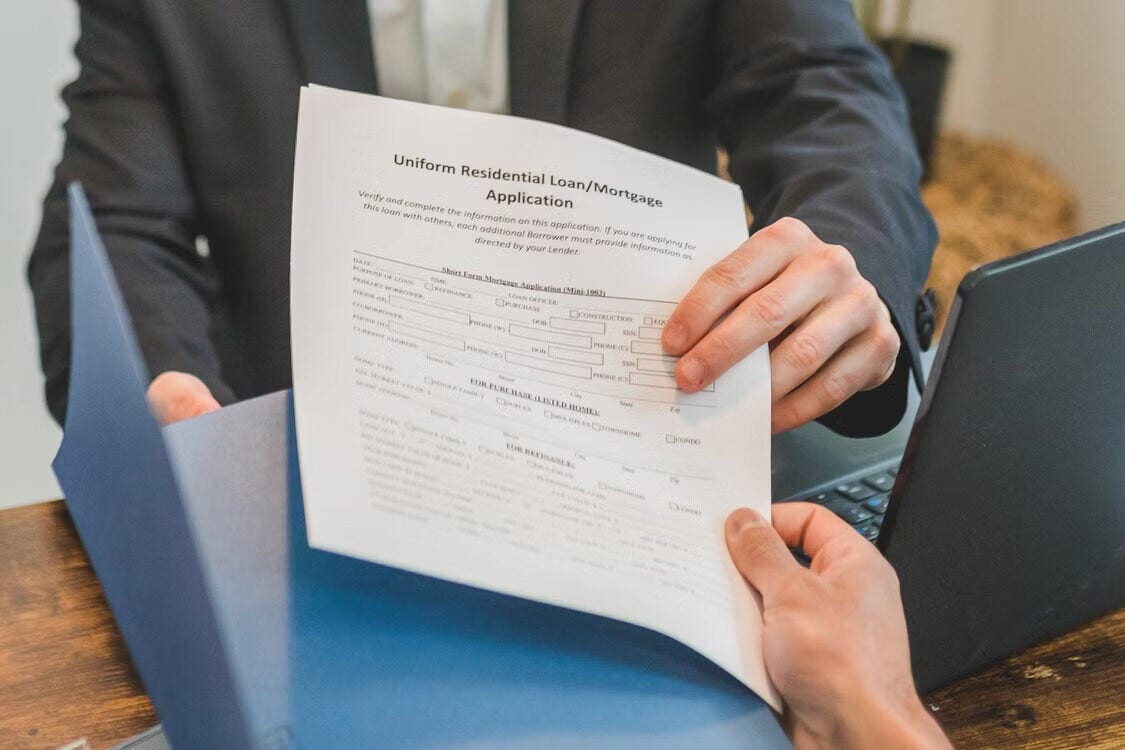
بعد تحسين العقار وتأجيره، يعيد معظم المستثمرين التمويل برهن عادي طويل الأجل للشراء بغرض التأجير، يحل محل التمويل قصير الأجل ويفرج عن جزء من رأس المال المحتجز في المشروع. ويختلف المقرضون كثيرًا في أي المقرضين يموّلون صفقات BRRR فعلًا وبأي مبلغ. ويعتمد ما يعود على تقييم المقرض ودخل الإيجار للعقار وحدود نسبة القرض إلى القيمة ومعايير القدرة على التحمل وسياسة اكتتاب المقرض الفردية. يصل كثير من مقرضي الشراء بغرض التأجير إلى 75% LTV، وإن كان ذلك يتفاوت بحسب المقرض والمقترض. وكلما زادت القيمة الحقيقية التي أضفتها، زاد رأس المال الذي تدوّره على الأرجح، لكن التقييم هو رأي مساح المقرض، لا رأيك.
الخطوة 5: التكرار
يصبح رأس المال المُفرَج عنه عند إعادة التمويل الدفعة الأولى للشراء التالي. ومع الوقت، يتيح هذا للمستثمرين تنمية محفظة أسرع من شراء عقارات تقليدية بغرض التأجير بمدخرات جديدة في كل مرة: فالقدرة على تدوير رأس المال، بدل الحاجة إلى دفعة أولى جديدة كاملة في كل صفقة، هي ما يجعل BRRR جذابة للمستثمرين الذين يبنون بوتيرة سريعة.
مثال محلول لـ BRRR
| المرحلة | المبلغ |
|---|---|
| سعر الشراء | £120,000 |
| التجديد وتكاليف الشراء | £30,000 |
| إجمالي الاستثمار | £150,000 |
| القيمة بعد التجديد | £200,000 |
| رهن بنسبة 75% LTV | £150,000 |
| الإيجار الشهري | £1,100 |
في هذا التوضيح، تغطي إعادة التمويل الاستثمار الأصلي بالكامل، فيمتلك المستثمر عقارًا مؤجَّرًا بقيمة £200,000 وقد استرد رأس ماله الأولي. وعمليًا، يختلف كل مشروع: فتقييمات المساحين ومعايير المقرض وتكلفة التجديد كلها تحرك النتيجة النهائية، ونادرًا ما تكون بهذا النظام.
مخاطر BRRR الشائعة
تجاوز تكاليف التجديد
تكلّف أعمال البناء عادةً أكثر من المتوقع. خصص احتياطيًا حقيقيًا للطوارئ واحصل على عروض أسعار مفصلة قبل أن تشتري، لا بعد أن تكون قد تبادلت العقود.
التقييمات المنخفضة
من أكبر المخاطر أن يقيّم مساح المقرض العقار بأقل مما توقعت. وإذا حدث ذلك، يبقى مزيد من مالك الخاص في الصفقة أكثر مما خطط. والشراء بالسعر المناسب أصلًا هو الدفاع الرئيسي ضد هذا. فلا تستطيع التفاوض على تقييم بعد وقوع الأمر.
تكاليف التمويل الجسري
التمويل الجسري أداة مفيدة فعلًا لكنه أغلى بكثير من الرهن العادي. وتأخر التجديد أو إعادة التمويل يقضم الربح بسرعة في تسهيل يتقاضى فائدة شهرية، ولهذا يجب أن توجد استراتيجية خروج واضحة قبل أن تسحب القرض الجسري، لا بعد أن يكون قد بدأ.
الجداول الزمنية لإعادة التمويل
يطبق كثير من مقرضي الشراء بغرض التأجير حدًا أدنى لمدة الملكية قبل أن يعيدوا التمويل مقابل القيمة السوقية الحالية للعقار لا السعر الذي دفعته، ويُشار إليه عادةً بـ"قاعدة الأشهر الستة". وتختلف السياسات بين المقرضين، فتأكد من شرط مدة الاحتفاظ الفعلي لدى مقرض الخروج مع وسيط رهن قبل أن تشتري، لا بعد انتهاء التجديد وحاجتك إلى أن ينجح الخروج.
لماذا يختار المستثمرون BRRR
يحتاج الاستثمار التقليدي بغرض التأجير إلى دفعة أولى جديدة في كل عملية شراء، ويستنفد معظم المستثمرين في النهاية رأس المال المتاح بسهولة بهذه الطريقة. صُممت BRRR لحل ذلك بتدوير الأموال المستثمرة أصلًا، فبدل الاعتماد على ارتفاع أسعار المنازل فقط، تخلق القيمة بنشاط عبر التجديد وتستخدم إعادة التمويل لتمويل الاستحواذ التالي. وللمستثمرين الذين تتوفر لديهم المهارات والتخطيط والتمويل المناسبة، هذه طريقة فعالة فعلًا لبناء محفظة أكبر أسرع مما تسمح به المدخرات وحدها.
هل BRRR مناسبة للمبتدئين؟
نعم، لكن لا ينبغي التسرع فيها. يبدأ كثير من المستثمرين الناجحين بتجديدات تجميلية مباشرة قبل الانتقال إلى مشاريع ترميم أكبر. ويتميز مشروع BRRR الأول المعقول بميزانية تجديد واقعية، ويقع في سوق إيجار محلي قوي، ويدعمه فريق حرفيين موثوق، ويستخدم افتراضات مالية متحفظة، وله استراتيجية إعادة تمويل واضحة متفق عليها قبل الشراء. وتزداد قيمة الخبرة تدريجيًا كلما تعقدت المشاريع. وهي ليست استراتيجية ينبغي أن تشبه فيها الصفقة الخامسة الأولى.
احسب صفقة BRRR الخاصة بك قبل الشراء
يُحسم نجاح استثمار BRRR إلى حد كبير قبل الإتمام لا بعده: فتقدير تكاليف الشراء وإنفاق التجديد ودخل الإيجار وقيمة إعادة التمويل بدقة هو العمل الفعلي. يضع محلل الصفقات لدينا نموذجًا لتكاليف الشراء وضريبة الطوابع وميزانية التجديد وتكلفة القرض الجسري وعائد الإيجار وصافي دخل الإيجار والعائد الناتج على الأموال المستثمرة ورأس المال المتبقي في الصفقة بعد إعادة التمويل. شغّل الأرقام قبل تقديم عرض، لا بعد أن تكون قد التزمت.
الأسئلة الشائعة
هل يستطيع المبتدئون استخدام استراتيجية BRRR؟
نعم. يبدأ كثير من المستثمرين بمشاريع تجديد أصغر قبل التقدم إلى مشاريع رفع قيمة أكبر. والمفتاح هو مطابقة حجم المشروع لخبرتك ومواردك المالية الفعلية، لا العكس.
هل أحتاج إلى أموال خاصة لبدء BRRR؟
عادةً نعم. حتى عند استخدام التمويل الجسري، ما زلت تحتاج عادةً إلى أموال للدفعة الأولى وضريبة الطوابع والرسوم القانونية وأي تكلفة تجديد لا يغطيها التمويل ودفعات الفائدة واحتياطي للطوارئ.
هل "قاعدة الأشهر الستة" شرط قانوني؟
لا. "قاعدة الأشهر الستة" التي يتحدث عنها المستثمرون هي عمومًا سياسة إقراض لا شرط قانوني، وتختلف بين المقرضين. احصل على مشورة رهن قبل الاعتماد على جدول زمني محدد لإعادة التمويل لخروجك.
هل المال المُفرَج عنه أثناء إعادة التمويل خاضع للضريبة؟
اقتراض مال إضافي عبر إعادة التمويل لا يُعامل عادةً كدخل خاضع للضريبة، لأنك تزيد الدين لا تتلقى دخلًا أو تبيع العقار. ومع ذلك تعتمد المعاملة الضريبية على الظروف الفردية، فاطلب مشورة مهنية بدل الافتراض.
أهم النقاط
- يتحقق الربح حين تشتري جيدًا، لا في مرحلة إعادة التمويل.
- التجديد الناجح يضيف قيمة إيجارية وقيمة سوقية معًا، لا مجرد مظهر جذاب.
- إعادة التمويل ليست مضمونة أبدًا. فهي تعتمد على معايير المقرض وتقييم المساح.
- خصص دائمًا ميزانية للتأخيرات والتكاليف غير المتوقعة ومخاطر التقييم قبل الشراء.
- التحليل الدقيق قبل الشراء هو أساس كل مشروع BRRR ينجح فعلًا.
هذا الدليل للمعلومات العامة فقط وليس استشارة مالية أو رهنية أو ضريبية. تختلف معايير الإقراض وطرق التقييم وقيم العقارات بين المقرضين والظروف الفردية.