Inversión inmobiliaria internacional en el Reino Unido: guía para inversores extranjeros
Comprar propiedad en el Reino Unido desde el extranjero implica un recargo de SDLT del 2 % para no residentes, financiación sin historial crediticio británico y dirigir una reforma que no se puede inspeccionar en persona. Qué hace tropezar de verdad a los inversores extranjeros y cómo el apoyo local cierra la brecha.

Respuesta rápida: Los inversores extranjeros pueden comprar vivienda en el Reino Unido sin restricciones de propiedad, pero deben esperar un recargo de SDLT del 2 % para no residentes además de cualquier otro tipo aplicable, un mercado hipotecario más difícil y caro sin historial crediticio británico y el problema logístico real de hacer la due diligence y una reforma en una propiedad a la que no se puede entrar con facilidad. Nada de eso descarta invertir desde el extranjero. Solo significa que el apoyo local en torno a la operación importa más que para un comprador residente en el Reino Unido.
Por qué los inversores extranjeros siguen comprando en el Reino Unido
El atractivo no es complicado. La propiedad en Inglaterra y Gales se rige por un sistema legal consolidado y un Land Registry centralizado, así que un inversor extranjero se enfrenta a un proceso transparente y con mucho precedente, no a un sistema local opaco que tenga que aprender desde cero. La demanda de vivienda en muchas ciudades del Reino Unido lleva años superando a la oferta, lo que sostiene los ingresos por alquiler incluso en periodos económicos más débiles. Y el mercado ofrece estrategias genuinamente distintas (buy-to-let, HMO, alojamiento con servicios, BRRR, compras en subasta) en lugar de un único producto estrecho, de modo que el capital puede ajustarse al apetito de riesgo y no forzarse en un único molde.
Nada de eso hace al Reino Unido libre de riesgo, y tratar unos "fundamentos sólidos a largo plazo" como una garantía es justo el error que sorprende a los inversores que compran con una tesis de país sin comprobar la calle concreta. La demanda, la rentabilidad y el crecimiento varían mucho según la ciudad e incluso según el código postal: los fundamentos explican por qué merece la pena mirar el Reino Unido, no qué propiedad comprar.
Qué es realmente distinto al invertir desde el extranjero
Un inversor residente en el Reino Unido y uno extranjero pueden comprar exactamente la misma propiedad y afrontar operaciones genuinamente distintas, porque varias partes de la transacción y de la gestión continua funcionan de otra forma cuando no se está en el país.
El recargo de stamp duty para no residentes
Los no residentes en el Reino Unido que compran vivienda en Inglaterra o Irlanda del Norte pueden deber un recargo de SDLT del 2 % para no residentes, además de cualquier otro tipo aplicable: incluido el recargo estándar del 5 % que ya se aplica a la mayoría de compras buy-to-let y de propiedades adicionales. En una compra buy-to-let sencilla, eso puede significar dos recargos acumulados en la misma transacción. Desglosamos exactamente cómo funcionan los tipos y tramos subyacentes en nuestra guía del stamp duty en buy-to-let. El recargo para no residentes se suma a todo lo allí explicado, no lo sustituye.
Financiación sin historial en el Reino Unido
Es el reto que el texto de marketing suele pasar por alto. Los prestamistas hipotecarios británicos evalúan la asequibilidad y el riesgo en parte con un historial crediticio y una verificación de ingresos que son sencillos para un residente del Reino Unido y bastante más difíciles de acreditar desde el extranjero. Espere un grupo más reducido de prestamistas dispuestos a prestar a no residentes, requisitos de entrada normalmente mayores (a menudo el 25-40 % en lugar del 20-25 % que podría aportar un residente) y más papeleo para verificar ingresos y origen de los fondos. Cuando la rapidez importa más que un largo proceso hipotecario, la financiación puente suele ser la vía más realista para completar una operación; explicamos cómo se fija su precio y cómo se suscribe en nuestra guía de préstamos puente.
Riesgo de divisa en cada fase de la operación
Un inversor extranjero está expuesto a la variación del tipo de cambio entre acordar un precio y transferir realmente los fondos, y de nuevo cada vez que se repatrían o convierten los ingresos por alquiler. Una variación de divisa de unos pocos puntos porcentuales entre el intercambio y la finalización puede cambiar de forma significativa el coste real de una operación fijada en su moneda, aunque el precio en libras nunca se haya movido. Es un riesgo genuino e infravalorado que no tiene nada que ver con la propiedad en sí y todo con la mecánica de comprar a nivel internacional: conviene hablarlo con un broker de divisas antes del intercambio, no dejarlo al tipo que se aplique ese día.
Due diligence que no se puede hacer pasando por delante de la propiedad
Los compradores locales pasan de forma rutinaria con el coche por delante de una propiedad, hablan con los vecinos y se hacen una idea de la calle antes de comprometerse. Un inversor extranjero trabaja con fotos, un legal pack y lo que le cuente un contacto local, lo que aumenta el valor de contar con ojos locales genuinamente independientes sobre la propiedad, las ventas comparables y la zona, en lugar de depender solo del propio material de marketing del vendedor.
Dirigir una reforma que no puede inspeccionar en persona
Los proyectos de reforma ya son bastante difíciles de gestionar sobre el terreno: los retrasos de contratistas, los sobrecostes y los problemas de calidad son comunes incluso para inversores locales. Gestionados de forma remota, sin poder visitar la obra y ver el estado real de los trabajos, esos mismos problemas se detectan más tarde y cuesta más corregirlos una vez descubiertos. Aquí es normalmente donde los proyectos de "invertir desde el extranjero" pierden más dinero respecto al plan, no en la compra.
Mercados regionales que vale la pena mirar más allá de Londres
El renombre de Londres hace que sea a menudo la primera ciudad británica que considera un inversor extranjero, pero los precios de compra allí son altos en relación con el alquiler, lo que comprime la rentabilidad y dificulta encajar la financiación. Las ciudades regionales (Birmingham, Manchester, Liverpool, Leeds, Nottingham entre ellas) combinan precios de entrada más bajos, rentabilidades brutas más fuertes y programas activos de regeneración que sostienen la demanda de inquilinos. Repasamos las contrapartidas prácticas entre una ciudad regional y Londres directamente en nuestra comparativa Liverpool frente a Londres. La misma lógica se aplica a la mayoría de las ciudades regionales del Reino Unido frente a la capital.
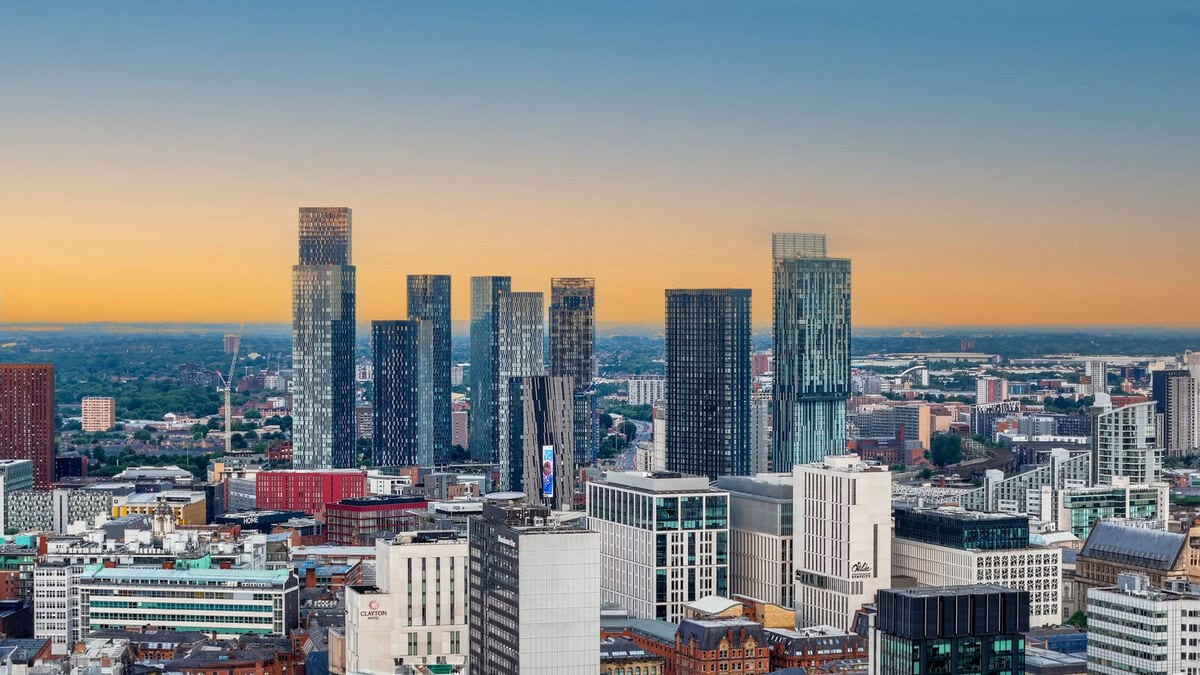
Nada de eso hace que una ciudad regional sea automáticamente la decisión correcta. Cada mercado local tiene su propio calendario de regeneración, riesgo de sobreoferta en determinadas promociones de obra nueva y variación genuina de una calle a otra: una "fuerte rentabilidad regional" de cabecera sigue necesitando la misma due diligence que una compra en Londres.
Cómo apoyamos realmente a los inversores internacionales
Trabajamos con clientes extranjeros precisamente porque la brecha entre "el Reino Unido tiene buenos fundamentos" y "esta operación concreta funciona" es donde el apoyo local sobre el terreno se gana su sueldo.
- Búsqueda. Evaluamos oportunidades (compras por debajo del valor de mercado, lotes de subasta, operaciones off-market, buy-to-lets sencillos) frente a supuestos financieros realistas, no las cifras de cabecera de un anuncio.
- Gestión de proyectos de reforma. Para estrategias de creación de valor y BRRR en concreto, coordinamos contratistas, controlamos el presupuesto y gestionamos el control de calidad en obra, de modo que el cliente no necesita estar físicamente presente para saber que un proyecto va por buen camino. Nuestro caso de estudio de Kirwyn Way muestra exactamente este tipo de proyecto de principio a fin: precio de compra, alcance de la reforma y la revalorización que produjo.
- Análisis de inversión. Antes de comprometer capital, modelamos rentabilidad, ingreso neto por alquiler, coste de financiación y (en operaciones BRRR) potencial de refinanciación realistas, en lugar de trabajar con las cifras anunciadas de un anuncio.
- Gestión continua. Una vez alquilada una propiedad, podemos seguir gestionando inquilinos, mantenimiento y cumplimiento normativo, de modo que un propietario residente en el extranjero conserve la visibilidad sin tener que coordinar contratistas e inquilinos directamente entre husos horarios.
Somos honestos sobre los límites: una buena gestión local de proyectos reduce el riesgo de ejecución, pero no elimina el riesgo de mercado, el riesgo de divisa ni la calidad subyacente de una operación concreta. Nuestro papel es cerrar la brecha de conocimiento local a la que se enfrenta un inversor extranjero, no garantizar un resultado que ninguna inversión inmobiliaria puede garantizar.
Qué comprobar antes de comprometerse
| Área | Qué confirmar antes de la compra |
|---|---|
| Impuestos | Exposición al recargo de SDLT para no residentes, y si la titularidad personal o a través de una SPV conviene a su situación; busque asesoramiento específico para su país de residencia, no una respuesta británica genérica |
| Financiación | Qué prestamistas prestan a no residentes, requisitos de entrada realistas y si el bridging más una refinanciación posterior es más viable que una hipoteca estándar desde el principio |
| Divisa | Exposición al tipo de cambio entre el acuerdo de precio y la finalización, y en la repatriación continua de los ingresos por alquiler |
| La propiedad en sí | Evaluación local independiente de ventas comparables, demanda de inquilinos y estado, no solo del material de marketing del vendedor |
| Reforma | Quién gestiona los contratistas y el control de calidad en obra si usted no puede estar allí |
| Cumplimiento normativo | Seguridad del gas, EICR, EPC, comprobaciones de Right to Rent y cualquier licencia local (Article 4, selective licensing) que se aplique a la propiedad concreta |
Preguntas frecuentes
¿Pueden los inversores extranjeros comprar propiedades en el Reino Unido?
Sí: no hay ninguna restricción general para que no residentes en el Reino Unido o empresas extranjeras compren vivienda en Inglaterra o Irlanda del Norte. Se aplican consideraciones fiscales y de financiación adicionales, pero la propiedad en sí no está restringida.
¿Pagan los compradores extranjeros más stamp duty?
Los no residentes en el Reino Unido pueden deber un recargo de SDLT del 2 % para no residentes, además de cualquier otro tipo aplicable: incluido el recargo del 5 % que ya se aplica a la mayoría de compras buy-to-let. El importe exacto depende de la transacción y de su condición de residencia, así que obtenga una cifra concreta antes de presupuestar la operación, no una estimación.
¿Debería comprar a través de una sociedad limitada británica como no residente?
Puede convenir a la situación fiscal y de responsabilidad de algunos inversores, pero no es automáticamente la estructura correcta, y la mayoría de compras a través de sociedad limitada también atraen los tipos de SDLT más altos con independencia de la residencia. Busque asesoramiento específico para su situación fiscal personal y su país de residencia antes de decidir. De verdad no hay una respuesta válida para todos.
¿Puedo obtener una hipoteca británica como no residente?
Sí, pero el grupo de prestamistas es menor, los requisitos de entrada suelen ser mayores y el papeleo para acreditar ingresos y origen de los fondos es más complejo que para un residente en el Reino Unido. Suele convenir involucrar pronto a un broker especialista familiarizado con los préstamos a no residentes, en lugar de después de haber hecho una oferta.
¿Cómo gestiono una reforma o a los inquilinos si no vivo en el Reino Unido?
La mayoría de inversores extranjeros nombran profesionales locales (un gestor de proyecto para la reforma, un agente de alquiler o de gestión de propiedades para el arrendamiento continuo) precisamente para que la coordinación de contratistas, el control de calidad y el cumplimiento normativo no dependan de que el propietario esté físicamente en obra.
Conclusiones clave
- Los inversores extranjeros no tienen restricción de propiedad, pero sí afrontan un recargo de SDLT del 2 % para no residentes además de otros tipos aplicables.
- La financiación sin historial crediticio británico es realmente más difícil: espere menos prestamistas, entradas mayores y más papeleo que un residente en el Reino Unido.
- El riesgo de divisa se aplica en el intercambio, en la finalización y en cada pago de alquiler repatriado: un coste real que no tiene nada que ver con la propiedad en sí.
- Los proyectos de reforma pierden más dinero respecto al plan cuando se gestionan de forma remota sin nadie que compruebe la calidad y el avance en obra.
- Un buen apoyo local reduce el riesgo de ejecución; no elimina el riesgo de mercado ni sustituye la due diligence de la operación concreta.
Este artículo es solo información general y no constituye asesoramiento legal, fiscal ni financiero. El tratamiento fiscal, las condiciones de financiación y los requisitos legales dependen de sus circunstancias individuales y de su país de residencia. Consulte a un solicitor, un asesor fiscal y un broker hipotecario británicos cualificados antes de comprometerse con una compra.
Calcule los números reales antes de comprometerse
Tanto si compra su primera propiedad de inversión británica como si amplía una cartera existente desde el extranjero, se aplica la misma disciplina: modele el coste y la rentabilidad reales antes de comprometer capital, no después. Nuestra calculadora de stamp duty calcula el SDLT estándar, de propiedad adicional y de primer comprador (el recargo para no residentes se suma aparte y debe añadirse por separado para su transacción concreta), nuestra calculadora de rentabilidad por alquiler modela una rentabilidad bruta y neta realistas, y nuestro Deal Analyser reúne en un solo lugar costes de compra, presupuesto de reforma, financiación y rentabilidad.