Warum steigen die Hypothekenzinsen, obwohl der Leitzins unverändert ist? (September 2026)
Die Bank of England hat die Zinsen bei 3,75 % belassen, dennoch steigen die Festzinsen weiter. Hier steht, wie Swap-Sätze Festzinsangebote bestimmen, was das für Buy-to-Let-Stresstests bedeutet und was Kreditnehmer jetzt tun können.

Kurzantwort: Die Bank of England hat den Leitzins (Bank Rate) am 17. September 2026 bei 3,75 % belassen, dennoch stiegen die Festzinsen für Hypotheken weiter. Laut Moneyfacts stieg der durchschnittliche Zwei-Jahres-Festzins zwischen Anfang August und Mitte September von 5,63 % auf 5,73 % und der durchschnittliche Fünf-Jahres-Festzins von 5,66 % auf 5,78 %. Festzinsen für Hypotheken orientieren sich an Swap-Sätzen, und diese folgen dem, wohin die Märkte die Bank Rate erwarten, nicht dem, wo sie heute steht. Bei einer Inflation von 3,1 %, die Anfang nächsten Jahres voraussichtlich über 4 % steigt, erwarten die Märkte Zinserhöhungen, sodass Swap-Sätze und Festzinsen zuerst gestiegen sind. Die nächste Entscheidung zur Bank Rate fällt am 5. November 2026.
Es wirkt widersprüchlich. Die Schlagzeile lautet „Zinsen unverändert“, doch das Hypothekenangebot, das Sie letzten Monat erhalten haben, ist teurer geworden, und Kreditgeber passen ihre Festzinsen innerhalb weniger Wochen zum zweiten Mal an. Für Vermieter ist die Wirkung noch schärfer, da die Tragfähigkeit bei Buy-to-Let mit einem Stresszins über dem Zahlzins geprüft wird. Dieser Leitfaden erklärt, warum Hypothekenzinsen steigen können, obwohl die Bank Rate stillsteht, was im September 2026 dahintersteckt und was Kreditnehmer und Vermieter tun können.
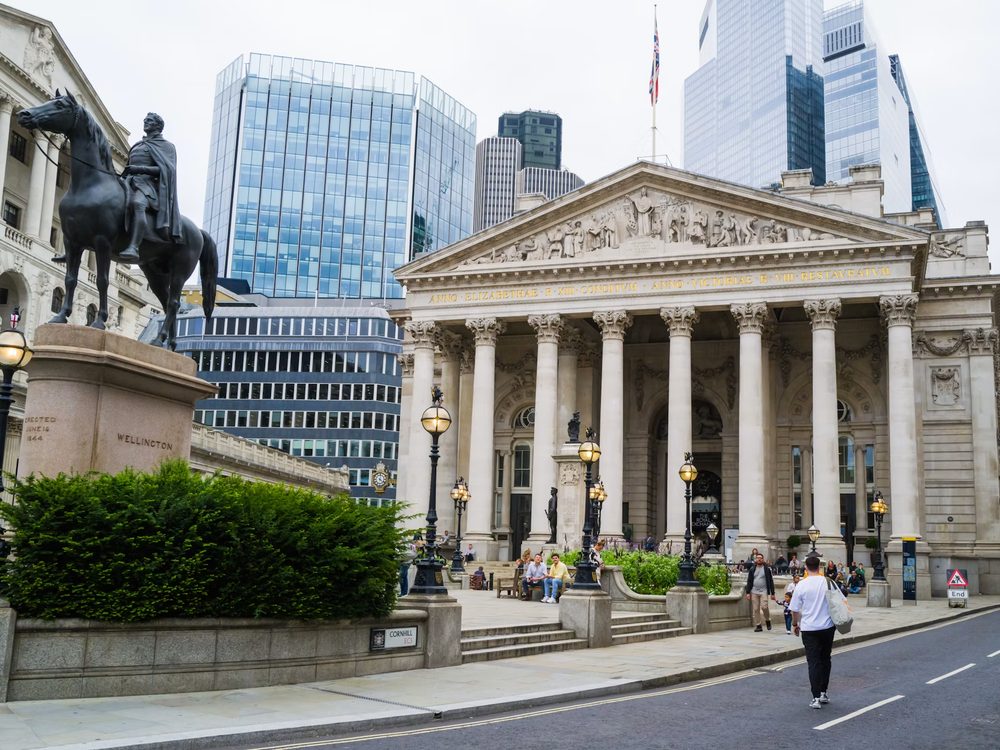
Was hat die Bank of England im September 2026 entschieden?
Auf ihrer Sitzung, die am 16. September 2026 endete und am 17. September verkündet wurde, beschloss das Monetary Policy Committee mit 6 zu 3 Stimmen, die Bank Rate bei 3,75 % zu belassen. Die Bank Rate ist das, was die meisten Menschen den Leitzins nennen. Die drei abweichenden Mitglieder stimmten für eine Anhebung auf 4 %. Es war die sechste Beibehaltung in Folge, doch das gespaltene Votum ist das wichtige Detail: Ein Drittel des Gremiums wollte bereits eine Erhöhung.
Der Grund ist die Inflation. Die CPI-Inflation stieg im August 2026 auf 3,1 %, nach 2,9 % im Juli, angeführt von Kraftstoffen. Die Bank erwartet, dass die Inflation im vierten Quartal 2026 rund 3¾ % erreicht und Anfang 2027 leicht über 4 % liegt, getrieben von einem Energieschock im Zusammenhang mit dem Konflikt im Nahen Osten. Rohöl der Sorte Brent und britische Großhandelsgaspreise waren seit dem Zeitraum vor der Juli-Prognose der Bank um 36 % beziehungsweise 78 % gestiegen.
Warum steigen Hypothekenzinsen, wenn die Bank Rate stillsteht?
Weil Festzinsen für Hypotheken nicht aus der heutigen Bank Rate abgeleitet werden. Wenn ein Kreditgeber einen Zwei- oder Fünf-Jahres-Festzins anbietet, refinanziert er dieses Versprechen am Großhandelsmarkt, typischerweise über Swap-Sätze. Ein Swap-Satz ist der feste Zins, den der Markt für einen bestimmten Zeitraum im Tausch gegen einen variablen Zins zahlt, und spiegelt daher wider, was Investoren als Durchschnitt der Bank Rate in diesem Zeitraum erwarten.
Erwarten die Märkte steigende Leitzinsen, steigen die Swap-Sätze sofort, und mit ihnen steigen die Kosten der Kreditgeber für ein festverzinsliches Hypothekenangebot. In ihrem Protokoll vom September stellte die Bank fest, dass die Kurve der kurzfristigen Zinsen in Großbritannien ansteigend verlief und weiter gestiegen war, mit einem Höhepunkt von rund 4,9 % Ende 2027. Mit anderen Worten: Die Märkte preisen Zinserhöhungen ein, obwohl die Bank noch keine vorgenommen hat.
Kreditgeber passen ihre Preise in Schüben an statt täglich, daher folgen Festzinsen für Hypotheken den Swap-Sätzen meist mit einer Verzögerung von einigen Wochen. Steigen die Swap-Sätze schnell, passen mehrere Kreditgeber gleichzeitig an, und genau das haben Kreditnehmer im September 2026 erlebt.
| Durchschnittlicher Festzins für Hypotheken (Moneyfacts) | Anfang August 2026 | 15. September 2026 |
|---|---|---|
| Zwei-Jahres-Festzins | 5,63 % | 5,73 % |
| Fünf-Jahres-Festzins | 5,66 % | 5,78 % |
| Bank Rate | 3,75 % | 3,75 % |
Tracker-Hypotheken funktionieren anders. Sie folgen der Bank Rate selbst, sind daher noch nicht gestiegen, werden es aber, wenn die Bank die Zinsen anhebt.
Was steigende Hypothekenzinsen für Vermieter bedeuten
Buy-to-Let-Kreditnehmer spüren höhere Hypothekenzinsen doppelt: einmal in der Monatsrate und noch einmal darin, wie viel sie leihen können. Kreditgeber folgen den Buy-to-Let-Underwriting-Standards der Bank of England, die die Tragfähigkeit bei einem Stresszins prüfen: bei Festzinsen unter fünf Jahren mindestens der höhere Wert aus 5,5 % oder 2 Prozentpunkten über dem Zahlzins. Kreditgeber dürfen Fünf-Jahres-Festzinsen stattdessen zum Zahlzins prüfen.
Diese Regel macht die Produktwahl bei steigenden Zinsen wichtiger. Nehmen Sie eine endfällige Buy-to-Let-Hypothek über £200,000 und einen Kreditgeber, der verlangt, dass die Miete 125 % der Stresszinsen deckt:
| Produkt | Zahlzins | Stresszins | Nötige Monatsmiete |
|---|---|---|---|
| Zwei-Jahres-Festzins | 5,73 % | 7,73 % | etwa £1,610 |
| Fünf-Jahres-Festzins | 5,78 % | 5,78 % | etwa £1,204 |
Nach diesen Beispielzahlen braucht der Fünf-Jahres-Festzins für denselben Test etwa £400 weniger Miete im Monat, was den Unterschied zwischen der vollen Kreditsumme und keiner ausmachen kann. Steuerzahler mit höherem Steuersatz müssen meist eine Zinsdeckungsquote von 145 % erfüllen, was den Abstand weiter vergrößert. Prüfen Sie Ihre eigenen Zahlen mit unserem Buy-to-Let-Tragfähigkeitsrechner, und lesen Sie unseren Leitfaden zu Buy-to-Let-Hypotheken für die vollständigen Regeln.
Steigende Hypothekenzinsen belasten auch die Nettomieteinnahmen bestehender Portfolios, wenn Festzinsbindungen auslaufen, und sie sind für Value-Add-Strategien relevant. Eine BRRR-Refinanzierung, die bei 4,5 % funktionierte, besteht bei 5,8 % womöglich nicht mehr, testen Sie die Refinanzierung also vor dem Kauf unter Stress. Unser BRRR-Kreditgeber-Leitfaden zeigt, welche Kreditgeber zu welchen Bedingungen refinanzieren.
Was sollten Kreditnehmer jetzt tun?
- Läuft Ihre Zinsbindung innerhalb von etwa sechs Monaten aus, sichern Sie sich jetzt einen Zins. Die meisten Hypothekenangebote gelten rund sechs Monate, und viele Kreditgeber lassen einen Wechsel auf ein günstigeres Produkt zu, wenn die Zinsen vor dem Abschluss fallen. Einen Zins zu sichern kostet wenig und schützt vor weiteren Anstiegen.
- Vergleichen Sie Zwei- und Fünf-Jahres-Festzinsen nach den Gesamtkosten, nicht nur nach dem Zins. Bearbeitungsgebühren können einen kleinen Zinsunterschied überwiegen. Unser Break-even-Rechner für Umschuldungen zeigt, wann sich ein Wechsel lohnt.
- Überlegen Sie sorgfältig, bevor Sie einen Tracker wählen. Ein Tracker ist nur dann günstiger, wenn die Bank Rate stabil bleibt oder fällt. Die Märkte erwarten derzeit das Gegenteil.
- Testen Sie Ihre Nettomieteinnahmen unter Stress. Rechnen Sie die Zahlen jeder Immobilie mit einem um 1 bis 2 Punkte höheren Hypothekenzins noch einmal durch, mit unserem Hypothekenrechner und unserem Mietrenditerechner.
- Nutzen Sie einen Makler. Die Buy-to-Let-Preise ändern sich schnell und variieren stark nach Loan-to-Value und Gebühren. Ein marktübergreifender Makler sieht Preisanpassungen, bevor sie die Vergleichsportale erreichen.
Werden die Hypothekenzinsen weiter steigen?
Niemand weiß es sicher. Die nächste Entscheidung zur Bank Rate fällt am 5. November 2026, und die Marktpreise deuten auf Erhöhungen im nächsten Jahr hin. Marktprognosen können sich aber schnell ändern. Klingt der Energieschock ab oder verlangsamt sich die Wirtschaft, können die Swap-Sätze fallen, und die Festzinsen folgen ihnen innerhalb von Wochen nach unten, ohne dass sich die Bank Rate bewegt. Der praktische Ansatz: Sichern Sie, was Sie jetzt brauchen, und behalten Sie die Möglichkeit zum Wechsel.
Häufig gestellte Fragen
Warum ist mein Hypothekenangebot teurer geworden, obwohl die Zinsen unverändert blieben?
Festzinsen für Hypotheken folgen den Swap-Sätzen, die widerspiegeln, wohin die Märkte die Bank Rate erwarten. Die Märkte erwarten Erhöhungen, daher stiegen Swap-Sätze und Festzinsen, obwohl die Bank Rate bei 3,75 % blieb.
Wie hoch ist der Leitzins der Bank of England im September 2026?
3,75 %, am 17. September 2026 mit 6 zu 3 Stimmen beibehalten, wobei drei Mitglieder für eine Anhebung auf 4 % stimmten.
Wann ist die nächste Zinsentscheidung der Bank of England?
Am 5. November 2026.
Ist bei Buy-to-Let ein Zwei- oder Fünf-Jahres-Festzins besser?
Das hängt von Ihren Plänen und Kosten ab, aber Fünf-Jahres-Festzinsen können zum Zahlzins statt zu einem Stresszins geprüft werden, sodass sie bei gleicher Miete oft eine höhere Kreditsumme erlauben. Vergleichen Sie die Gesamtkosten einschließlich Gebühren über den Zeitraum, in dem Sie das Darlehen voraussichtlich halten.
Steigen Tracker, wenn die Bank Rate unverändert bleibt?
Nein. Tracker-Zinsen folgen der Bank Rate, sie steigen also nur, wenn die Bank die Zinsen anhebt. Festzinsen für Hypotheken sind diejenigen, die sich vor einer Entscheidung bewegen.
Wichtigste Erkenntnisse
- Die Bank Rate wurde am 17. September 2026 bei 3,75 % belassen, doch drei von neun Mitgliedern stimmten für eine Erhöhung.
- Festzinsen für Hypotheken folgen Swap-Sätzen, die erwartete künftige Zinserhöhungen einpreisen, und stiegen daher, während die Bank Rate stillstand.
- Durchschnittliche Zwei-Jahres-Festzinsen stiegen bis Mitte September auf 5,73 % und Fünf-Jahres-Festzinsen auf 5,78 %.
- Für Vermieter sind Fünf-Jahres-Festzinsen oft leichter zu finanzieren, weil sie zum Zahlzins geprüft werden können.
- Läuft Ihre Zinsbindung bald aus, schützt Sie die Zinssicherung jetzt, und die meisten Angebote erlauben einen Wechsel, falls die Zinsen fallen.
Dieser Artikel dient der allgemeinen Information und ist keine Hypotheken- oder Finanzberatung. Zinsen ändern sich täglich, und die obigen Zahlen sind Durchschnittswerte zu den genannten Terminen. Sprechen Sie mit einem qualifizierten Hypothekenmakler, bevor Sie ein Produkt wählen.