Wir haben eine Wohnung in Tooting auf einer Auktion für £281k gewonnen: der BRRR-Plan für 15 Arnold Road
Die AAI Property Group hat auf einer Auktion eine Erdgeschosswohnung mit einem Schlafzimmer in Tooting für £281,000 gegen einen Richtpreis von £210,000 gekauft. Hier steht, was das Legal Pack sagte, wie der Bridging Loan aufgebaut ist und die zwei Sanierungswege, einschließlich eines möglichen Anbaus, der vom Freeholder abhängt.

Kurzantwort: Am 30. September 2026 gewann die AAI Property Group bei Savills Auction London eine Erdgeschosswohnung mit einem Schlafzimmer in 15 Arnold Road, Tooting (SW17), für £281,000 gegen einen Richtpreis von £210,000. Es ist eine leer stehende, heruntergekommene Wohnung in einem umgebauten Haus, verkauft auf einem neuen 990-Jahre-Lease durch ihren Freeholder, London & Quadrant Housing Trust (L&Q). Wir planen den Kauf mit einem Bridging Loan, eine Sanierung für rund £50,000 und die Refinanzierung auf eine Buy-to-Let-Hypothek. Ob wir zusätzlich einen eingeschossigen Anbau für eine Wohnung mit zwei Schlafzimmern bauen, hängt von der Zustimmung von L&Q ab, die wir erst beantragen können, sobald wir die Wohnung besitzen.
Dies ist der erste Beitrag zu unserem dritten Projekt, und er ist früh: Wir haben die Verträge ausgetauscht, aber noch nicht abgeschlossen, und es gibt noch keine Sanierung zu zeigen. Wir schreiben ihn jetzt, weil bei den Kaufentscheidungen der größte Teil des Risikos eines BRRR-Deals liegt. Unsere zwei früheren Wohnungen, Kirwyn Way in Oval und Innes Gardens in Putney, wurden beide von Councils oder Wohnungsgenossenschaften gekauft, und 15 Arnold Road ist eine Variante desselben Rezepts.
Die Wohnung
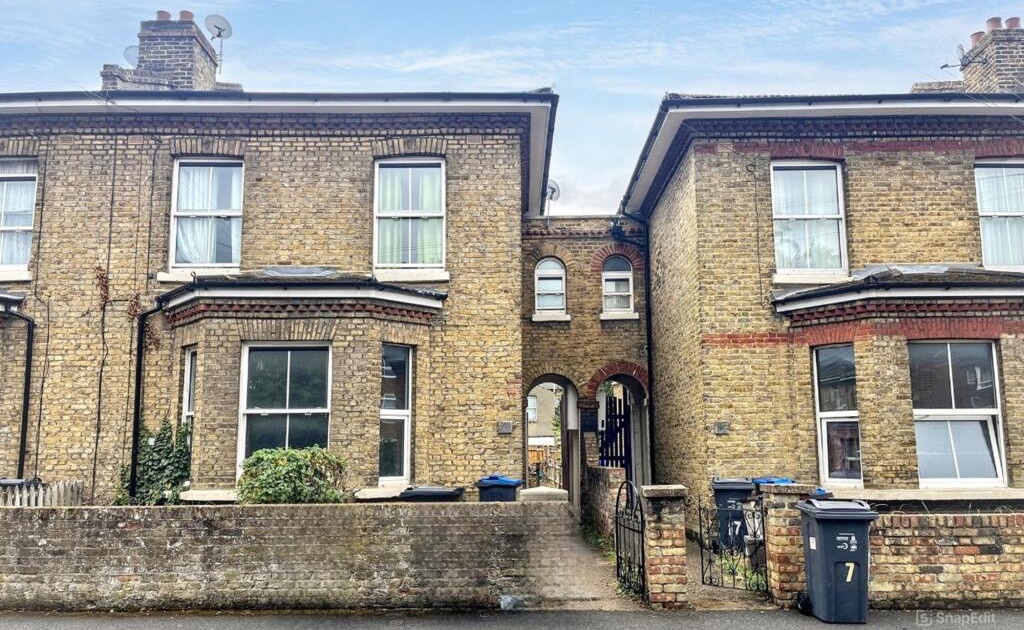
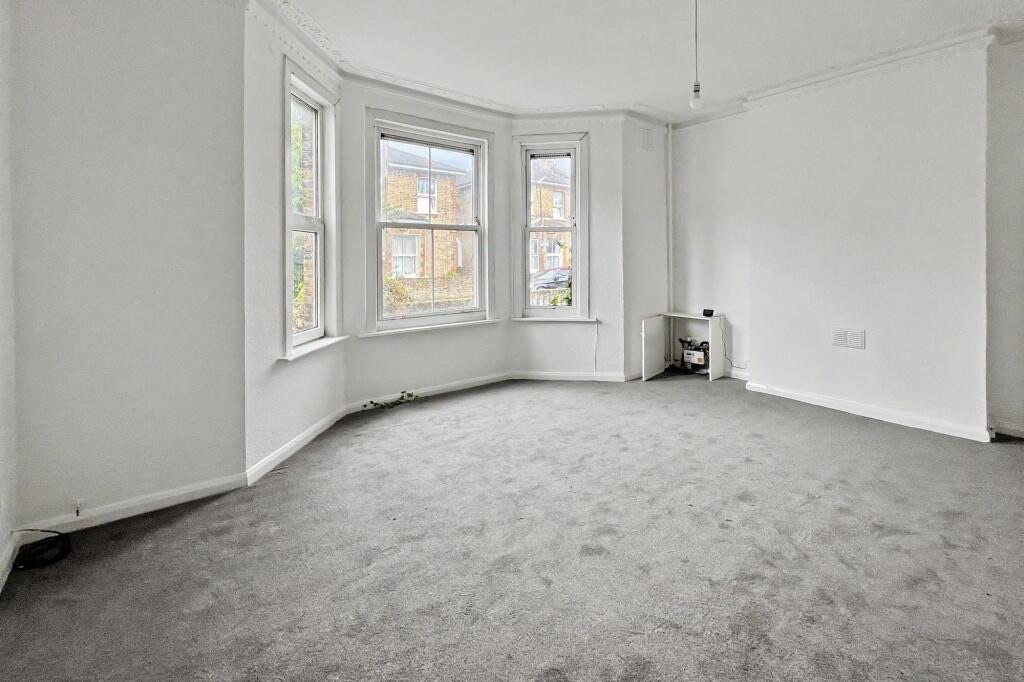
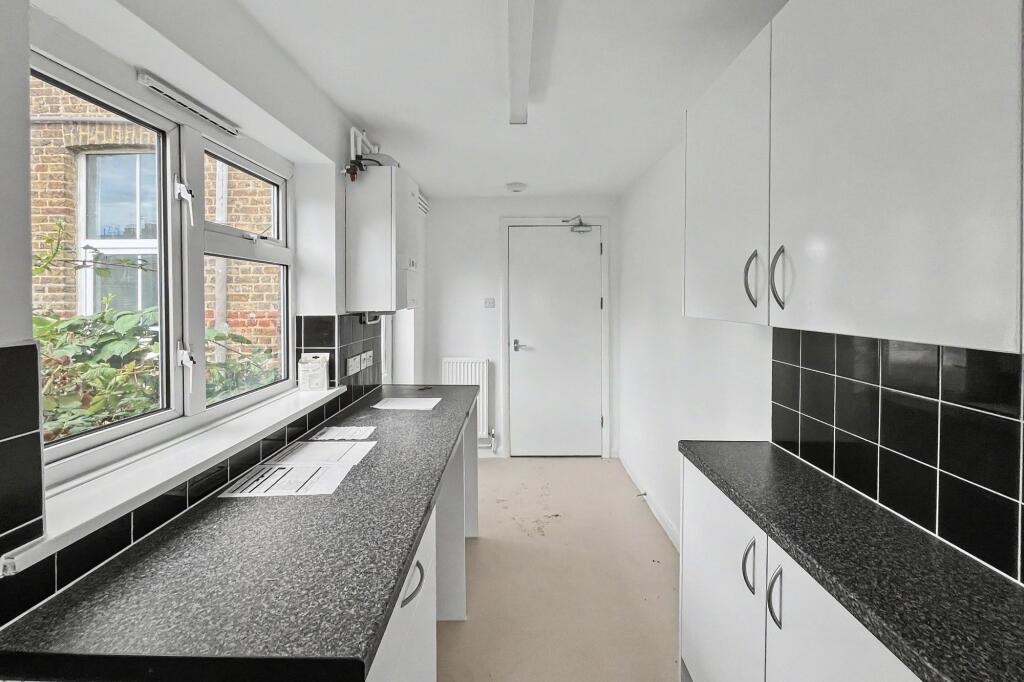
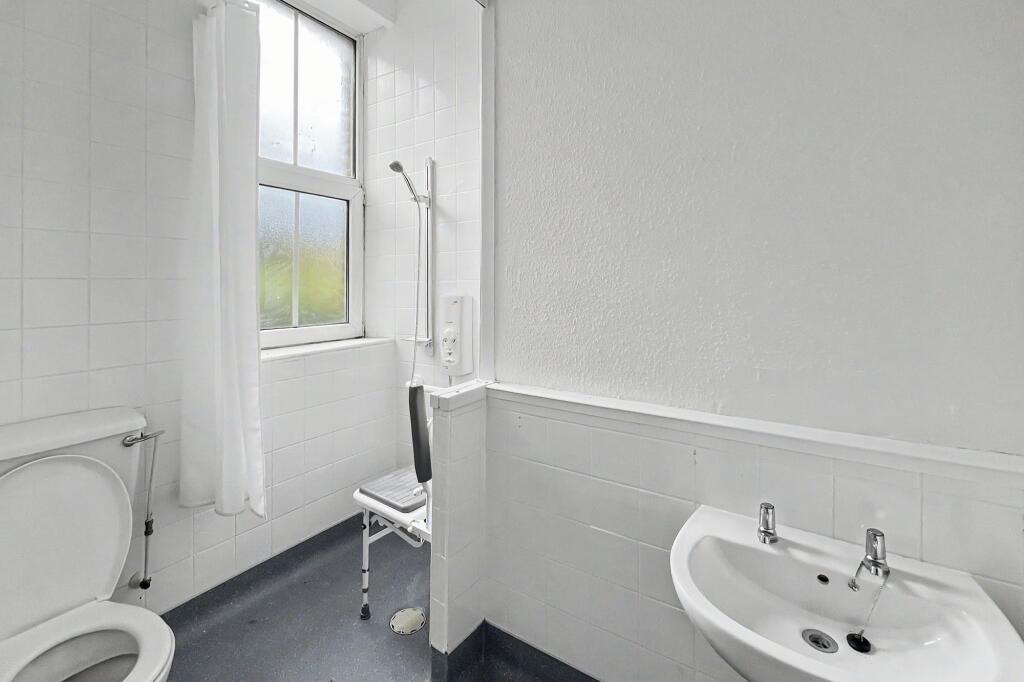
15 Arnold Road ist eine Erdgeschosswohnung mit einem Schlafzimmer in einem Reihenmittelhaus, das in zwei Wohnungen geteilt ist, mit 15A darüber. Das Haus ist massiv gemauert, wahrscheinlich viktorianisch oder edwardianisch, und wurde nach einer 1976 vom Merton Council erteilten Baugenehmigung umgebaut. Die Räume sind ein Wohnzimmer mit Erkerfenster, ein Schlafzimmer, eine schmale Küche im hinteren Flügel und ein Duschraum. Es gibt einen Garten nach hinten, und das Inserat beschreibt die Wohnung als „modernisierungsbedürftig“.
Die Wohnfläche muss vor Ort gemessen werden. Der Grundriss im Inserat gibt 56 m² an, während das Energiezertifikat im öffentlichen Register 61 m² nennt. Dasselbe Zertifikat bewertet die Wohnung mit E (54), mit einem Potenzial von C (69). Das zählt später, und wir kommen unten darauf zurück.
Obwohl die Postleitzahl Tooting sagt, liegt die Wohnung im London Borough of Merton (Ward Colliers Wood), nicht in Wandsworth. Building Control, Council Tax und jede Lizenzierung gehen an Merton, also an andere Abteilungen als die, mit denen wir bei Innes Gardens zu tun hatten.
Die Auktion
Die Wohnung war Los 110 in der Savills-Auction-London-Auktion am 29. und 30. September 2026, mit einem Richtpreis von £210,000. Wir einigten uns auf £281,000, was 34 % über dem Richtpreis liegt. Savills bestätigte unser erfolgreiches Gebot am 30. September, und da der Auktionator den Vertrag im Namen des Käufers unterzeichnet, ist der Kauf ab diesem Zeitpunkt bindend. Wir zahlten sofort die Anzahlung von 10 % (£28,100) und die Verwaltungsgebühr des Käufers von £2,100 einschließlich Mehrwertsteuer.
Weit über dem Richtpreis zu zahlen, ist normal. Ein Richtpreis ist eine Marketingzahl, die Bieter anlocken soll, und der echte Preis wird von dem bestimmt, der das Los am Tag am meisten will. Wenn Sie neu darin sind, behandelt unser Leitfaden zum Kauf auf Auktionen in Großbritannien, wie Richtpreise, Reservepreise und Gebühren funktionieren. Wir fügen hinzu: Wir haben unsere Obergrenze vor der Auktion anhand der folgenden Zahlen festgelegt und sind dort stehen geblieben. Ein Bietgefecht ist ein schlechter Moment, um herauszufinden, was ein Deal wert ist.
Der Abschluss ist frühestens für den 27. Oktober 2026 angesetzt. Er kann sich verschieben: Der Kreditgeber des Verkäufers muss zuerst dem neuen Lease zustimmen, und ist das bis zum 29. März 2027 nicht geschehen, kann jede Seite zurücktreten. Wir planen mit dem früheren Termin, verlassen uns aber nicht darauf.
Was das Legal Pack uns sagte
Wir lasen das Legal Pack der Auktion vor dem Bieten. Vier Dinge prägten den Plan mehr als alles andere.
- Es ist ein neuer Lease, kein bestehender. L&Q gewährt beim Abschluss einen neuen 990-Jahre-Lease mit symbolischer Ground Rent (Peppercorn). Das beseitigt das Problem der Lease Extension, an dem viele günstige Wohnungen scheitern (siehe unseren Leitfaden zu den Kosten einer Lease Extension, was das sonst kosten würde). Der Garten ist in dem enthalten, was uns verpachtet wird.
- Die Service Charge beträgt £1,142.15 pro Jahr nach der Schätzung für 2026/27, einschließlich rund £508 Gebäudeversicherung nach der Blockpolice von L&Q. Es gibt keine Hausverwaltung.
- Fast jede Änderung braucht die schriftliche Zustimmung von L&Q, und bauliche oder Grundrissänderungen liegen in seinem absoluten Ermessen. Anträge werden erst nach dem Abschluss angenommen. Harter Bodenbelag muss dem Vorhandenen 1:1 entsprechen.
- Die Vermietung ist eingeschränkt. Die Wohnung darf nur mit Assured Shorthold Tenancies von sechs Monaten oder mehr und mit Zustimmung von L&Q zur Untervermietung vermietet werden. Kurzaufenthalte, Airbnb und Ferienvermietung sind ausdrücklich verboten. Das schließt den Weg der Serviced Accommodation völlig aus, was uns recht ist, da unser Plan eine normale Langzeitvermietung ist.
Das Pack hat auch Lücken, die wir unserem Solicitor vorlegen werden. Wir würden dasselbe jedem raten, der bei einer Auktion von einer Wohnungsgenossenschaft kauft: Die Sonderbedingungen können dem Preis Käuferkosten hinzufügen, und in diesem Verkauf sind manche dieser Extras unbegrenzt.
Wie wir es finanzieren
Wie bei unseren anderen Wohnungen nutzen wir einen Bridging Loan statt einer Hypothek, weil ein Hypothekenkreditgeber auf eine Wohnung in diesem Zustand normalerweise nicht verleiht. Wir haben von einem spezialisierten Bridging-Kreditgeber eine Zusage in Prinzip (agreement in principle) über £224,800 brutto, also 80 % des Kaufpreises, über 12 Monate mit 0,77 % im Monat. Nach den Gebühren des Kreditgebers beträgt der Nettobetrag rund £222,225.
Das heißt, wir setzen rund £58,775 eigene Mittel für den Preis ein, von denen die Anzahlung von £28,100 bereits gezahlt ist. Dazu kommen Rechtskosten, Stamp Duty und das Sanierungsbudget. Eine Zusage in Prinzip ist kein bindendes Angebot: Der Kreditgeber muss die Wohnung noch bewerten (Schreibtischbewertung, ohne Besuch) und seine eigenen Prüfungen abschließen, wir behandeln das Darlehen also erst als sicher, wenn das formelle Angebot eintrifft. Wir hatten auch ein alternatives Angebot eines Maklers für ein größeres Darlehen. Es ging von einer Bewertung von £500,000 aus, die bei einem Kauf für £281,000 nicht erreichbar ist, und die Monatskosten waren höher, wir verfolgen es also nicht weiter.
Wir wählten einen Solicitor mit Festgebühr, die den Gesellschaftskauf, die Stamp-Duty-Erklärung und das Handeln für den Kreditgeber umfasst, was die Rechtskosten insgesamt bei rund £3,500 hält. Zur Mechanik, wie ein BRRR-Deal sein Kapital umschichtet, siehe was die BRRR-Strategie ist, und für die Rechnung zu Ihrem eigenen Deal probieren Sie unseren Deal Analyser.
Der Plan: zwei Wege
Wir haben ein Sanierungsbudget von rund £50,000, finanziert von AAI. Der Zustand der Wohnung (EPC E, massive Wände, ein alternder Grundriss) bedeutet eine vollständige Sanierung: Neuverkabelung, Heizung, Küche, Bad, Bodenbelag und Dekoration. Darüber hinaus gibt es zwei Wege, die sehr unterschiedliche Risiken tragen.
Weg eins: sanieren im bestehenden Grundriss
Das ist die Rückfalloption. Wir würden die Wohnung mit einem Schlafzimmer auf gutem Standard sanieren, den EPC-Wert verbessern, auf eine Buy-to-Let-Hypothek refinanzieren und vermieten. Das hält uns innerhalb der engeren Grenzen des Leases und ist der schnellste Weg zur Refinanzierung.
Die Energiebewertung zählt hier. Vermieter in England dürfen heute keine Immobilie unter EPC E vermieten, und die Regierungshinweise zu den Mindeststandards für Energieeffizienz heben diese Latte an. Bei E (54) liegt die Wohnung genau auf dem Minimum, Dämmung und Verglasungs-Upgrades gehören also zum Budget und sind kein optionales Extra.
Weg zwei: ein eingeschossiger Anbau für ein zweites Schlafzimmer
Die größere Wertsteigerung ist, die Wohnung durch einen eingeschossigen Seiten- oder Rückanbau in eine mit zwei Schlafzimmern zu verwandeln. Wohnungen haben keine Permitted-Development-Rechte, dies braucht also eine volle Baugenehmigung von Merton. Das lokale Präjudiz ist ermutigend: Merton hat mehrfach eingeschossige Rück- und Seitenanbauten für Erdgeschosswohnungen in der nahegelegenen Robinson Road genehmigt, und die Ablehnungen, die wir fanden, betrafen zweigeschossige oder Obergeschoss-Anbauten. Deshalb bewerten wir das Planungsrisiko als gering.
Das eigentliche Tor ist der Lease. L&Q entscheidet über bauliche Änderungen nach absolutem Ermessen, und wie oben gesagt, können wir erst beantragen, wenn wir die Wohnung besitzen. Es gibt auch eine Frage zu Hochwasserrisiko und Entwässerung, weil dieser Teil von SW17 hochwasserempfindlich ist. Wir haben drei Architekten um Angebote für Planungszeichnungen gebeten. Die bisherigen Angebote reichen von rund £1,250 für einen reinen Zeichnungsservice bis zu £5,000 plus Mehrwertsteuer für ein umfassenderes Paket mit Aufmaß, Skizzenoptionen und einem Vorgespräch mit dem Council.
Die ehrliche Zusammenfassung: Eine Variante mit zwei Schlafzimmern könnte erheblich mehr wert sein, doch wir können nicht wissen, ob L&Q sie erlaubt, bis wir fragen. Wir werden kein Geld in den Anbau stecken, bevor wir diese Antwort haben, und der Sanierungsplan funktioniert auch ohne ihn.
Die Zahlen, mit denen wir arbeiten
Unser Zielendwert liegt bei £450,000 bis £500,000. Diese Zahl ist eine Schätzung, die wir noch nicht mit Vergleichsverkäufen untermauert haben, und sie erscheint nur mit dem zweiten Schlafzimmer erreichbar. Für eine Wohnung mit einem Schlafzimmer im bestehenden Grundriss würden wir eine niedrigere Zahl erwarten, und wir prüfen sie gegen Verkaufspreise in der Straße und in der Nähe, bevor wir uns auf den Anbau festlegen. Wir sagen klar, wenn die Belege sie nicht stützen.
| Posten | Wert |
|---|---|
| Kaufpreis | £281,000 |
| Richtpreis | £210,000 |
| Gezahlte Anzahlung (10 %) | £28,100 |
| Bridging Loan, brutto (80 % des Preises) | £224,800 |
| Service Charge (Schätzung 2026/27) | £1,142.15 pro Jahr |
| Ziel des Sanierungsbudgets | rund £50,000 |
| Zielendwert | £450,000 bis £500,000 (ungeprüft) |
Was schiefgehen könnte
Drei Risiken stechen hervor:
- Zustimmung. L&Q hat absolutes Ermessen über Grundrissänderungen. Sagt es Nein, fallen wir auf Weg eins zurück, und der Endwert fällt mit.
- Bewertung. Eine Refinanzierung funktioniert nur, wenn der Gutachter unserem Endwert zustimmt. Die Bewertung eines Kreditgebers ist seine eigene, und ein selbst gesetztes Ziel ist kein Ersatz dafür.
- Zeitpunkt. Der Bridging Loan läuft 12 Monate. Das Warten auf Zustimmung, Genehmigung und Bauarbeiten zehrt an dieser Uhr, und das Darlehen kostet uns, solange es läuft, rund £1,730 pro Monat an Zinsen.
Wie es weitergeht
Die nächsten Schritte sind das Mandatsschreiben des Solicitors, die Unterzeichnung der Bridging-Vereinbarung vor der Frist des Kreditgebers am 14. Oktober und der Weg zum Abschluss. Danach kommen ein Besuch vor Ort zum Messen der Wohnung und zur Zustandsuntersuchung, eine Asbestuntersuchung vor jeder eingreifenden Arbeit (die Gesellschaft ist der Auftraggeber, es gelten also die Pflichten des Bauherrn) und der Zustimmungsantrag an L&Q. Das nächste Update schreiben wir, sobald wir die Schlüssel haben.
Häufig gestellte Fragen
Warum £281,000 für eine Wohnung mit einem Richtpreis von £210,000 zahlen?
Ein Auktionsrichtpreis ist eine Marketingzahl, und der Preis steigt oder fällt mit den konkurrierenden Bietern. Entscheidend ist, ob die Gesamtkosten einschließlich Sanierung, Gebühren und Finanzierung das Ziel noch mit Spielraum erfüllen. Wir legten unsere Obergrenze vor dem Verkauf anhand der Zahlen fest und gingen nicht darüber hinaus.
Ist der Kauf schon bindend?
Ja. Bei einer Savills-Auktion unterzeichnet der Auktionator den Vertrag im Namen des Käufers, sobald das Gebot angenommen ist, der Vertrag ist also ausgetauscht. Der Abschluss, bei dem wir den Restbetrag zahlen und den Lease übernehmen, kommt später und hängt von der Zustimmung des Kreditgebers des Verkäufers zum neuen Lease ab.
Kann die Wohnung über Airbnb vermietet werden?
Nein. Der Lease verbietet Kurzaufenthalte, Airbnb, Serviced Accommodation und Ferienvermietung. Die Vermietung ist nur mit Assured Shorthold Tenancies von sechs Monaten oder mehr und mit Zustimmung von L&Q erlaubt. Unser Plan ist ohnehin eine normale Langzeitvermietung.
Braucht man für den Anbau einer Wohnung eine Baugenehmigung?
Ja. Wohnungen haben nicht die Permitted-Development-Rechte, die Häuser haben, ein Anbau braucht also eine volle Baugenehmigung des örtlichen Councils. Zusätzlich braucht eine Leasehold-Wohnung nach dem Lease die schriftliche Zustimmung des Freeholders.
Wichtigste Erkenntnisse
- Die AAI Property Group gewann 15 Arnold Road, eine Erdgeschosswohnung mit einem Schlafzimmer in Tooting (Merton), auf einer Auktion für £281,000 gegen einen Richtpreis von £210,000, und der Kauf ist bindend.
- Die Wohnung kommt auf einem neuen 990-Jahre-Lease, es gibt also keine Kosten für eine Lease Extension, doch fast alle Änderungen brauchen die Zustimmung des Freeholders, und Kurzzeitvermietungen sind verboten.
- Die Finanzierung ist ein Bridging Loan, grundsätzlich zugesagt mit 80 % des Preises, mit rund £58,775 eigenen Mitteln für den Kauf und einem Sanierungsbudget von rund £50,000.
- Ein eingeschossiger Anbau für ein zweites Schlafzimmer ist der größte Wertehebel, mit ermutigendem lokalem Planungspräjudiz, hängt aber an der Ermessenszustimmung des Freeholders.
- Unser Zielendwert von £450,000 bis £500,000 ist ungeprüft, und wir prüfen ihn gegen Vergleichsverkäufe, bevor wir uns auf den Anbau festlegen.
Dieser Beitrag beschreibt ein laufendes Immobilienprojekt und gibt Entscheidungen und Ereignisse zum Stand des 2. Oktober 2026 wieder. Die Zahlen sind Ziele oder grundsätzliche Bedingungen, die sich ändern können. Er stellt keine Finanz-, Rechts- oder Bauberatung dar.