Wir haben gerade eine ehemalige Council-Wohnung für £265k auf einer Auktion in Putney gekauft: Einblick in unser neuestes BRRR-Projekt
Wir haben eine reduzierte ehemalige Council-Wohnung in Putney (SW15) für £265,000 gegen einen Richtpreis von £225,000 abgeschlossen, finanziert mit Bridging-Finanzierung. Hier steht, warum der Deal aufgeht, der Sanierungsplan über £40,000 und die Zahlen hinter einer Zielbewertung von £450,000.

Kurzantwort: Wir haben eine reduzierte ehemalige Council-Wohnung in Putney (SW15) für £265,000 gegen einen Auktions-Richtpreis von £225,000 abgeschlossen, finanziert mit einem 12-monatigen Bridging Loan, weil der Freeholder das Zertifikat nach dem Building Safety Act, das ein normaler Hypothekenkreditgeber braucht, noch nicht ausgestellt hatte. Das Sanierungsbudget beträgt £40,000, ohne eine tragende Wand anzufassen, und der Plan macht aus einer Wohnung mit einem Bad eine mit zwei Bädern, gegen eine Zielbewertung von £450,000. Zum Zeitpunkt der Veröffentlichung ist die Asbestuntersuchung durchgeführt, und ein Statiker bestätigt, dass die Wände, die wir entfernen wollen, nicht tragend sind, bevor irgendeine Arbeit beginnt.
Jeder Deal, den wir angehen, muss unseren Prozess beweisen, bevor er seine Zahlen beweist. Diese Wohnung in Innes Gardens in Putney ist unser neuester, und wir veröffentlichen sie, solange sie noch läuft, statt auf das fertige Ergebnis zu warten: eine ehemalige Council-Wohnung mit drei Schlafzimmern, die wir auf einer Auktion für £265,000 gekauft haben, mit einem Sanierungsbudget von £40,000 und einer Zielbewertung von £450,000. Hier steht, warum die Zahlen aufgehen, in welchem Zustand sie ist und wie wir sie wenden wollen.
Warum wir eine reduzierte ehemalige Council-Wohnung in Putney kauften
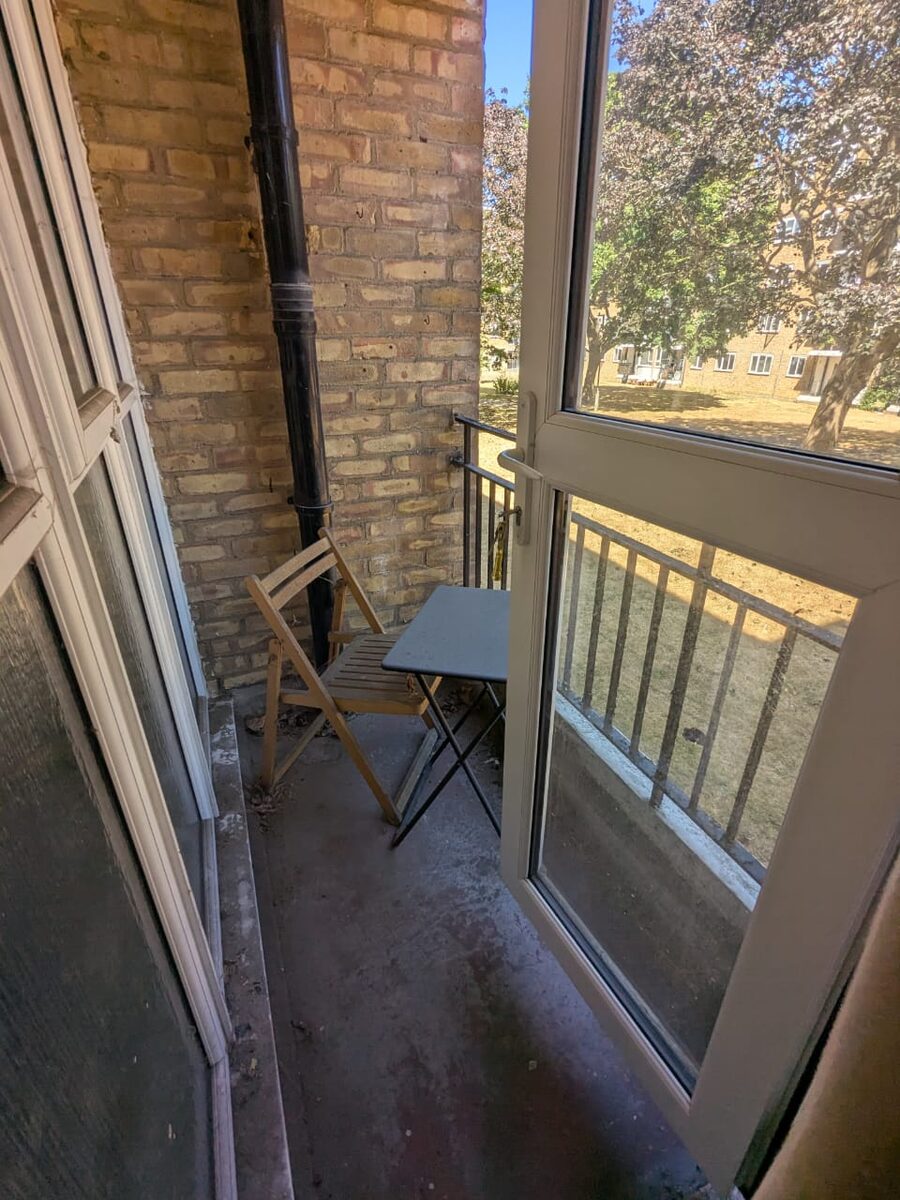
Die Wohnung liegt in einem Council-Gebäude der 1950er Jahre in West Putney, SW15, nahe Putney Heath. Sie wurde als umfassend sanierungsbedürftig vermarktet und zielte direkt auf Käufer, die ohne lange Kaufkette abschließen können, etwa Investoren, genau die Kombination, die wir suchen: eine gute Lage, die der Markt wegen des Zustands abgewertet hat und nicht wegen etwas an der Gegend selbst. Das stärkste Vergleichsobjekt ist ein Verkauf im selben Gebäude für £365,000 im Jahr 2022, und eine ähnlich ausgestattete Einheit in derselben Siedlung wurde zum Zeitpunkt unseres Austauschs für £450,000 angeboten, mit einer entsprechenden Vermietung von bis zu £2,800 im Monat. Dieser Abstand zwischen dem, was eine abgewohnte Wohnung kostet, und dem, was eine gut ausgestattete in genau dieser Siedlung wert ist, ist die ganze Gelegenheit.
Der Deal: warum eine Auktion und ein Bridging Loan statt einer normalen Hypothek
Wir gewannen die Wohnung bei einer Online-Auktion für £265,000, rund 18 % über dem Richtpreis von £225,000, plus 4,2 % Reservierungsgebühr. Dieser Weg und die Bridging-Finanzierung dahinter waren nicht unsere erste Wahl: Sie war das, was die Lage verlangte. Das Gebäude gilt als „relevant building“ nach dem Building Safety Act 2022 (fünf Stockwerke, mehrere Wohneinheiten), und herkömmliche Hypothekenkreditgeber verleihen auf eine solche Wohnung nicht ohne Einsicht in ein Zertifikat des Vermieters (landlord's certificate) vom Freeholder, das bestätigt, wer für Sanierungskosten haftet. Dieses Zertifikat war nicht ausgestellt, ein normaler Hypothekenkauf stand also in der Zeit, die ein Auktionsaustausch verlangt, nicht zur Verfügung. Wir nutzten stattdessen eine 12-monatige Bridging-Fazilität mit 0,77 % im Monat, um rechtzeitig abzuschließen, mit einer normalen Umschuldung als beabsichtigtem Ausstieg, sobald die Sanierung fertig ist und, davon getrennt, sobald wir dieses Zertifikat vom Council angefordert und erhalten haben.
Womit wir arbeiten: Zustand, Feuchtigkeit und zuerst eine Asbestuntersuchung
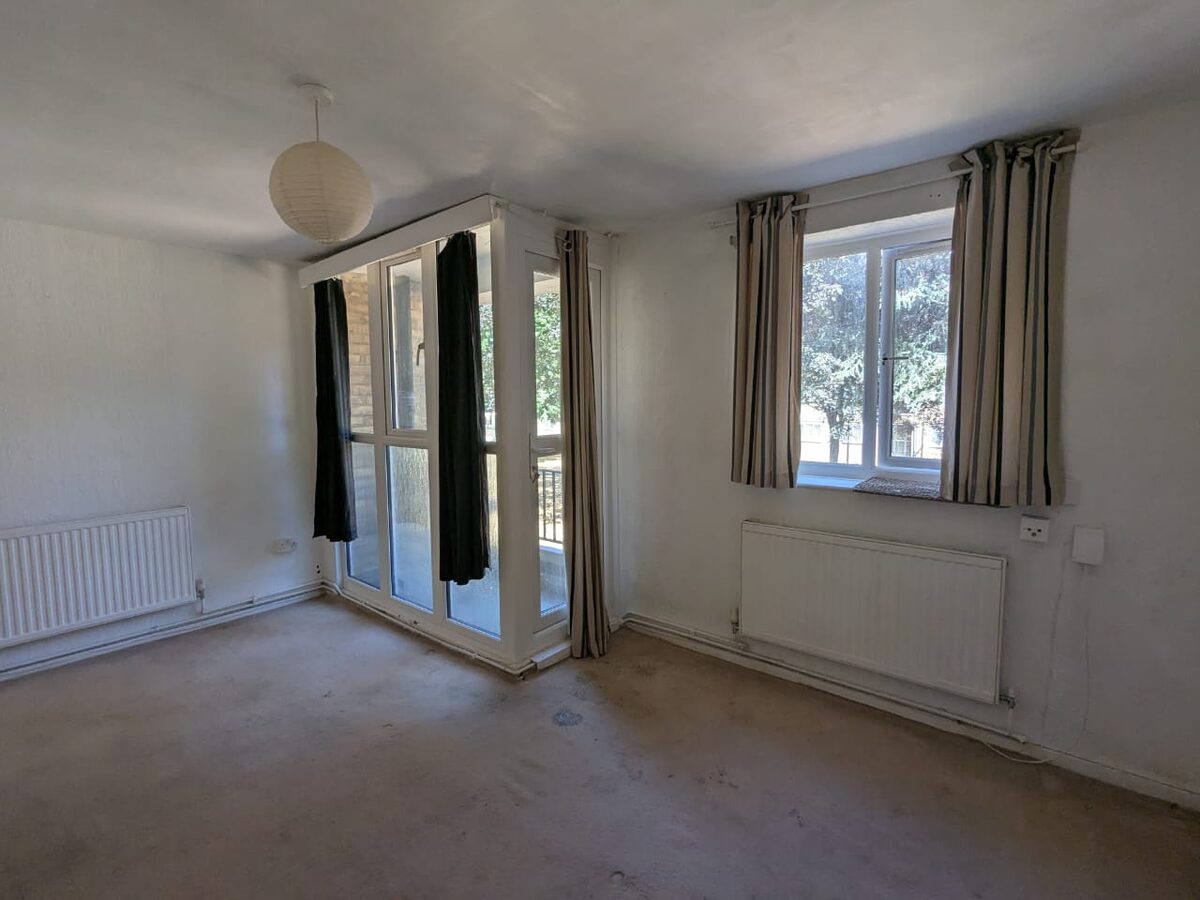
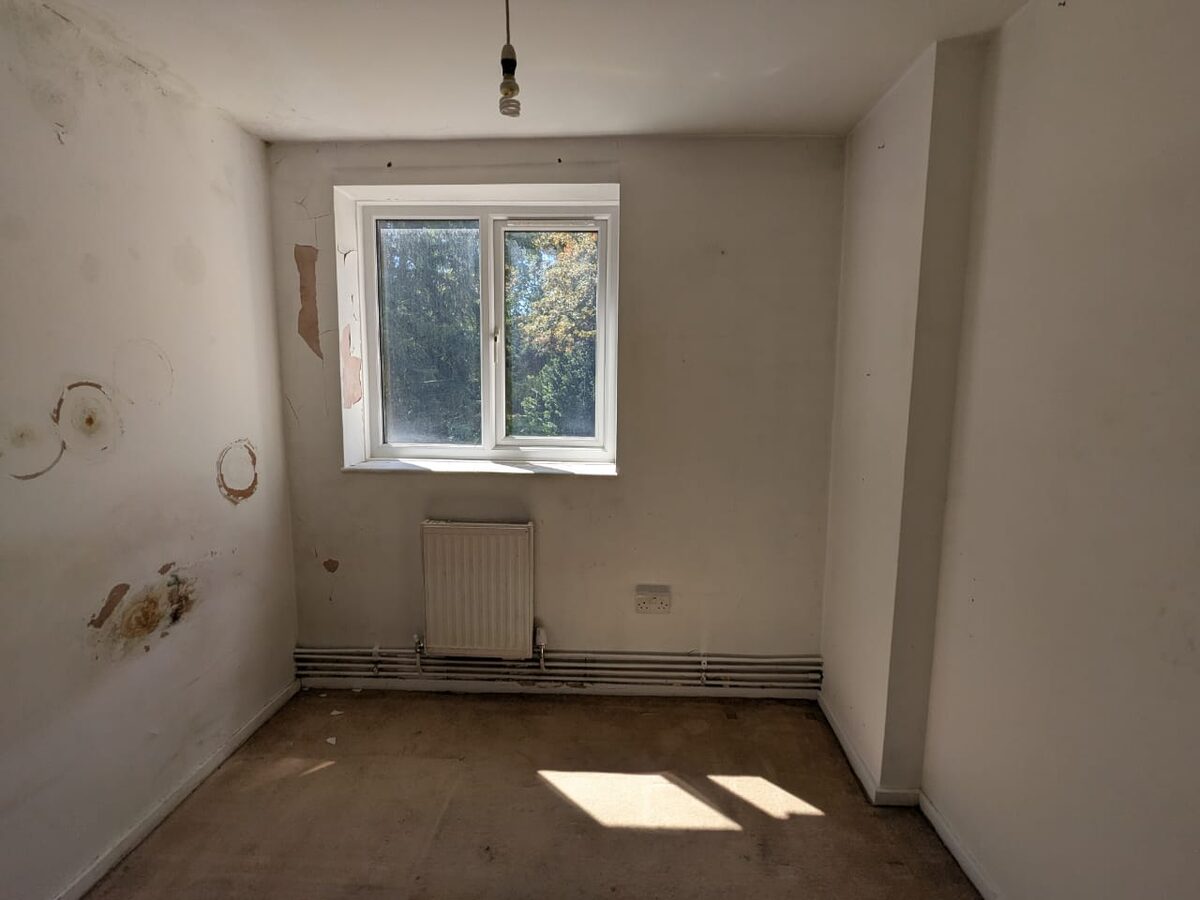
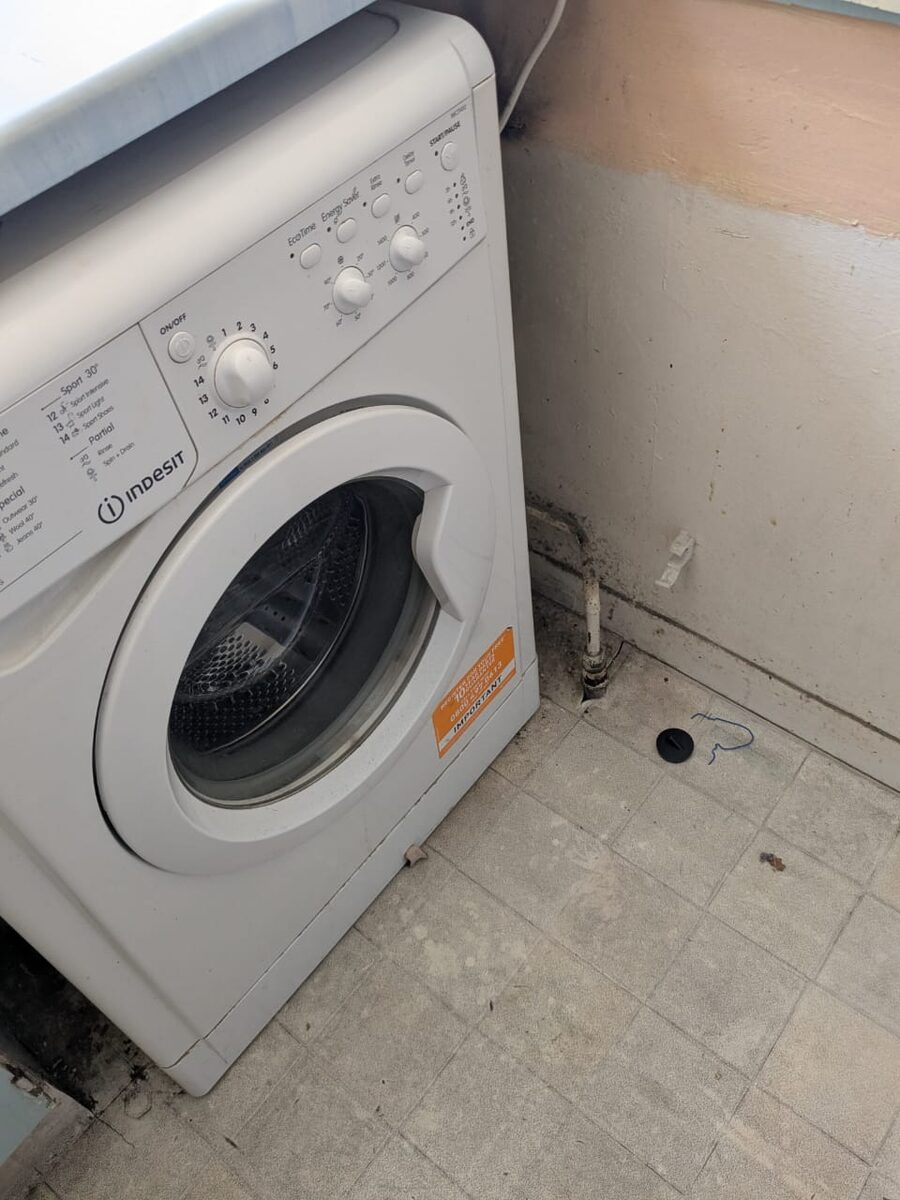
Innen ist die Wohnung veraltet, nicht verfallen: abgenutzte Teppiche überall, ein Schlafzimmer bereits bis auf den nackten Estrich zurückgebaut, originale mintgrüne Küchenmodule und ein einzelnes Bad plus ein separates WC. Sie ist bewohnbar, nur abgewohnt, typisch für den ehemaligen Council-Bestand, den wir suchen.
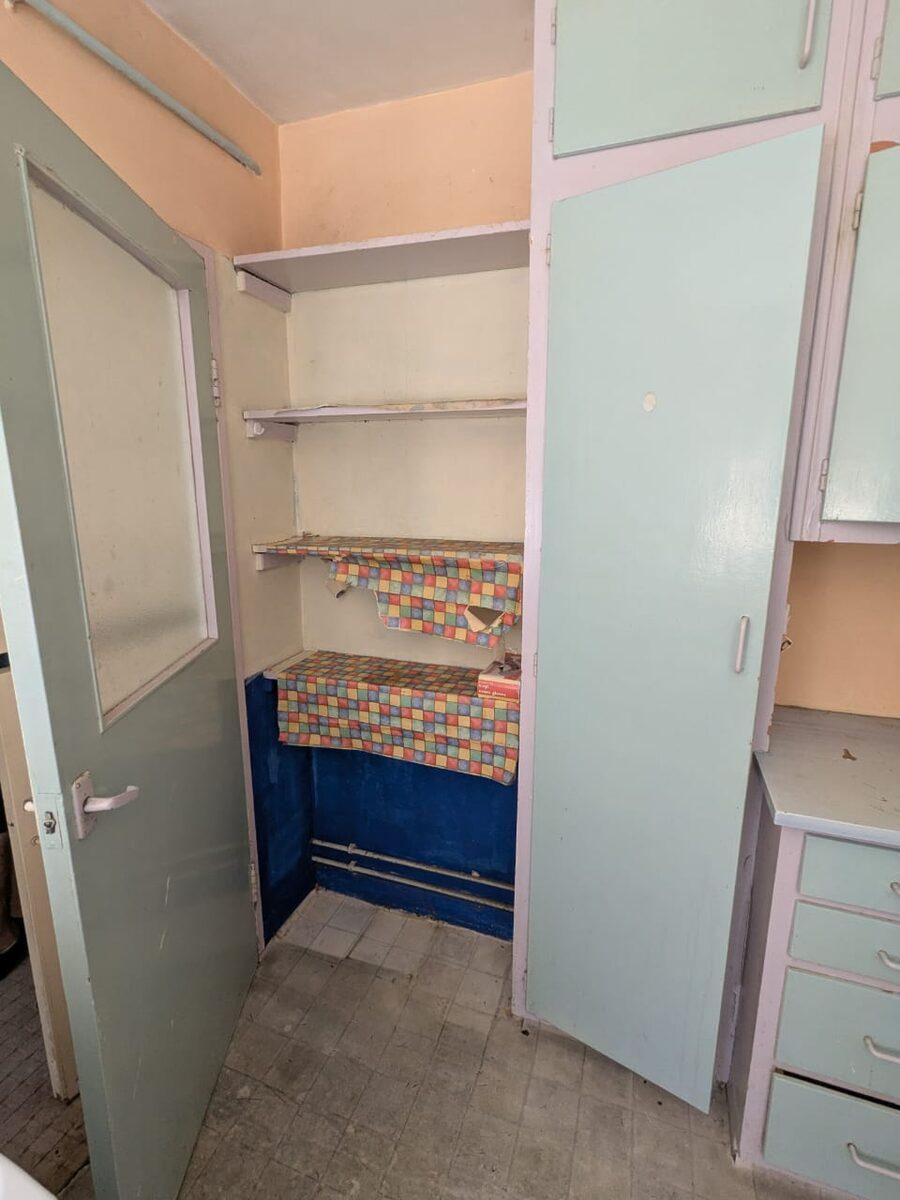
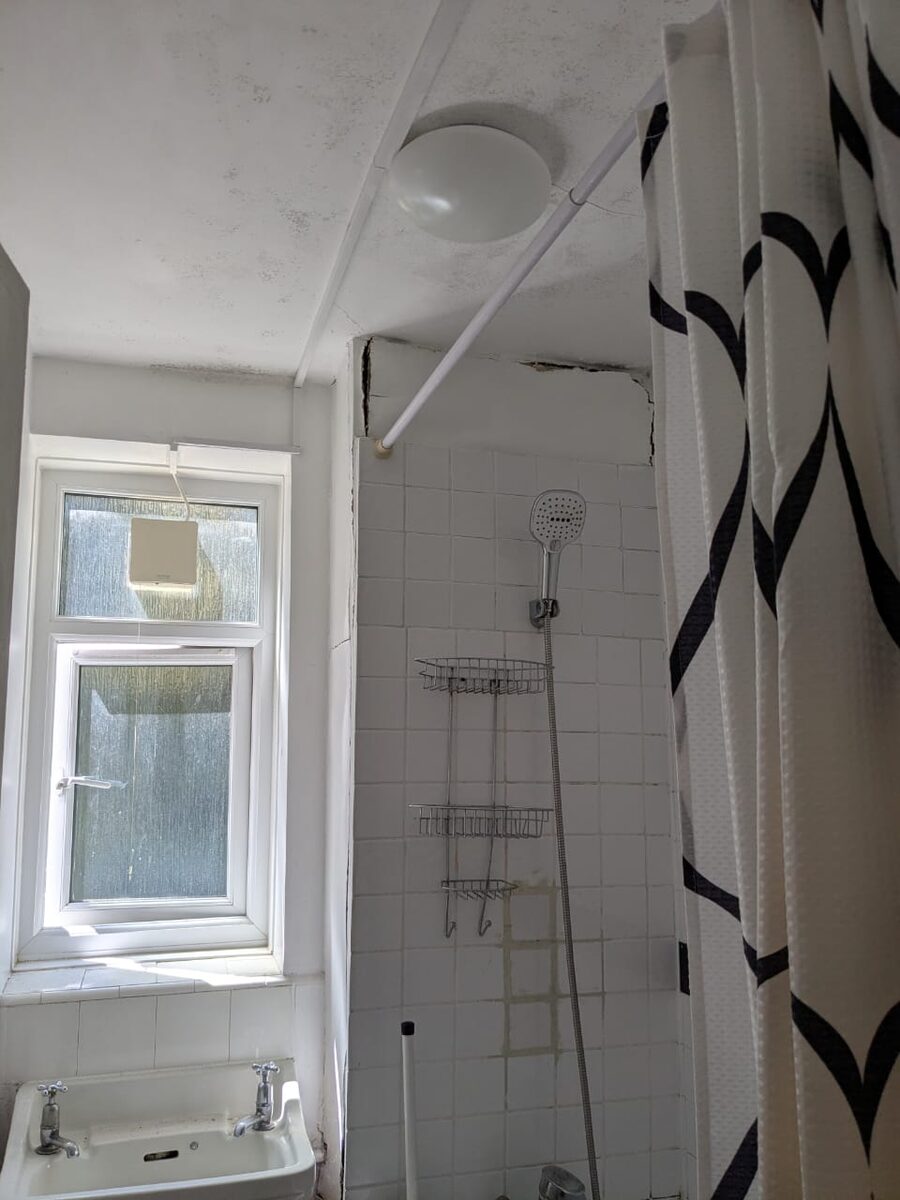
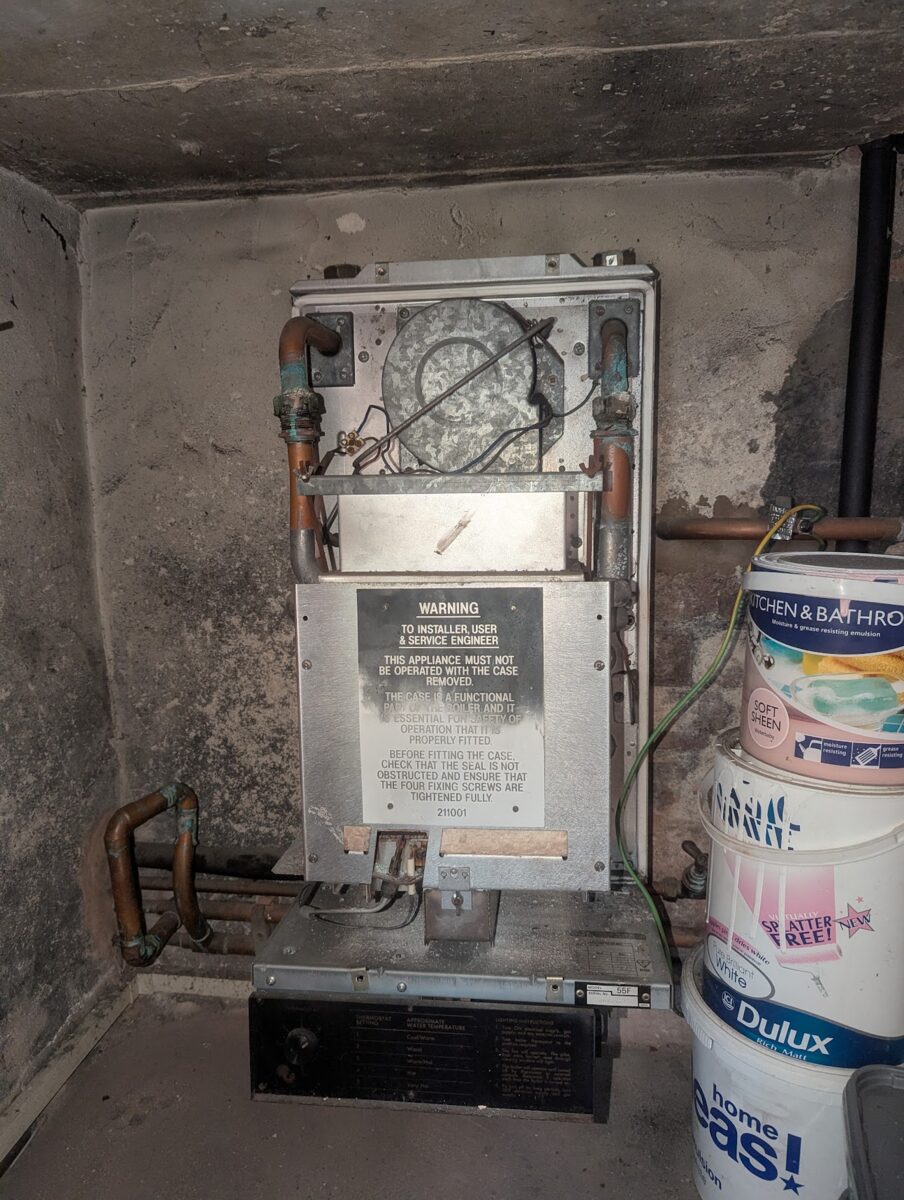
Drei Dinge diagnostizieren wir, bevor irgendeine Arbeit beginnt. Erstens Feuchtigkeit: Flecken an einer Schlafzimmerwand, Schimmel an der Badezimmerdecke über der Dusche und Schimmel um ein altes Abflussrohr der Küche, nichts davon bisher auf eine bestätigte Ursache zurückgeführt. Zweitens steht in einem Flurschrank noch ein überflüssiger, abgeklemmter Heizkessel aus der Zeit vor dem jetzigen. Wir behandeln ihn als möglicherweise noch gasführend, bis ein Gas-Safe-Ingenieur etwas anderes bestätigt. Drittens, und das ist der Grund, warum noch nichts angefasst wird: Angesichts des Alters des Gebäudes haben wir vor jedem Abbruch eine Sanierungs- und Abbruch-Asbestuntersuchung in Auftrag gegeben und arbeiten streng nach ihren schriftlichen Befunden, sobald sie vorliegen.
Der Sanierungsplan: ein zweites Bad, ohne eine tragende Wand anzufassen
Die Sanierung baut auf einer harten Vorgabe auf: keine baulichen Änderungen, nirgends. Das hält die Kosten berechenbar und, wie unten behandelt, uns außerhalb der Zustimmungspflicht des Leases für bauliche Änderungen. Innerhalb dieser Vorgabe sind die Höhepunkte:
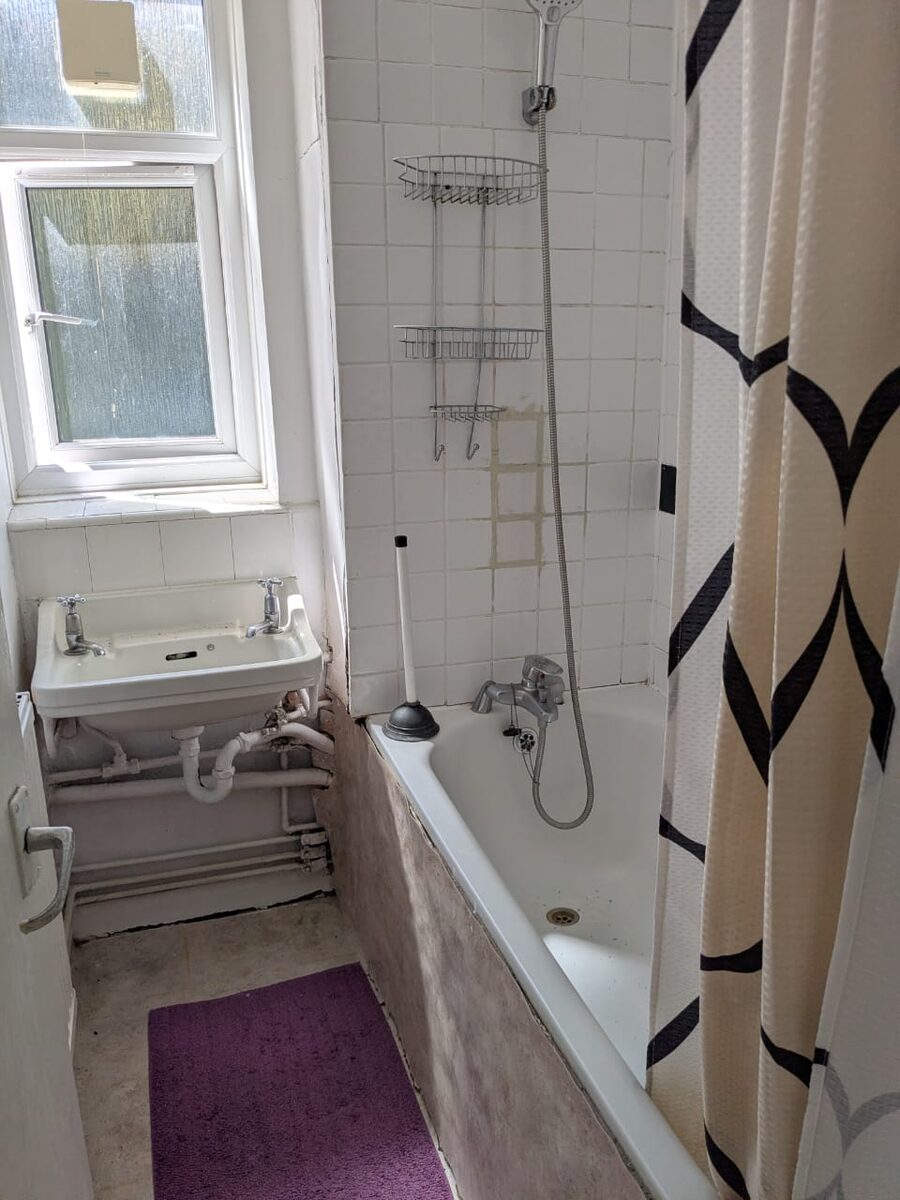
- Ein zweites Bad: Wir legen das bestehende separate WC mit dem Abstellschrank des überflüssigen Heizkessels daneben zu einem einzigen kleinen Bad zusammen, Wand entfernt, neue Ständerwand leicht in den Flur hinein gebaut. Das bestehende Hauptbad bekommt eine leichtere Auffrischung: getauschte Armaturen, ein neues Waschbecken und eine neue Wanne sowie einen Handtuchheizkörper.
- Küche: bleibt an ihrem jetzigen Platz (wir haben das Verlegen ins Wohnzimmer zur Schaffung eines vierten Schlafzimmers durchgerechnet und verworfen, der Aufwand lohnt für die Rendite nicht). Neue Einbaumodule, ein Induktionskochfeld und ein Elektroofen anstelle des alten Gasherds und ein Geschirrspüler.
- Heizung: Der funktionierende Heizkessel wird innerhalb der Küche versetzt und auf ein größeres Kombimodell aufgerüstet, dimensioniert für zwei Bäder und die Küche zusammen, sobald ein Heizungsinstallateur die Dimensionierung bestätigt.
- Elektrik: eine komplette Neuverkabelung, obwohl die bestehende Verkabelung ihre Elektroprüfung bestanden hat, plus neue eigene Stromkreise für das zweite Bad, den Geschirrspüler, das Kochfeld und den Waschtrockner.
- Alles andere: neuer Bodenbelag überall mit Trittschalldämmung (eine Anforderung des Leases, nicht nur ein Wunsch), ersetzte Innentüren und eine zertifizierte Brandschutztür am Eingang sowie Anstrich oder ein leichter Spachtel auf Wänden und Decken, keine Gipskartonplatten nötig, da die Wohnung massiv gemauert ist und keine Ständerwände hat.
Nicht tragend bleiben: warum die Leasehold-Zustimmung hier nicht der Engpass ist
Die Wohnung ist Leasehold, mit dem Council als Freeholder. Nach dem Lease ist die schriftliche Zustimmung des Councils nur für bauliche Änderungen nötig, nicht tragende Arbeiten wie die Neugestaltung des Bades, Sanitär und Elektrik sind ausgenommen. Genau deshalb ist der Plan so angelegt: Jede Wandentfernung wirklich nicht tragend zu halten, vermeidet ein Zustimmungsverfahren, das bei einem ähnlichen Ex-Council-Lease in Südlondon, mit dem wir gearbeitet haben, über zwei Monate dauerte, als eine Brandschutzprüfung hinzukam. Wir behandeln das aber noch nicht als erledigt. Die endgültige Bestätigung, dass die Wände, die wir entfernen wollen, nicht tragend sind, liegt zum Zeitpunkt dieser Veröffentlichung bei einem Statiker, und es erfolgt kein Abbruch, bis diese vorliegt, zusammen mit den schriftlichen Ergebnissen der Asbestuntersuchung.
Unabhängig von der Frage der Änderungen bedeutet derselbe Lease, dass der Ablauf für die Bauarbeiten selbst für alles, was eine Genehmigung braucht, über das eigene Änderungsverfahren des Councils läuft, was gut zu wissen ist, wenn Sie sich allgemein Leasehold-Bestand aus ehemaligem Council-Besitz ansehen.
Die Zahlen: was eine Gesamtausgabe von £305k zurückbringen muss
So steht der Deal im Moment:
- Kaufpreis: £265,000
- Sanierungsbudget: £40,000
- Investition gesamt: £305,000
- Zielbewertung nach der Sanierung: £450,000
- Zielhafte Wertsteigerung über der Gesamtinvestition: £145,000, wenn Sanierung und Bewertung wie geplant landen
- Zielmonatsmiete: £2,500, wobei Vergleichsbelege aus derselben Siedlung auf Spielraum in Richtung £2,800 hindeuten, sobald das zweite Bad drin ist
- Ziel-Bruttorendite auf die Endbewertung: rund 6,7 %
- Ziel-Bruttorendite auf die Gesamtinvestition: rund 9,8 %
Das sind Ziele, keine Ergebnisse: Sanierungskosten und Bewertungen verschieben sich beide meist, sobald die körperliche Arbeit beginnt, und genau deshalb veröffentlichen wir dies jetzt, statt später eine saubere Fallstudie nachzureichen. Der Plan ist ein BRRR (kaufen, sanieren, refinanzieren, vermieten), kein Flip: eine fertige Wohnung gegen die Zielzahl von £450,000 zu refinanzieren, mit der Absicht, den Großteil des Kapitals zurückzuholen und dabei den Vermögenswert und die Miete zu behalten. Dieselbe Rechnung aus Kauf, Sanierung und Refinanzierung können Sie mit Ihren eigenen Zahlen in unserem Deal Analyser durchführen.
Was als Nächstes geschieht
Vor Ort noch nichts. Wir sind in der Untersuchungsphase: Der Asbestbericht steht aus, die Bestätigung des Statikers, dass nicht tragend ist, ist gebucht, und es beginnt kein Abbruch, bis beide vorliegen. Sobald sie freigeben, ist die Abfolge: Sicherung, Neugestaltung des Bades, Erstinstallation von Elektrik und Heizung, dann Oberflächen. Wir veröffentlichen Fortschritte als eigene Updates statt diese Seite zu bearbeiten: Lesen Sie das Update zu Rückbau und Asbestuntersuchung und das Update zu Wandabbruch und Neuverkabelung, und sehen Sie die aktuellen Daten der Immobilie auf ihrer Projektseite. Dies ist ein lebendes Beispiel für die BRRR-Strategie in der Praxis: unter Marktwert kaufen, sanieren und refinanzieren, sobald die Arbeit und das Zertifikat des Freeholders beide fertig sind.
Häufig gestellte Fragen
Warum brauchte diese Wohnung einen Bridging Loan statt einer normalen Hypothek?
Das Gebäude ist ein „relevant building“ nach dem Building Safety Act 2022, und der Freeholder hatte das Zertifikat des Vermieters noch nicht ausgestellt, das herkömmliche Hypothekenkreditgeber verlangen, bevor sie auf eine solche Wohnung verleihen. Ein Auktionsaustausch lässt keine Zeit, darauf zu warten, daher nutzten wir eine 12-monatige Bridging-Fazilität zum Abschluss und planen die Umschuldung, sobald das Zertifikat vorliegt und die Sanierung fertig ist.
Warum WC und Heizkesselschrank zu einem zweiten Bad zusammenlegen, statt die Wohnung zu erweitern?
Weil es keine baulichen Arbeiten braucht. Das separate WC und der Abstellschrank des überflüssigen Heizkessels liegen nebeneinander, ihre Kombination schafft also ein nutzbares zweites Bad vollständig innerhalb der bestehenden Grundfläche, was die Sanierung berechenbar und außerhalb der Zustimmungspflicht des Leases für bauliche Änderungen hält.
Ist der Kauf einer ehemaligen Council-Wohnung auf einer Auktion riskant?
Er birgt besondere Risiken, die man vorab einpreisen sollte: ältere Verkabelung und Heizung, die komplett ersetzt werden müssen, eine höhere Wahrscheinlichkeit asbesthaltiger Materialien wegen des Alters des Gebäudes und Leasehold-Zustimmungsverfahren, die auf dem kritischen Pfad liegen können, wenn die Arbeiten baulich sind. Keines davon ist ein Grund, ehemaligen Council-Bestand zu meiden. Es sind Gründe, vor dem Austausch gründlich zu untersuchen und die Sanierung so zu gestalten, dass sie das langsamste dieser Verfahren wo möglich vermeidet, was wir hier getan haben, indem wir den Plan nicht baulich hielten.
Wichtigste Erkenntnisse
- Eine ehemalige Council-Wohnung mit drei Schlafzimmern in Putney (SW15) für £265,000 auf einer Auktion gekauft, gegen einen Richtpreis von £225,000.
- Mit einem 12-monatigen Bridging Loan finanziert, weil das Zertifikat des Vermieters nach dem Building Safety Act des Freeholders noch nicht ausgestellt war, was einen normalen Hypothekenkauf ausschloss.
- Sanierungsbudget von £40,000, ganz nicht baulich, macht aus einem Bad zwei, indem das bestehende WC mit einem überflüssigen Heizkesselschrank zusammengelegt wird.
- Asbestuntersuchung durchgeführt und Bestätigung eines Statikers, dass nicht tragend ist, vor Beginn jedes Abbruchs gebucht.
- Zielbewertung £450,000 und Zielmiete £2,500-£2,800 im Monat, gegen einen BRRR-Ausstieg statt eines Flips.
Dieser Artikel gibt den Plan und die Zahlen so wieder, wie sie zum Zeitpunkt des Kaufs verstanden wurden, bevor die Sanierungsarbeiten begonnen haben. Kosten, Zeitpläne und Bewertungen bei einem laufenden Projekt wie diesem können sich verschieben und tun es, sobald die körperliche Arbeit beginnt. Betrachten Sie die Zahlen hier als Ziele, nicht als Ergebnisse, und nichts in diesem Artikel ist Finanz-, Rechts- oder Steuerberatung.