大家のためのMaking Tax Digital:四半期報告、基準額、ペナルティ
Making Tax Digital for Income Taxは2026年4月から対象所得が£50,000を超える大家に適用されており、基準額は2027年に£30,000に下がります。対象となる人、総賃料収入からの対象所得の算出方法、四半期報告の期限、新しいペナルティポイントを解説します。

クイックアンサー: Making Tax Digital for Income Tax(所得税のデジタル申告制度)は、2024年から2025年の課税年度の対象所得が£50,000を超えた大家と個人事業主に対し、2026年4月6日から義務化されています。デジタル記録を保管し、年4回、8月7日、11月7日、2月7日、5月7日までにHMRC(英国歳入関税庁)へ四半期報告を送り、その後、同じソフトウェアから1月31日までに確定申告書を提出します。基準額は2027年4月から£30,000、2028年4月から£20,000に下がります。2026年から2027年の課税年度は四半期報告の提出漏れにペナルティはありませんが、2027年から2028年以降は期限を逃すたびにペナルティポイントが1つ付き、4ポイントで£200のペナルティになります。
Making Tax Digitalの最初の四半期報告の期限は2026年8月7日で、HMRCによると対象となる個人事業主と大家は864,000人を超えていました。2回目の期限である2026年11月7日は、多くの大家にとって、一度手続きを経験したうえで迎える初めての期限になります。本ガイドでは、誰がMaking Tax Digitalを使う必要があるのか、賃貸物件の対象所得がどのように算出されるのか、四半期のサイクルがどのようなものか、そして新しいペナルティポイントの仕組みを解説します。
Making Tax Digital for Income Taxを使う必要があるのは誰か?
Making Tax Digital for Income Taxを使う必要がある人に関するHMRCのガイダンスによると、次のすべてに当てはまる場合に対象となります:
- Self Assessment(自己申告制度)に登録している個人事業主または大家である
- 自営業、不動産、またはその両方から所得を得ている
- 対象所得が、該当する課税年度の基準額を上回っている
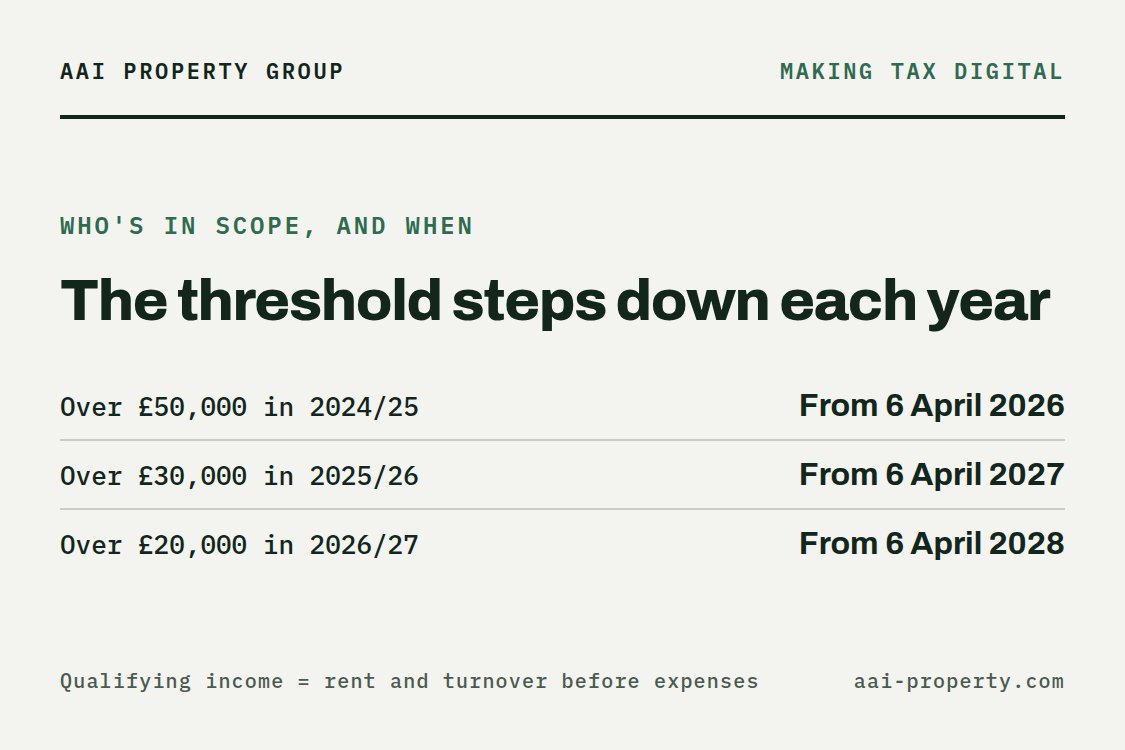
基準額は3年かけて段階的に引き下げられ、各段階はそれ以前の確定申告書に基づきます:
| 対象所得がこれを超える場合 | 課税年度 | Making Tax Digitalの開始 |
|---|---|---|
| £50,000 | 2024年から2025年 | 2026年4月6日 |
| £30,000 | 2025年から2026年 | 2027年4月6日 |
| £20,000 | 2026年から2027年 | 2028年4月6日 |
HMRCは各Self Assessmentの申告書を確認し、対象所得が基準額を超えている場合は書面で通知します。通知が届かなくても対象外になるわけではなく、確認は引き続きご自身の責任です。パートナーシップはHMRCがまだ定めていないスケジュールで後から対象となり、デジタル機器を利用できない場合など、免除を受けられる人もいます。
大家の対象所得はどのように算出されるのか?
ここは大家が最も間違えやすい部分です。対象所得とは、経費を差し引く前の自営業と不動産からの所得の合計、つまり利益ではなく、総賃料収入と売上高です。対象所得の算出方法に関するHMRCのページには例が示されています:賃料収入£25,000と自営業所得£27,000を合わせると対象所得は£52,000になり、£50,000の基準額を上回ります。
そのため、利益が控えめな大家でも対象になる可能性があります。月£3,000で貸し出しているポートフォリオは年間の総賃料収入が£36,000となり、住宅ローンの利息、修繕費、エージェント手数料にどれだけ使っていても、2027年4月から適用される£30,000の基準額を上回ります。
- 共同所有の物件:ご自身の持ち分のみが算入されます。兄弟姉妹と£50,000の賃料を均等に分ける場合、対象所得は£25,000です。経費が差し引かれた後に持ち分を受け取る場合は、HMRCはその金額を使います。
- 海外の物件:英国の税務上の居住者であれば、海外の物件からの賃料収入も算入されます。
- 算入されないもの:PAYE(源泉徴収)による給与所得、配当(ご自身の会社からのものを含む)、年金、パートナーシップの利益の持ち分、英国のREITや不動産認可投資ファンドからの所得。
有限会社で保有する物件は、会社が代わりに法人税を支払うため、Making Tax Digital for Income Taxの対象外です。これは、英国の大家向け税務ガイドで取り上げている、法人所有か個人所有かという問題における要素の一つでもあります。
何を、いつ送る必要があるのか?
登録が済むと、Making Tax Digitalに対応したソフトウェアで賃料収入と経費のデジタル記録を保管し、年4回HMRCに四半期報告を送ります。報告の期限は全員共通です:
| 期限 | 提出するもの |
|---|---|
| 2026年8月7日 | 2026年から2027年の1回目の四半期報告 |
| 2026年11月7日 | 2回目の四半期報告 |
| 2027年1月31日 | 2025年から2026年のSelf Assessment申告書(従来の方法で提出) |
| 2027年2月7日 | 3回目の四半期報告 |
| 2027年5月7日 | 4回目の四半期報告 |
| 2028年1月31日 | 2026年から2027年の確定申告書(Making Tax Digitalのソフトウェアから提出) |
見落としやすい点が2つあります。第一に、加入する前の年度の確定申告書は引き続き従来の方法で提出するため、2026年4月に開始した大家は、2025年から2026年の申告書を通常どおり2027年1月31日までに提出します。第二に、四半期報告は確定申告書に代わるものではありません。年度終了後には引き続き最終申告を行い、納付期限も1月31日のままです。HMRCの四半期報告のタイムラインには、日付が一か所にまとめられています。
申告期限の前に、賃貸利益が税額にどう影響するかを確認したい場合は、所得税計算ツールで給与と賃貸利益を合わせた税額を算出できます。
Making Tax Digitalのペナルティの仕組みは?
Making Tax Digitalには新しいペナルティ制度が導入され、個人の確定申告書に対する従来の申告遅延と納付遅延のペナルティに代わります。その仕組みは、Making Tax Digital for Income Taxのペナルティに関するHMRCのガイダンスに示されています。
四半期報告と申告書の遅延:ペナルティポイント
- 2026年から2027年の課税年度:四半期報告の期限を逃してもペナルティはありません。ただし、確定申告書を提出する前に報告を送る必要があります。
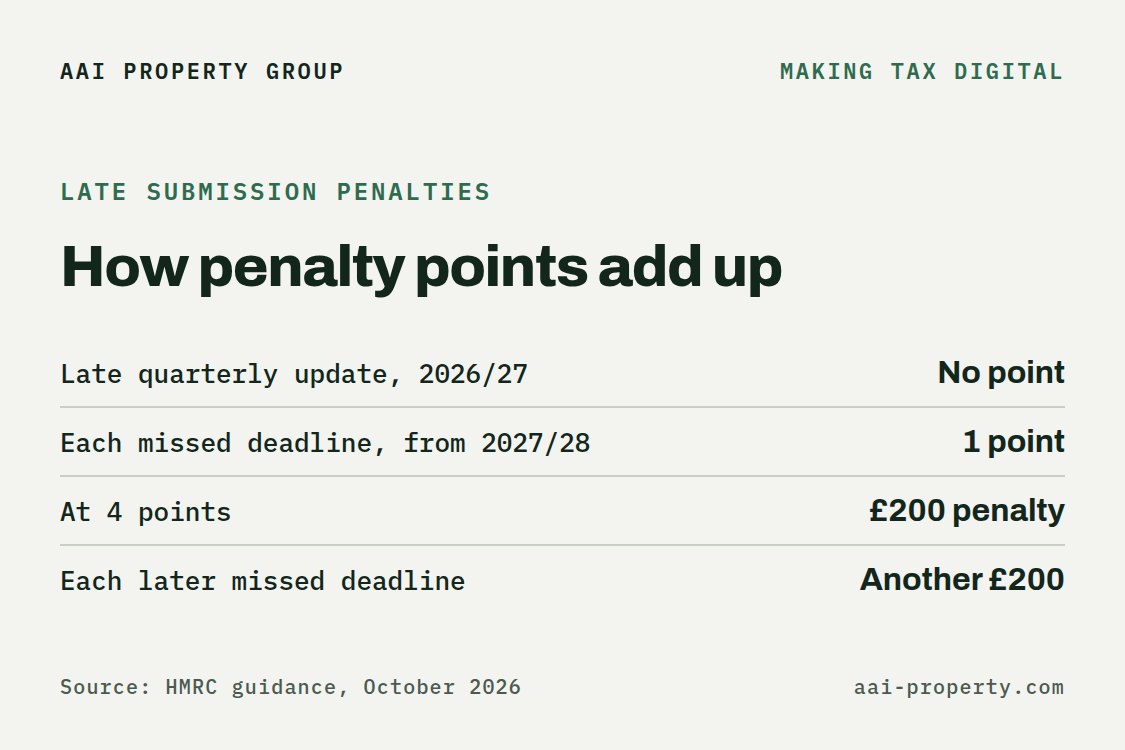
- 2027年から2028年以降:四半期報告の期限を逃すたびにペナルティポイントが1つ付きます。確定申告書の遅延には、毎年ポイントが付きます。
- 基準は4ポイントです。これに達すると£200のペナルティが科され、その後期限を逃すたびにさらに£200が科されます。
- 複数の事業を持ち、複数の報告を遅れて送った場合でも、ポイントは期限ごとに1つだけです。
- 基準に達していない場合、各ポイントは期限を逃してから24か月後に失効します。4ポイントに達すると、12か月間期限どおりに提出し、過去24か月分の未提出の報告と申告書をすべて送った後にのみ、ポイントが消えます。
納付遅延のペナルティ
納付遅延のペナルティは、税金が未納のままである期間に応じて増えるようになりました。新しいルールの最初の年は、ペナルティが適用される前に、期日から30日以内に全額を納付するか、分割納付の計画に合意することができます。その後は15日です。2026年から2027年の課税年度では、31日以上遅れた納付には、15日目に未納税額の3%、30日目にさらに3%が科され、31日目からは未納額に年率10%が加算されます。2027年から2028年は、2つの賦課がそれぞれ4%に上がります。
大家は今何をすべきか?
- 利益ではなく総賃料収入を確認する。2025年から2026年の経費控除前の賃料を合計しましょう。£30,000を超える場合は、2027年4月6日からMaking Tax Digitalが必要になります。
- ソフトウェアを早めに選ぶ。Making Tax Digitalに対応したソフトウェアを選び、年度末ではなく、発生した時点で収入と経費を記録する習慣をつけましょう。
- 4つの日付を予定表に入れる。8月7日、11月7日、2月7日、5月7日。今課税年度は報告が遅れてもポイントが付かないため、習慣を作るのに適した年です。
- 会計士と相談する。誰が報告を送るのか、共同所有の物件をどう分けるのかについて話し合いましょう。
Making Tax Digitalによって支払う税額が変わるわけではありません。大家にとってより大きな変化は、2027年4月から導入される22%、42%、47%(2026年予算案の計画では24%、44%、49%。Finance Bill 2026-27の成立が条件)の別個の不動産所得税率で、これについては2027年の大家の増税に関するガイドで取り上げています。
よくある質問
Making Tax Digitalはすべての大家に適用されるのか?
いいえ。対象所得が基準額を超える、Self Assessmentに登録している大家と個人事業主に適用されます。基準額は2026年4月から£50,000、2027年4月から£30,000、2028年4月から£20,000です。有限会社を通じて所有する物件は対象外です。
対象所得は賃料か、それとも利益か?
賃料です。対象所得は、経費控除前の自営業と不動産からの所得の合計で、前年度の確定申告書に基づきます。
11月7日の期限を逃すとどうなるのか?
2026年から2027年の課税年度は、四半期報告の提出漏れにペナルティはありませんが、確定申告書を提出する前に送る必要があります。2027年から2028年以降は、期限を逃すたびにペナルティポイントが1つ付きます。
Making Tax Digitalの提出遅延ペナルティはいくらか?
4ペナルティポイントに達すると£200で、その後期限を逃すたびにさらに£200です。
Self Assessmentの確定申告書は引き続き提出するのか?
はい。Making Tax Digitalの最初の年も確定申告書で締めくくり、1月31日までにソフトウェアから提出します。加入する前の年度の申告書は、従来の方法で提出します。
重要なポイント
- Making Tax Digital for Income Taxは、2026年4月6日から、対象所得が£50,000を超える大家と個人事業主に適用されます。
- 対象所得は経費控除前の総賃料収入と売上高であるため、利益が控えめな大家でも対象になる可能性があります。
- 基準額は2027年4月から£30,000、2028年4月から£20,000に下がります。
- 四半期報告の期限は8月7日、11月7日、2月7日、5月7日で、確定申告書の期限は引き続き1月31日です。
- 2026年から2027年は四半期報告の遅延にペナルティはありません。2027年から2028年以降は、4ペナルティポイントで£200のペナルティになります。
本記事は英国のMaking Tax Digital for Income Taxに関する一般的な情報であり、税務アドバイスではありません。基準額、期限、ペナルティは2026年10月時点のHMRCのガイダンスに基づいており、変更される可能性があります。ご自身の状況については、HMRCまたは資格を持つ会計士にご確認ください。