Making Tax Digital para senhorios: atualizações trimestrais, limites e penalidades
O Making Tax Digital for Income Tax se aplica desde abril de 2026 a senhorios com renda qualificável acima de £50.000, e o limite cai para £30.000 em 2027. Quem está abrangido, como a renda qualificável é calculada a partir do aluguel bruto, os prazos das atualizações trimestrais e os novos pontos de penalidade.

Resposta rápida: O Making Tax Digital for Income Tax (o sistema digital obrigatório da HMRC para o imposto de renda) é obrigatório desde 6 de abril de 2026 para senhorios e trabalhadores autônomos cuja renda qualificável foi superior a £50.000 no ano fiscal de 2024 a 2025. Você mantém registros digitais e envia à HMRC uma atualização trimestral quatro vezes por ano, até 7 de agosto, 7 de novembro, 7 de fevereiro e 7 de maio, e depois envia a sua declaração de imposto pelo mesmo software até 31 de janeiro. O limite cai para £30.000 a partir de abril de 2027 e para £20.000 a partir de abril de 2028. Não há penalidades por uma atualização trimestral perdida no ano fiscal de 2026 a 2027, mas a partir de 2027 a 2028 cada prazo perdido gera um ponto de penalidade, e quatro pontos significam uma penalidade de £200.
A primeira atualização trimestral do Making Tax Digital venceu em 7 de agosto de 2026, e a HMRC informou que mais de 864.000 trabalhadores autônomos e senhorios estavam abrangidos. O segundo prazo, 7 de novembro de 2026, é o primeiro que muitos senhorios vão cumprir já tendo passado pelo processo uma vez. Este guia explica quem tem de usar o Making Tax Digital, como a renda qualificável é calculada para imóveis alugados, como é o ciclo trimestral e como funcionam os novos pontos de penalidade.
Quem tem de usar o Making Tax Digital for Income Tax?
De acordo com a orientação da HMRC sobre quem precisa usar o Making Tax Digital for Income Tax, você está abrangido se todas estas condições se aplicarem:
- você é trabalhador autônomo ou senhorio registrado no Self Assessment (a declaração anual de imposto do Reino Unido)
- você recebe renda de trabalho autônomo, de imóveis ou de ambos
- a sua renda qualificável está acima do limite para o ano fiscal correspondente
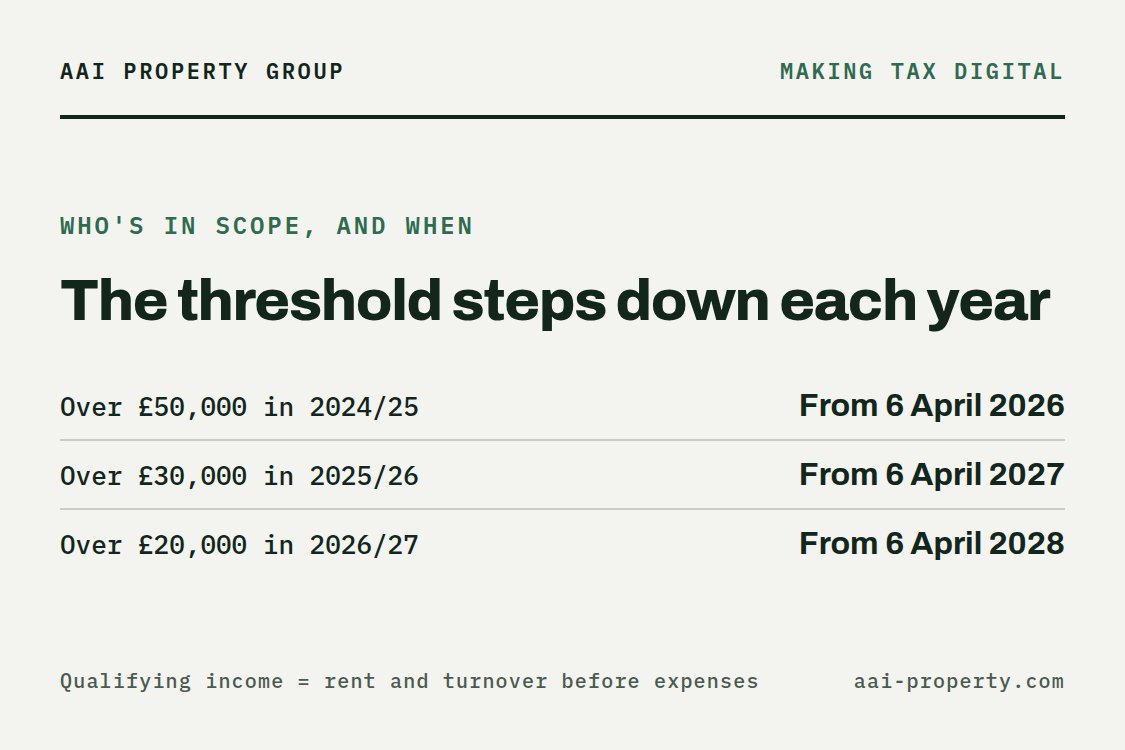
O limite diminui ao longo de três anos, e cada etapa se baseia em uma declaração de imposto anterior:
| Renda qualificável acima de | No ano fiscal | Making Tax Digital a partir de |
|---|---|---|
| £50.000 | 2024 a 2025 | 6 de abril de 2026 |
| £30.000 | 2025 a 2026 | 6 de abril de 2027 |
| £20.000 | 2026 a 2027 | 6 de abril de 2028 |
A HMRC analisa cada declaração de Self Assessment e escreve para você se a sua renda qualificável estiver acima do limite. A ausência de uma carta não tira você do escopo: verificar continua sendo responsabilidade sua. As sociedades de pessoas (partnerships) entrarão mais tarde, num calendário que a HMRC ainda não definiu, e algumas pessoas podem obter isenção, por exemplo se forem digitalmente excluídas.
Como a renda qualificável é calculada para senhorios?
Esta é a parte em que os senhorios mais erram. A renda qualificável é a sua renda total de trabalho autônomo e de imóveis antes das despesas, ou seja, o seu aluguel bruto e faturamento, não o seu lucro. A página da HMRC sobre como calcular a sua renda qualificável dá um exemplo: £25.000 de renda de aluguel mais £27.000 de renda de trabalho autônomo somam £52.000 de renda qualificável, o que está acima do limite de £50.000.
Por isso, um senhorio com lucros modestos ainda pode estar abrangido. Um portfólio alugado por £3.000 por mês tem £36.000 de aluguel bruto por ano, o que está acima do limite de £30.000 que se aplica a partir de abril de 2027, independentemente de quanto disso vai para juros de hipoteca, reparos e taxas de agência.
- Imóvel em copropriedade: só a sua parte conta. Se você e um irmão dividem £50.000 de aluguel igualmente, a sua renda qualificável é de £25.000. Se você só recebe a sua parte depois de deduzidas as despesas, a HMRC usa esse valor.
- Imóvel no exterior: se você é residente fiscal no Reino Unido, a renda de aluguel de imóveis no exterior também conta.
- O que não conta: renda de emprego no PAYE, dividendos (inclusive da sua própria empresa), pensões, a sua parte nos lucros de uma partnership e a renda de REITs do Reino Unido ou de fundos de investimento imobiliário autorizados.
Imóveis detidos por uma empresa limitada ficam fora do Making Tax Digital for Income Tax, porque a empresa paga imposto sobre as sociedades. Esse é mais um fator na questão de propriedade via empresa versus pessoal que analisamos no nosso guia de impostos para senhorios no Reino Unido.
O que você tem de enviar, e quando?
Depois de se inscrever, você mantém registros digitais da sua renda e das suas despesas de aluguel num software compatível com o Making Tax Digital e envia à HMRC uma atualização trimestral quatro vezes por ano. Os prazos das atualizações são os mesmos para todos:
| Prazo | O que vence |
|---|---|
| 7 de agosto de 2026 | Primeira atualização trimestral de 2026 a 2027 |
| 7 de novembro de 2026 | Segunda atualização trimestral |
| 31 de janeiro de 2027 | Declaração de Self Assessment de 2025 a 2026, entregue da forma habitual |
| 7 de fevereiro de 2027 | Terceira atualização trimestral |
| 7 de maio de 2027 | Quarta atualização trimestral |
| 31 de janeiro de 2028 | Declaração de imposto de 2026 a 2027, enviada pelo seu software do Making Tax Digital |
Dois pontos passam facilmente despercebidos. Primeiro, a declaração de imposto do ano anterior à sua entrada continua sendo feita da forma antiga, então os senhorios que começaram em abril de 2026 entregam a declaração de 2025 a 2026 normalmente até 31 de janeiro de 2027. Segundo, as atualizações trimestrais não substituem a declaração de imposto: você ainda faz um envio final depois do fim do ano, e o prazo de pagamento continua sendo 31 de janeiro. O cronograma de atualizações trimestrais da HMRC reúne as datas num só lugar.
Se quiser ver o que o seu lucro com aluguel significa para a sua conta de imposto antes do prazo da declaração, a nossa calculadora de imposto de renda calcula o imposto sobre salário mais lucro de aluguel.
Como funcionam as penalidades do Making Tax Digital?
O Making Tax Digital traz um novo sistema de penalidades que substitui as antigas penalidades por entrega e pagamento em atraso da sua declaração pessoal de imposto. A orientação da HMRC sobre penalidades do Making Tax Digital for Income Tax explica como funciona.
Atualizações trimestrais e declarações em atraso: pontos de penalidade
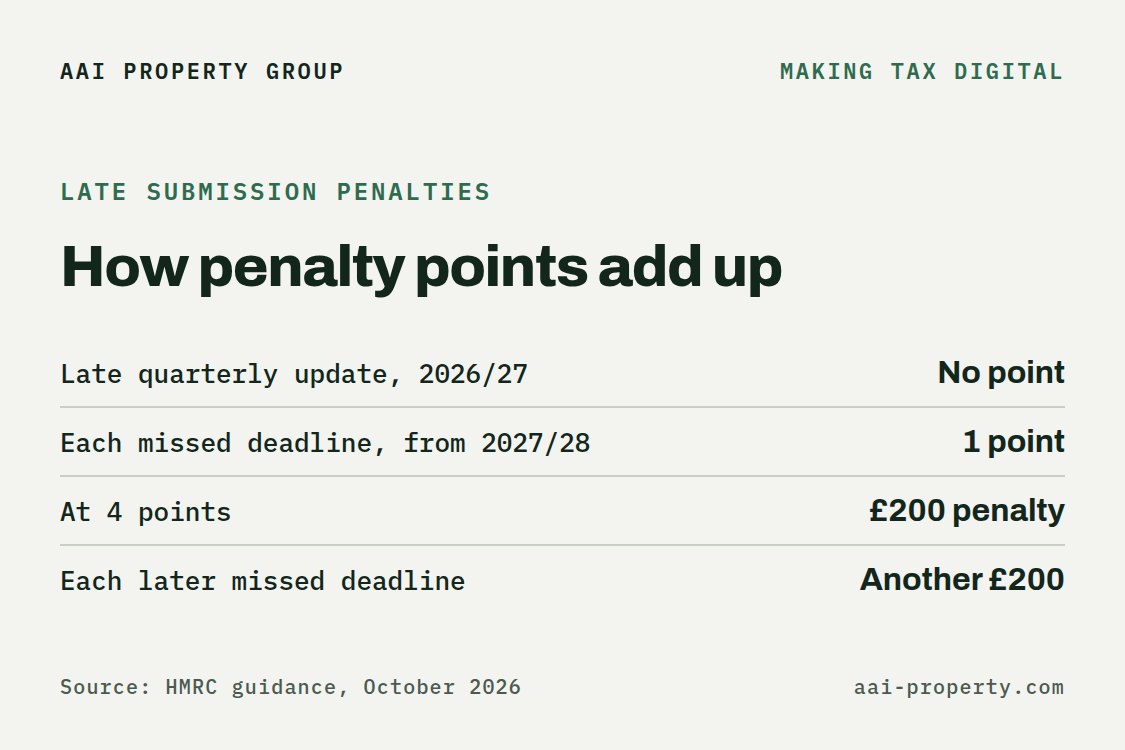
- Ano fiscal de 2026 a 2027: não há penalidades por perder o prazo de uma atualização trimestral. Você ainda tem de enviar as atualizações antes de poder enviar a sua declaração de imposto.
- A partir de 2027 a 2028: cada prazo de atualização trimestral perdido gera um ponto de penalidade. Uma declaração de imposto em atraso gera um ponto em todos os anos.
- O limite é de 4 pontos. Atingi-lo gera uma penalidade de £200, e outros £200 por cada prazo perdido a seguir.
- Você recebe apenas um ponto por prazo, mesmo que tenha vários negócios e envie mais de uma atualização em atraso.
- Abaixo do limite, cada ponto expira 24 meses após o prazo perdido. Depois de atingir 4 pontos, eles só são zerados após 12 meses de envios dentro do prazo e depois de enviadas todas as atualizações e declarações pendentes dos 24 meses anteriores.
Penalidades por pagamento em atraso
As penalidades por pagamento em atraso agora crescem conforme o tempo em que o imposto fica sem pagar. No seu primeiro ano sob as novas regras, você tem 30 dias após a data de vencimento para pagar integralmente ou combinar um plano de pagamento antes que se aplique uma penalidade. Depois disso, são 15 dias. Para o ano fiscal de 2026 a 2027, um pagamento com 31 dias ou mais de atraso custa 3% do imposto devido no dia 15 e mais 3% no dia 30, além de uma taxa anual de 10% sobre o valor em aberto a partir do dia 31. Para 2027 a 2028, as duas cobranças sobem para 4% cada.
O que os senhorios devem fazer agora?
- Verifique o seu aluguel bruto, não o seu lucro. Some o seu aluguel antes das despesas de 2025 a 2026. Se passar de £30.000, você vai precisar do Making Tax Digital a partir de 6 de abril de 2027.
- Escolha o software cedo. Escolha um software compatível com o Making Tax Digital e crie o hábito de registrar rendas e despesas à medida que acontecem, não no fim do ano.
- Anote as quatro datas na agenda. 7 de agosto, 7 de novembro, 7 de fevereiro e 7 de maio. Não há pontos por uma atualização em atraso neste ano fiscal, o que faz dele o ano certo para criar a rotina.
- Converse com o seu contador sobre quem envia as atualizações e como é dividido o imóvel em copropriedade.
O Making Tax Digital não muda quanto imposto você paga. A mudança maior para os senhorios são as alíquotas separadas do imposto sobre renda de imóveis de 22%, 42% e 47% (24%, 44% e 49% pelo plano do Budget 2026, sujeito ao Finance Bill 2026-27) a partir de abril de 2027, que abordamos no nosso guia sobre o aumento de impostos para senhorios em 2027.
Perguntas Frequentes
O Making Tax Digital se aplica a todos os senhorios?
Não. Aplica-se a senhorios e trabalhadores autônomos registrados no Self Assessment cuja renda qualificável esteja acima do limite: £50.000 a partir de abril de 2026, £30.000 a partir de abril de 2027 e £20.000 a partir de abril de 2028. Imóveis detidos por meio de uma empresa limitada ficam fora dele.
A renda qualificável é o meu aluguel ou o meu lucro?
O seu aluguel. A renda qualificável é a sua renda total de trabalho autônomo e de imóveis antes das despesas, com base na sua declaração de imposto do ano anterior.
O que acontece se eu perder o prazo de 7 de novembro?
No ano fiscal de 2026 a 2027 não há penalidade por uma atualização trimestral perdida, mas você ainda tem de enviá-la antes de poder enviar a sua declaração de imposto. A partir de 2027 a 2028, cada prazo perdido gera um ponto de penalidade.
Qual é o valor da penalidade por envio em atraso do Making Tax Digital?
£200, depois de atingir 4 pontos de penalidade, e outros £200 por cada prazo perdido a partir daí.
Ainda tenho de entregar uma declaração de Self Assessment?
Sim. O seu primeiro ano no Making Tax Digital ainda termina com uma declaração de imposto, enviada pelo seu software até 31 de janeiro. A declaração do ano anterior à sua entrada é entregue da forma habitual.
Principais Conclusões
- O Making Tax Digital for Income Tax se aplica a partir de 6 de abril de 2026 a senhorios e trabalhadores autônomos com renda qualificável acima de £50.000.
- A renda qualificável é o aluguel bruto e o faturamento antes das despesas, então um senhorio com lucros modestos ainda pode estar abrangido.
- O limite cai para £30.000 a partir de abril de 2027 e para £20.000 a partir de abril de 2028.
- As atualizações trimestrais vencem até 7 de agosto, 7 de novembro, 7 de fevereiro e 7 de maio, e a declaração de imposto continua vencendo até 31 de janeiro.
- Não há penalidades por atualizações trimestrais em atraso em 2026 a 2027. A partir de 2027 a 2028, 4 pontos de penalidade significam uma penalidade de £200.
Este artigo é informação geral sobre o Making Tax Digital for Income Tax no Reino Unido, não aconselhamento tributário. Limites, prazos e penalidades foram retirados da orientação da HMRC em vigor em outubro de 2026 e podem mudar. Verifique a sua situação com a HMRC ou com um contador qualificado.