Reforma pronta cinco semanas antes, sete avaliações e três saídas: Innes Gardens, atualização
Nosso apartamento em Putney está pronto e mobiliado. Sete imobiliárias o avaliaram entre £350.000 e £425.000, o novo EPC é C e pedimos um remortgage com 75% de loan-to-value sobre £450.000. Veja como os números se encaixam e por que o imóvel está no mercado de três formas ao mesmo tempo.

Resposta rápida: A reforma do nosso apartamento em Innes Gardens, em Putney, terminou na semana de 26 de outubro, cerca de cinco semanas antes da meta de início de dezembro, e o imóvel foi mobiliado uma semana depois. Sete imobiliárias o avaliaram entre £350.000 e £425.000 para venda e entre £2.200 e £2.900 por mês para aluguel. O novo EPC é C (77), antes era D (66). Pedimos um refinanciamento (remortgage) com 75% de loan-to-value sobre um valor de £450.000, acima do número de qualquer imobiliária, a avaliação do credor está marcada para 9 de novembro, e o apartamento agora está no mercado de três formas ao mesmo tempo: venda off-market por £425.000, aluguel de longo prazo por £2.600 por mês e aluguel mobiliado de média duração.
Nossa última atualização sobre este apartamento em Putney terminou com a cozinha meio montada, o segundo banheiro cancelado e a meta de conclusão prática no início de dezembro. Quatro semanas depois, a obra acabou, o apartamento está mobiliado e as perguntas mudaram de "o que vai onde" para "quanto vale e como recuperamos nosso dinheiro".
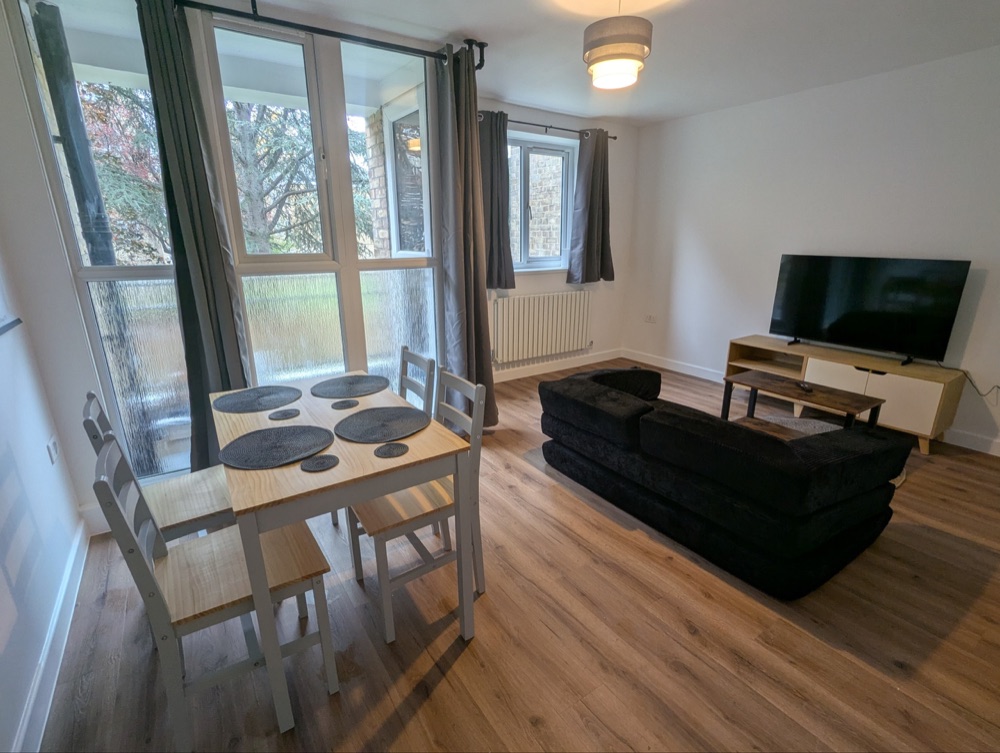
A reforma terminou cinco semanas antes
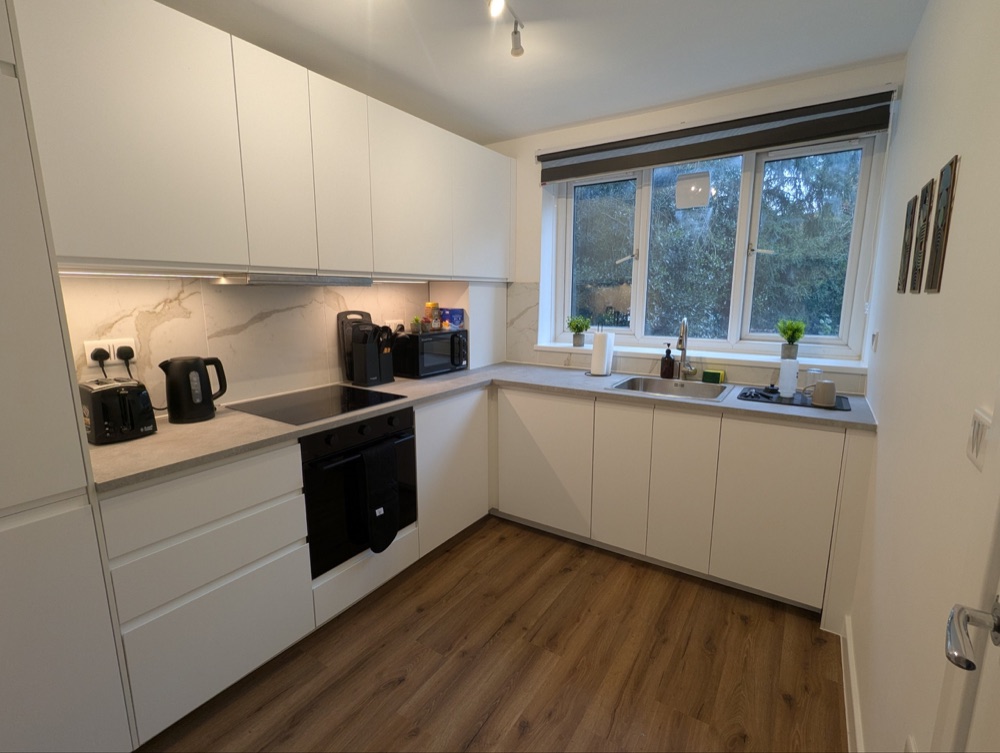
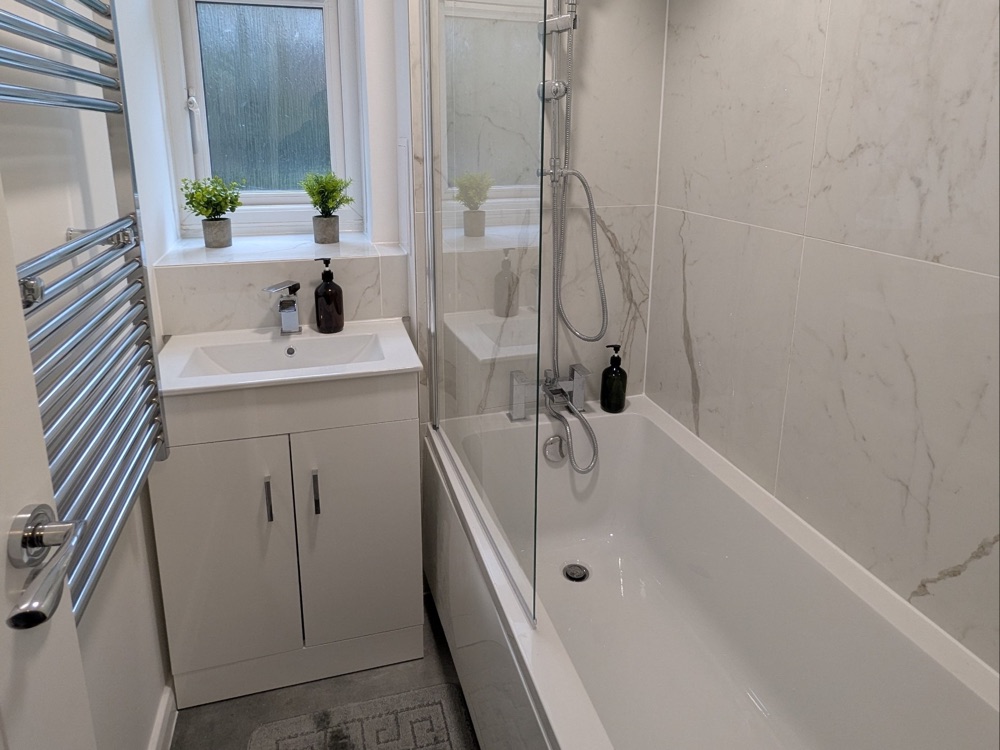
Tudo o que faltava na última atualização foi feito em outubro: revestimento das paredes do banheiro e da cozinha, a banheira, o novo vaso sanitário e as duas pias, os eletrodomésticos da cozinha, o restante do piso SPC, a segunda fase da elétrica e a pintura. A equipe terminou na semana de 26 de outubro. Tínhamos planejado para o início de dezembro, então o apartamento ficou pronto cerca de cinco semanas antes do cronograma que publicamos.
Ainda faltam dois certificados: o certificado da instalação elétrica (EIC) após a troca completa da fiação e um certificado de segurança de gás reemitido (o primeiro saiu com o endereço errado). Nenhum dos dois impede mostrar ou avaliar o imóvel, mas ambos são necessários antes de um inquilino se mudar, e o avaliador do credor pode pedi-los.
Terminar antes importa para as finanças. O apartamento está financiado por um empréstimo-ponte de 12 meses que vence em agosto de 2027, e cada mês no empréstimo-ponte custa juros sem nenhum aluguel entrando. Terminar antes adianta o refinanciamento e alivia a pressão do vencimento.
Sete avaliações de imobiliárias em um dia
Agendamos oito imobiliárias locais para avaliar o imóvel em 27 de outubro, uma atrás da outra, das 10h30 às 17h. Uma não deu um número exato, então contam sete. A maioria deu tanto um valor de venda quanto um valor de aluguel. Deixamos os nomes das imobiliárias de fora, porque o que importa é a dispersão, não quem disse o quê.
| Imobiliária | Valor de venda | Aluguel de longo prazo (por mês) | Por escrito ou verbal |
|---|---|---|---|
| A | £350.000-£370.000 | £2.500-£2.750 | Verbal |
| B | £400.000 | £2.200-£2.300 | Verbal |
| C | £375.000-£400.000 | £2.300-£2.400 | Verbal |
| D | £395.000-£400.000 | £2.700-£2.900 | Aluguel por escrito, venda verbal |
| E | £400.000-£425.000, preço pedido recomendado £425.000 | Não informado | Preço pedido por escrito |
| F | Preço pedido recomendado £425.000 | £600 por semana (cerca de £2.600) | Por escrito |
| G | £375.000-£400.000, preço de lançamento recomendado £400.000 | £2.500-£2.750 | Por escrito |
Três coisas se destacam. Primeiro, os valores de venda se concentram em torno de £400.000, com um ponto fora da curva baixo em £350.000-£370.000 e duas imobiliárias em £425.000. Isso fica dentro do valor final de £400.000 a £425.000 que adotamos depois de cancelar o segundo banheiro, e abaixo dos £450.000 com que o negócio foi modelado no início. Segundo, as cartas por escrito fazem questão de dizer que o número da imobiliária é um preço de anúncio ou preço pedido, não uma avaliação para fins de hipoteca. Só o avaliador do próprio credor define o número em que o refinanciamento se baseia. Terceiro, as opiniões de aluguel foram mais próximas entre si do que as de venda, a maioria entre £2.300 e £2.900 por mês, e uma imobiliária também precificou um aluguel mobiliado de curta duração em £3.250 a £3.600 por mês com contas incluídas.
As comissões variaram tanto quanto os valores. Para venda, as propostas foram de 1,5% mais VAT a 2,5% mais VAT, com uma taxa fixa de £8.500 mais VAT. A £425.000, a diferença entre a mais barata e a mais cara passa de £4.000. Para locação, as taxas de administração foram de 13% a 17% mais VAT sobre o aluguel, e algumas taxas só de captação de inquilino eram cobradas todo mês enquanto o inquilino ficar, não uma vez. Como administramos por conta própria, essas taxas de locação são uma comparação, não um custo.
EPC C (77) e uma metragem que não parava de mudar
O EPC antigo era D (66), de 2020, antes da reforma e da troca da caldeira. Uma nova avaliação em 2 de novembro, por £61, deu C (77) com potencial B (81). Ele foi registrado em 4 de novembro e está no registro oficial de EPC do governo. Um C importa por dois motivos. Fica com folga acima do mínimo E que um proprietário precisa hoje para alugar pelo padrão mínimo de eficiência energética, e já atende à classificação C proposta para imóveis alugados até 2030 (veja nosso guia sobre MEES). No mesmo dia, os aparelhos fornecidos pelo proprietário passaram por teste PAT por £64, o que a licença seletiva exige.
O EPC também nos deu a metragem: 75 m². O primeiro rascunho do folheto da imobiliária de venda dizia 67 m² e chamava o terceiro quarto de sala de jantar. Enviamos duas fotos do cômodo e o número do EPC, e a planta foi refeita: o cômodo agora é um quarto de 2,56 x 2,40 m e o total é 73 m². Uma diferença de 6 m² na área declarada não é detalhe quando os compradores comparam preço por pé quadrado, então vale conferir toda planta com o EPC antes de ela ser publicada.
Mobiliar um apartamento de três quartos por menos de £3.000
Mobiliamos o apartamento para que ele possa ser alugado com ou sem móveis e funcionar como aluguel de média duração. Duas camas de casal box com colchão, dois guarda-roupas, criados-mudos, um sofá-cama, um conjunto de jantar, uma TV e rack, uma mesa com regulagem de altura e cadeira para o terceiro quarto, utensílios de cozinha, cortinas, varões, uma persiana para a cozinha e quadros saíram por pouco menos de £3.000, a maior parte comprada online em poucos dias. Só cortinas, varões e persiana custaram cerca de £305.
O passo que mais economizou tempo foi medir cada janela antes de comprar qualquer coisa. Anotamos cada vão, os radiadores sob os peitoris e o pé-direito de 240 cm, e compramos cortinas e varões de acordo com essa lista.
O remortgage: 75% de loan-to-value, avaliação em 9 de novembro
Este é um projeto BRRR, então o plano sempre foi refinanciar o empréstimo-ponte com uma hipoteca buy-to-let quando a obra acabasse. Por meio do nosso corretor, pedimos uma hipoteca buy-to-let com taxa fixa por 5 anos, só juros (interest-only), com 75% de loan-to-value, junto a um credor especializado, sobre um valor de £450.000. Isso fica acima do número de qualquer imobiliária, e é proposital: as imobiliárias precificam para vender, enquanto o avaliador do credor avalia o imóvel pronto, com o novo EPC, a metragem e as provas da reforma. O avaliador está marcado para 9 de novembro. Se a avaliação vier mais baixa, o empréstimo é simplesmente calculado sobre o valor menor, então mirar £450.000 não tem desvantagem. Descartamos outro credor, que tinha a regra de não fazer remortgage nos 6 meses após a compra, o que empurraria o refinanciamento para o fim de fevereiro.
O empréstimo-ponte precisa de cerca de £212.000 para ser quitado. Com 75% de loan-to-value, uma avaliação do credor de £450.000 libera £337.500 antes das taxas, uma de £425.000 libera £318.750 e uma de £400.000 libera £300.000, então o negócio passa do seu piso mesmo no ponto mais baixo da faixa das imobiliárias. A diferença entre £450.000 e £400.000 são £37.500 do nosso próprio dinheiro que voltam ou ficam presos no negócio. Você pode simular o mesmo cenário no nosso Deal Analyser.
Um detalhe da oferta merece uma segunda olhada. As multas por quitação antecipada valem pelos cinco anos inteiros, de 5% caindo para 3%. Se vendêssemos o apartamento nos dois primeiros anos, a multa seria de 5% do empréstimo, cerca de £17.000, mais a taxa do produto perdida. Por isso não estamos tratando a venda e o refinanciamento como dois planos separados sem verificar como eles se afetam.
Três saídas, todas ativas ao mesmo tempo
Em vez de escolher uma saída antes da avaliação, colocamos o apartamento diante de três mercados na mesma semana e vamos deixar a resposta decidir.
- Venda off-market por £425.000. A imobiliária com o maior valor por escrito e a menor comissão (1,5% mais VAT) está oferecendo o imóvel discretamente primeiro aos seus próprios compradores cadastrados, antes de qualquer anúncio em portal. É um teste de demanda, não uma decisão de vender.
- Aluguel de longo prazo por £2.600 por mês. Anunciado em 5 de novembro, contas não incluídas, mobiliado ou não à escolha do inquilino, com caução de £3.000 (cinco semanas de aluguel, o teto legal pelo Tenant Fees Act 2019). Desde 1º de maio de 2026, toda nova locação privada é uma assured periodic tenancy sem prazo fixo.
- Aluguel mobiliado de média duração, a partir de duas semanas. Anunciado em duas plataformas de reserva com mínimo de 14 noites e desconto mensal, com preço para que um mês renda líquido cerca de £3.500 depois da comissão das plataformas, de 15% a 15,5%. Esse valor inclui council tax, energia, internet e limpeza a cada duas semanas, então a diferença para o aluguel de longo prazo de £2.600 é menor do que parece.
Em Londres, o aluguel de média duração tem um limite rígido. Locações do imóvel inteiro por menos de 90 noites seguidas estão limitadas a 90 noites por ano sem licença urbanística, somando todas as plataformas. Então o aluguel de média duração é uma ponte para um aluguel de longo prazo ou uma venda, não uma estratégia para o ano todo. Nossa calculadora de Airbnb faz a mesma comparação com um aluguel de longo prazo, e nosso guia sobre o registro de aluguel de curta duração explica o que muda para anfitriões em 2027.
Próximos passos
A avaliação do credor em 9 de novembro é o número do qual todo o resto depende. Se ficar em £450.000 ou perto disso, refinanciar e alugar é o caminho provável. Se ficar mais perto de £400.000, o teste de venda e as ofertas que ele trouxer pesam mais. Em paralelo, precisamos ter em mãos o certificado elétrico e o certificado de gás corrigido antes de qualquer inquilino se mudar, e uma extensão do lease está planejada depois que o remortgage for concluído. Publicaremos a próxima atualização quando a avaliação sair.
Perguntas Frequentes
Quantas imobiliárias convidar para avaliar um apartamento?
O conselho habitual é três, mas num apartamento reformado com poucas vendas comparáveis mais opiniões ajudam. Sete nos deram uma concentração clara em torno de £400.000 e mostraram quais números eram pontos fora da curva. Peça a cada imobiliária o número por escrito e lembre que o número da imobiliária é um preço de anúncio, não uma avaliação para hipoteca.
Dá para anunciar um apartamento para venda e aluguel ao mesmo tempo?
Sim, e é uma forma comum de testar a demanda depois de uma reforma. Confira antes as condições da hipoteca: multas por quitação antecipada podem tornar cara uma venda nos primeiros anos, e um credor pode perguntar sobre um anúncio de venda durante um refinanciamento. Assim que um inquilino ou hóspede reservar, bloqueie as datas em todos os outros canais.
A avaliação da imobiliária vale para um remortgage?
Não. O credor se baseia na avaliação do seu próprio avaliador. Os números das imobiliárias e as vendas comparáveis ainda são evidências úteis para entregar ao avaliador, junto com o EPC, a metragem e uma lista das obras da reforma.
Principais Conclusões
- A reforma terminou na semana de 26 de outubro, cerca de cinco semanas antes da meta de início de dezembro, e o apartamento foi mobiliado por pouco menos de £3.000.
- Sete imobiliárias avaliaram o imóvel entre £350.000 e £425.000 para venda, concentradas em torno de £400.000, e entre £2.200 e £2.900 por mês para aluguel.
- O novo EPC é C (77), antes D (66), e corrigiu a metragem do folheto de venda de 67 m² para 73 m².
- O pedido de remortgage é com 75% de loan-to-value sobre um valor de £450.000, acima do número de qualquer imobiliária, com a avaliação do credor em 9 de novembro. O empréstimo-ponte é quitado em qualquer valor que as imobiliárias deram.
- O apartamento está ativo como venda off-market, aluguel de longo prazo e aluguel mobiliado de média duração ao mesmo tempo, e a avaliação vai decidir qual saída vence.
Este post descreve um projeto imobiliário real e em andamento e reflete números e eventos nas datas indicadas. Os números das imobiliárias são opiniões de preço de anúncio, não avaliações. Não é aconselhamento financeiro, jurídico, tributário ou hipotecário, e cada imóvel e cada credor serão diferentes.