Aukcja przy Arnold Road w Tooting: zakup mieszkania i plan BRRR
AAI Property Group wygrała mieszkanie na parterze w Tooting za £281 000 przy cenie wywoławczej £210 000. Oto pakiet prawny, finansowanie pomostowe, dwie drogi remontu i ryzyka.

Krótka odpowiedź: 30 września 2026 roku AAI Property Group wygrała na aukcji Savills Auction London jednopokojowe mieszkanie na parterze przy 15 Arnold Road w Tooting (SW17) za £281 000 przy cenie wywoławczej (guide price) £210 000. To puste, zaniedbane mieszkanie w domu przekształconym na lokale, sprzedawane na nowym 990-letnim leasingu przez jego freeholdera, London & Quadrant Housing Trust (L&Q). Planujemy kupić je za pomocą kredytu pomostowego (bridging), wyremontować za około £50 000 i refinansować kredytem hipotecznym buy-to-let. To, czy dodatkowo wybudujemy parterową przybudówkę, aby zrobić z niego mieszkanie dwupokojowe, zależy od zgody L&Q, o którą możemy poprosić dopiero po zakupie mieszkania.
To pierwszy wpis o naszym trzecim projekcie i wczesny: dokonaliśmy wymiany umów, ale nie sfinalizowaliśmy transakcji i nie ma jeszcze remontu do pokazania. Piszemy go teraz, ponieważ to decyzje zakupowe niosą większość ryzyka transakcji BRRR. Nasze dwa wcześniejsze mieszkania, Kirwyn Way w Oval i Innes Gardens w Putney, zostały kupione od rad gminnych lub stowarzyszeń mieszkaniowych, a 15 Arnold Road to wariacja na ten sam przepis.
Mieszkanie
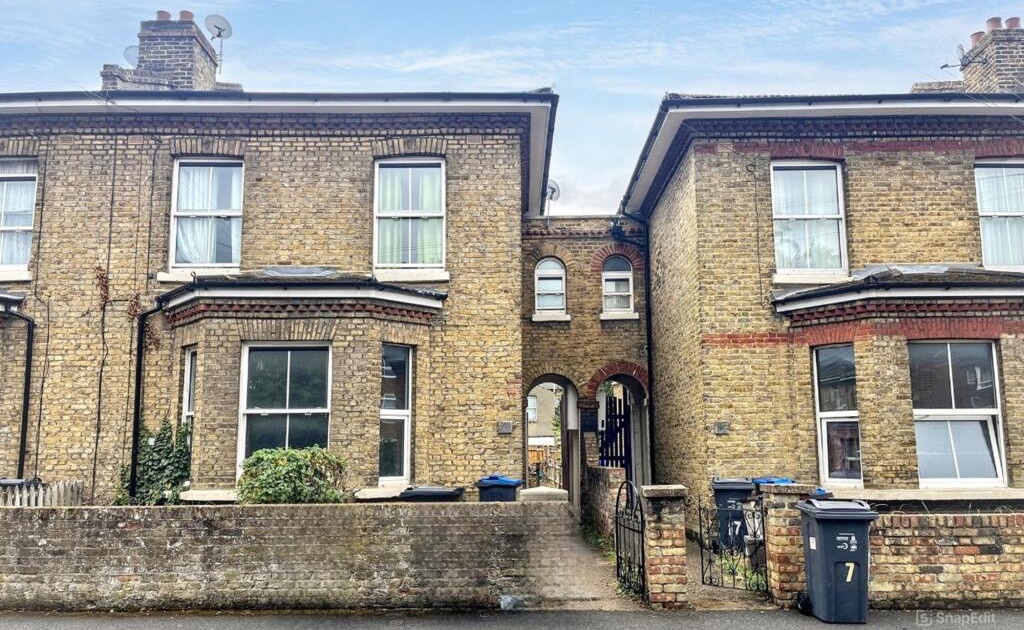
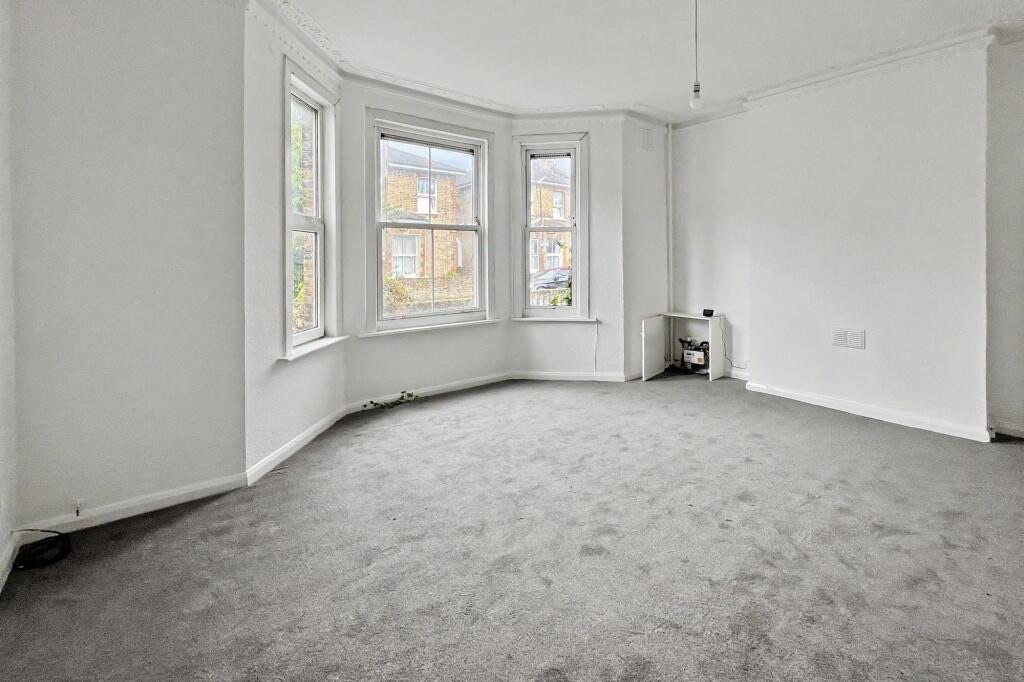
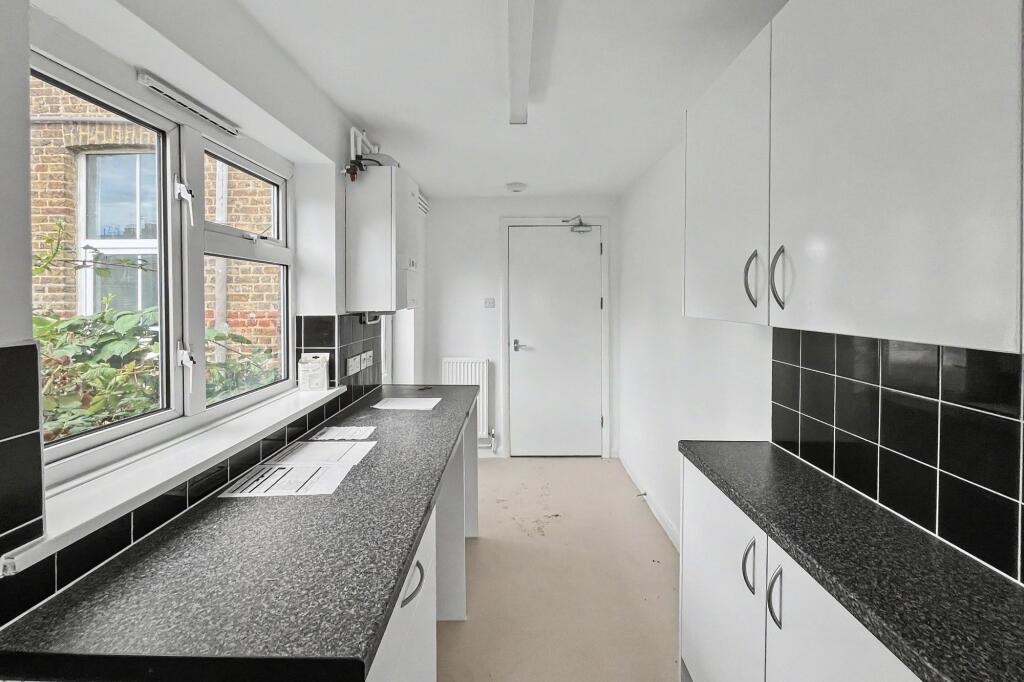
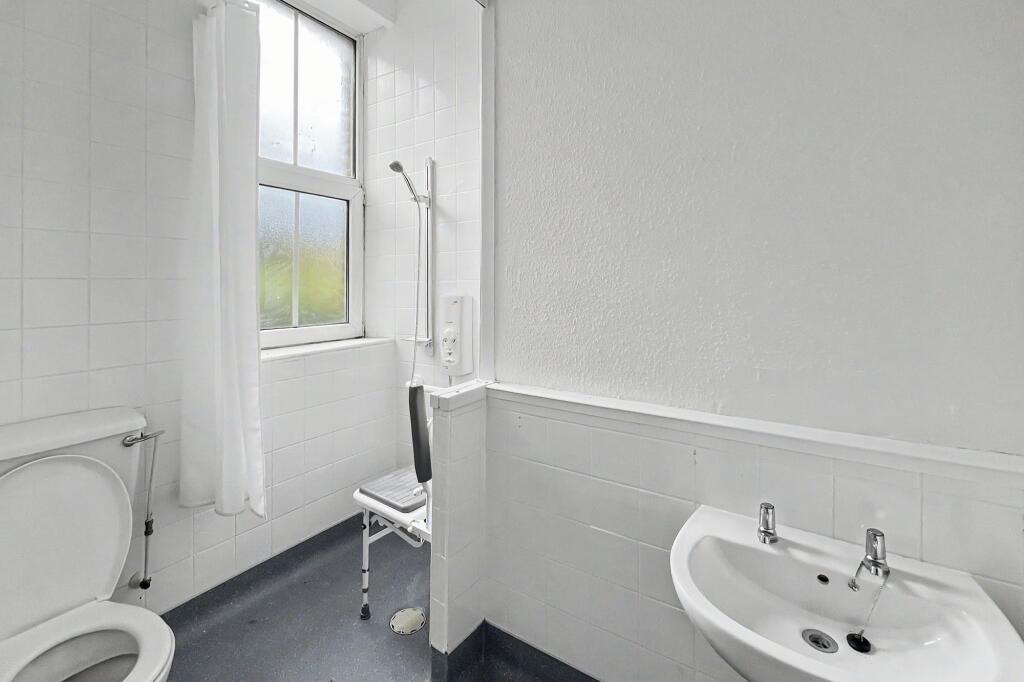
15 Arnold Road to jednopokojowe mieszkanie na parterze w domu szeregowym środkowym podzielonym na dwa mieszkania, z mieszkaniem 15A powyżej. Dom jest z litej cegły, prawdopodobnie wiktoriański lub edwardiański, i został przekształcony na podstawie pozwolenia planistycznego udzielonego przez Merton Council w 1976 roku. Układ to salon z oknem wykuszowym, sypialnia, wąska kuchnia typu galley w tylnym skrzydle i łazienka z prysznicem. Jest ogród z tyłu, a ogłoszenie opisuje mieszkanie jako "wymagające modernizacji".
Powierzchnię trzeba zmierzyć na miejscu. Rzut w ogłoszeniu podaje 56 m², natomiast świadectwo energetyczne w rejestrze publicznym podaje 61 m². To samo świadectwo ocenia mieszkanie na E (54), z potencjałem C (69). Ma to znaczenie później i wracamy do tego poniżej.
Chociaż kod pocztowy mówi Tooting, mieszkanie znajduje się w London Borough of Merton (okręg Colliers Wood), a nie w Wandsworth. Building Control, council tax i wszelkie licencje trafiają do Merton, czyli do innych departamentów niż te, z którymi mieliśmy do czynienia przy Innes Gardens.
Aukcja
Mieszkanie było lotem 110 na aukcji Savills Auction London w dniach 29 i 30 września 2026 roku, z ceną wywoławczą £210 000. Uzgodniliśmy cenę £281 000, czyli 34% powyżej ceny wywoławczej. Savills potwierdziło naszą zwycięską ofertę 30 września, a ponieważ licytator podpisuje umowę w imieniu kupującego, zakup jest wiążący od tego momentu. Od razu wpłaciliśmy 10% depozytu (£28 100) oraz opłatę administracyjną kupującego w wysokości £2 100 z VAT.
Płacenie znacznie powyżej ceny wywoławczej jest normalne. Guide price to liczba marketingowa ustalana, by przyciągnąć licytujących, a rzeczywistą cenę wyznacza ten, kto najbardziej chce dany lot w dniu aukcji. Jeśli jesteś w tym nowy, nasz przewodnik po kupowaniu na aukcjach w Wielkiej Brytanii wyjaśnia, jak działają ceny wywoławcze, ceny minimalne (reserve) i opłaty. Dodamy tylko, że sufit ustaliliśmy przed aukcją na podstawie poniższych liczb i na nim się zatrzymaliśmy. Wojna licytacyjna to zły moment na odkrywanie, ile warta jest transakcja.
Finalizacja jest ustalona na 27 października 2026 roku najwcześniej. Może się opóźnić: kredytodawca sprzedawcy musi najpierw wyrazić zgodę na nowy leasing, a jeśli nie nastąpi to do 29 marca 2027 roku, każda ze stron może się wycofać. Planujemy na wcześniejszą datę, ale na nią nie liczymy.
Czego dowiedzieliśmy się z pakietu prawnego
Przeczytaliśmy aukcyjny pakiet prawny (legal pack) przed licytacją. Cztery rzeczy ukształtowały plan bardziej niż cokolwiek innego.
- To nowy leasing, a nie istniejący. L&Q udziela nowego 990-letniego leasingu przy finalizacji, z symbolicznym czynszem gruntowym (peppercorn ground rent). To eliminuje problem przedłużenia leasingu, który pogrąża wiele tanich mieszkań (zobacz nasz przewodnik po kosztach przedłużenia leasingu, ile by to inaczej kosztowało). Ogród jest objęty tym, co mamy w leasingu.
- Service charge wynosi £1 142,15 rocznie według szacunku na 2026/27, z czego około £508 to ubezpieczenie budynku w ramach polisy blokowej L&Q. Nie ma zarządcy.
- Prawie każda zmiana wymaga pisemnej zgody L&Q, a zmiany konstrukcyjne lub układu są w jego wyłącznej gestii. Wnioski przyjmowane są dopiero po finalizacji. Twarde podłogi muszą odpowiadać istniejącym jeden do jednego.
- Najem jest ograniczony. Mieszkanie można wynajmować wyłącznie na umowach assured shorthold tenancy na sześć miesięcy lub dłużej, z zatwierdzeniem podnajmu przez L&Q. Krótkie pobyty, Airbnb i najem wakacyjny są wyraźnie zakazane. To całkowicie wyklucza ścieżkę zakwaterowania z obsługą, co nam odpowiada, ponieważ naszym planem jest standardowy najem długoterminowy.
Pakiet ma też luki, które przedstawimy naszemu solicitorowi. To samo zasygnalizowalibyśmy każdemu, kto kupuje od stowarzyszenia mieszkaniowego na aukcji: warunki szczególne mogą dodawać koszty kupującego ponad cenę, a w tej sprzedaży niektóre z tych dodatków nie mają limitu.
Jak to finansujemy
Podobnie jak przy innych mieszkaniach, używamy kredytu pomostowego zamiast kredytu hipotecznego, ponieważ kredytodawca hipoteczny zwykle nie pożycza na mieszkanie w takim stanie. Mamy zgodę w zasadzie (agreement in principle) od wyspecjalizowanego kredytodawcy pomostowego na £224 800 brutto, czyli 80% ceny zakupu, na 12 miesięcy przy 0,77% miesięcznie. Po opłatach kredytodawcy zaliczka netto wynosi około £222 225.
Oznacza to, że do ceny dokładamy około £58 775 własnych środków, z czego depozyt £28 100 jest już wpłacony. Do tego dochodzą opłaty prawne, stamp duty i budżet remontowy. Zgoda w zasadzie nie jest wiążącą ofertą: kredytodawca musi jeszcze wycenić mieszkanie (wycena zdalna, bez wizyty) i przeprowadzić własne kontrole, więc nie traktujemy kredytu jako pewnego, dopóki nie przyjdzie formalna oferta. Mieliśmy też alternatywną wycenę od brokera na większy kredyt. Zakładała ona wycenę £500 000, której nie da się osiągnąć przy zakupie za £281 000, a miesięczny koszt był wyższy, więc jej nie realizujemy.
Wybraliśmy solicitora ze stałą opłatą, która obejmuje zakup przez spółkę, deklarację stamp duty oraz reprezentowanie również kredytodawcy, co utrzymuje koszty prawne w okolicach £3 500 łącznie. Aby poznać mechanikę tego, jak transakcja BRRR recyklinguje kapitał, zobacz czym jest strategia BRRR, a do obliczeń na własnej transakcji wypróbuj nasz Deal Analyser.
Plan: dwie drogi
Mamy budżet remontowy około £50 000, finansowany przez AAI. Stan mieszkania (ocena E, lite ściany, przestarzały układ) oznacza pełny remont: nowa instalacja elektryczna, ogrzewanie, kuchnia, łazienka, podłogi i dekoracja. Poza tym są dwie drogi, a niosą bardzo różne ryzyko.
Droga pierwsza: remont w istniejącym układzie
To wariant awaryjny. Wyremontowalibyśmy jednopokojowe mieszkanie do dobrego standardu, podnieśli ocenę EPC, refinansowali kredytem hipotecznym buy-to-let i wynajęli. Pozostajemy w węższych granicach leasingu i jest to najszybsza droga do refinansowania.
Ocena energetyczna ma tu znaczenie. Właściciele w Anglii nie mogą dziś wynajmować nieruchomości poniżej EPC E, a rządowe wytyczne dotyczące minimalnych standardów efektywności energetycznej podnoszą tę poprzeczkę. Przy E (54) mieszkanie jest tuż na minimum, więc modernizacja izolacji i przeszkleń jest częścią budżetu, a nie opcjonalnym dodatkiem.
Droga druga: parterowa przybudówka dla drugiej sypialni
Większy wzrost wartości to zamiana mieszkania na dwupokojowe przez budowę parterowej przybudówki bocznej lub tylnej. Mieszkania nie mają praw dozwolonej zabudowy (permitted development), więc wymaga to pełnego pozwolenia planistycznego od Merton. Lokalny precedens jest zachęcający: Merton wielokrotnie udzielał pozwoleń na parterowe przybudówki tylne i boczne do mieszkań na parterze na pobliskiej Robinson Road, a odmowy, które znaleźliśmy, dotyczyły dobudówek dwukondygnacyjnych lub na piętrze. Dlatego oceniamy ryzyko planistyczne jako niskie.
Prawdziwą bramą jest leasing. L&Q decyduje o zmianach konstrukcyjnych w swojej wyłącznej gestii, a jak napisaliśmy wyżej, możemy złożyć wniosek dopiero po zakupie mieszkania. Jest też kwestia ryzyka powodziowego i odwodnienia, ponieważ ta część SW17 jest wrażliwa na powodzie. Poprosiliśmy trzech architektów o wycenę rysunków planistycznych. Dotychczasowe wyceny wahają się od około £1 250 za usługę obejmującą wyłącznie rysunki do £5 000 plus VAT za pełniejszy pakiet z inwentaryzacją, szkicami wariantów i spotkaniem przedwnioskowym z radą.
Uczciwe podsumowanie jest takie, że wersja dwupokojowa może być warta znacznie więcej, ale nie mamy jak sprawdzić, czy L&Q na to pozwoli, dopóki nie zapytamy. Nie zamierzamy wydawać pieniędzy na przybudówkę, zanim nie dostaniemy tej odpowiedzi, a plan remontu działa bez niej.
Liczby, według których pracujemy
Nasza docelowa wartość końcowa to £450 000 do £500 000. Ta liczba jest oszacowaniem, którego nie poparliśmy jeszcze sprzedażami porównywalnymi, i wygląda na osiągalną tylko z drugą sypialnią. Dla jednopokojowego mieszkania w istniejącym układzie spodziewalibyśmy się niższej wartości i przetestujemy ją względem cen sprzedaży na tej i pobliskich ulicach, zanim zobowiążemy się do przybudówki. Powiemy wprost, jeśli dowody tego nie poprą.
| Pozycja | Kwota |
|---|---|
| Cena zakupu | £281 000 |
| Cena wywoławcza | £210 000 |
| Wpłacony depozyt (10%) | £28 100 |
| Kredyt pomostowy brutto (80% ceny) | £224 800 |
| Service charge (szacunek 2026/27) | £1 142,15 rocznie |
| Docelowy budżet remontu | około £50 000 |
| Docelowa wartość końcowa | £450 000 do £500 000 (nieprzetestowana) |
Co może pójść nie tak
Wyróżniają się trzy ryzyka:
- Zgoda. L&Q ma wyłączną gestię w sprawie zmian układu. Jeśli odmówi, wracamy do drogi pierwszej, a wartość końcowa spada razem z nią.
- Wycena. Refinansowanie działa tylko wtedy, gdy rzeczoznawca zgodzi się z naszą wartością końcową. Wycena kredytodawcy jest jego własna, a cel, który sami wyznaczyliśmy, nie jest jej substytutem.
- Czas. Kredyt pomostowy trwa 12 miesięcy. Oczekiwanie na zgodę, pozwolenie planistyczne i prace budowlane zużywają ten zegar, a kredyt kosztuje nas około £1 730 miesięcznie w odsetkach, gdy trwa.
Co dalej
Najbliższe kroki to list powitalny solicitora, podpisanie umowy kredytu pomostowego przed terminem kredytodawcy 14 października i doprowadzenie do finalizacji. Potem wizyta na miejscu, aby zmierzyć mieszkanie i ocenić jego stan, badanie azbestu przed jakimikolwiek pracami inwazyjnymi (spółka jest zleceniodawcą, więc obowiązują obowiązki zleceniodawcy budowlanego) oraz wniosek o zgodę do L&Q. Następną aktualizację napiszemy, gdy będziemy mieć klucze.
Najczęściej zadawane pytania
Dlaczego zapłaciliśmy £281 000 za mieszkanie z ceną wywoławczą £210 000?
Cena wywoławcza na aukcji to liczba marketingowa, a cena rośnie lub spada wraz z konkurującymi licytującymi. Liczy się to, czy całkowity koszt, wliczając remont, opłaty i finansowanie, nadal osiąga cel z zapasem. Ustaliliśmy nasz sufit z liczb przed sprzedażą i nie przekroczyliśmy go.
Czy zakup jest już wiążący?
Tak. Na aukcji Savills licytator podpisuje umowę w imieniu kupującego po przyjęciu oferty, więc umowy zostały wymienione. Finalizacja, gdy płacimy resztę i przejmujemy leasing, następuje później i zależy od zgody kredytodawcy sprzedawcy na nowy leasing.
Czy mieszkanie można wynajmować przez Airbnb?
Nie. Leasing zabrania krótkich pobytów, Airbnb, zakwaterowania z obsługą i najmu wakacyjnego. Najem jest dozwolony tylko na umowach assured shorthold tenancy na sześć miesięcy lub dłużej, z zatwierdzeniem L&Q. Nasz plan to i tak standardowy najem długoterminowy.
Czy potrzebne jest pozwolenie planistyczne, aby rozbudować mieszkanie?
Tak. Mieszkania nie mają praw dozwolonej zabudowy, jakie mają domy, więc przybudówka wymaga pełnego pozwolenia planistycznego od lokalnej rady. Ponadto mieszkanie w leasingu wymaga pisemnej zgody freeholdera zgodnie z leasingiem.
Najważniejsze wnioski
- AAI Property Group wygrała na aukcji 15 Arnold Road, jednopokojowe mieszkanie na parterze w Tooting (Merton), za £281 000 przy cenie wywoławczej £210 000, a zakup jest wiążący.
- Mieszkanie jest na nowym 990-letnim leasingu, więc nie ma kosztu przedłużenia leasingu, ale prawie wszystkie zmiany wymagają zgody freeholdera, a najem krótkoterminowy jest zakazany.
- Finansowaniem jest kredyt pomostowy uzgodniony w zasadzie na 80% ceny, z około £58 775 własnych środków do zakupu i budżetem remontowym około £50 000.
- Parterowa przybudówka dla drugiej sypialni to największa dźwignia wartości, z zachęcającym lokalnym precedensem planistycznym, ale zależy od uznaniowej zgody freeholdera.
- Nasza docelowa wartość końcowa £450 000 do £500 000 jest nieprzetestowana i sprawdzimy ją względem sprzedaży porównywalnych, zanim zobowiążemy się do przybudówki.
Ten wpis opisuje trwający projekt nieruchomościowy i odzwierciedla decyzje oraz wydarzenia na dzień 2 października 2026 roku. Liczby to cele lub warunki wstępne, które mogą się zmienić. Nie stanowi porady finansowej, prawnej ani budowlanej.