Making Tax Digital pour les bailleurs : mises à jour trimestrielles, seuils et pénalités
Making Tax Digital for Income Tax s'applique depuis avril 2026 aux bailleurs dont le revenu éligible dépasse £50,000, et le seuil descend à £30,000 en 2027. Qui est concerné, comment le revenu éligible est calculé à partir des loyers bruts, les échéances des mises à jour trimestrielles et les nouveaux points de pénalité.

Réponse rapide : Making Tax Digital for Income Tax (la déclaration numérique de l'impôt sur le revenu du HMRC, l'administration fiscale britannique) est obligatoire depuis le 6 avril 2026 pour les bailleurs et les entrepreneurs individuels dont le revenu éligible dépassait £50,000 sur l'année fiscale 2024 à 2025. Vous tenez des registres numériques et envoyez au HMRC une mise à jour trimestrielle quatre fois par an, au plus tard les 7 août, 7 novembre, 7 février et 7 mai, puis vous déposez votre déclaration d'impôt depuis le même logiciel au plus tard le 31 janvier. Le seuil descend à £30,000 à partir d'avril 2027 et à £20,000 à partir d'avril 2028. Aucune pénalité ne s'applique à une mise à jour trimestrielle manquée sur l'année fiscale 2026 à 2027, mais à partir de 2027 à 2028 chaque échéance manquée vaut un point de pénalité, et quatre points entraînent une pénalité de £200.
La première mise à jour trimestrielle Making Tax Digital était due le 7 août 2026, et le HMRC a indiqué que plus de 864,000 entrepreneurs individuels et bailleurs étaient concernés. La deuxième échéance, le 7 novembre 2026, est la première que de nombreux bailleurs aborderont après avoir déjà suivi le processus une fois. Ce guide explique qui doit utiliser Making Tax Digital, comment le revenu éligible est calculé pour un bien locatif, à quoi ressemble le cycle trimestriel et comment fonctionnent les nouveaux points de pénalité.
Qui doit utiliser Making Tax Digital for Income Tax ?
Selon les directives du HMRC indiquant qui doit utiliser Making Tax Digital for Income Tax, vous êtes concerné si toutes ces conditions s'appliquent :
- vous êtes entrepreneur individuel ou bailleur inscrit au Self Assessment (l'auto-déclaration britannique)
- vous percevez des revenus d'une activité indépendante, de biens immobiliers, ou des deux
- votre revenu éligible dépasse le seuil de l'année fiscale concernée
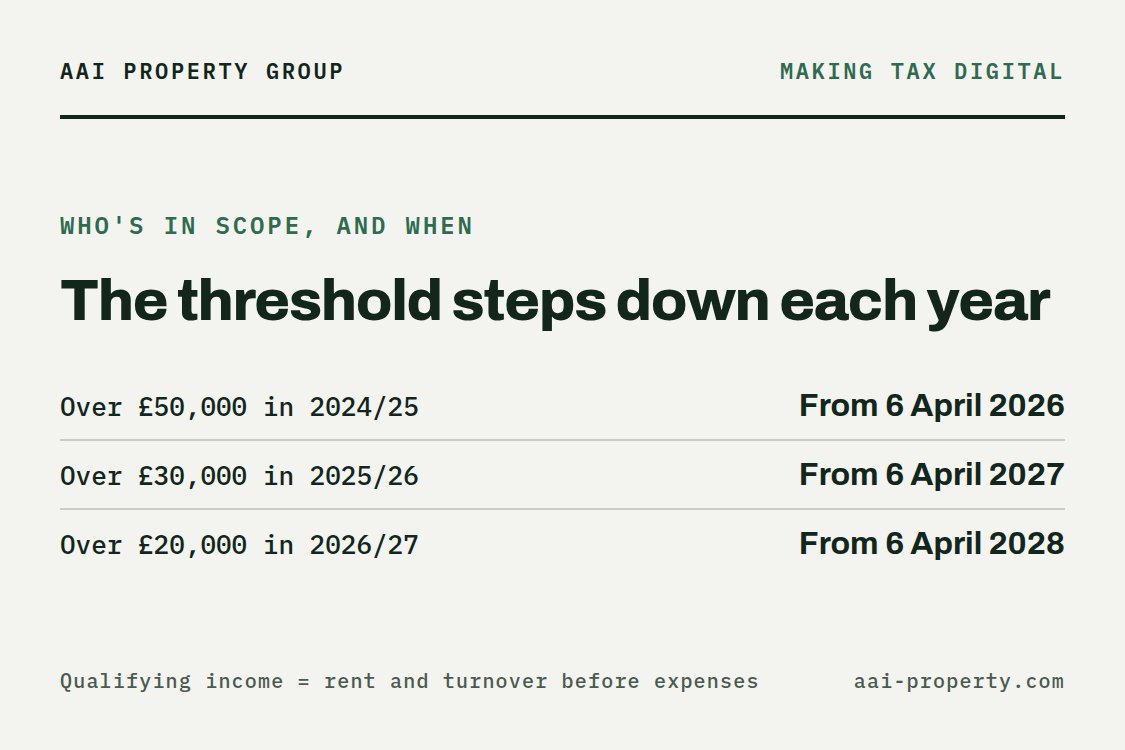
Le seuil baisse par paliers sur trois ans, et chaque palier repose sur une déclaration d'impôt antérieure :
| Revenu éligible supérieur à | Sur l'année fiscale | Making Tax Digital à partir du |
|---|---|---|
| £50,000 | 2024 à 2025 | 6 avril 2026 |
| £30,000 | 2025 à 2026 | 6 avril 2027 |
| £20,000 | 2026 à 2027 | 6 avril 2028 |
Le HMRC examine chaque déclaration Self Assessment et vous écrit si votre revenu éligible dépasse le seuil. L'absence de courrier ne vous fait pas sortir du dispositif : la vérification reste votre responsabilité. Les sociétés de personnes (partnerships) suivront plus tard, selon un calendrier que le HMRC n'a pas encore fixé, et certaines personnes peuvent obtenir une exemption, par exemple si elles sont exclues du numérique.
Comment le revenu éligible est-il calculé pour les bailleurs ?
C'est le point sur lequel les bailleurs se trompent le plus souvent. Le revenu éligible correspond à votre revenu total issu de l'activité indépendante et de l'immobilier avant dépenses, autrement dit vos loyers bruts et votre chiffre d'affaires, et non votre bénéfice. La page du HMRC sur le calcul de votre revenu éligible donne un exemple : £25,000 de revenus locatifs plus £27,000 de revenus d'activité indépendante donnent £52,000 de revenu éligible, soit plus que le seuil de £50,000.
Un bailleur aux bénéfices modestes peut donc tout de même être concerné. Un portefeuille loué £3,000 par mois génère £36,000 de loyers bruts par an, ce qui dépasse le seuil de £30,000 applicable à partir d'avril 2027, quelle que soit la part absorbée par les intérêts d'emprunt, les réparations et les frais d'agence.
- Bien détenu en indivision : seule votre part compte. Si vous partagez à parts égales £50,000 de loyers avec un frère ou une sœur, votre revenu éligible est de £25,000. Si vous ne recevez votre part qu'après déduction des dépenses, le HMRC retient ce montant.
- Bien situé à l'étranger : si vous êtes résident fiscal au Royaume-Uni, les revenus locatifs d'un bien situé à l'étranger comptent aussi.
- Ce qui ne compte pas : les revenus salariés soumis au PAYE, les dividendes (y compris ceux de votre propre société), les pensions, votre part des bénéfices d'une société de personnes, et les revenus de REIT britanniques ou de property authorised investment funds.
Un bien détenu par une limited company échappe à Making Tax Digital for Income Tax, car la société paie l'impôt sur les sociétés à la place. C'est un facteur de plus dans la question détention en société contre détention en nom propre, que nous examinons dans notre guide fiscal du bailleur britannique.
Que devez-vous envoyer, et quand ?
Une fois inscrit, vous tenez des registres numériques de vos revenus et dépenses locatifs dans un logiciel compatible avec Making Tax Digital, et vous envoyez au HMRC une mise à jour trimestrielle quatre fois par an. Les échéances des mises à jour sont les mêmes pour tout le monde :
| Échéance | Ce qui est dû |
|---|---|
| 7 août 2026 | Première mise à jour trimestrielle pour 2026 à 2027 |
| 7 novembre 2026 | Deuxième mise à jour trimestrielle |
| 31 janvier 2027 | Déclaration Self Assessment 2025 à 2026, déposée de la manière habituelle |
| 7 février 2027 | Troisième mise à jour trimestrielle |
| 7 mai 2027 | Quatrième mise à jour trimestrielle |
| 31 janvier 2028 | Déclaration d'impôt 2026 à 2027, déposée depuis votre logiciel Making Tax Digital |
Deux points passent facilement inaperçus. D'abord, la déclaration d'impôt de l'année précédant votre entrée dans le dispositif se dépose toujours selon l'ancienne méthode : les bailleurs qui ont commencé en avril 2026 déposent donc leur déclaration 2025 à 2026 comme d'habitude, au plus tard le 31 janvier 2027. Ensuite, les mises à jour trimestrielles ne remplacent pas la déclaration d'impôt : vous effectuez toujours une soumission finale après la fin de l'année, et la date limite de paiement reste le 31 janvier. Le calendrier des mises à jour trimestrielles du HMRC regroupe les dates en un seul endroit.
Si vous voulez voir ce que votre bénéfice locatif représente pour votre facture fiscale avant l'échéance de la déclaration, notre calculateur d'impôt sur le revenu calcule l'impôt sur un salaire plus un bénéfice locatif.
Comment fonctionnent les pénalités Making Tax Digital ?
Making Tax Digital s'accompagne d'un nouveau système de pénalités qui remplace les anciennes pénalités pour dépôt tardif et paiement tardif de votre déclaration d'impôt personnelle. Les directives du HMRC sur les pénalités de Making Tax Digital for Income Tax en expliquent le fonctionnement.
Mises à jour trimestrielles et déclarations tardives : points de pénalité
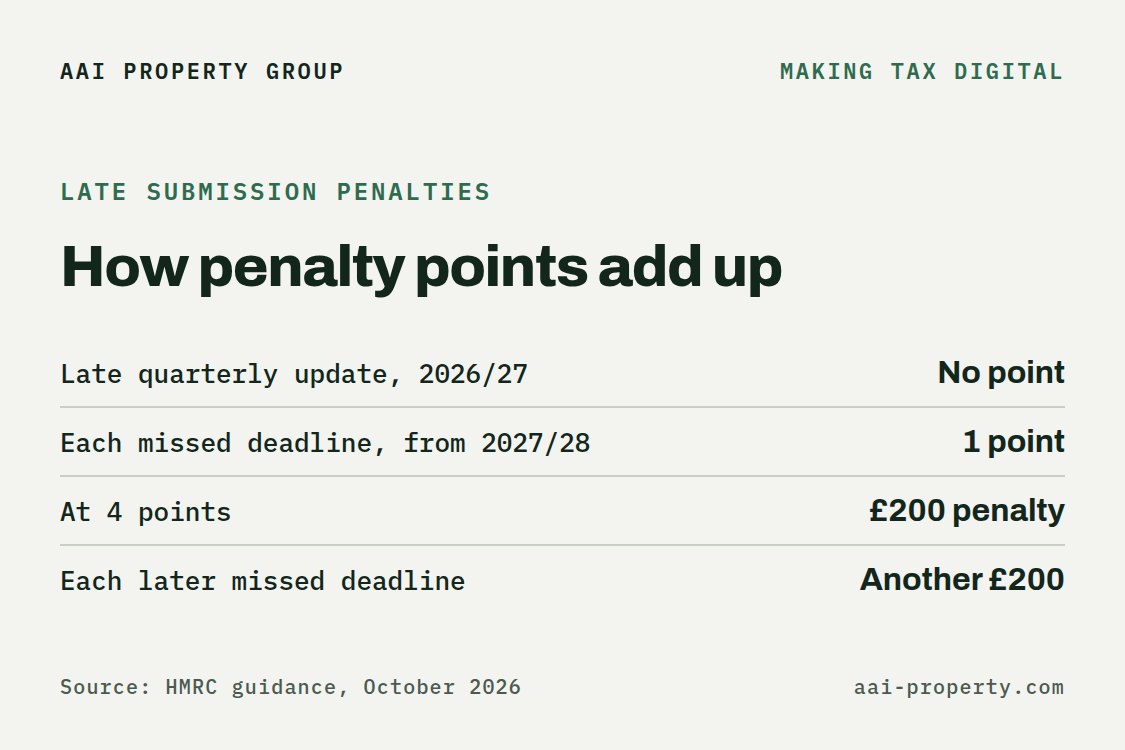
- Année fiscale 2026 à 2027 : aucune pénalité ne s'applique en cas d'échéance de mise à jour trimestrielle manquée. Vous devez tout de même envoyer les mises à jour avant de pouvoir déposer votre déclaration d'impôt.
- À partir de 2027 à 2028 : chaque échéance de mise à jour trimestrielle manquée vaut un point de pénalité. Une déclaration d'impôt tardive vaut un point chaque année.
- Le seuil est de 4 points. L'atteindre déclenche une pénalité de £200, puis £200 supplémentaires pour chaque nouvelle échéance manquée.
- Vous ne recevez qu'un point par échéance, même si vous avez plusieurs activités et envoyez plus d'une mise à jour en retard.
- En dessous du seuil, chaque point expire 24 mois après l'échéance manquée. Une fois les 4 points atteints, ils ne sont effacés qu'après 12 mois de soumissions dans les délais et une fois envoyées toutes les mises à jour et déclarations en souffrance des 24 mois précédents.
Pénalités de paiement tardif
Les pénalités de paiement tardif augmentent désormais avec la durée pendant laquelle l'impôt reste impayé. Lors de votre première année sous les nouvelles règles, vous disposez de 30 jours après la date d'échéance pour payer intégralement ou convenir d'un plan de paiement avant qu'une pénalité ne s'applique. Ensuite, ce délai est de 15 jours. Pour l'année fiscale 2026 à 2027, un paiement effectué avec 31 jours de retard ou plus coûte 3 % de l'impôt dû au 15e jour et 3 % de plus au 30e jour, plus un taux annuel de 10 % sur le montant restant dû à partir du 31e jour. Pour 2027 à 2028, ces deux majorations passent à 4 % chacune.
Que doivent faire les bailleurs dès maintenant ?
- Vérifiez vos loyers bruts, pas votre bénéfice. Additionnez vos loyers avant dépenses pour 2025 à 2026. S'ils dépassent £30,000, vous devrez utiliser Making Tax Digital à partir du 6 avril 2027.
- Choisissez votre logiciel tôt. Optez pour un logiciel compatible avec Making Tax Digital et prenez l'habitude d'enregistrer revenus et dépenses au fil de l'eau, pas en fin d'année.
- Notez les quatre dates dans votre agenda. 7 août, 7 novembre, 7 février et 7 mai. Aucun point n'est attribué pour une mise à jour tardive cette année fiscale, ce qui en fait la bonne année pour installer la routine.
- Parlez à votre expert-comptable de qui envoie les mises à jour et de la répartition des biens détenus en indivision.
Making Tax Digital ne change pas le montant d'impôt que vous payez. Le changement le plus important pour les bailleurs, ce sont les taux d'imposition distincts sur les revenus immobiliers de 22 %, 42 % et 47 % (24 %, 44 % et 49 % selon le plan du Budget 2026, sous réserve du Finance Bill 2026-27) à partir d'avril 2027, que nous traitons dans notre guide sur la hausse d'impôt des bailleurs en 2027.
Foire aux questions
Making Tax Digital s'applique-t-il à tous les bailleurs ?
Non. Il s'applique aux bailleurs et entrepreneurs individuels inscrits au Self Assessment dont le revenu éligible dépasse le seuil : £50,000 à partir d'avril 2026, £30,000 à partir d'avril 2027 et £20,000 à partir d'avril 2028. Les biens détenus via une limited company en sont exclus.
Le revenu éligible, est-ce mon loyer ou mon bénéfice ?
Votre loyer. Le revenu éligible est votre revenu total d'activité indépendante et immobilier avant dépenses, sur la base de votre déclaration d'impôt de l'année antérieure.
Que se passe-t-il si je manque l'échéance du 7 novembre ?
Pour l'année fiscale 2026 à 2027, aucune pénalité ne s'applique à une mise à jour trimestrielle manquée, mais vous devez tout de même l'envoyer avant de pouvoir déposer votre déclaration d'impôt. À partir de 2027 à 2028, chaque échéance manquée vaut un point de pénalité.
Quel est le montant de la pénalité pour soumission tardive Making Tax Digital ?
£200, une fois atteints 4 points de pénalité, puis £200 supplémentaires pour chaque échéance manquée ensuite.
Dois-je toujours déposer une déclaration Self Assessment ?
Oui. Votre première année sous Making Tax Digital se termine toujours par une déclaration d'impôt, déposée depuis votre logiciel au plus tard le 31 janvier. La déclaration de l'année précédant votre entrée dans le dispositif se dépose de la manière habituelle.
Points clés à retenir
- Making Tax Digital for Income Tax s'applique depuis le 6 avril 2026 aux bailleurs et entrepreneurs individuels dont le revenu éligible dépasse £50,000.
- Le revenu éligible correspond aux loyers bruts et au chiffre d'affaires avant dépenses, si bien qu'un bailleur aux bénéfices modestes peut tout de même être concerné.
- Le seuil descend à £30,000 à partir d'avril 2027 et à £20,000 à partir d'avril 2028.
- Les mises à jour trimestrielles sont dues au plus tard les 7 août, 7 novembre, 7 février et 7 mai, et la déclaration d'impôt reste due au plus tard le 31 janvier.
- Aucune pénalité pour les mises à jour trimestrielles tardives en 2026 à 2027. À partir de 2027 à 2028, 4 points de pénalité entraînent une pénalité de £200.
Cet article fournit des informations générales sur Making Tax Digital for Income Tax au Royaume-Uni et ne constitue pas un conseil fiscal. Les seuils, échéances et pénalités sont tirés des directives du HMRC en vigueur en octobre 2026 et peuvent évoluer. Vérifiez votre propre situation auprès du HMRC ou d'un expert-comptable qualifié.