Investissement immobilier international au Royaume-Uni : guide pour les investisseurs étrangers
Acheter un bien britannique depuis l'étranger implique une surtaxe SDLT de 2 % pour les non-résidents, un financement sans historique de crédit britannique et la conduite d'une rénovation que l'on ne peut pas inspecter en personne. Voici ce qui piège réellement les investisseurs étrangers, et comment un accompagnement local comble l'écart.

Réponse rapide : les investisseurs étrangers peuvent acheter un bien résidentiel au Royaume-Uni sans restriction de propriété, mais il faut compter une surtaxe SDLT de 2 % pour les non-résidents, en plus de tous les autres taux applicables, un marché du crédit plus difficile et plus coûteux d'accès sans historique de crédit britannique, et un vrai problème logistique : mener la due diligence et une rénovation sur un bien où l'on ne peut pas se rendre facilement. Rien de tout cela n'interdit d'investir depuis l'étranger. Cela signifie simplement que le soutien local autour de l'opération compte davantage que pour un acheteur résidant au Royaume-Uni.
Pourquoi les investisseurs étrangers continuent d'acheter au Royaume-Uni
L'attrait n'a rien de compliqué. La propriété immobilière en Angleterre et au Pays de Galles repose sur un système juridique bien établi et un Land Registry (registre foncier) centralisé : un investisseur étranger a donc affaire à une procédure transparente et riche en précédents, et non à un système local opaque à apprendre de zéro. La demande de logements dans de nombreuses villes britanniques dépasse l'offre depuis des années, ce qui soutient les loyers même en période économique plus faible. Et le marché propose des stratégies réellement différentes (buy-to-let, HMO, hébergement avec services, BRRR, achats aux enchères) plutôt qu'un seul produit étroit : le capital peut donc être adapté à l'appétit pour le risque au lieu d'être coulé dans un seul moule.
Rien de tout cela ne rend le Royaume-Uni exempt de risque, et traiter de « solides fondamentaux à long terme » comme une garantie est précisément l'erreur qui piège les investisseurs qui achètent sur une thèse nationale sans vérifier la rue concernée. La demande, le rendement et la croissance varient fortement d'une ville à l'autre et même d'un code postal à l'autre : les fondamentaux expliquent pourquoi le Royaume-Uni mérite l'attention, pas quel bien acheter.
Ce qui change vraiment quand on investit depuis l'étranger
Un investisseur résidant au Royaume-Uni et un investisseur étranger peuvent acheter exactement le même bien et se retrouver face à des opérations réellement différentes, car plusieurs aspects de la transaction et de la gestion courante fonctionnent autrement dès lors que l'on n'est pas dans le pays.
La surtaxe de droits de timbre pour les non-résidents
Les non-résidents britanniques qui achètent un bien résidentiel en Angleterre ou en Irlande du Nord peuvent devoir une surtaxe SDLT de 2 % pour les non-résidents, en plus de tout autre taux applicable, y compris la surtaxe standard de 5 % qui s'applique déjà à la plupart des achats en buy-to-let et de biens supplémentaires. Sur un achat locatif classique, cela peut signifier deux surtaxes cumulées sur la même transaction. Nous détaillons le fonctionnement des taux et des tranches de base dans notre guide des droits de timbre pour le buy-to-let. La surtaxe pour non-résidents s'ajoute à tout ce qui y est présenté, elle ne le remplace pas.
Se financer sans historique britannique
C'est le défi que les textes marketing ont tendance à passer sous silence. Les prêteurs hypothécaires britanniques évaluent la capacité de remboursement et le risque en partie à partir de l'historique de crédit et de la vérification des revenus, simples pour un résident britannique et nettement plus difficiles à justifier depuis l'étranger. Attendez-vous à un nombre réduit de prêteurs acceptant les non-résidents, à des apports généralement plus élevés (souvent 25 à 40 % plutôt que les 20 à 25 % qu'un résident britannique pourrait verser) et à davantage de documents pour justifier les revenus et l'origine des fonds. Quand la rapidité compte plus qu'un long processus hypothécaire, le prêt relais (bridging finance) est souvent la voie la plus réaliste pour conclure une opération ; nous expliquons comment il est tarifé et analysé dans notre guide des prêts relais.
Le risque de change à chaque étape de l'opération
Un investisseur étranger est exposé aux variations de taux de change entre l'accord sur le prix et le virement effectif des fonds, puis à chaque rapatriement ou conversion de loyers. Une variation de quelques pour cent entre l'échange des contrats et la réalisation peut modifier sensiblement le coût réel d'une opération chiffrée dans votre monnaie, alors que le prix en livres n'a pas bougé. C'est un risque réel et sous-estimé, qui n'a rien à voir avec le bien lui-même et tout à voir avec la mécanique de l'achat international : à discuter avec un courtier en devises avant l'échange, plutôt que de laisser jouer le taux du jour.
Une due diligence impossible à faire en passant devant le bien
Les acheteurs locaux passent couramment devant un bien en voiture, parlent aux voisins et se font une idée d'une rue avant de s'engager. Un investisseur étranger travaille à partir de photos, d'un dossier juridique et de ce que lui dit un contact local, ce qui renforce la valeur d'un regard local réellement indépendant sur le bien, les ventes comparables et le quartier, plutôt que de s'en remettre uniquement aux supports marketing du vendeur.
Mener une rénovation que l'on ne peut pas inspecter en personne
Les projets de rénovation sont déjà difficiles à gérer sur place : retards d'entrepreneurs, dépassements de budget et problèmes de qualité sont fréquents, même pour les investisseurs locaux. Gérés à distance, sans pouvoir se rendre sur le chantier pour constater l'état réel des travaux, ces mêmes problèmes sont détectés plus lentement et coûtent plus cher à corriger une fois découverts. C'est généralement là que les projets « investis depuis l'étranger » perdent le plus d'argent par rapport au plan, pas à l'achat.
Des marchés régionaux à considérer au-delà de Londres
La notoriété de Londres en fait souvent la première ville britannique envisagée par un investisseur étranger, mais les prix d'achat y sont élevés par rapport aux loyers, ce qui comprime le rendement et rend le financement plus difficile à monter. Les villes régionales (Birmingham, Manchester, Liverpool, Leeds, Nottingham, entre autres) combinent des prix d'entrée plus bas, de meilleurs rendements bruts et des programmes de régénération actifs qui soutiennent la demande locative. Nous passons en revue les arbitrages pratiques entre une ville régionale et Londres dans notre comparaison Liverpool contre Londres. La même logique vaut pour la plupart des villes régionales britanniques face à la capitale.
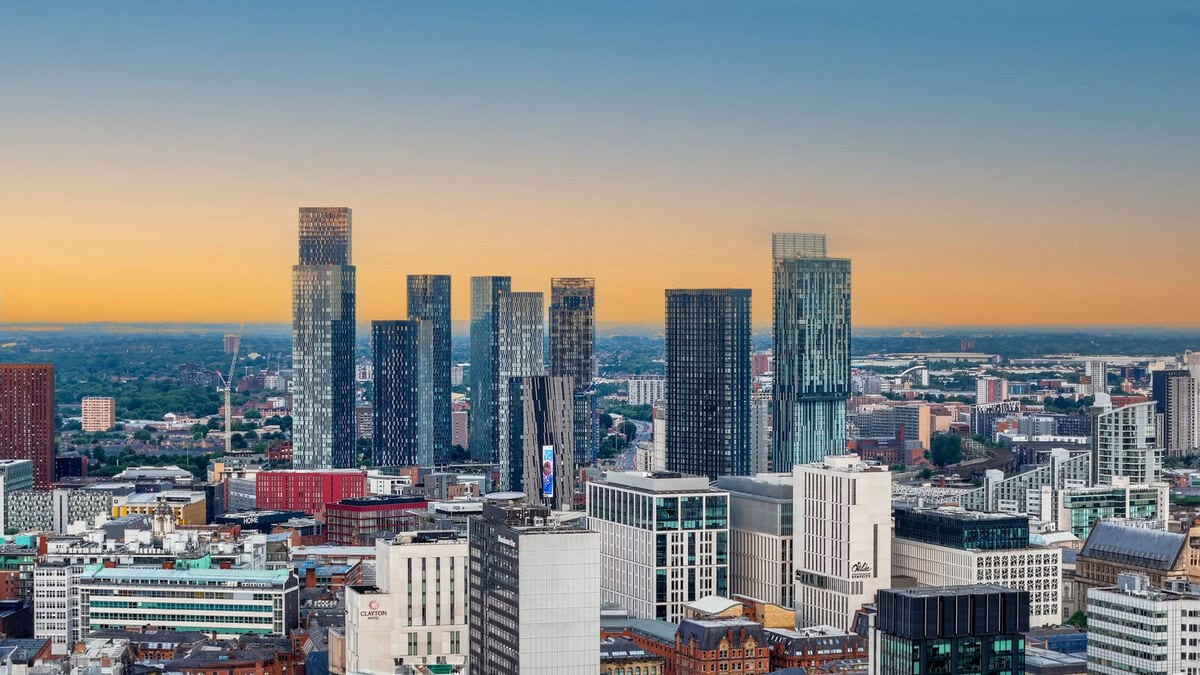
Cela ne fait pas d'une ville régionale le bon choix par défaut. Chaque marché local a son propre calendrier de régénération, son risque de suroffre dans certains programmes neufs et de réelles variations d'une rue à l'autre : un « fort rendement régional » affiché exige la même due diligence qu'un achat à Londres.
Comment nous accompagnons concrètement les investisseurs internationaux
Nous travaillons avec des clients étrangers précisément parce que l'écart entre « le Royaume-Uni a de bons fondamentaux » et « cette opération précise fonctionne » est l'endroit où un accompagnement local, sur le terrain, fait la différence.
- Sourcing. Nous évaluons les opportunités (achats sous la valeur de marché, lots aux enchères, opérations hors marché, buy-to-let classiques) sur des hypothèses financières réalistes, et non sur les chiffres affichés dans une annonce.
- Gestion de projet de rénovation. Pour les stratégies de création de valeur et de BRRR en particulier, nous coordonnons les entrepreneurs, suivons le budget et assurons le contrôle qualité sur place, afin qu'un client n'ait pas besoin d'être physiquement présent pour savoir qu'un projet est bien sur les rails. Notre étude de cas Kirwyn Way montre exactement ce type de projet de bout en bout : prix d'achat, périmètre de rénovation et plus-value de valorisation obtenue.
- Analyse d'investissement. Avant d'engager des capitaux, nous modélisons le rendement, le revenu locatif net, le coût de financement et (pour les opérations BRRR) le potentiel de refinancement de façon réaliste, plutôt que de partir des chiffres annoncés d'une annonce.
- Gestion courante. Une fois le bien loué, nous pouvons continuer à gérer les locataires, l'entretien et la conformité, afin qu'un propriétaire installé à l'étranger garde de la visibilité sans avoir à coordonner directement entrepreneurs et locataires à travers les fuseaux horaires.
Nous sommes honnêtes sur les limites : un bon accompagnement local réduit le risque d'exécution, mais il ne supprime ni le risque de marché, ni le risque de change, ni la qualité intrinsèque d'une opération donnée. Notre rôle est de combler l'écart de connaissance locale auquel un investisseur étranger est confronté, pas de garantir un résultat qu'aucun investissement immobilier ne peut garantir.
Ce qu'il faut vérifier avant de vous engager
| Domaine | Ce qu'il faut confirmer avant l'achat |
|---|---|
| Fiscalité | Exposition à la surtaxe SDLT pour non-résidents, et si une détention personnelle ou via une SPV convient à votre situation : demandez un avis propre à votre pays de résidence, pas une réponse britannique générique |
| Financement | Quels prêteurs acceptent les non-résidents, apports réalistes exigés, et si un prêt relais suivi d'un refinancement est plus praticable qu'un prêt hypothécaire standard dès le départ |
| Devises | Exposition au taux de change entre l'accord sur le prix et la réalisation, et sur le rapatriement des loyers |
| Le bien lui-même | Évaluation locale indépendante des ventes comparables, de la demande locative et de l'état, et pas seulement les supports marketing du vendeur |
| Rénovation | Qui gère les entrepreneurs et le contrôle qualité sur place si vous ne pouvez pas y être vous-même |
| Conformité | Sécurité gaz, EICR, EPC, vérifications Right to Rent, et toute licence locale (Article 4, selective licensing) applicable au bien concerné |
Foire aux questions
Les investisseurs étrangers peuvent-ils acheter un bien au Royaume-Uni ?
Oui : il n'existe aucune restriction générale pour les non-résidents britanniques ou les sociétés étrangères qui achètent un bien résidentiel en Angleterre ou en Irlande du Nord. Des considérations fiscales et de financement supplémentaires s'appliquent, mais la propriété elle-même n'est pas restreinte.
Les acheteurs étrangers paient-ils des droits de timbre supplémentaires ?
Les non-résidents britanniques peuvent devoir une surtaxe SDLT de 2 %, en plus de tout autre taux applicable, y compris la surtaxe de 5 % qui s'applique déjà à la plupart des achats en buy-to-let. Le montant exact dépend de la transaction et de votre statut de résidence : obtenez un chiffre précis avant de budgéter l'opération, pas une estimation.
Dois-je acheter via une société britannique (limited company) en tant que non-résident ?
Cela peut convenir à la situation fiscale et à la responsabilité de certains investisseurs, mais ce n'est pas automatiquement la bonne structure, et la plupart des achats via une limited company sont aussi soumis aux taux SDLT majorés quelle que soit la résidence. Demandez un avis propre à votre situation fiscale personnelle et à votre pays de résidence avant de décider. Il n'existe vraiment pas de réponse universelle.
Puis-je obtenir un prêt hypothécaire britannique en tant que non-résident ?
Oui, mais le nombre de prêteurs est plus réduit, les apports exigés sont généralement plus élevés et les justificatifs de revenus et d'origine des fonds sont plus lourds que pour un résident britannique. Un courtier spécialisé dans les prêts aux non-résidents vaut généralement la peine d'être impliqué tôt, plutôt qu'après une offre déjà faite.
Comment gérer une rénovation ou des locataires si je ne vis pas au Royaume-Uni ?
La plupart des investisseurs étrangers mandatent des professionnels locaux (un chef de projet pour les travaux, un agent de location ou de gestion pour le bail en cours) précisément pour que la coordination des entrepreneurs, le contrôle qualité et la conformité ne dépendent pas de la présence physique du propriétaire sur place.
Points clés à retenir
- Les investisseurs étrangers ne font face à aucune restriction de propriété, mais à une surtaxe SDLT de 2 % pour non-résidents en plus des autres taux applicables.
- Se financer sans historique de crédit britannique est réellement plus difficile : attendez-vous à moins de prêteurs, des apports plus élevés et plus de documents qu'un résident britannique.
- Le risque de change s'applique à l'échange, à la réalisation et à chaque loyer rapatrié : un coût réel qui n'a rien à voir avec le bien lui-même.
- Les projets de rénovation perdent le plus d'argent par rapport au plan lorsqu'ils sont gérés à distance sans personne pour vérifier la qualité et l'avancement sur place.
- Un bon accompagnement local réduit le risque d'exécution ; il ne supprime pas le risque de marché ni ne remplace la due diligence sur l'opération précise.
Cet article est fourni à titre d'information générale uniquement et ne constitue pas un conseil juridique, fiscal ou financier. Le traitement fiscal, les conditions de financement et les exigences légales dépendent de votre situation personnelle et de votre pays de résidence. Obtenez l'avis d'un solicitor britannique, d'un conseiller fiscal et d'un courtier en prêts hypothécaires qualifiés avant de vous engager dans un achat.
Modélisez les chiffres réels avant de vous engager
Que vous achetiez votre premier bien d'investissement britannique ou que vous complétiez un portefeuille existant depuis l'étranger, la même discipline s'applique : modéliser le coût et le rendement réels avant d'engager des capitaux, pas après. Notre calculateur de droits de timbre calcule le SDLT standard, pour bien supplémentaire et pour primo-accédant (la surtaxe pour non-résidents s'ajoute et doit être comptée séparément pour votre transaction), notre calculateur de rendement locatif modélise un rendement brut et net réaliste, et notre Deal Analyser réunit au même endroit coûts d'achat, budget de rénovation, financement et rendement.