Nous avons remporté un appartement à Tooting aux enchères pour 281 000 £ : le plan BRRR du 15 Arnold Road
AAI Property Group a acheté aux enchères un appartement d'une chambre au rez-de-chaussée à Tooting pour 281 000 £ contre un prix indicatif de 210 000 £. Voici ce que disait le dossier juridique, comment le prêt relais est structuré, et les deux voies de rénovation, dont une possible extension qui dépend du freeholder.

Réponse rapide : le 30 septembre 2026, AAI Property Group a remporté un appartement d'une chambre au rez-de-chaussée au 15 Arnold Road, Tooting (SW17), lors de la vente Savills Auction London, pour £281,000 contre un prix indicatif (guide price) de £210,000. C'est un appartement vacant et délabré dans une maison divisée, vendu sous un nouveau bail de 990 ans par son propriétaire du fonds (freeholder), London & Quadrant Housing Trust (L&Q). Nous prévoyons d'acheter avec un prêt relais (bridging), de rénover pour environ £50,000 et de refinancer avec un prêt buy-to-let. La construction éventuelle d'une extension de plain-pied pour en faire un deux-chambres dépend de l'accord de L&Q, que nous ne pouvons demander qu'une fois propriétaires de l'appartement.
Voici le premier article sur notre troisième projet, et il est précoce : nous avons échangé les contrats mais pas encore finalisé l'achat, et il n'y a pas encore de rénovation à montrer. Nous l'écrivons maintenant parce que les décisions d'achat concentrent l'essentiel du risque d'une opération BRRR. Nos deux appartements précédents, Kirwyn Way à Oval et Innes Gardens à Putney, ont tous deux été achetés auprès de conseils locaux ou d'associations de logement, et le 15 Arnold Road est une variante de la même recette.
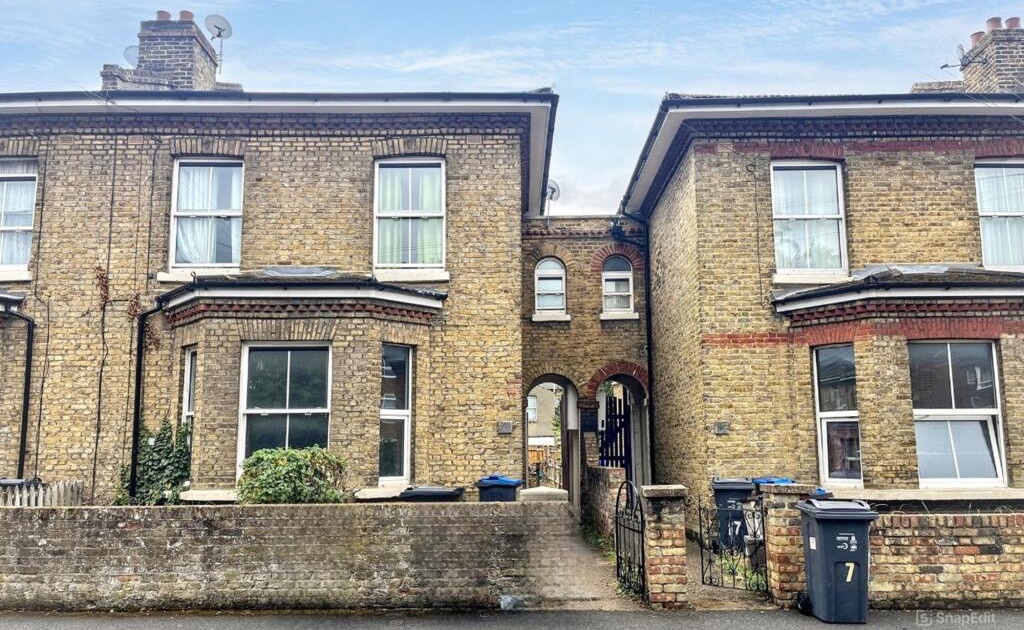
L'appartement
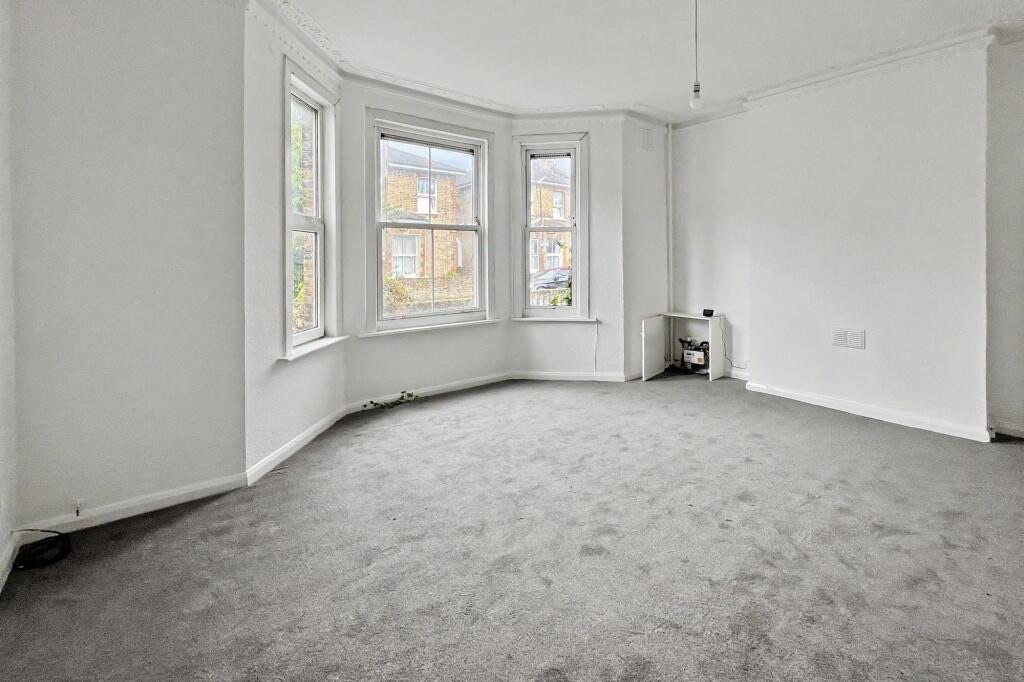
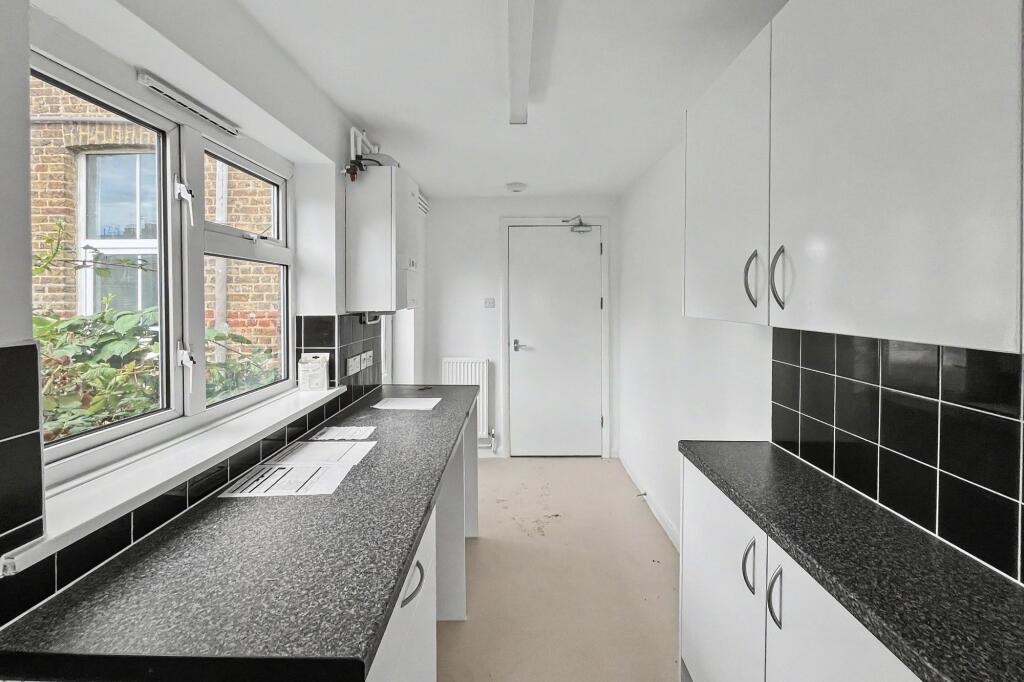
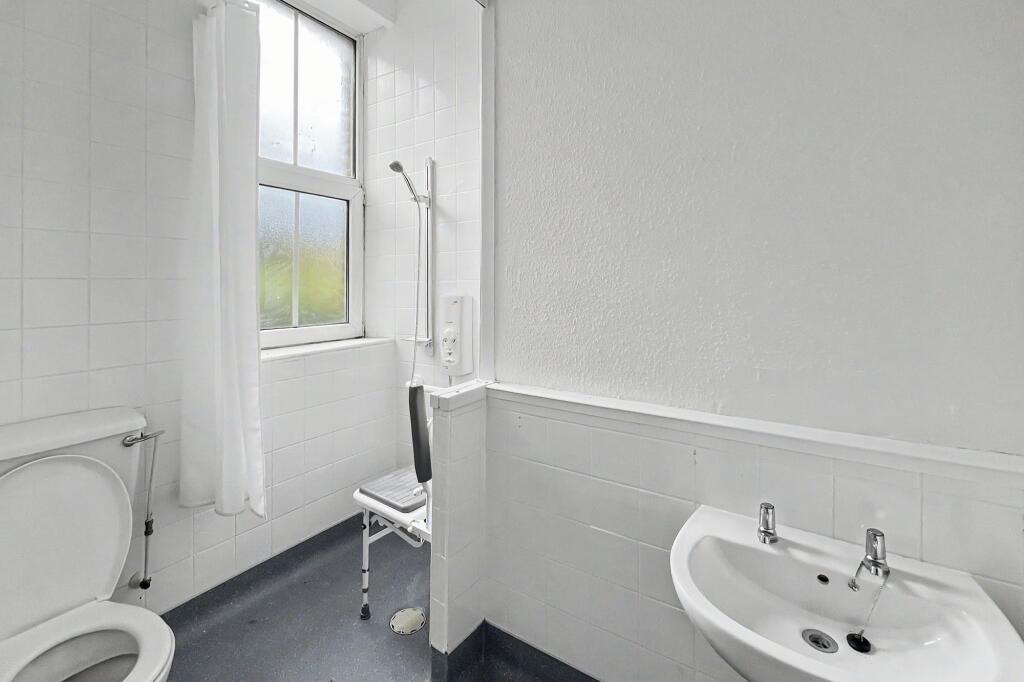
Le 15 Arnold Road est un appartement d'une chambre au rez-de-chaussée d'une maison mitoyenne divisée en deux appartements, le 15A se trouvant à l'étage. La maison est en brique pleine, probablement victorienne ou édouardienne, et a été divisée en vertu d'un permis de construire accordé par Merton Council en 1976. Le logement comprend un salon avec baie vitrée, une chambre, une cuisine-couloir étroite dans l'aile arrière et une salle de douche. Il y a un jardin à l'arrière, et l'annonce décrit l'appartement comme « à moderniser ».
La surface doit être mesurée sur place. Le plan de l'annonce indique 56 m², alors que le certificat de performance énergétique du registre public indique 61 m². Le même certificat classe l'appartement en E (54), avec un potentiel de C (69). Cela aura son importance plus tard, nous y revenons ci-dessous.
Bien que le code postal indique Tooting, l'appartement se trouve dans le London Borough of Merton (ward de Colliers Wood), et non à Wandsworth. Le Building Control, la council tax et d'éventuelles licences relèvent de Merton, qui compte d'autres services que ceux avec lesquels nous avons traité à Innes Gardens.
La vente aux enchères
L'appartement était le lot 110 de la vente Savills Auction London des 29 et 30 septembre 2026, avec un prix indicatif de £210,000. Nous avons convenu d'un prix de £281,000, soit 34 % au-dessus du prix indicatif. Savills a confirmé notre enchère gagnante le 30 septembre et, comme le commissaire-priseur signe le contrat au nom de l'acheteur, l'achat est ferme dès ce moment. Nous avons immédiatement versé l'acompte de 10 % (£28,100) et les frais administratifs de l'acheteur de £2,100 TVA comprise.
Payer nettement au-dessus du prix indicatif est normal. Un prix indicatif est un chiffre marketing destiné à attirer les enchérisseurs, et le prix réel est fixé par celui qui veut le plus le lot ce jour-là. Si vous débutez, notre guide sur l'achat aux enchères au Royaume-Uni explique le fonctionnement des prix indicatifs, des prix de réserve et des frais. Ce que nous ajoutons ici, c'est que nous avons fixé notre plafond avant la vente, à partir des chiffres ci-dessous, et que nous nous y sommes tenus. Une guerre d'enchères est un mauvais moment pour découvrir ce que vaut une opération.
La date de finalisation (completion) est fixée au 27 octobre 2026 au plus tôt. Elle peut glisser : le prêteur du vendeur doit d'abord consentir au nouveau bail, et si cela n'a pas eu lieu au 29 mars 2027, chaque partie peut se retirer. Nous tablons sur la date la plus proche, sans nous y fier.
Ce que le dossier juridique nous a appris
Nous avons lu le dossier juridique de la vente avant d'enchérir. Quatre éléments ont façonné le plan plus que tout le reste.
- C'est un nouveau bail, pas un bail existant. L&Q accorde un nouveau bail de 990 ans à la finalisation, avec un loyer de terrain symbolique (peppercorn). Cela supprime le problème d'extension de bail qui fait capoter beaucoup d'appartements bon marché (voir notre guide du coût d'une extension de bail pour ce que cela coûterait autrement). Le jardin est inclus dans ce qui nous est loué.
- Les charges (service charge) s'élèvent à £1,142.15 par an selon l'estimation 2026/27, dont environ £508 d'assurance du bâtiment au titre de la police collective de L&Q. Il n'y a pas d'agent de gestion.
- Presque toute modification nécessite l'accord écrit de L&Q, et les changements structurels ou de distribution relèvent de son pouvoir discrétionnaire absolu. Les demandes ne sont acceptées qu'après la finalisation. Les revêtements de sol durs doivent être remplacés à l'identique de l'existant.
- La location est restreinte. L'appartement ne peut être loué que sous assured shorthold tenancies de six mois ou plus, avec l'approbation de la sous-location par L&Q. Les séjours courts, Airbnb et les locations de vacances sont expressément interdits. Cela exclut totalement la voie de l'hébergement de services, ce qui nous convient, puisque notre plan est une location classique de longue durée.
Le dossier présente aussi des lacunes que nous soumettrons à notre solicitor. Nous signalerions la même chose à quiconque achète auprès d'une association de logement aux enchères : les conditions spéciales peuvent ajouter des frais à la charge de l'acheteur en plus du prix, et dans cette vente, certains de ces suppléments ne sont pas plafonnés.
Comment nous finançons l'opération
Comme pour nos autres appartements, nous utilisons un prêt relais plutôt qu'un crédit immobilier, car un prêteur hypothécaire ne prête normalement pas sur un appartement dans cet état. Nous avons un accord de principe d'un prêteur spécialisé en bridging pour £224,800 bruts, soit 80 % du prix d'achat, sur 12 mois à 0,77 % par mois. Après les frais du prêteur, l'avance nette est d'environ £222,225.
Cela signifie que nous apportons environ £58,775 de fonds propres vers le prix, dont l'acompte de £28,100 est déjà versé. S'y ajoutent les frais juridiques, les droits de mutation (stamp duty) et le budget de rénovation. Un accord de principe n'est pas une offre ferme : le prêteur doit encore évaluer l'appartement (évaluation sur dossier, sans visite) et mener ses propres vérifications, nous ne considérerons donc pas le prêt comme acquis avant l'arrivée de l'offre formelle. Nous avions aussi reçu d'un courtier un devis alternatif pour un prêt plus important. Il supposait une valorisation de £500,000, ce qui n'est pas réalisable pour un achat à £281,000, et le coût mensuel était plus élevé : nous ne le retenons donc pas.
Nous avons choisi un solicitor à honoraires fixes qui couvre l'achat via la société, la déclaration de stamp duty et la représentation du prêteur, ce qui maintient les frais juridiques autour de £3,500 tout compris. Pour la mécanique du recyclage du capital dans une opération BRRR, voir ce qu'est la stratégie BRRR, et pour les calculs sur votre propre opération, essayez notre Deal Analyser.
Le plan : deux voies
Nous avons un budget de rénovation d'environ £50,000, financé par AAI. L'état de l'appartement (classé E, murs pleins, distribution vieillissante) impose une rénovation complète : électricité, chauffage, cuisine, salle de bains, sols et décoration. Au-delà, il y a deux voies, qui comportent des risques très différents.
Première voie : rénover dans la distribution existante
C'est la solution de repli. Nous rénoverions l'appartement d'une chambre à un bon niveau, améliorerions la classe EPC, refinancerions avec un prêt buy-to-let et le louerions. Cela nous maintient dans les limites plus strictes du bail et constitue le chemin le plus rapide vers le refinancement.
La performance énergétique compte ici. Les propriétaires bailleurs en Angleterre ne peuvent aujourd'hui pas louer un bien classé en dessous de E, et les directives du gouvernement sur les normes minimales d'efficacité énergétique relèvent ce seuil. À E (54), l'appartement se situe exactement au minimum : l'isolation et l'amélioration du vitrage font donc partie du budget, et ne sont pas une option.
Seconde voie : une extension de plain-pied pour une seconde chambre
La plus forte plus-value consiste à transformer l'appartement en deux-chambres en construisant une extension latérale ou arrière de plain-pied. Les appartements n'ont aucun droit de permitted development, il faut donc un permis d'urbanisme complet de Merton. Le précédent local est encourageant : Merton a accordé à plusieurs reprises des extensions arrière et latérales de plain-pied à des appartements de rez-de-chaussée sur la proche Robinson Road, et les refus que nous avons trouvés concernaient des ajouts sur deux niveaux ou à l'étage. C'est pourquoi nous jugeons le risque d'urbanisme faible.
La vraie barrière est le bail. L&Q décide des modifications structurelles à sa discrétion absolue et, comme nous l'avons dit plus haut, nous ne pouvons déposer une demande qu'une fois propriétaires de l'appartement. Il y a aussi une question de risque d'inondation et de drainage, car cette partie de SW17 est sensible aux inondations. Nous avons demandé à trois architectes de chiffrer les plans pour le permis. Les devis reçus vont d'environ £1,250 pour un service de plans seuls à £5,000 plus TVA pour une offre plus complète comprenant un relevé, des esquisses et une réunion de pré-demande avec le conseil.
Le bilan honnête est qu'une version deux-chambres pourrait valoir nettement plus, mais nous n'avons aucun moyen de savoir si L&Q l'autorisera avant de le lui demander. Nous ne dépenserons pas d'argent pour l'extension avant d'avoir cette réponse, et le plan de rénovation fonctionne sans elle.
Les chiffres sur lesquels nous travaillons
Notre valeur finale cible est de £450,000 à £500,000. Ce chiffre est une estimation que nous n'avons pas encore étayée par des ventes comparables, et il ne semble atteignable qu'avec la seconde chambre. Pour un appartement d'une chambre dans la distribution existante, nous nous attendrions à un chiffre plus bas, et nous le confronterons aux prix de vente dans la rue et à proximité avant de nous engager dans l'extension. Nous dirons clairement si les éléments ne le justifient pas.
| Poste | Montant |
|---|---|
| Prix d'achat | £281,000 |
| Prix indicatif | £210,000 |
| Acompte versé (10 %) | £28,100 |
| Prêt relais, brut (80 % du prix) | £224,800 |
| Charges (estimation 2026/27) | £1,142.15 par an |
| Budget de rénovation visé | environ £50,000 |
| Valeur finale visée | £450,000 à £500,000 (non testée) |
Ce qui pourrait mal tourner
Trois risques ressortent :
- L'accord. L&Q dispose d'une discrétion absolue sur les changements de distribution. S'il refuse, nous retombons sur la première voie et la valeur finale baisse avec elle.
- L'évaluation. Un refinancement ne fonctionne que si l'expert est d'accord avec notre valeur finale. L'évaluation d'un prêteur lui est propre, et un objectif que nous nous sommes fixés nous-mêmes ne la remplace pas.
- Le calendrier. Le prêt relais court sur 12 mois. L'attente de l'accord, du permis et des travaux puisent tous dans ce compte à rebours, et le prêt nous coûte environ £1,730 d'intérêts par mois tant qu'il court.
La suite
Les étapes immédiates sont la lettre d'engagement du solicitor, la signature de l'accord de bridging avant la date limite du prêteur du 14 octobre, et la finalisation. Viendront ensuite une visite sur place pour mesurer l'appartement et en examiner l'état, un diagnostic amiante avant tout travail intrusif (la société est le maître d'ouvrage, les obligations de maître d'ouvrage de la construction s'appliquent donc) et la demande d'accord à L&Q. Nous écrirons le prochain point d'étape une fois les clés en main.
Foire aux questions
Pourquoi payer £281,000 un appartement dont le prix indicatif était de £210,000 ?
Un prix indicatif de vente aux enchères est un chiffre marketing, et le prix monte ou descend avec les enchérisseurs concurrents. Ce qui compte, c'est que le coût total, rénovation, frais et financement compris, atteigne encore l'objectif avec de la marge. Nous avons fixé notre plafond à partir des chiffres avant la vente et ne l'avons pas dépassé.
L'achat est-il déjà ferme ?
Oui. Lors d'une vente Savills, le commissaire-priseur signe le contrat au nom de l'acheteur dès que l'enchère est acceptée : le contrat est donc échangé. La finalisation, où nous versons le solde et prenons le bail, intervient plus tard et dépend du consentement du prêteur du vendeur au nouveau bail.
L'appartement peut-il être loué sur Airbnb ?
Non. Le bail interdit les séjours courts, Airbnb, l'hébergement de services et les locations de vacances. La location n'est autorisée que sous assured shorthold tenancies de six mois ou plus, avec l'approbation de L&Q. Notre plan est de toute façon une location classique de longue durée.
Faut-il un permis d'urbanisme pour agrandir un appartement ?
Oui. Les appartements n'ont pas les droits de permitted development des maisons : une extension nécessite donc un permis d'urbanisme complet de la collectivité locale. En outre, un appartement en leasehold nécessite l'accord écrit du freeholder prévu par le bail.
Points clés à retenir
- AAI Property Group a remporté aux enchères le 15 Arnold Road, un appartement d'une chambre au rez-de-chaussée à Tooting (Merton), pour £281,000 contre un prix indicatif de £210,000, et l'achat est ferme.
- L'appartement vient avec un nouveau bail de 990 ans : pas de coût d'extension de bail, mais presque toutes les modifications nécessitent l'accord du freeholder, et les locations de courte durée sont interdites.
- Le financement est un prêt relais accordé en principe à 80 % du prix, avec environ £58,775 de fonds propres vers l'achat et un budget de rénovation d'environ £50,000.
- Une extension de plain-pied pour une seconde chambre est le plus gros levier de valeur, avec un précédent d'urbanisme local encourageant, mais elle dépend de l'accord discrétionnaire du freeholder.
- Notre valeur finale visée de £450,000 à £500,000 n'est pas testée, et nous la confronterons à des ventes comparables avant de nous engager dans l'extension.
Cet article décrit un projet immobilier en cours et reflète les décisions et événements au 2 octobre 2026. Les chiffres sont des objectifs ou des conditions de principe susceptibles de changer. Il ne constitue pas un conseil financier, juridique ou en construction.