Reforma terminada cinco semanas antes, siete valoraciones y tres salidas: Innes Gardens, actualización
Nuestro piso de Putney está terminado y amueblado. Siete agencias lo valoraron entre 350.000 £ y 425.000 £, el nuevo EPC es C y hemos solicitado un remortgage al 75 % de loan-to-value sobre 450.000 £. Así encajan las cifras y por eso el piso está en el mercado de tres formas a la vez.

Respuesta rápida: La reforma de nuestro piso de Innes Gardens, en Putney, terminó la semana del 26 de octubre, unas cinco semanas antes del objetivo de principios de diciembre, y el piso quedó amueblado una semana después. Siete agencias inmobiliarias lo valoraron entre 350.000 £ y 425.000 £ para venta y entre 2.200 £ y 2.900 £ al mes para alquiler. El nuevo certificado energético (EPC) es C (77), antes D (66). Hemos solicitado una refinanciación (remortgage) al 75 % de loan-to-value sobre un valor de 450.000 £, por encima de la cifra de cualquier agencia, la tasación del prestamista está fijada para el 9 de noviembre, y el piso está ahora en el mercado de tres formas a la vez: venta off-market por 425.000 £, alquiler de larga duración por 2.600 £ al mes y alquiler amueblado de media duración.
Nuestra última actualización sobre este piso de Putney terminaba con la cocina a medio montar, el segundo baño descartado y el objetivo de terminar a principios de diciembre. Cuatro semanas después, la obra está acabada, el piso está amueblado y las preguntas han pasado de «qué va dónde» a «cuánto vale y cómo recuperamos nuestro dinero».
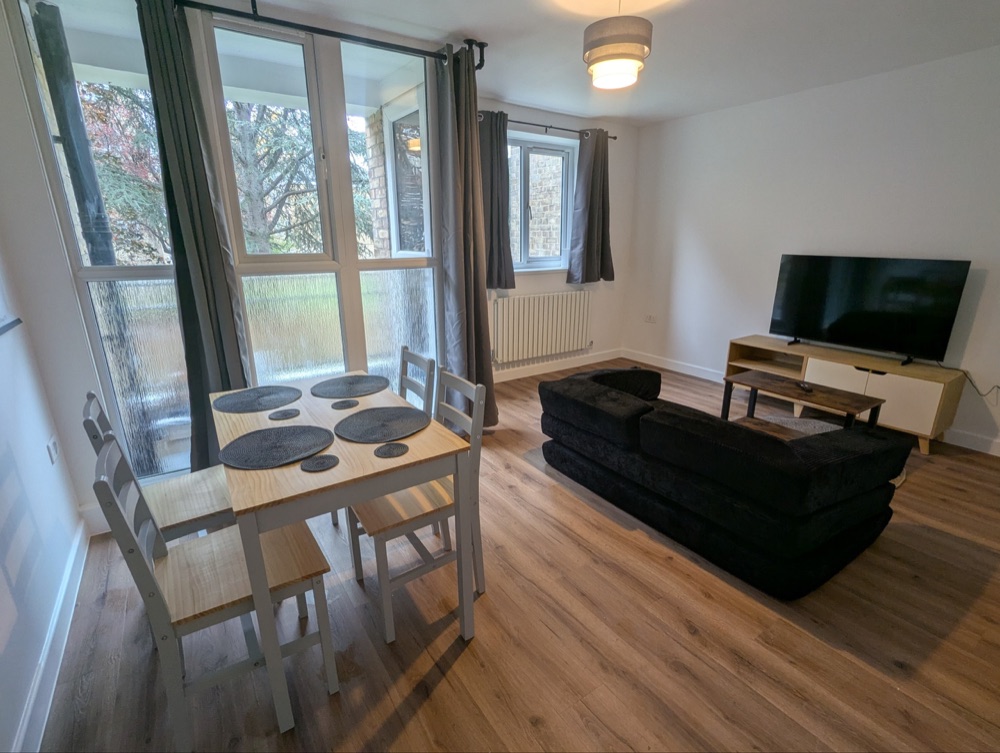
La reforma terminó cinco semanas antes
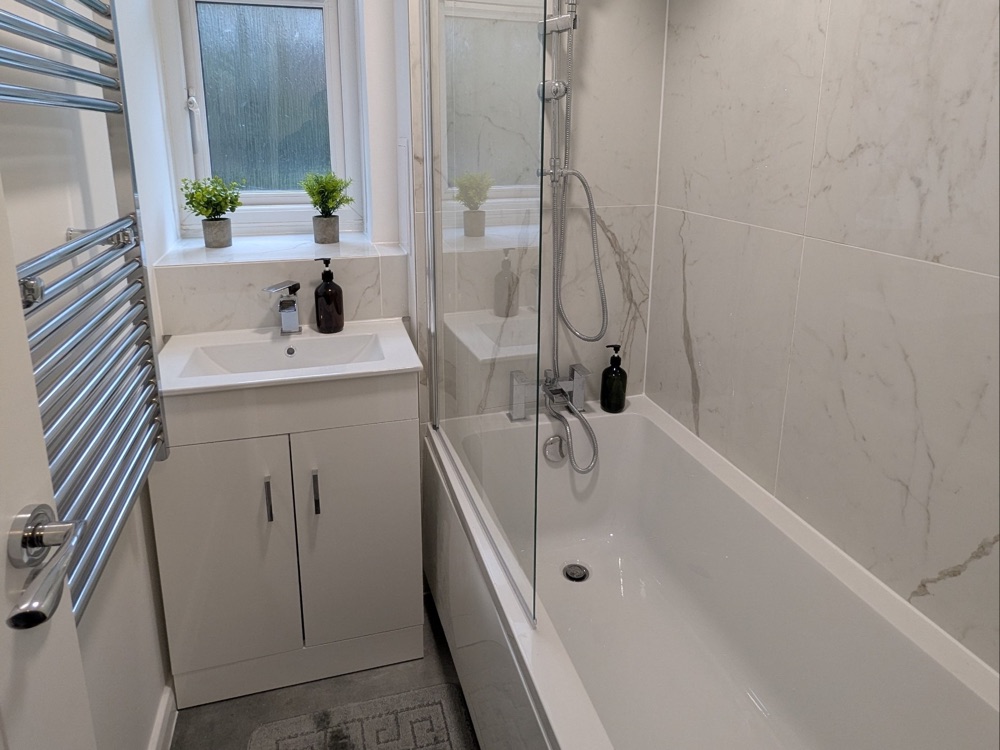
Todo lo que quedaba en la última actualización se hizo en octubre: el alicatado del baño y la cocina, la bañera, el nuevo inodoro y los dos lavabos, los electrodomésticos de la cocina, el resto del suelo SPC, la segunda fase de la electricidad y la pintura. El equipo terminó la semana del 26 de octubre. Habíamos planificado para principios de diciembre, así que el piso está listo unas cinco semanas antes del calendario que publicamos.
Faltan dos certificados: el certificado de la instalación eléctrica (EIC) tras el recableado completo y un certificado de seguridad del gas reemitido (el primero salió con la dirección equivocada). Ninguno impide enseñar o tasar el piso, pero ambos son necesarios antes de que entre un inquilino, y el tasador del prestamista puede pedirlos.
Terminar antes importa para las cuentas. El piso está financiado con un préstamo puente de 12 meses que vence en agosto de 2027, y cada mes en el préstamo puente cuesta intereses sin que entre ningún alquiler. Terminar antes adelanta la refinanciación y quita presión al vencimiento.
Siete valoraciones de agencias en un día
Citamos a ocho agencias locales para valorar el piso el 27 de octubre, una detrás de otra de 10:30 a 17:00. Una no dio una cifra exacta, así que cuentan siete. La mayoría dio tanto una cifra de venta como de alquiler. Hemos omitido los nombres de las agencias, porque lo que importa es la dispersión, no quién dijo qué.
| Agencia | Cifra de venta | Alquiler de larga duración (al mes) | Por escrito o verbal |
|---|---|---|---|
| A | 350.000-370.000 £ | 2.500-2.750 £ | Verbal |
| B | 400.000 £ | 2.200-2.300 £ | Verbal |
| C | 375.000-400.000 £ | 2.300-2.400 £ | Verbal |
| D | 395.000-400.000 £ | 2.700-2.900 £ | Alquiler por escrito, venta verbal |
| E | 400.000-425.000 £, precio de salida recomendado 425.000 £ | No indicado | Precio de salida por escrito |
| F | Precio de salida recomendado 425.000 £ | 600 £ a la semana (unos 2.600 £) | Por escrito |
| G | 375.000-400.000 £, precio de comercialización recomendado 400.000 £ | 2.500-2.750 £ | Por escrito |
Destacan tres cosas. Primero, las cifras de venta se agrupan en torno a 400.000 £, con un valor atípico bajo de 350.000-370.000 £ y dos agencias en 425.000 £. Eso cae dentro del valor final de 400.000 £ a 425.000 £ que adoptamos tras descartar el segundo baño, y por debajo de las 450.000 £ con las que se modeló la operación al principio. Segundo, las cartas por escrito insisten en que la cifra de una agencia es un precio de comercialización o de salida, no una tasación a efectos hipotecarios. Solo el tasador del propio prestamista fija la cifra en la que se basa la refinanciación. Tercero, las opiniones sobre el alquiler estuvieron más juntas que las de venta, sobre todo entre 2.300 £ y 2.900 £ al mes, y una agencia también valoró un alquiler amueblado de corta duración en 3.250-3.600 £ al mes con suministros incluidos.
Las comisiones variaron tanto como las cifras. Para una venta, las propuestas fueron del 1,5 % más VAT al 2,5 % más VAT, con una tarifa fija de 8.500 £ más VAT. A 425.000 £, la diferencia entre la más barata y la más cara supera las 4.000 £. En alquiler, las comisiones de gestión fueron del 13 % al 17 % más VAT de la renta, y algunas comisiones solo por buscar inquilino se cobraban cada mes mientras el inquilino siga, no una sola vez. Como gestionamos nosotros mismos, esas comisiones de alquiler son una comparación, no un coste.
EPC C (77) y una superficie que no dejaba de cambiar
El EPC antiguo era una D (66) de 2020, anterior a la reforma y al cambio de caldera. Una nueva evaluación el 2 de noviembre, por 61 £, dio C (77) con potencial B (81). Se registró el 4 de noviembre y figura en el registro oficial de EPC del gobierno. Una C importa por dos razones. Está holgadamente por encima del mínimo E que necesita hoy un arrendador para alquilar según el estándar mínimo de eficiencia energética, y ya cumple la calificación C propuesta para viviendas de alquiler en 2030 (consulta nuestra guía sobre MEES). El mismo día, los aparatos aportados por el arrendador pasaron un test PAT por 64 £, que exige la licencia selectiva.
El EPC también nos dio la superficie: 75 m². El primer borrador del folleto de la agencia de venta decía 67 m² y llamaba comedor al tercer dormitorio. Enviamos dos fotos de la habitación y la cifra del EPC, y se redibujó el plano: la habitación es ahora un dormitorio de 2,56 x 2,40 m y el total es de 73 m². Una diferencia de 6 m² en la superficie declarada no es un detalle cuando los compradores comparan el precio por pie cuadrado, así que conviene comprobar cada plano con el EPC antes de publicarlo.
Amueblar un piso de tres dormitorios por menos de 3.000 £
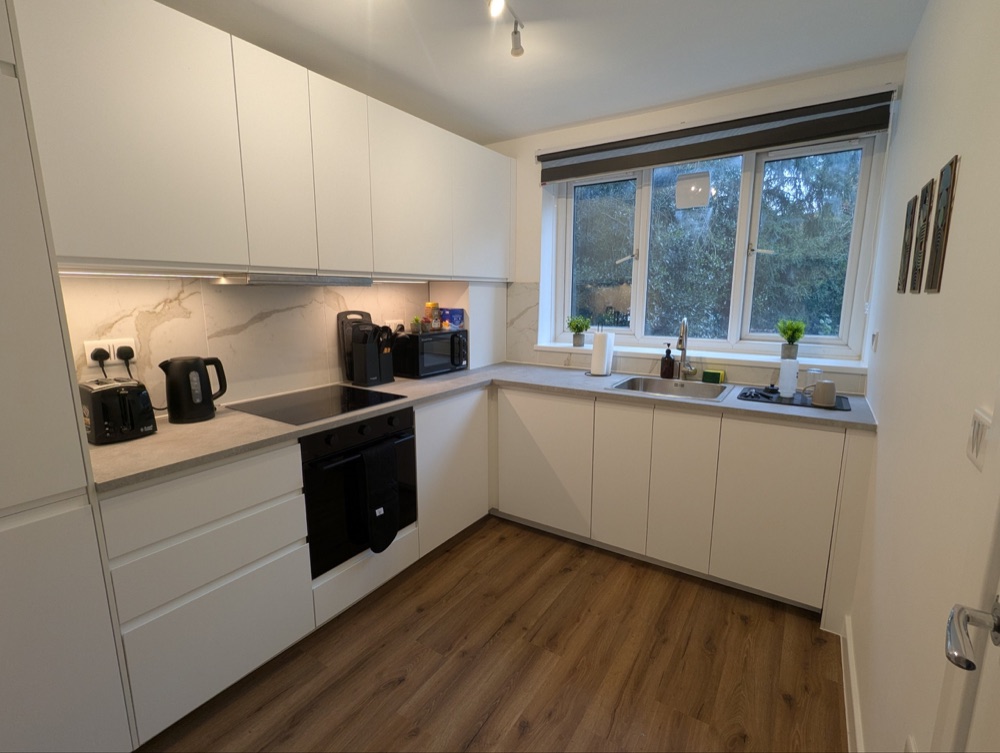
Amueblamos el piso para que pueda alquilarse con o sin muebles y funcionar como alquiler de media duración. Dos camas de matrimonio con canapé y colchón, dos armarios, mesitas de noche, un sofá cama, un juego de comedor, un televisor y su mueble, un escritorio elevable y una silla para el tercer dormitorio, menaje de cocina, cortinas, barras, un estor de cocina y cuadros costaron algo menos de 3.000 £, comprados casi todos online en pocos días. Solo cortinas, barras y estor sumaron unas 305 £.
El paso que más tiempo ahorró fue medir cada ventana antes de pedir nada. Anotamos cada hueco, los radiadores bajo los alféizares y la altura de techo de 240 cm, y compramos cortinas y barras según esa lista.
El remortgage: 75 % de loan-to-value, tasación el 9 de noviembre
Es un proyecto BRRR, así que el plan siempre fue refinanciar el préstamo puente con una hipoteca buy-to-let una vez terminada la obra. A través de nuestro bróker hemos solicitado a un prestamista especializado una hipoteca buy-to-let a tipo fijo durante 5 años, solo intereses (interest-only), al 75 % de loan-to-value, sobre un valor de 450.000 £. Está por encima de la cifra de cualquier agencia, y es a propósito: las agencias ponen precio para vender, mientras que el tasador del prestamista valora el piso terminado, con su nuevo EPC, su superficie y las pruebas de la reforma. El tasador viene el 9 de noviembre. Si la tasación sale más baja, el préstamo simplemente se calcula sobre la cifra menor, así que apuntar a 450.000 £ no tiene inconvenientes. Descartamos otro prestamista, que tenía la norma de no hacer remortgage en los 6 meses siguientes a la compra, lo que habría retrasado la refinanciación a finales de febrero.
Para cancelar el préstamo puente hacen falta unas 212.000 £. Al 75 % de loan-to-value, una tasación del prestamista de 450.000 £ libera 337.500 £ antes de comisiones, una de 425.000 £ libera 318.750 £ y una de 400.000 £ libera 300.000 £, así que la operación supera su mínimo incluso en la parte baja del rango de las agencias. La diferencia entre 450.000 £ y 400.000 £ son 37.500 £ de nuestro propio dinero que vuelven o se quedan en la operación. Puedes simular el mismo equilibrio en nuestro Deal Analyser.
Un detalle de la oferta merece una segunda mirada. Las penalizaciones por amortización anticipada duran los cinco años completos, del 5 % bajando al 3 %. Si vendiéramos el piso en los dos primeros años, la penalización sería del 5 % del préstamo, unas 17.000 £, más la comisión del producto perdida. Por eso no llevamos la venta y la refinanciación como dos planes separados sin comprobar cómo se afectan.
Tres salidas, todas activas a la vez
En lugar de comprometernos con una salida antes de la tasación, pusimos el piso ante tres mercados la misma semana y dejamos que la respuesta decida.
- Venta off-market por 425.000 £. La agencia con la cifra escrita más alta y la comisión más baja (1,5 % más VAT) lo ofrece discretamente primero a sus propios compradores registrados, antes de cualquier anuncio en portales. Es una prueba de demanda, no una decisión de vender.
- Alquiler de larga duración por 2.600 £ al mes. Anunciado el 5 de noviembre, suministros no incluidos, amueblado o sin amueblar a elección del inquilino, con una fianza de 3.000 £ (cinco semanas de renta, el máximo legal según la Tenant Fees Act 2019). Desde el 1 de mayo de 2026, todo nuevo alquiler privado es una assured periodic tenancy sin plazo fijo.
- Alquiler amueblado de media duración, desde dos semanas. Anunciado en dos plataformas de reservas con un mínimo de 14 noches y descuento mensual, con un precio para que un mes deje netas unas 3.500 £ tras la comisión de las plataformas, del 15 % al 15,5 %. Esa cifra incluye council tax, energía, internet y limpieza cada dos semanas, así que la diferencia con el alquiler de larga duración de 2.600 £ es menor de lo que parece.
En Londres, el alquiler de media duración tiene un techo estricto. Los alquileres de una vivienda completa de menos de 90 noches consecutivas están limitados a 90 noches al año sin licencia urbanística, sumando todas las plataformas. Así que el alquiler de media duración es un puente hacia un alquiler de larga duración o una venta, no una estrategia para todo el año. Nuestra calculadora de Airbnb hace la misma comparación con un alquiler de larga duración, y nuestra guía sobre el registro de alquileres de corta duración explica qué cambia para los anfitriones en 2027.
Próximos pasos
La tasación del prestamista del 9 de noviembre es la cifra de la que depende todo lo demás. Si llega a 450.000 £ o se acerca, refinanciar y alquilar es la vía probable. Si queda más cerca de 400.000 £, la prueba de venta y las ofertas que traiga ganan peso. En paralelo, necesitamos tener el certificado eléctrico y el certificado de gas corregido antes de que entre cualquier inquilino, y está prevista una ampliación del lease cuando se complete el remortgage. Publicaremos la próxima actualización cuando llegue la tasación.
Preguntas frecuentes
¿Cuántas agencias conviene invitar para valorar un piso?
El consejo habitual es tres, pero en un piso reformado con pocas ventas comparables, más opiniones ayudan. Siete nos dieron un grupo claro en torno a 400.000 £ y mostraron qué cifras eran atípicas. Pide a cada agencia la cifra por escrito y recuerda que la cifra de una agencia es un precio de comercialización, no una tasación hipotecaria.
¿Se puede poner un piso a la venta y en alquiler al mismo tiempo?
Sí, y es una forma habitual de probar la demanda tras una reforma. Revisa antes las condiciones de tu hipoteca: las penalizaciones por amortización anticipada pueden encarecer una venta en los primeros años, y un prestamista puede preguntar por un anuncio de venta durante una refinanciación. En cuanto reserve un inquilino o un huésped, bloquea las fechas en todos los demás canales.
¿Cuenta la valoración de una agencia para un remortgage?
No. El prestamista se basa en la tasación de su propio tasador. Las cifras de las agencias y las ventas comparables siguen siendo pruebas útiles para entregar al tasador, junto con el EPC, la superficie y una lista de las obras de reforma.
Conclusiones clave
- La reforma terminó la semana del 26 de octubre, unas cinco semanas antes del objetivo de principios de diciembre, y el piso se amuebló por algo menos de 3.000 £.
- Siete agencias valoraron el piso entre 350.000 £ y 425.000 £ para venta, agrupadas en torno a 400.000 £, y entre 2.200 £ y 2.900 £ al mes para alquiler.
- El nuevo EPC es C (77), antes D (66), y corrigió la superficie del folleto de venta de 67 m² a 73 m².
- La solicitud de remortgage es al 75 % de loan-to-value sobre un valor de 450.000 £, por encima de la cifra de cualquier agencia, con la tasación del prestamista el 9 de noviembre. El préstamo puente se cancela con cualquier cifra que dieron las agencias.
- El piso está activo a la vez como venta off-market, alquiler de larga duración y alquiler amueblado de media duración, y la tasación decidirá qué salida gana.
Este artículo describe un proyecto inmobiliario real y en curso y refleja cifras y hechos a las fechas indicadas. Las cifras de las agencias son opiniones de precio de comercialización, no tasaciones. No es asesoramiento financiero, legal, fiscal ni hipotecario, y cada inmueble y cada prestamista serán distintos.