Making Tax Digital für Vermieter: Quartalsupdates, Schwellen und Strafen
Making Tax Digital for Income Tax gilt seit April 2026 für Vermieter mit qualifizierendem Einkommen über £50,000, und 2027 sinkt die Schwelle auf £30,000. Wer betroffen ist, wie das qualifizierende Einkommen aus der Bruttomiete berechnet wird, die Fristen für die Quartalsupdates und die neuen Strafpunkte.

Kurzantwort: Making Tax Digital for Income Tax (die digitale Einkommensteuermeldung von HMRC, der britischen Steuerbehörde) ist seit dem 6. April 2026 Pflicht für Vermieter und Einzelunternehmer, deren qualifizierendes Einkommen im Steuerjahr 2024 bis 2025 über £50,000 lag. Sie führen digitale Aufzeichnungen und senden HMRC viermal im Jahr ein Quartalsupdate, jeweils bis zum 7. August, 7. November, 7. Februar und 7. Mai, und reichen danach Ihre Steuererklärung bis zum 31. Januar aus derselben Software ein. Die Schwelle sinkt ab April 2027 auf £30,000 und ab April 2028 auf £20,000. Im Steuerjahr 2026 bis 2027 gibt es keine Strafen für ein versäumtes Quartalsupdate, ab 2027 bis 2028 bringt jedoch jede versäumte Frist einen Strafpunkt, und vier Punkte bedeuten eine Strafe von £200.
Das erste Quartalsupdate unter Making Tax Digital war am 7. August 2026 fällig, und laut HMRC fielen mehr als 864,000 Einzelunternehmer und Vermieter in den Anwendungsbereich. Die zweite Frist, der 7. November 2026, ist die erste, die viele Vermieter einhalten, nachdem sie den Ablauf bereits einmal durchlaufen haben. Dieser Leitfaden erklärt, wer Making Tax Digital nutzen muss, wie das qualifizierende Einkommen bei Mietimmobilien berechnet wird, wie der Quartalszyklus aussieht und wie die neuen Strafpunkte funktionieren.
Wer muss Making Tax Digital for Income Tax nutzen?
Laut den HMRC-Hinweisen dazu, wer Making Tax Digital for Income Tax nutzen muss, fallen Sie in den Anwendungsbereich, wenn alle folgenden Punkte zutreffen:
- Sie sind Einzelunternehmer oder Vermieter und für Self Assessment (die britische Selbstveranlagung) registriert
- Sie erzielen Einkommen aus selbstständiger Tätigkeit, aus Immobilien oder aus beidem
- Ihr qualifizierendes Einkommen liegt über der Schwelle für das betreffende Steuerjahr
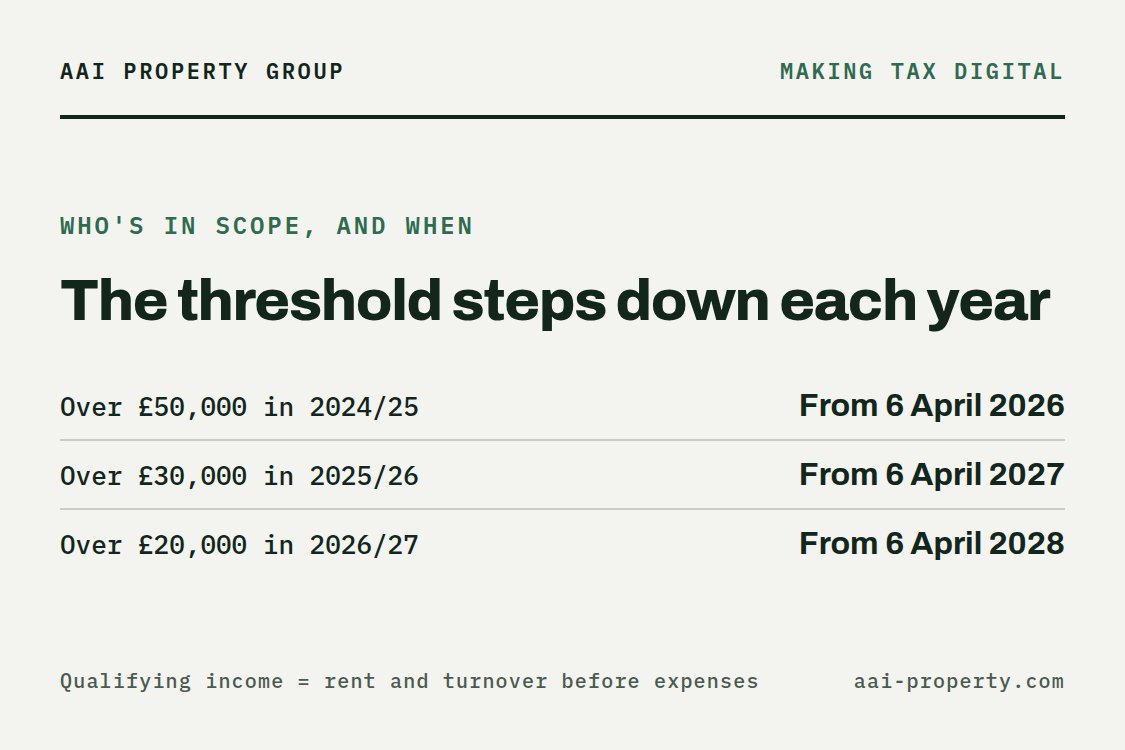
Die Schwelle sinkt über drei Jahre stufenweise, und jede Stufe beruht auf einer früheren Steuererklärung:
| Qualifizierendes Einkommen über | Im Steuerjahr | Making Tax Digital ab |
|---|---|---|
| £50,000 | 2024 bis 2025 | 6. April 2026 |
| £30,000 | 2025 bis 2026 | 6. April 2027 |
| £20,000 | 2026 bis 2027 | 6. April 2028 |
HMRC prüft jede Self-Assessment-Erklärung und schreibt Ihnen, wenn Ihr qualifizierendes Einkommen über der Schwelle liegt. Ein ausbleibender Brief nimmt Sie nicht aus dem Anwendungsbereich heraus: Die Prüfung bleibt Ihre Verantwortung. Personengesellschaften kommen später hinzu, nach einem Zeitplan, den HMRC noch nicht festgelegt hat, und manche Personen können eine Befreiung erhalten, etwa wenn sie digital ausgeschlossen sind.
Wie wird das qualifizierende Einkommen bei Vermietern berechnet?
An diesem Punkt irren sich Vermieter am häufigsten. Qualifizierendes Einkommen ist Ihr gesamtes Einkommen aus selbstständiger Tätigkeit und Immobilien vor Ausgaben, also Ihre Bruttomiete und Ihr Umsatz, nicht Ihr Gewinn. Die HMRC-Seite zur Berechnung Ihres qualifizierenden Einkommens nennt ein Beispiel: £25,000 Mieteinnahmen plus £27,000 Einkommen aus selbstständiger Tätigkeit ergeben £52,000 qualifizierendes Einkommen, was über der Schwelle von £50,000 liegt.
Ein Vermieter mit bescheidenem Gewinn kann daher trotzdem in den Anwendungsbereich fallen. Ein Portfolio, das für £3,000 im Monat vermietet wird, bringt £36,000 Bruttomiete im Jahr und liegt damit über der Schwelle von £30,000, die ab April 2027 gilt, ganz gleich, wie viel davon für Hypothekenzinsen, Reparaturen und Maklergebühren draufgeht.
- Immobilien in gemeinsamem Eigentum: Nur Ihr Anteil zählt. Wenn Sie und ein Geschwisterteil £50,000 Miete zu gleichen Teilen aufteilen, beträgt Ihr qualifizierendes Einkommen £25,000. Wenn Sie Ihren Anteil erst nach Abzug der Ausgaben erhalten, verwendet HMRC diesen Betrag.
- Auslandsimmobilien: Wenn Sie im Vereinigten Königreich steuerlich ansässig sind, zählen auch Mieteinnahmen aus Immobilien im Ausland.
- Was nicht zählt: Einkommen aus nichtselbstständiger Arbeit über PAYE, Dividenden (auch aus Ihrer eigenen Gesellschaft), Renten, Ihr Anteil an Gewinnen einer Personengesellschaft sowie Erträge aus britischen REITs oder Property Authorised Investment Funds.
Immobilien im Besitz einer Limited Company fallen nicht unter Making Tax Digital for Income Tax, weil die Gesellschaft stattdessen Körperschaftsteuer zahlt. Das ist ein weiterer Faktor in der Frage Gesellschaft gegen Privatbesitz, die wir in unserem Steuerleitfaden für britische Vermieter betrachten.
Was müssen Sie einreichen, und wann?
Sobald Sie angemeldet sind, führen Sie digitale Aufzeichnungen über Ihre Mieteinnahmen und Ausgaben in einer Software, die mit Making Tax Digital funktioniert, und senden HMRC viermal im Jahr ein Quartalsupdate. Die Fristen für die Updates sind für alle gleich:
| Frist | Was fällig ist |
|---|---|
| 7. August 2026 | Erstes Quartalsupdate für 2026 bis 2027 |
| 7. November 2026 | Zweites Quartalsupdate |
| 31. Januar 2027 | Self-Assessment-Erklärung 2025 bis 2026, auf dem üblichen Weg eingereicht |
| 7. Februar 2027 | Drittes Quartalsupdate |
| 7. Mai 2027 | Viertes Quartalsupdate |
| 31. Januar 2028 | Steuererklärung 2026 bis 2027, eingereicht aus Ihrer Making-Tax-Digital-Software |
Zwei Punkte übersieht man leicht. Erstens wird die Steuererklärung für das Jahr vor Ihrem Einstieg noch auf dem alten Weg eingereicht, sodass Vermieter, die im April 2026 begonnen haben, ihre Erklärung 2025 bis 2026 wie gewohnt bis zum 31. Januar 2027 abgeben. Zweitens ersetzen die Quartalsupdates die Steuererklärung nicht: Nach Ende des Jahres reichen Sie weiterhin eine abschließende Meldung ein, und die Zahlungsfrist bleibt der 31. Januar. Die Zeitleiste der Quartalsupdates von HMRC stellt die Termine an einer Stelle zusammen.
Wenn Sie vor Fälligkeit der Erklärung sehen möchten, was Ihr Mietgewinn für Ihre Steuerrechnung bedeutet, berechnet unser Einkommensteuerrechner die Steuer auf Gehalt plus Mietgewinn.
Wie funktionieren die Strafen bei Making Tax Digital?
Making Tax Digital bringt ein neues Strafsystem mit, das die alten Strafen für verspätete Abgabe und verspätete Zahlung bei Ihrer persönlichen Steuererklärung ersetzt. Die HMRC-Hinweise zu den Strafen bei Making Tax Digital for Income Tax erklären, wie es funktioniert.
Verspätete Quartalsupdates und Erklärungen: Strafpunkte
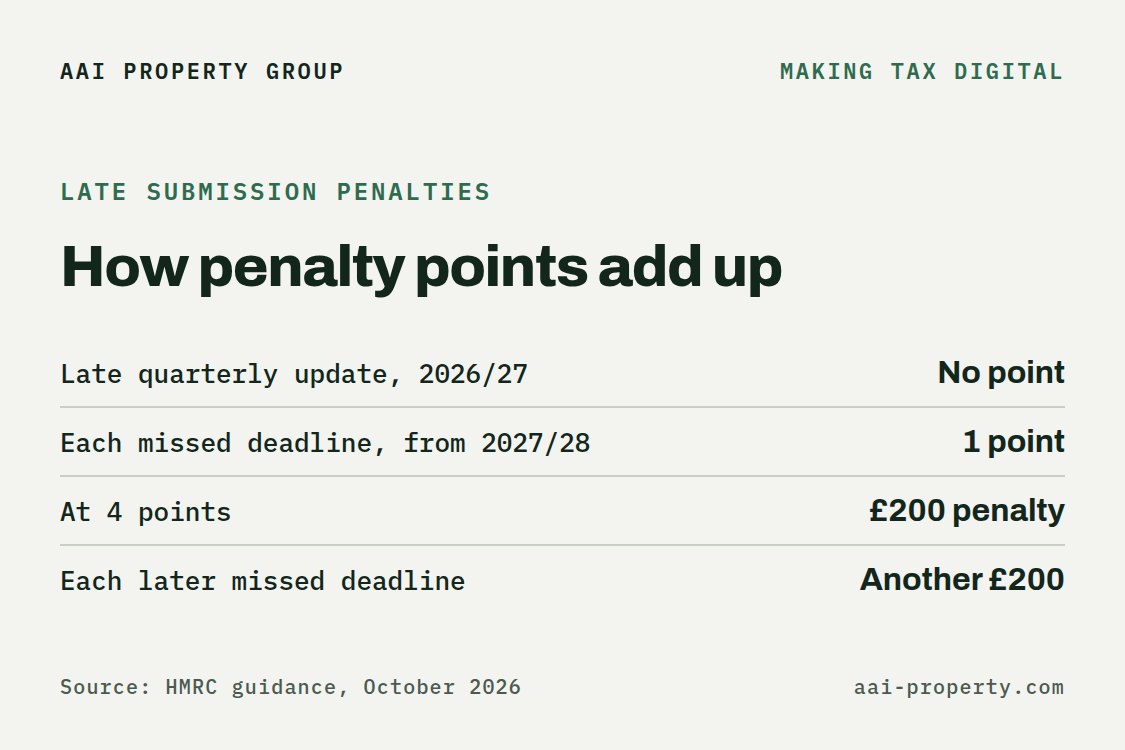
- Steuerjahr 2026 bis 2027: Für eine versäumte Frist bei einem Quartalsupdate gibt es keine Strafen. Sie müssen die Updates trotzdem senden, bevor Sie Ihre Steuererklärung einreichen können.
- Ab 2027 bis 2028: Jede versäumte Frist bei einem Quartalsupdate bringt einen Strafpunkt. Eine verspätete Steuererklärung bringt in jedem Jahr einen Punkt.
- Die Schwelle liegt bei 4 Punkten. Wer sie erreicht, erhält eine Strafe von £200 und weitere £200 für jede weitere versäumte Frist.
- Sie erhalten nur einen Punkt pro Frist, auch wenn Sie mehrere Unternehmen haben und mehr als ein Update verspätet senden.
- Unterhalb der Schwelle verfällt jeder Punkt 24 Monate nach der versäumten Frist. Sobald Sie 4 Punkte erreicht haben, werden sie erst nach 12 Monaten fristgerechter Einreichungen gelöscht und sobald alle ausstehenden Updates und Erklärungen der vorangegangenen 24 Monate eingereicht sind.
Strafen für verspätete Zahlung
Strafen für verspätete Zahlung wachsen nun mit der Dauer, die die Steuer unbezahlt bleibt. Im ersten Jahr der neuen Regeln haben Sie nach dem Fälligkeitsdatum 30 Tage Zeit, vollständig zu zahlen oder einen Zahlungsplan zu vereinbaren, bevor eine Strafe anfällt. Danach sind es 15 Tage. Für das Steuerjahr 2026 bis 2027 kostet eine Zahlung, die 31 Tage oder mehr zu spät erfolgt, 3 % der geschuldeten Steuer am Tag 15 und weitere 3 % am Tag 30, zuzüglich eines Jahressatzes von 10 % auf den ausstehenden Betrag ab Tag 31. Für 2027 bis 2028 steigen die beiden Zuschläge auf jeweils 4 %.
Was sollten Vermieter jetzt tun?
- Prüfen Sie Ihre Bruttomiete, nicht Ihren Gewinn. Addieren Sie Ihre Miete vor Ausgaben für 2025 bis 2026. Liegt sie über £30,000, brauchen Sie Making Tax Digital ab dem 6. April 2027.
- Wählen Sie frühzeitig Software. Entscheiden Sie sich für eine Software, die mit Making Tax Digital funktioniert, und gewöhnen Sie sich an, Einnahmen und Ausgaben zu erfassen, sobald sie anfallen, nicht erst zum Jahresende.
- Tragen Sie die vier Termine in den Kalender ein. 7. August, 7. November, 7. Februar und 7. Mai. In diesem Steuerjahr gibt es keine Punkte für ein verspätetes Update, deshalb ist es das richtige Jahr, um die Routine aufzubauen.
- Sprechen Sie mit Ihrem Steuerberater darüber, wer die Updates sendet und wie Immobilien in gemeinsamem Eigentum aufgeteilt werden.
Making Tax Digital ändert nicht, wie viel Steuer Sie zahlen. Die größere Änderung für Vermieter sind die separaten Steuersätze auf Immobilieneinkommen von 22 %, 42 % und 47 % (24 %, 44 % und 49 % nach dem Budgetplan 2026, vorbehaltlich des Finance Bill 2026-27) ab April 2027, die wir in unserem Leitfaden zur Steuererhöhung für Vermieter 2027 behandeln.
Häufig gestellte Fragen
Gilt Making Tax Digital für alle Vermieter?
Nein. Es gilt für Vermieter und Einzelunternehmer, die für Self Assessment registriert sind und deren qualifizierendes Einkommen über der Schwelle liegt: £50,000 ab April 2026, £30,000 ab April 2027 und £20,000 ab April 2028. Immobilien im Besitz einer Limited Company fallen nicht darunter.
Ist das qualifizierende Einkommen meine Miete oder mein Gewinn?
Ihre Miete. Qualifizierendes Einkommen ist Ihr gesamtes Einkommen aus selbstständiger Tätigkeit und Immobilien vor Ausgaben, auf Grundlage Ihrer Steuererklärung für das frühere Jahr.
Was passiert, wenn ich die Frist am 7. November versäume?
Für das Steuerjahr 2026 bis 2027 gibt es keine Strafe für ein versäumtes Quartalsupdate, Sie müssen es aber trotzdem senden, bevor Sie Ihre Steuererklärung einreichen können. Ab 2027 bis 2028 bringt jede versäumte Frist einen Strafpunkt.
Wie hoch ist die Strafe für verspätete Einreichung bei Making Tax Digital?
£200, sobald Sie 4 Strafpunkte erreichen, und weitere £200 für jede danach versäumte Frist.
Reiche ich weiterhin eine Self-Assessment-Steuererklärung ein?
Ja. Auch Ihr erstes Jahr unter Making Tax Digital endet mit einer Steuererklärung, die Sie bis zum 31. Januar aus Ihrer Software einreichen. Die Erklärung für das Jahr vor Ihrem Einstieg wird auf dem üblichen Weg eingereicht.
Wichtigste Erkenntnisse
- Making Tax Digital for Income Tax gilt ab dem 6. April 2026 für Vermieter und Einzelunternehmer mit qualifizierendem Einkommen über £50,000.
- Qualifizierendes Einkommen ist Bruttomiete und Umsatz vor Ausgaben, daher kann auch ein Vermieter mit bescheidenem Gewinn in den Anwendungsbereich fallen.
- Die Schwelle sinkt ab April 2027 auf £30,000 und ab April 2028 auf £20,000.
- Quartalsupdates sind bis zum 7. August, 7. November, 7. Februar und 7. Mai fällig, die Steuererklärung weiterhin bis zum 31. Januar.
- Keine Strafen für verspätete Quartalsupdates 2026 bis 2027. Ab 2027 bis 2028 bedeuten 4 Strafpunkte eine Strafe von £200.
Dieser Artikel enthält allgemeine Informationen zu Making Tax Digital for Income Tax im Vereinigten Königreich und ist keine Steuerberatung. Schwellen, Fristen und Strafen stammen aus den HMRC-Hinweisen mit Stand Oktober 2026 und können sich ändern. Prüfen Sie Ihre eigene Situation mit HMRC oder einem qualifizierten Steuerberater.