Renovierung fünf Wochen früher fertig, sieben Bewertungen und drei Exits: Innes Gardens, Update
Unsere Wohnung in Putney ist fertig und möbliert. Sieben Makler schätzten sie auf 350.000 bis 425.000 £, der neue Energieausweis hat Klasse C, und wir haben ein Remortgage mit 75 % Loan-to-Value auf Basis von 450.000 £ beantragt. So passen die Zahlen zusammen, und darum ist die Wohnung auf drei Wegen gleichzeitig am Markt.

Kurzantwort: Die Renovierung unserer Wohnung in Innes Gardens in Putney war in der Woche ab dem 26. Oktober fertig, rund fünf Wochen vor dem Ziel Anfang Dezember, und eine Woche später war die Wohnung möbliert. Sieben Makler haben sie auf 350.000 bis 425.000 £ für den Verkauf und 2.200 bis 2.900 £ Monatsmiete geschätzt. Der neue Energieausweis (EPC) hat die Klasse C (77), vorher D (66). Wir haben eine Umschuldung (Remortgage) mit 75 % Loan-to-Value auf Basis eines Werts von 450.000 £ beantragt, höher als die Zahl jedes Maklers, die Bewertung durch den Kreditgeber ist für den 9. November angesetzt, und die Wohnung ist jetzt auf drei Wegen gleichzeitig am Markt: als Off-Market-Verkauf für 425.000 £, als Langzeitvermietung für 2.600 £ im Monat und als möblierte Vermietung auf mittlere Dauer.
Unser letztes Update zu dieser Wohnung in Putney endete mit einer halb montierten Küche, einem gestrichenen zweiten Bad und dem Ziel, Anfang Dezember fertig zu sein. Vier Wochen später sind die Bauarbeiten abgeschlossen, die Wohnung ist möbliert, und die Fragen haben sich von „was kommt wohin" zu „was ist sie wert und wie bekommen wir unser Geld zurück" verschoben.
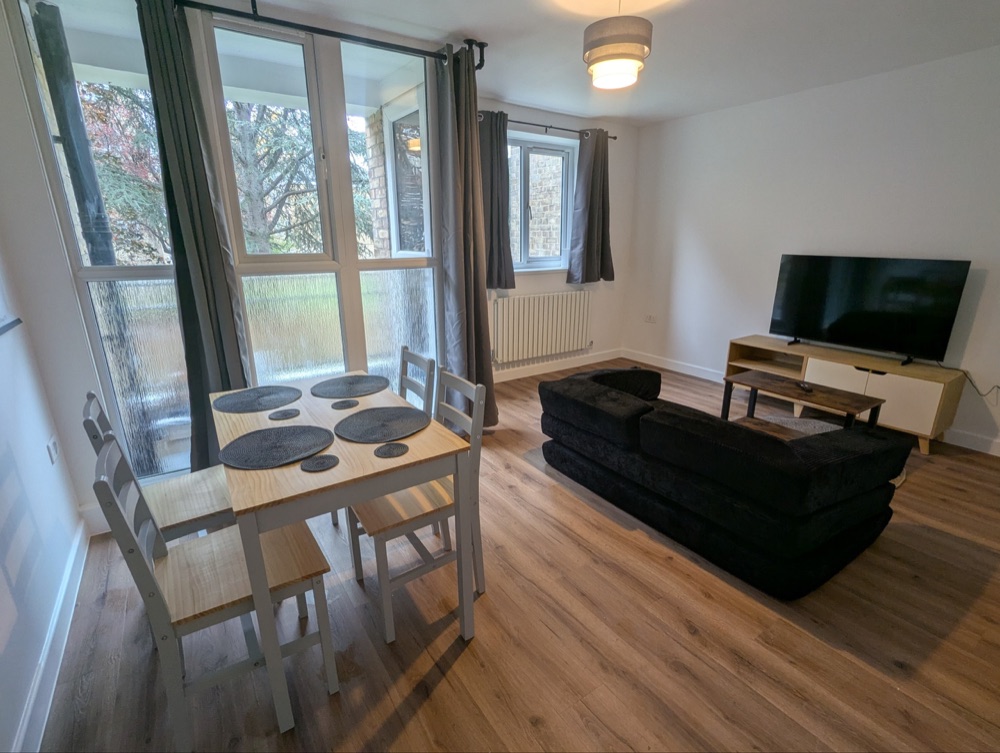
Die Renovierung war fünf Wochen früher fertig
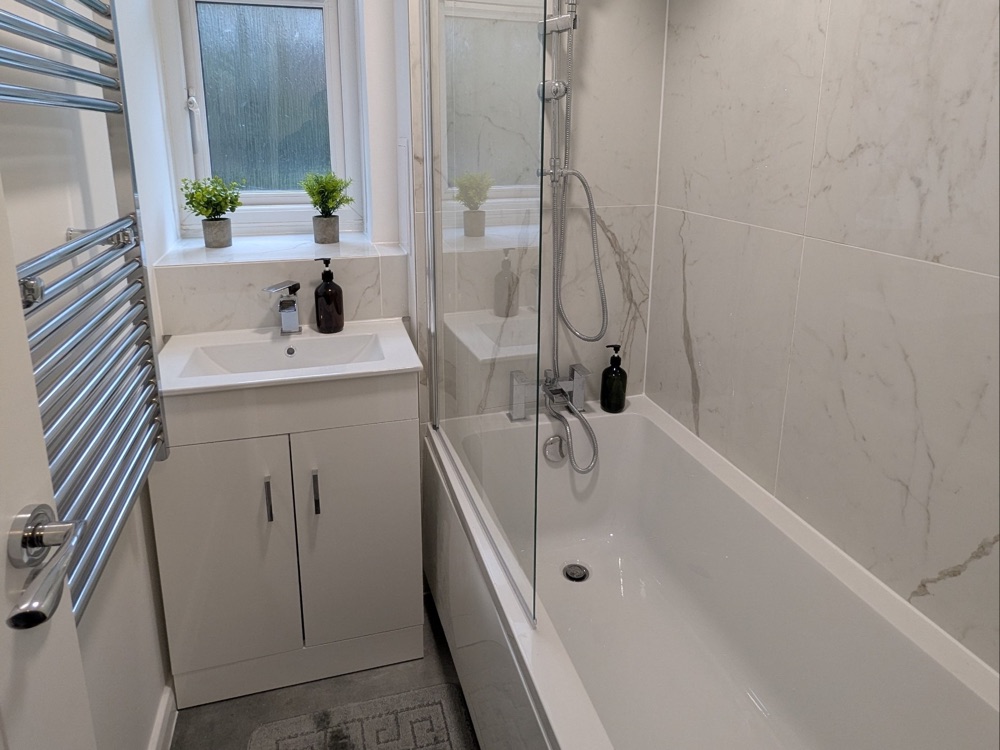
Alles, was beim letzten Update noch offen war, wurde im Oktober erledigt: Wandfliesen in Bad und Küche, die Badewanne, die neue Toilette und beide Waschbecken, die Küchengeräte, der Rest des SPC-Bodens, die zweite Elektrophase und die Malerarbeiten. Die Handwerker waren in der Woche ab dem 26. Oktober fertig. Wir hatten mit Anfang Dezember geplant, die Wohnung ist also rund fünf Wochen früher bereit als im veröffentlichten Zeitplan.
Zwei Zertifikate fehlen noch: das Prüfzertifikat der Elektroinstallation (EIC) nach der kompletten Neuverkabelung und eine neu ausgestellte Gas-Sicherheitsbescheinigung (die erste trug die falsche Adresse). Keines davon verhindert Besichtigungen oder Bewertungen, aber beide sind nötig, bevor ein Mieter einzieht, und der Gutachter des Kreditgebers kann sie anfordern.
Das frühe Ende zählt finanziell. Die Wohnung ist über einen Überbrückungskredit mit 12 Monaten Laufzeit finanziert, der im August 2027 fällig wird, und jeder Monat auf dem Überbrückungskredit kostet Zinsen, ohne dass Miete hereinkommt. Früher fertig zu sein zieht die Refinanzierung vor und nimmt Druck vom Fälligkeitstermin.
Sieben Maklerbewertungen an einem Tag
Wir hatten acht lokale Makler am 27. Oktober zur Bewertung bestellt, direkt hintereinander von 10:30 bis 17:00 Uhr. Einer nannte keine genaue Zahl, also zählen sieben. Die meisten gaben sowohl einen Verkaufswert als auch eine Miete an. Die Namen der Makler lassen wir weg, denn es geht um die Streuung, nicht darum, wer was gesagt hat.
| Makler | Verkaufswert | Langzeitmiete (pro Monat) | Schriftlich oder mündlich |
|---|---|---|---|
| A | 350.000-370.000 £ | 2.500-2.750 £ | Mündlich |
| B | 400.000 £ | 2.200-2.300 £ | Mündlich |
| C | 375.000-400.000 £ | 2.300-2.400 £ | Mündlich |
| D | 395.000-400.000 £ | 2.700-2.900 £ | Miete schriftlich, Verkauf mündlich |
| E | 400.000-425.000 £, empfohlener Angebotspreis 425.000 £ | Nicht genannt | Angebotspreis schriftlich |
| F | Empfohlener Angebotspreis 425.000 £ | 600 £ pro Woche (ca. 2.600 £) | Schriftlich |
| G | 375.000-400.000 £, empfohlener Vermarktungspreis 400.000 £ | 2.500-2.750 £ | Schriftlich |
Drei Dinge fallen auf. Erstens liegen die Verkaufswerte gebündelt um 400.000 £, mit einem niedrigen Ausreißer bei 350.000-370.000 £ und zwei Maklern bei 425.000 £. Das liegt innerhalb des Endwerts von 400.000 bis 425.000 £, mit dem wir seit dem Wegfall des zweiten Bads rechnen, und unter den 450.000 £, mit denen das Projekt ursprünglich kalkuliert war. Zweitens betonen die schriftlichen Schreiben, dass die Zahl eines Maklers ein Vermarktungs- oder Angebotspreis ist, keine Bewertung für Finanzierungszwecke. Nur der Gutachter des Kreditgebers legt die Zahl fest, auf der die Refinanzierung beruht. Drittens lagen die Mietschätzungen enger beieinander als die Verkaufsschätzungen, meist 2.300 bis 2.900 £ im Monat, und ein Makler bewertete zusätzlich eine möblierte Kurzzeitvermietung mit 3.250 bis 3.600 £ im Monat inklusive Nebenkosten.
Die Gebühren schwankten so stark wie die Zahlen. Für einen Verkauf reichten die Angebote von 1,5 % plus VAT bis 2,5 % plus VAT, dazu eine Pauschale von 8.500 £ plus VAT. Bei 425.000 £ ist das ein Unterschied von mehr als 4.000 £ zwischen dem günstigsten und dem teuersten Angebot. Bei der Vermietung lagen die Verwaltungsgebühren bei 13 % bis 17 % plus VAT der Miete, und manche Gebühren nur für die Mietersuche wurden monatlich berechnet, solange der Mieter bleibt, nicht einmalig. Da wir selbst verwalten, dienen diese Gebühren nur zum Vergleich, sie sind keine Kosten.
EPC C (77) und eine Wohnfläche, die sich ständig änderte
Der alte Energieausweis war ein D (66) aus dem Jahr 2020, vor der Renovierung und vor dem Austausch des Kessels. Eine neue Bewertung am 2. November für 61 £ ergab C (77) mit dem Potenzial B (81). Er wurde am 4. November registriert und steht im staatlichen EPC-Register. Ein C zählt aus zwei Gründen. Es liegt deutlich über dem Minimum E, das ein Vermieter heute nach dem Mindeststandard für Energieeffizienz zum Vermieten braucht, und es erfüllt bereits die für Mietwohnungen bis 2030 vorgeschlagene Klasse C (siehe unseren MEES-Leitfaden). Am selben Tag wurden die vom Vermieter gestellten Geräte für 64 £ einer PAT-Prüfung unterzogen, die die selektive Lizenz verlangt.
Der Energieausweis lieferte uns auch die Wohnfläche: 75 m². Der erste Entwurf des Exposés des Verkaufsmaklers nannte 67 m² und bezeichnete das dritte Schlafzimmer als Esszimmer. Wir schickten zwei Fotos des Raums und den EPC-Wert, und der Grundriss wurde neu gezeichnet: Der Raum ist jetzt ein Schlafzimmer mit 2,56 x 2,40 m, die Gesamtfläche beträgt 73 m². Eine Abweichung von 6 m² bei der angegebenen Fläche ist kein Detail, wenn Käufer den Preis pro Quadratfuß vergleichen, deshalb lohnt es sich, jeden Grundriss vor der Veröffentlichung mit dem Energieausweis abzugleichen.
Eine Dreizimmerwohnung für unter 3.000 £ möbliert
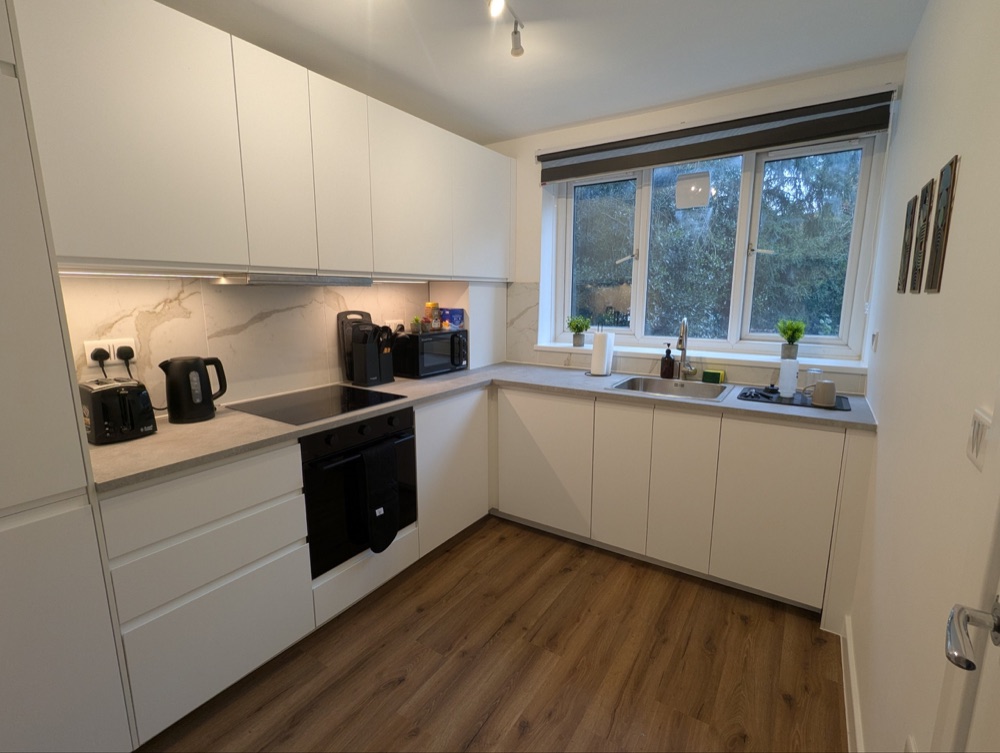
Wir haben die Wohnung so möbliert, dass sie möbliert oder unmöbliert vermietet werden kann und als Vermietung auf mittlere Dauer funktioniert. Zwei Doppelbetten mit Matratzen, zwei Kleiderschränke, Nachttische, ein Schlafsofa, eine Essgruppe, ein Fernseher mit Lowboard, ein Steh-Schreibtisch und ein Stuhl für das dritte Schlafzimmer, Küchenausstattung, Vorhänge, Stangen, ein Küchenrollo und Wandbilder kosteten knapp unter 3.000 £, das meiste online innerhalb weniger Tage bestellt. Vorhänge, Stangen und Rollo allein machten rund 305 £ aus.
Am meisten Zeit sparte ein Schritt: jedes Fenster zu vermessen, bevor irgendetwas bestellt wurde. Wir notierten jede Öffnung, die Heizkörper unter den Fensterbänken und die Raumhöhe von 240 cm und kauften Vorhänge und Stangen nach dieser Liste.
Das Remortgage: 75 % Loan-to-Value, Bewertung am 9. November
Dies ist ein BRRR-Projekt, der Plan war also immer, den Überbrückungskredit nach Abschluss der Arbeiten in eine Buy-to-Let-Hypothek umzuschulden. Über unseren Makler für Finanzierungen haben wir bei einem spezialisierten Kreditgeber eine Buy-to-Let-Hypothek mit 5 Jahren Zinsbindung, endfällig (interest-only), mit 75 % Loan-to-Value beantragt, auf Basis eines Werts von 450.000 £. Das liegt über der Zahl jedes Maklers, und zwar bewusst: Makler bepreisen für einen Verkauf, der Gutachter des Kreditgebers bewertet dagegen die fertige Wohnung mit neuem Energieausweis, Wohnfläche und Belegen zur Renovierung. Der Gutachter kommt am 9. November. Fällt die Bewertung niedriger aus, wird das Darlehen einfach nach der niedrigeren Zahl bemessen, das Ziel von 450.000 £ hat also keinen Nachteil. Einen anderen Kreditgeber haben wir verworfen: Er hatte die Regel, kein Remortgage innerhalb von 6 Monaten nach dem Kauf zu machen, was die Refinanzierung auf Ende Februar verschoben hätte.
Zur Ablösung des Überbrückungskredits sind rund 212.000 £ nötig. Bei 75 % Loan-to-Value bringt eine Bewertung von 450.000 £ vor Gebühren 337.500 £, eine von 425.000 £ 318.750 £ und eine von 400.000 £ 300.000 £, das Projekt erreicht seine Untergrenze also selbst am unteren Ende der Maklerspanne. Der Unterschied zwischen 450.000 £ und 400.000 £ sind 37.500 £ unseres eigenen Geldes, die entweder zurückfließen oder im Projekt gebunden bleiben. Dieselbe Abwägung können Sie mit unserem Deal Analyser durchrechnen.
Ein Detail im Angebot verdient einen zweiten Blick. Die Vorfälligkeitsentschädigungen gelten volle fünf Jahre, von 5 % sinkend auf 3 %. Würden wir die Wohnung in den ersten beiden Jahren verkaufen, läge die Entschädigung bei 5 % des Darlehens, rund 17.000 £, plus die verlorene Produktgebühr. Deshalb behandeln wir Verkauf und Refinanzierung nicht als zwei getrennte Pläne, ohne zu prüfen, wie sie zusammenwirken.
Drei Exit-Wege, alle gleichzeitig aktiv
Statt uns vor der Bewertung auf einen Exit festzulegen, haben wir die Wohnung in derselben Woche drei Märkten angeboten und lassen die Resonanz entscheiden.
- Off-Market-Verkauf für 425.000 £. Der Makler mit der höchsten schriftlichen Zahl und der niedrigsten Gebühr (1,5 % plus VAT) bietet die Wohnung diskret zuerst seinen registrierten Käufern an, vor jeder Anzeige auf den Portalen. Das ist ein Nachfragetest, keine Verkaufsentscheidung.
- Langzeitvermietung für 2.600 £ im Monat. Inseriert am 5. November, ohne Nebenkosten, möbliert oder unmöbliert nach Wahl des Mieters, mit 3.000 £ Kaution (fünf Wochenmieten, die gesetzliche Obergrenze nach dem Tenant Fees Act 2019). Seit dem 1. Mai 2026 ist jede neue private Vermietung eine Assured Periodic Tenancy ohne feste Laufzeit.
- Möblierte Vermietung auf mittlere Dauer ab zwei Wochen. Auf zwei Buchungsplattformen inseriert, mit mindestens 14 Nächten und einem Monatsrabatt, so bepreist, dass ein Monat nach 15 % bis 15,5 % Plattformprovision netto rund 3.500 £ bringt. Darin sind Council Tax, Energie, Internet und Reinigung alle zwei Wochen enthalten, der Abstand zur Langzeitmiete von 2.600 £ ist also kleiner, als er aussieht.
In London hat die Vermietung auf mittlere Dauer eine harte Grenze. Vermietungen einer ganzen Wohnung für weniger als 90 aufeinanderfolgende Nächte sind ohne Baugenehmigung auf 90 Nächte pro Jahr begrenzt, über alle Plattformen zusammen. Die Vermietung auf mittlere Dauer ist also eine Brücke zu einer Langzeitvermietung oder einem Verkauf, keine Ganzjahresstrategie. Unser Airbnb-Rechner stellt denselben Vergleich mit einer Langzeitvermietung an, und unser Leitfaden zur Registrierung von Kurzzeitvermietungen erklärt, was sich 2027 für Gastgeber ändert.
Wie es weitergeht
Die Bewertung des Kreditgebers am 9. November ist die Zahl, an der alles andere hängt. Liegt sie bei oder nahe 450.000 £, sind Refinanzierung und Vermietung der wahrscheinliche Weg. Liegt sie näher an 400.000 £, bekommen der Verkaufstest und die Angebote daraus mehr Gewicht. Parallel brauchen wir das Elektrozertifikat und die korrigierte Gas-Sicherheitsbescheinigung, bevor ein Mieter einzieht, und eine Verlängerung des Leasehold ist nach Abschluss des Remortgage geplant. Das nächste Update folgt, wenn die Bewertung vorliegt.
Häufig gestellte Fragen
Wie viele Makler sollte man zur Bewertung einer Wohnung einladen?
Üblich ist der Rat, drei einzuladen, aber bei einer renovierten Wohnung mit wenigen Vergleichsverkäufen helfen mehr Meinungen. Sieben ergaben bei uns eine klare Häufung um 400.000 £ und zeigten, welche Zahlen Ausreißer waren. Lassen Sie sich jede Zahl schriftlich geben und denken Sie daran, dass die Zahl eines Maklers ein Vermarktungspreis ist, keine Hypothekenbewertung.
Kann man eine Wohnung gleichzeitig zum Verkauf und zur Vermietung anbieten?
Ja, und das ist ein gängiger Weg, nach einer Renovierung die Nachfrage zu testen. Prüfen Sie zuerst Ihre Hypothekenbedingungen: Vorfälligkeitsentschädigungen können einen Verkauf in den ersten Jahren teuer machen, und ein Kreditgeber fragt während einer Refinanzierung womöglich nach einer Verkaufsanzeige. Sobald ein Mieter oder Gast gebucht hat, sperren Sie die Termine auf allen anderen Kanälen.
Zählt die Bewertung eines Maklers für ein Remortgage?
Nein. Der Kreditgeber stützt sich auf die Bewertung seines eigenen Gutachters. Maklerzahlen und Vergleichsverkäufe sind trotzdem nützliche Belege für den Gutachter, zusammen mit dem Energieausweis, der Wohnfläche und einer Liste der Renovierungsarbeiten.
Wichtigste Erkenntnisse
- Die Renovierung war in der Woche ab dem 26. Oktober fertig, rund fünf Wochen vor dem Ziel Anfang Dezember, und die Wohnung wurde für knapp unter 3.000 £ möbliert.
- Sieben Makler schätzten die Wohnung auf 350.000 bis 425.000 £ für den Verkauf, gebündelt um 400.000 £, und auf 2.200 bis 2.900 £ Monatsmiete.
- Der neue Energieausweis hat Klasse C (77) statt D (66) und korrigierte die Fläche im Verkaufsexposé von 67 m² auf 73 m².
- Das Remortgage ist mit 75 % Loan-to-Value auf Basis von 450.000 £ beantragt, höher als die Zahl jedes Maklers, die Bewertung des Kreditgebers ist am 9. November. Der Überbrückungskredit wird bei jeder Zahl der Makler abgelöst.
- Die Wohnung ist gleichzeitig als Off-Market-Verkauf, Langzeitvermietung und möblierte Vermietung auf mittlere Dauer am Markt, und die Bewertung entscheidet, welcher Exit gewinnt.
Dieser Beitrag beschreibt ein reales, laufendes Immobilienprojekt und gibt Zahlen und Ereignisse zum jeweils genannten Datum wieder. Maklerzahlen sind Einschätzungen des Vermarktungspreises, keine Bewertungen. Er ist keine Finanz-, Rechts-, Steuer- oder Hypothekenberatung, und jede Immobilie und jeder Kreditgeber ist anders.