Купівля квартири в будинку з проблемним облицюванням: іпотека, ремедіація і що перевірити інвестору
Десять кредиторів розглядають іпотеку на квартири в будинках від 11 м, що очікують ремедіації облицювання, якщо документи в порядку. Розповідаємо, як працюють кваліфікований лізхолд і deed of certificate, що з цілями ремедіації на 2029 рік і новим законопроєктом про облицювання, і даємо чекліст для інвесторів перед купівлею.

Коротка відповідь: В Англії можна купити квартиру в будинку з небезпечним облицюванням (unsafe cladding) і часто навіть отримати під неї іпотеку, але лише якщо документи в порядку. Десять кредиторів, серед них Barclays, HSBC, Lloyds, Nationwide, NatWest і Santander, зобов'язалися розглядати іпотечні заявки на квартири в будинках заввишки від 11 метрів, які очікують ремедіації (усунення небезпечних дефектів), якщо є докази, що будинок входить до визнаної програми ремедіації, його виправить забудовник або договір лізхолду захищений Законом Building Safety Act 2022, що підтверджує leaseholder deed of certificate. Найважливіша перевірка для інвестора — чи був договір кваліфікованим лізхолдом (qualifying lease) станом на 14 лютого 2022 року: якщо так, захист переходить до вас, і з вас не можуть стягнути кошти за ремедіацію небезпечного облицювання.
Квартири в будинках з небезпечним облицюванням іноді виходять на ринок дешевше за схожі квартири поруч. Деякі з них — справжні можливості. Інші несуть витрати, які нижча ціна не покриває. У цьому посібнику пояснюємо, як в Англії наприкінці 2026 року працюють іпотека, захист лізхолдерів і графік ремедіації, і що перевірити перед купівлею квартири в будинку з небезпечним облицюванням.
Скільки будинків це стосується?
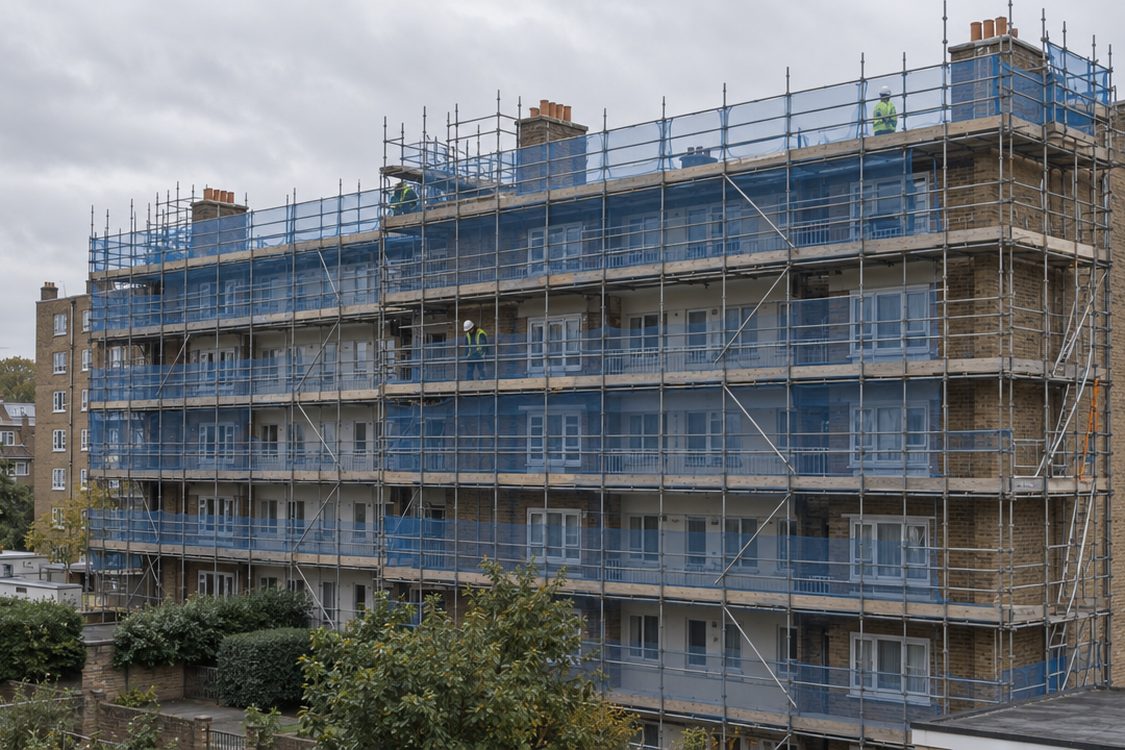
Згідно з статистичною довідкою Бібліотеки Палати громад щодо ремедіації облицювання, MHCLG оцінює, що від 5 900 до 7 400 житлових будинків заввишки від 11 метрів в Англії мають або мали небезпечне облицювання. Наприкінці серпня 2026 року MHCLG відстежувало 4 724 з них у державних програмах, і в 38% ремедіацію завершено. З 2 716 будинків, де роботи ще не закінчені, у 777 роботи почалися, а в 1 939 — ні.
Понад половина відстежуваних будинків (53%) розташована в Лондоні. За оцінкою MHCLG, середньоповерхові будинки в його програмах налічують близько 65 000 помешкань, а багатоповерхові — близько 185 000.
Чи можна отримати іпотеку на квартиру, що очікує ремедіації?
Так, у багатьох випадках. Відповідно до галузевої заяви UK Finance щодо облицювання, з 9 січня 2023 року кредитори можуть розглядати іпотечні заявки на квартири в будинках заввишки від 11 метрів в Англії. Їм потрібен доказ однієї з трьох речей:
- забудовник сам проведе ремедіацію будинку;
- будинок входить до визнаної програми ремедіації (Developer Remediation Contract, Cladding Safety Scheme або Building Safety Fund);
- договір лізхолду захищений Законом Building Safety Act 2022, що підтверджує leaseholder deed of certificate.
Першими шістьма підписантами були Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest і Santander. Skipton, TSB і Virgin Money приєдналися в грудні 2023 року, а Hodge Bank — у березні 2024 року. Кожне кредитування все одно залежить від власної політики кредитора, і заява не обіцяє стандартних ставок і не охоплює всіх продуктів. Готовність кредитувати buy-to-let відрізняється, тож запитайте брокера, які кредитори приймуть саме ваш будинок. Для будинків нижче 11 метрів заява не діє, і кожен кредитор встановлює власні правила.
Чи досі потрібна форма EWS1?
Іноді. Форму EWS1 створили у 2019 році з номінальним строком дії п'ять років. В оновленні від квітня 2025 року кредитори-підписанти пообіцяли не вимагати масового перегляду форм EWS1, старших за п'ять років, з урахуванням власної політики. Деякі кредитори більше не просять EWS1 і приймають інші докази, наприклад оцінку пожежного ризику зовнішніх стін будинку (Fire Risk Appraisal of the External Wall, FRAEW), участь у програмі ремедіації або чинний leaseholder deed of certificate. Ширші критерії кредитування описано в нашому посібнику з buy-to-let іпотеки.
Building Safety Act 2022: кваліфікований лізхолд і deed of certificate
Закон Building Safety Act 2022 захищає лізхолдерів у будинках заввишки щонайменше 11 метрів або п'ять поверхів від історичних витрат на безпеку будівлі. Обсяг захисту залежить від того, чи є договір кваліфікованим лізхолдом. Згідно з урядовими роз'ясненнями щодо захисту лізхолдерів, договір є кваліфікованим, якщо станом на 14 лютого 2022 року квартира була основним житлом лізхолдера або лізхолдер мав загалом не більше трьох житлових об'єктів у Великій Британії.
Для інвестора ключове речення таке: захист «автоматично переходить до будь-яких майбутніх покупців». Якщо 14 лютого 2022 року квартира мала кваліфікований лізхолд, ви успадковуєте цей статус, скільки б об'єктів ви не мали сьогодні. Якщо ні, купівля не зробить договір кваліфікованим.
Leaseholder deed of certificate — це документ, який показує, чи є договір кваліфікованим. Потім власник будинку видає landlord's certificate, де вказано, що саме, якщо взагалі щось, можна перекласти на лізхолдерів. Це стосується навіть будинків без облицювання: під час нашої власної купівлі Innes Gardens у Putney, п'ятиповерхового будинку без облицювання, landlord's certificate ще не було видано, і стандартна іпотека на момент завершення угоди була неможлива.
Що платять за кваліфікованим і некваліфікованим лізхолдом
| Витрати | Кваліфікований лізхолд | Некваліфікований лізхолд |
|---|---|---|
| Ремедіація небезпечного облицювання | Нічого | Нічого, якщо власник будинку пов'язаний із забудовником; інакше — за умовами договору |
| Дефекти, не пов'язані з облицюванням, і тимчасові заходи (наприклад, waking watch — цілодобове пожежне чергування) | З лімітом, зазвичай £10 000 (£15 000 у Великому Лондоні), розподілено на 10 років | За умовами договору, якщо власник будинку не пов'язаний із забудовником |
| Квартира вартістю менше £175 000 (£325 000 у Лондоні) станом на 14 лютого 2022 року | Нічого | Захисту за низьку вартість немає |
| Група власника будинку вартістю понад £2 млн на будинок | Нічого за історичні дефекти | Цей тест не захищає |
Ці правила взято з урядових роз'яснень про те, що лізхолдери мають і не мають платити. Ліміт зростає до £50 000 для квартир вартістю понад £1 млн і до £100 000 — понад £2 млн. Захист також зберігається, якщо кваліфікований лізхолд продовжують або замінюють.
Remediation Acceleration Plan і цілі на 2029 рік
Оновлений Remediation Acceleration Plan встановлює дві цілі на кінець 2029 року:
- у кожному житловому будинку заввишки від 18 м у державній програмі фінансування ремедіацію буде завершено;
- кожен будинок заввишки від 11 м з небезпечним облицюванням або пройде ремедіацію, або матиме дату завершення робіт, або його власники нестимуть штрафи.
Дата завершення — не те саме, що завершені роботи, тож деякі будинки від 11 м можуть і після 2029 року чекати на ремедіацію.
Building Safety (Remediation of Unsafe Cladding etc) Bill
Уряд вніс законопроєкт Building Safety (Remediation of Unsafe Cladding etc) Bill до Палати громад 14 жовтня 2026 року. Друге читання відбулося 27 жовтня 2026 року, і сторінка законопроєкту на сайті парламенту показує, що він перебуває на етапі розгляду в комітеті. Законом він ще не є. Згідно з урядовим посібником до законопроєкту, він:
- запровадить юридичний обов'язок для відповідальної особи (зазвичай фріхолдера) будинків заввишки понад 11 метрів оцінити зовнішні стіни і провести ремедіацію відповідно до FRAEW;
- вимагатиме FRAEW протягом 12 місяців після королівської санкції і, якщо роботи потрібні, оприлюдненого Remediation Compliance Plan протягом 15 місяців;
- дозволить кримінальне переслідування з позбавленням волі до двох років або фінансовий штраф до £500 000 для відповідальних осіб, які навмисно не діють;
- створить резервний механізм ремедіації, за яким трибунал може передати контроль над роботами державному органу через Remediation Management Order;
- запровадить обов'язковий реєстр середньоповерхових будинків і спростить стягнення витрат з виробників облицювання.
Фріхолдери не зможуть перекладати штрафи на лізхолдерів, а чинний захист за Building Safety Act збережеться. Для покупця законопроєкт важливий тим, що встановлює строки для будинків, де роботи застрягли, але ці строки почнуть спливати лише після королівської санкції.
Чи є квартира в будинку з небезпечним облицюванням вдалою інвестицією?
Може бути, але сприймайте будь-яку знижку як плату за ризик, а не як безкоштовну вартість. Наш посібник про нерухомість нижче ринкової вартості пояснює, як перевірити, чи знижка справжня. Для будинків з небезпечним облицюванням ось ризики, які треба врахувати в ціні:
- Сервісні платежі: з некваліфікованого лізхолду можуть стягувати кошти на ремедіацію за умовами договору, і навіть з кваліфікованого лізхолду — обмежені суми за дефекти, не пов'язані з облицюванням, і тимчасові заходи.
- Тимчасові заходи: витрати на кшталт waking watch для кваліфікованого лізхолду входять у ліміт, але все одно збільшують рахунок.
- Страхування: попросіть поліс страхування будинку та історію страхових премій, щоб бачити, скільки нараховують.
- Перепродаж і рефінансування: ваш вихід залежить від того, чи прийме кредитор наступного покупця ті самі докази. Відсутній deed of certificate або застряглі роботи можуть заблокувати продаж чи ремортгедж.
- Строки: наприкінці серпня 2026 року в 1 939 відстежуваних будинках ремедіація ще не почалася. Роботи можуть тривати роками.
Прорахуйте цифри з цими витратами і без них у нашому аналізаторі угод, перш ніж робити пропозицію.
Чекліст перед купівлею
- Висота та поверховість будинку: чи має він щонайменше 11 метрів або п'ять поверхів?
- Leaseholder deed of certificate: чи підтверджує він кваліфікований лізхолд станом на 14 лютого 2022 року?
- Landlord's certificate: що, згідно з ним, можна перевиставити лізхолдерам?
- Стан ремедіації: яка програма, який етап і чи є дата завершення?
- Форма EWS1 або FRAEW: що є, наскільки документ старий і чи прийме його ваш кредитор?
- Звіти про сервісні платежі та будь-які вимоги оплати ремедіації чи тимчасових заходів.
- Підтвердження брокера, що buy-to-let кредитор надасть іпотеку саме на цей будинок.
Часті запитання
Чи може buy-to-let орендодавець мати кваліфікований лізхолд?
Так. Договір є кваліфікованим, якщо станом на 14 лютого 2022 року лізхолдер мав не більше трьох житлових об'єктів у Великій Британії або квартира була його основним житлом. Кваліфікований статус потім переходить до майбутніх покупців, тож інвестор, який купує квартиру, що була кваліфікованою у 2022 році, отримує цей захист.
Чи плачу я за ремедіацію небезпечного облицювання як лізхолдер?
Ні, якщо ваш договір є кваліфікованим лізхолдом. Некваліфікований лізхолд захищений лише тоді, коли власник будинку є первісним забудовником або пов'язаний із ним.
Які кредитори надають іпотеку на будинки, що очікують ремедіації?
Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest, Santander, Skipton, TSB, Virgin Money і Hodge Bank підтримують галузеву заяву UK Finance. Кожен з них і далі застосовує власну кредитну політику.
Чи вже є законом законопроєкт про ремедіацію облицювання?
Ні. Він пройшов друге читання 27 жовтня 2026 року і перебуває на етапі розгляду в комітеті Палати громад.
Ключові висновки
- Десять кредиторів підтримують заяву UK Finance щодо кредитування квартир у будинках від 11 м, що очікують ремедіації, з урахуванням власної політики.
- Leaseholder deed of certificate — ключовий документ: договір, що був кваліфікованим 14 лютого 2022 року, зберігає захист після продажу.
- За кваліфікованим лізхолдом не платять нічого за небезпечне облицювання, а витрати, не пов'язані з облицюванням, обмежені лімітом.
- Кредитори-підписанти пообіцяли не вимагати масового перегляду форм EWS1, старших за п'ять років, а деякі приймають FRAEW замість неї.
- Remediation Acceleration Plan орієнтований на кінець 2029 року, а новий законопроєкт перебуває на етапі розгляду в комітеті.
- Врахуйте в ціні сервісні платежі, тимчасові заходи, страхування і ризик перепродажу, перш ніж вважати знижку вигідною.
Ця стаття містить загальну інформацію про безпеку будівель та іпотечне кредитування в Англії станом на жовтень 2026 року і не є юридичною, податковою чи фінансовою консультацією. Захист лізхолдерів залежить від обставин кожного договору і будинку, а законопроєкт про ремедіацію може змінитися до ухвалення. Перед купівлею квартири в будинку з небезпечним облицюванням проконсультуйтеся з юристом та іпотечним брокером.