Ci siamo aggiudicati un appartamento a Tooting all'asta per £281k: il piano BRRR per il 15 Arnold Road
AAI Property Group ha acquistato all'asta un appartamento al piano terra con una camera da letto a Tooting per £281,000 contro una guida di £210,000. Cosa diceva il legal pack, come è strutturato il prestito ponte e le due vie di ristrutturazione, compresa una possibile estensione che dipende dal freeholder.

Risposta rapida: Il 30 settembre 2026 AAI Property Group si è aggiudicata all'asta di Savills Auction London un appartamento al piano terra con una camera da letto al 15 Arnold Road, Tooting (SW17), per £281,000 contro un prezzo indicativo di £210,000. È un appartamento vuoto e trascurato in una casa convertita, venduto con un nuovo lease di 990 anni dal suo freeholder, London & Quadrant Housing Trust (L&Q). Prevediamo di acquistare con un prestito ponte (bridging loan), ristrutturare per circa £50,000 e rifinanziare con un mutuo buy-to-let. Se costruiremo anche un'estensione a un piano per trasformarlo in un bilocale a due camere dipende dal consenso di L&Q, e possiamo chiederlo solo quando saremo proprietari dell'appartamento.
Questo è il primo articolo sul nostro terzo progetto ed è uno dei primi: abbiamo scambiato i contratti ma non completato, e non c'è ancora nessuna ristrutturazione da mostrare. Lo scriviamo ora perché le decisioni di acquisto sono il punto in cui si concentra la maggior parte del rischio di un'operazione BRRR. I nostri due appartamenti precedenti, Kirwyn Way a Oval e Innes Gardens a Putney, sono stati entrambi acquistati da council o housing association, e il 15 Arnold Road è una variazione della stessa ricetta.
L'appartamento
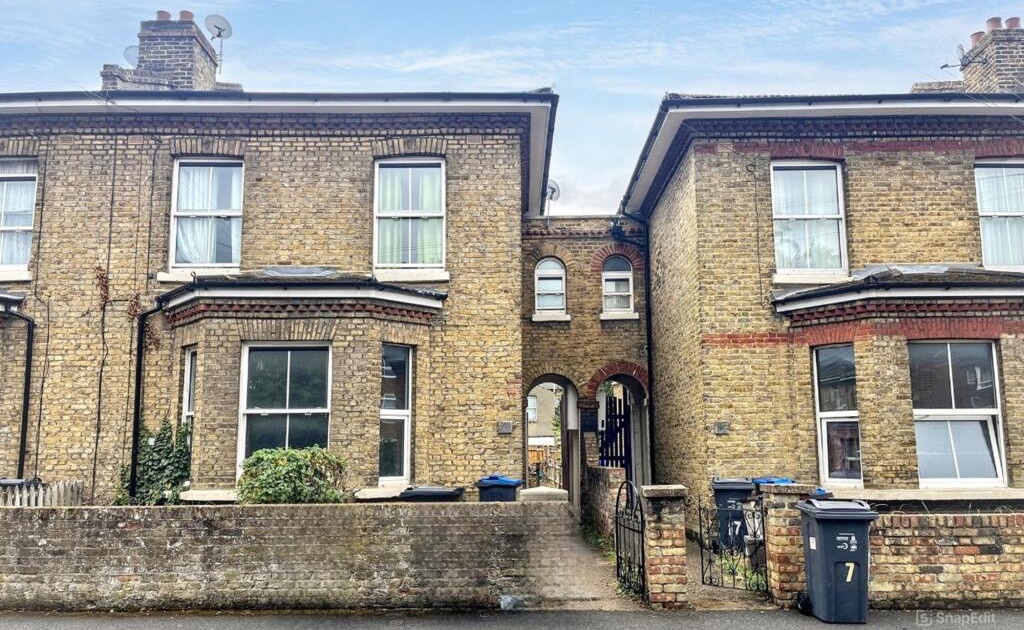
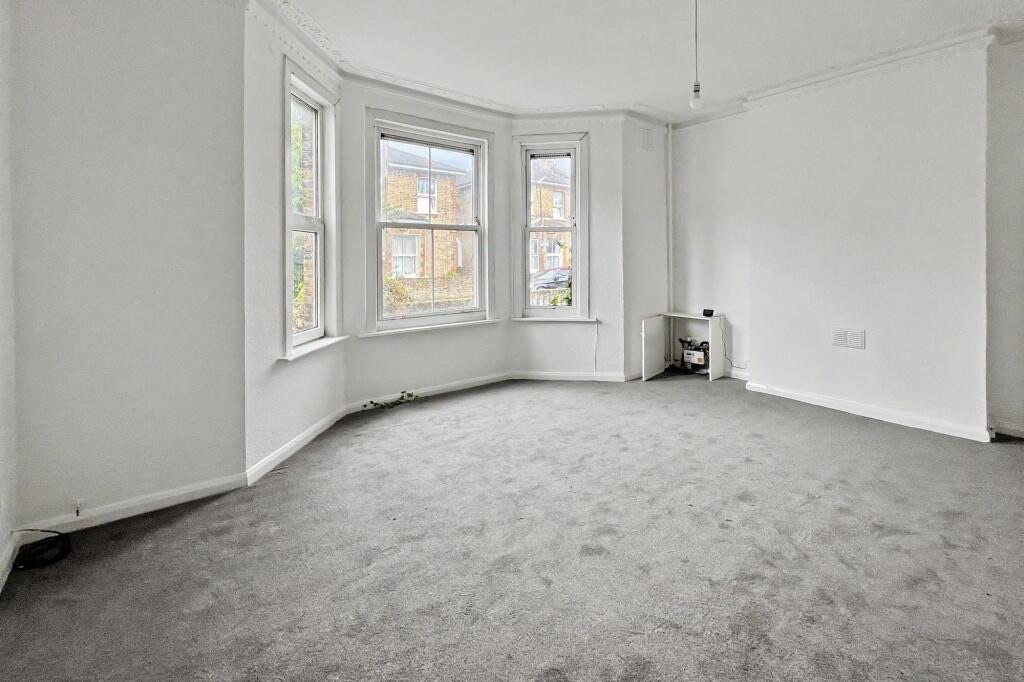
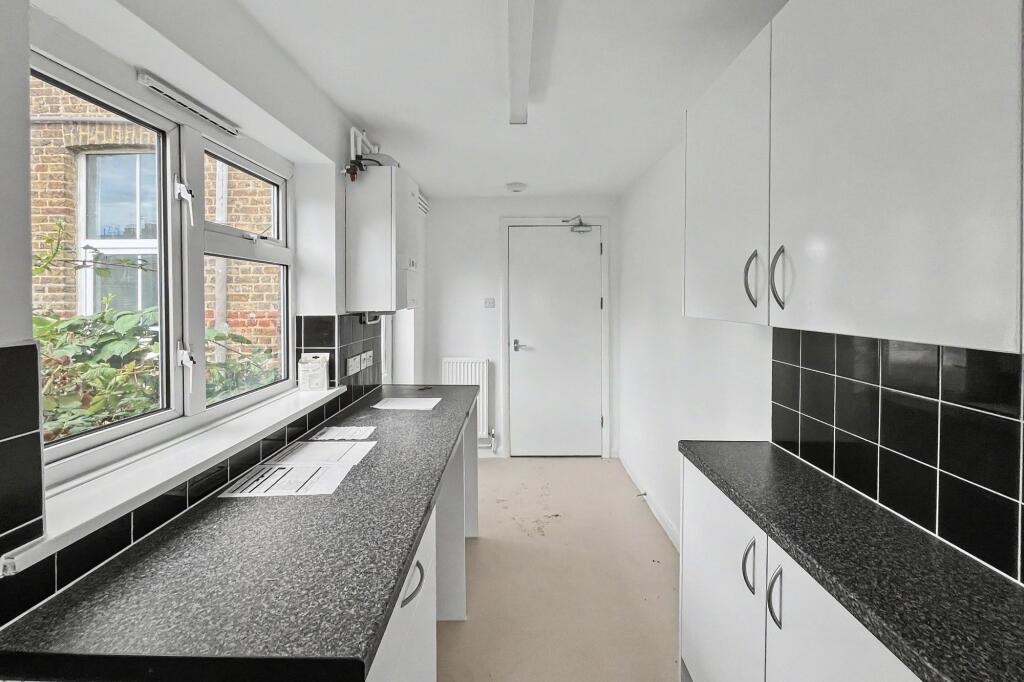
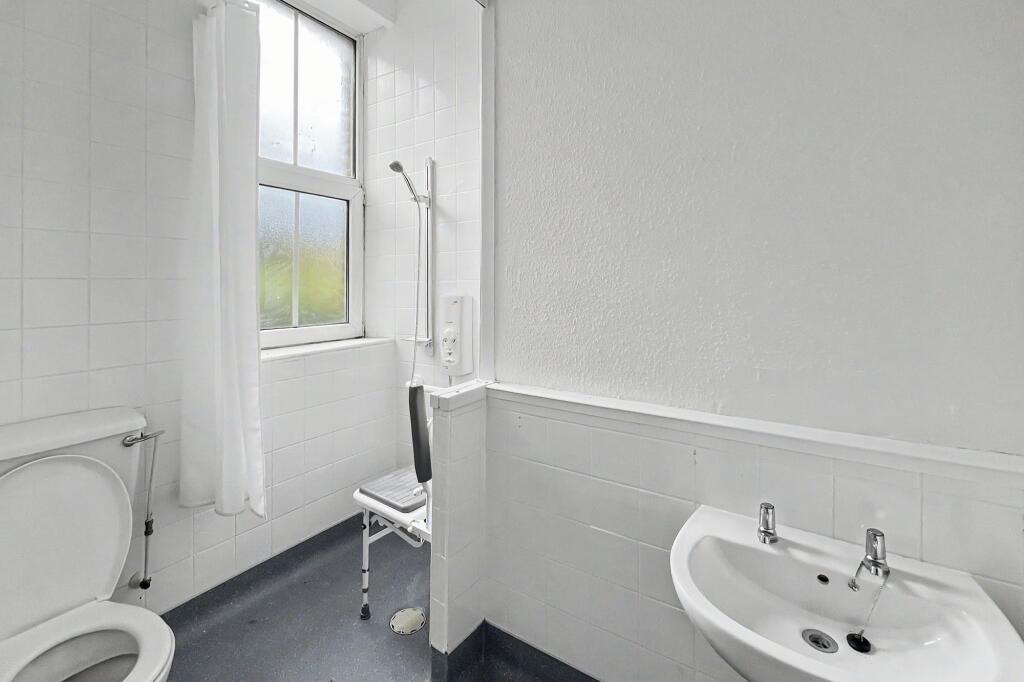
Il 15 Arnold Road è un appartamento al piano terra con una camera da letto in una casa a schiera intermedia divisa in due appartamenti, con il 15A al piano di sopra. La casa è in muratura piena, probabilmente vittoriana o edoardiana, ed è stata convertita con un permesso urbanistico concesso dal Merton Council nel 1976. La distribuzione comprende un soggiorno con bovindo, una camera da letto, una stretta cucina a corridoio nell'ala posteriore e un bagno con doccia. C'è un giardino sul retro, e l'annuncio descrive l'appartamento come "in need of modernisation" (da ammodernare).
La superficie va misurata sul posto. La planimetria dell'annuncio indica 56 m², mentre il certificato energetico nel registro pubblico indica 61 m². Lo stesso certificato classifica l'appartamento E (54), con un potenziale C (69). Questo conta più avanti, e ci torniamo sotto.
Anche se il codice postale dice Tooting, l'appartamento si trova nel London Borough of Merton (ward di Colliers Wood), non a Wandsworth. Building Control, council tax ed eventuali licenze fanno capo a Merton, che ha uffici diversi da quelli con cui abbiamo avuto a che fare a Innes Gardens.
L'asta
L'appartamento era il lotto 110 nella vendita di Savills Auction London del 29 e 30 settembre 2026, con una guida di £210,000. Abbiamo concordato un prezzo di £281,000, il 34% sopra la guida. Savills ha confermato la nostra offerta vincente il 30 settembre e, poiché il banditore firma il contratto per conto dell'acquirente, l'acquisto è vincolante da quel momento. Abbiamo pagato subito la caparra del 10% (£28,100) e la commissione amministrativa dell'acquirente di £2,100 IVA inclusa.
Pagare ben oltre la guida è normale. Un prezzo guida è una cifra di marketing fissata per attirare offerenti, e il prezzo reale lo fa chi vuole di più il lotto quel giorno. Se sei alle prime armi, la nostra guida su comprare all'asta nel Regno Unito spiega come funzionano guide, prezzi di riserva e commissioni. Quello che aggiungeremmo qui è che abbiamo deciso il nostro tetto prima dell'asta, dai numeri qui sotto, e ci siamo fermati lì. Una gara al rialzo è un brutto momento per scoprire quanto vale un'operazione.
Il completamento è fissato al 27 ottobre 2026 al più presto. Può slittare: il finanziatore del venditore deve prima dare il consenso al nuovo lease, e se non è avvenuto entro il 29 marzo 2027 ciascuna parte può recedere. Pianifichiamo sulla data più vicina ma non ci contiamo.
Cosa ci ha detto il legal pack
Abbiamo letto il legal pack dell'asta prima di fare l'offerta. Quattro cose hanno condizionato il piano più di ogni altra.
- È un lease nuovo, non uno esistente. L&Q concede un nuovo lease di 990 anni al completamento, con un ground rent simbolico (peppercorn). Questo elimina il problema dell'estensione del lease che affonda molti appartamenti economici (vedi la nostra guida al costo dell'estensione del lease per quanto costerebbe altrimenti). Il giardino è incluso in ciò che ci viene concesso in lease.
- Il service charge è di £1,142.15 all'anno secondo la stima 2026/27, incluse circa £508 di assicurazione dell'edificio nella polizza di blocco di L&Q. Non c'è un amministratore (managing agent).
- Quasi ogni modifica richiede il consenso scritto di L&Q, e i cambiamenti strutturali o di distribuzione sono a sua assoluta discrezione. Le richieste si accettano solo dopo il completamento. Le pavimentazioni dure devono corrispondere a quelle esistenti.
- L'affitto è limitato. L'appartamento può essere affittato solo con assured shorthold tenancy di sei mesi o più, con l'approvazione di L&Q del subaffitto. Soggiorni brevi, Airbnb e affitti turistici sono espressamente vietati. Questo esclude del tutto la via dell'alloggio con servizi (serviced accommodation), il che ci va bene, dato che il nostro piano è un normale affitto di lungo periodo.
Il pack ha anche lacune che porremo al nostro solicitor. Segnaleremmo la stessa cosa a chiunque compri da una housing association all'asta: le condizioni speciali possono aggiungere costi per l'acquirente oltre al prezzo, e in questa vendita alcuni di quegli extra non hanno un tetto.
Come lo finanziamo
Come per i nostri altri appartamenti, usiamo un prestito ponte anziché un mutuo, perché un finanziatore ipotecario normalmente non presta su un appartamento in queste condizioni. Abbiamo un agreement in principle da un finanziatore specializzato di bridging per £224,800 lordi, l'80% del prezzo di acquisto, su 12 mesi allo 0,77% mensile. Dopo le commissioni del finanziatore, l'anticipo netto è di circa £222,225.
Significa che mettiamo circa £58,775 di fondi propri per il prezzo, di cui la caparra di £28,100 è già pagata. A questo si aggiungono spese legali, imposta di bollo e budget di ristrutturazione. Un agreement in principle non è un'offerta vincolante: il finanziatore deve ancora valutare l'appartamento (una valutazione desktop, senza visita) e completare i propri controlli, quindi non considereremo il prestito certo finché non arriverà l'offerta formale. Abbiamo avuto anche un preventivo alternativo da un broker per un prestito maggiore. Presupponeva una valutazione di £500,000, non raggiungibile con un acquisto di £281,000, e il costo mensile era più alto, quindi non lo perseguiamo.
Abbiamo scelto un solicitor a tariffa fissa che copre l'acquisto da parte della società, la dichiarazione dell'imposta di bollo e la rappresentanza del finanziatore, il che mantiene le spese legali intorno a £3,500 in tutto. Per la meccanica con cui un'operazione BRRR ricicla il proprio capitale, vedi cos'è la strategia BRRR, e per l'aritmetica della tua operazione prova il nostro Deal Analyser.
Il piano: due vie
Abbiamo un budget di ristrutturazione di circa £50,000, finanziato da AAI. Le condizioni dell'appartamento (classe E, muri pieni, una distribuzione datata) richiedono una ristrutturazione completa: impianto elettrico nuovo, riscaldamento, cucina, bagno, pavimenti e tinteggiatura. Oltre a questo, ci sono due vie, e comportano un rischio molto diverso.
Via uno: ristrutturare entro la distribuzione esistente
È il piano di riserva. Ristruttureremmo l'appartamento con una camera da letto a un buon livello, miglioreremmo la classe EPC, rifinanzieremmo con un mutuo buy-to-let e lo affitteremmo. Ci mantiene entro i limiti più stretti del lease ed è il percorso più rapido verso il rifinanziamento.
La classe energetica conta qui. In Inghilterra i proprietari non possono oggi affittare un immobile sotto l'EPC E, e la guida del governo sugli standard minimi di efficienza energetica sta alzando quella soglia. Con una E (54), l'appartamento è proprio sul minimo, quindi gli interventi di isolamento e infissi fanno parte del budget, non sono un extra facoltativo.
Via due: un'estensione a un piano per una seconda camera da letto
La rivalutazione maggiore è trasformare l'appartamento in un bilocale a due camere costruendo un'estensione laterale o posteriore a un piano. Gli appartamenti non hanno permitted development rights, quindi serve un permesso urbanistico completo da Merton. Il precedente locale è incoraggiante: Merton ha concesso ripetutamente estensioni posteriori e laterali a un piano ad appartamenti al piano terra nella vicina Robinson Road, e i dinieghi che abbiamo trovato riguardavano ampliamenti a due piani o al primo piano. Per questo valutiamo basso il rischio urbanistico.
Il vero ostacolo è il lease. L&Q decide sui cambiamenti strutturali a sua assoluta discrezione e, come detto sopra, possiamo fare richiesta solo quando saremo proprietari dell'appartamento. C'è anche una questione di rischio alluvione e drenaggio, perché questa parte di SW17 è sensibile alle alluvioni. Abbiamo chiesto a tre architetti di quotare i disegni per il permesso. I preventivi finora vanno da circa £1,250 per un servizio di soli disegni a £5,000 più IVA per un pacchetto più completo che include rilievo, ipotesi di schizzo e un incontro di pre-applicazione con il council.
Il riassunto onesto è che una versione con due camere potrebbe valere considerevolmente di più, ma non abbiamo modo di sapere se L&Q la consentirà finché non lo chiediamo. Non spenderemo soldi per l'estensione prima di avere quella risposta, e il piano di ristrutturazione funziona anche senza di essa.
I numeri su cui lavoriamo
Il nostro valore finale obiettivo è tra £450,000 e £500,000. Quella cifra è una stima che non abbiamo ancora sostenuto con vendite comparabili, e sembra raggiungibile solo con la seconda camera. Per un appartamento con una camera nella distribuzione esistente ci aspetteremmo una cifra inferiore, e la verificheremo sui prezzi venduti nella strada e nei dintorni prima di impegnarci nell'estensione. Diremo con chiarezza se le prove non la sostengono.
| Voce | Cifra |
|---|---|
| Prezzo di acquisto | £281,000 |
| Prezzo guida | £210,000 |
| Caparra pagata (10%) | £28,100 |
| Prestito ponte, lordo (80% del prezzo) | £224,800 |
| Service charge (stima 2026/27) | £1,142.15 all'anno |
| Budget obiettivo di ristrutturazione | circa £50,000 |
| Valore finale obiettivo | £450,000-£500,000 (non verificato) |
Cosa potrebbe andare storto
Spiccano tre rischi:
- Consenso. L&Q ha discrezione assoluta sui cambiamenti di distribuzione. Se dice di no, torniamo alla via uno e il valore finale scende con essa.
- Valutazione. Un rifinanziamento funziona solo se il perito concorda con il nostro valore finale. La valutazione di un finanziatore è la sua, e un obiettivo che ci siamo dati da soli non la sostituisce.
- Tempi. Il prestito ponte dura 12 mesi. Attendere consenso, permesso urbanistico e lavori consuma quell'orologio, e il prestito ci costa circa £1,730 al mese di interessi finché dura.
Cosa viene dopo
I passi immediati sono la lettera di accoglienza del solicitor, la firma dell'accordo di bridging prima della scadenza del finanziatore del 14 ottobre e il completamento. Poi una visita in loco per misurare l'appartamento e valutarne le condizioni, un'indagine sull'amianto prima di qualsiasi lavoro invasivo (il committente è la società, quindi si applicano gli obblighi del committente edile) e la richiesta di consenso a L&Q. Scriveremo il prossimo aggiornamento quando avremo le chiavi.
Domande frequenti
Perché pagare £281,000 per un appartamento con prezzo guida di £210,000?
Una guida d'asta è una cifra di marketing, e il prezzo sale o scende con gli offerenti in competizione. Conta se il costo totale, comprese ristrutturazione, commissioni e finanziamento, supera ancora l'obiettivo con margine. Abbiamo fissato il nostro tetto dai numeri prima della vendita e non l'abbiamo superato.
L'acquisto è già vincolante?
Sì. In un'asta Savills il banditore firma il contratto per conto dell'acquirente una volta accettata l'offerta, quindi il contratto è scambiato. Il completamento, quando paghiamo il saldo e prendiamo il lease, arriva dopo e dipende dal consenso del finanziatore del venditore al nuovo lease.
L'appartamento può essere affittato su Airbnb?
No. Il lease vieta soggiorni brevi, Airbnb, alloggi con servizi e affitti turistici. L'affitto è consentito solo con assured shorthold tenancy di sei mesi o più, con l'approvazione di L&Q. Il nostro piano è comunque un normale affitto di lungo periodo.
Serve il permesso urbanistico per ampliare un appartamento?
Sì. Gli appartamenti non hanno i permitted development rights delle case, quindi un'estensione richiede il permesso urbanistico completo dal council locale. Inoltre, un appartamento in leasehold richiede il consenso scritto del freeholder ai sensi del lease.
Punti chiave
- AAI Property Group si è aggiudicata all'asta il 15 Arnold Road, un appartamento al piano terra con una camera da letto a Tooting (Merton), per £281,000 contro una guida di £210,000, e l'acquisto è vincolante.
- L'appartamento ha un nuovo lease di 990 anni, quindi non c'è costo di estensione del lease, ma quasi tutte le modifiche richiedono il consenso del freeholder e gli affitti brevi sono vietati.
- Il finanziamento è un prestito ponte concordato in principio all'80% del prezzo, con circa £58,775 di fondi propri per l'acquisto e un budget di ristrutturazione di circa £50,000.
- Un'estensione a un piano per una seconda camera da letto è la leva di valore maggiore, con un precedente urbanistico locale incoraggiante, ma dipende dal consenso discrezionale del freeholder.
- Il nostro valore finale obiettivo di £450,000-£500,000 non è verificato, e lo controlleremo con vendite comparabili prima di impegnarci nell'estensione.
Questo articolo descrive un progetto immobiliare in corso e riflette decisioni ed eventi al 2 ottobre 2026. Le cifre sono obiettivi o condizioni in principio che possono cambiare. Non costituisce consulenza finanziaria, legale o edilizia.