Making Tax Digital para propietarios: actualizaciones trimestrales, umbrales y sanciones
Making Tax Digital for Income Tax se aplica desde abril de 2026 a los propietarios con ingresos computables superiores a £50,000, y el umbral baja a £30,000 en 2027. Quién está dentro del ámbito, cómo se calculan los ingresos computables a partir de la renta bruta, los plazos de las actualizaciones trimestrales y los nuevos puntos de penalización.

Respuesta rápida: Making Tax Digital for Income Tax (la digitalización obligatoria del impuesto sobre la renta) es obligatorio desde el 6 de abril de 2026 para propietarios y autónomos cuyos ingresos computables superaron las £50,000 en el ejercicio fiscal 2024-2025. Usted lleva registros digitales y envía a HMRC una actualización trimestral cuatro veces al año, antes del 7 de agosto, el 7 de noviembre, el 7 de febrero y el 7 de mayo, y después presenta su declaración desde el mismo software antes del 31 de enero. El umbral baja a £30,000 desde abril de 2027 y a £20,000 desde abril de 2028. No hay sanciones por una actualización trimestral omitida en el ejercicio 2026-2027, pero a partir de 2027-2028 cada plazo incumplido suma un punto de penalización y cuatro puntos suponen una sanción de £200.
La primera actualización trimestral de Making Tax Digital vencía el 7 de agosto de 2026, y HMRC indicó que más de 864,000 autónomos y propietarios estaban dentro de su ámbito. El segundo plazo, el 7 de noviembre de 2026, es el primero que muchos propietarios afrontarán habiendo pasado ya una vez por el proceso. Esta guía explica quién tiene que usar Making Tax Digital, cómo se calculan los ingresos computables de un inmueble en alquiler, cómo es el ciclo trimestral y cómo funcionan los nuevos puntos de penalización.
¿Quién tiene que usar Making Tax Digital for Income Tax?
Según la guía de HMRC sobre quién debe usar Making Tax Digital for Income Tax, usted está dentro del ámbito si se cumplen todas estas condiciones:
- es autónomo o propietario registrado en Self Assessment (el sistema de autoliquidación)
- obtiene ingresos de una actividad por cuenta propia, de inmuebles o de ambas fuentes
- sus ingresos computables superan el umbral del ejercicio fiscal correspondiente
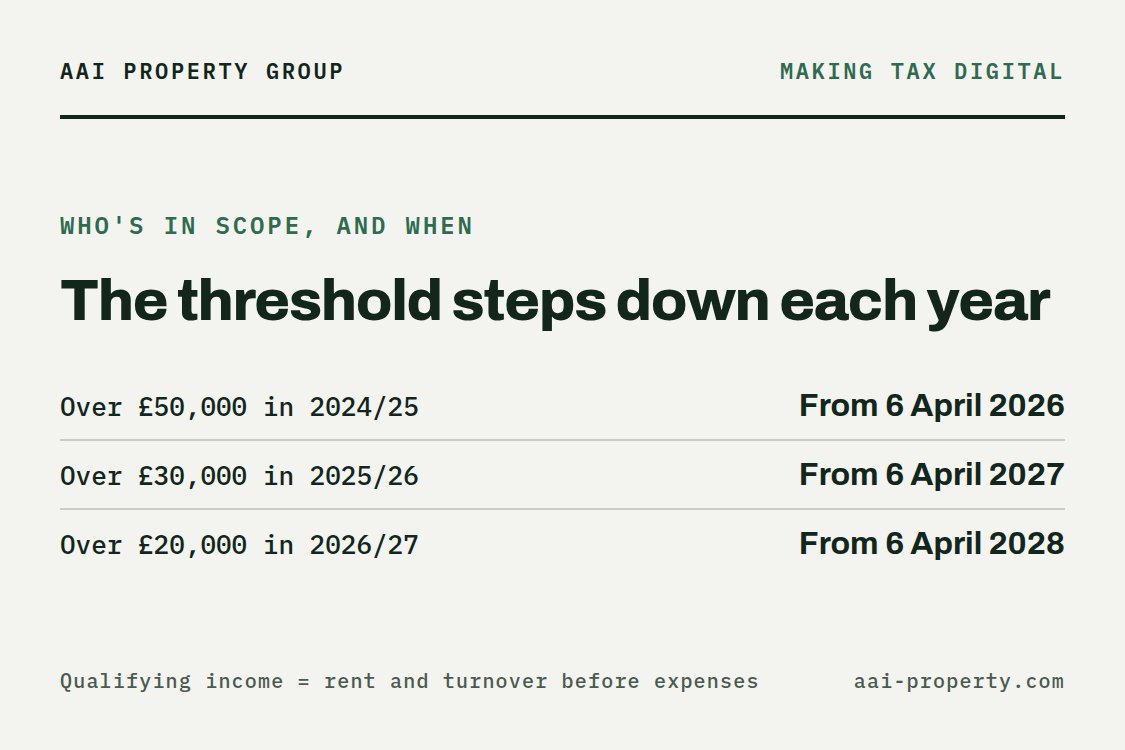
El umbral se reduce a lo largo de tres años, y cada escalón se basa en una declaración anterior:
| Ingresos computables superiores a | En el ejercicio fiscal | Making Tax Digital desde |
|---|---|---|
| £50,000 | 2024-2025 | 6 de abril de 2026 |
| £30,000 | 2025-2026 | 6 de abril de 2027 |
| £20,000 | 2026-2027 | 6 de abril de 2028 |
HMRC revisa cada declaración de Self Assessment y le escribe si sus ingresos computables superan el umbral. No recibir la carta no le saca del ámbito: comprobarlo sigue siendo responsabilidad suya. Las sociedades de personas (partnerships) se incorporarán más adelante según un calendario que HMRC aún no ha fijado, y algunas personas pueden obtener una exención, por ejemplo si están en situación de exclusión digital.
¿Cómo se calculan los ingresos computables de los propietarios?
Esta es la parte en la que los propietarios se equivocan con más frecuencia. Los ingresos computables son sus ingresos totales por cuenta propia y de inmuebles antes de gastos, es decir, su renta bruta y su facturación, no su beneficio. La página de HMRC sobre cómo calcular sus ingresos computables pone un ejemplo: £25,000 de ingresos por alquiler más £27,000 de ingresos por cuenta propia suman £52,000 de ingresos computables, por encima del umbral de £50,000.
Por tanto, un propietario con beneficios modestos puede estar igualmente dentro del ámbito. Una cartera que se alquila por £3,000 al mes genera £36,000 de renta bruta al año, por encima del umbral de £30,000 que se aplica desde abril de 2027, por mucho que se destine a intereses hipotecarios, reparaciones y comisiones de agencia.
- Inmuebles en copropiedad: solo cuenta su parte. Si usted y un hermano se reparten a partes iguales £50,000 de renta, sus ingresos computables son £25,000. Si solo recibe su parte después de deducir los gastos, HMRC utiliza esa cifra.
- Inmuebles en el extranjero: si es residente fiscal en el Reino Unido, los ingresos por alquiler de inmuebles en el extranjero también cuentan.
- Lo que no cuenta: los ingresos del trabajo bajo PAYE, los dividendos (incluidos los de su propia sociedad), las pensiones, su parte de los beneficios de una partnership y los ingresos procedentes de REIT del Reino Unido o de fondos de inversión inmobiliaria autorizados.
Los inmuebles en manos de una sociedad limitada quedan fuera de Making Tax Digital for Income Tax, porque la sociedad paga en su lugar el impuesto de sociedades. Es un factor más en la cuestión de la titularidad a través de sociedad frente a titularidad personal que analizamos en nuestra guía fiscal para propietarios en el Reino Unido.
¿Qué tiene que enviar y cuándo?
Una vez dado de alta, usted lleva registros digitales de sus ingresos y gastos de alquiler en un software compatible con Making Tax Digital y envía a HMRC una actualización trimestral cuatro veces al año. Los plazos de las actualizaciones son los mismos para todos:
| Plazo | Qué hay que presentar |
|---|---|
| 7 de agosto de 2026 | Primera actualización trimestral de 2026-2027 |
| 7 de noviembre de 2026 | Segunda actualización trimestral |
| 31 de enero de 2027 | Declaración de Self Assessment de 2025-2026, presentada de la forma habitual |
| 7 de febrero de 2027 | Tercera actualización trimestral |
| 7 de mayo de 2027 | Cuarta actualización trimestral |
| 31 de enero de 2028 | Declaración de 2026-2027, presentada desde su software de Making Tax Digital |
Hay dos aspectos fáciles de pasar por alto. Primero, la declaración del ejercicio anterior a su incorporación se sigue presentando de la forma antigua, así que los propietarios que empezaron en abril de 2026 presentan su declaración de 2025-2026 como siempre antes del 31 de enero de 2027. Segundo, las actualizaciones trimestrales no sustituyen a la declaración: usted sigue haciendo una presentación final al terminar el ejercicio, y el plazo de pago sigue siendo el 31 de enero. El calendario de actualizaciones trimestrales de HMRC reúne las fechas en un solo lugar.
Si quiere ver qué supone su beneficio por alquiler para su factura fiscal antes de que venza la declaración, nuestra calculadora del impuesto sobre la renta calcula el impuesto sobre el salario más el beneficio por alquiler.
¿Cómo funcionan las sanciones de Making Tax Digital?
Making Tax Digital llega con un nuevo sistema de sanciones que sustituye a las antiguas sanciones por presentación tardía y pago tardío de su declaración personal. La guía de HMRC sobre sanciones de Making Tax Digital for Income Tax explica cómo funciona.
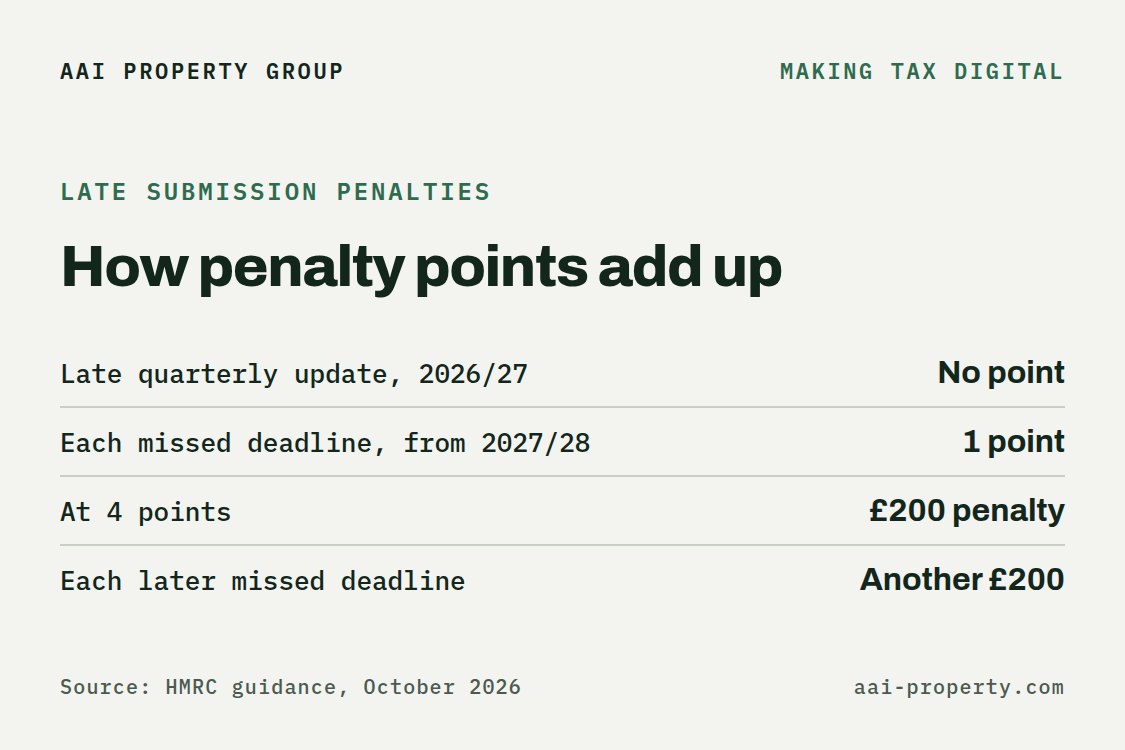
Actualizaciones trimestrales y declaraciones tardías: puntos de penalización
- Ejercicio fiscal 2026-2027: no hay sanciones por incumplir el plazo de una actualización trimestral. Aun así, tiene que enviar las actualizaciones antes de poder presentar su declaración.
- A partir de 2027-2028: cada plazo de actualización trimestral incumplido suma un punto de penalización. Una declaración tardía suma un punto todos los años.
- El umbral es de 4 puntos. Alcanzarlo genera una sanción de £200, y otras £200 por cada plazo incumplido posterior.
- Solo recibe un punto por plazo, aunque tenga varios negocios y envíe tarde más de una actualización.
- Por debajo del umbral, cada punto caduca 24 meses después del plazo incumplido. Una vez alcanzados los 4 puntos, solo se borran tras 12 meses de presentaciones en plazo y cuando se hayan enviado todas las actualizaciones y declaraciones pendientes de los 24 meses anteriores.
Sanciones por pago tardío
Las sanciones por pago tardío aumentan ahora según el tiempo que el impuesto quede sin pagar. En su primer año con las nuevas normas dispone de 30 días tras la fecha de vencimiento para pagar íntegramente o acordar un plan de pagos antes de que se aplique una sanción. Después, el plazo es de 15 días. Para el ejercicio 2026-2027, un pago con 31 días o más de retraso cuesta un 3 % del impuesto adeudado en el día 15 y otro 3 % en el día 30, más un tipo anual del 10 % sobre el importe pendiente desde el día 31. Para 2027-2028, los dos recargos suben al 4 % cada uno.
¿Qué deben hacer ahora los propietarios?
- Revise su renta bruta, no su beneficio. Sume su renta antes de gastos de 2025-2026. Si supera las £30,000, necesitará Making Tax Digital desde el 6 de abril de 2027.
- Elija el software con antelación. Escoja un software compatible con Making Tax Digital y acostúmbrese a registrar ingresos y gastos a medida que se producen, no al cierre del ejercicio.
- Anote las cuatro fechas. 7 de agosto, 7 de noviembre, 7 de febrero y 7 de mayo. Este ejercicio no hay puntos por una actualización tardía, lo que lo convierte en el año adecuado para crear la rutina.
- Hable con su contable sobre quién envía las actualizaciones y cómo se reparte un inmueble en copropiedad.
Making Tax Digital no cambia cuánto impuesto paga. El cambio de mayor calado para los propietarios son los tipos independientes del impuesto sobre ingresos de propiedad del 22 %, 42 % y 47 % (24 %, 44 % y 49 % según el plan de los Presupuestos 2026, a falta de la Finance Bill 2026-27) desde abril de 2027, que tratamos en nuestra guía sobre la subida de impuestos a propietarios de 2027.
Preguntas frecuentes
¿Se aplica Making Tax Digital a todos los propietarios?
No. Se aplica a propietarios y autónomos registrados en Self Assessment cuyos ingresos computables superan el umbral: £50,000 desde abril de 2026, £30,000 desde abril de 2027 y £20,000 desde abril de 2028. Los inmuebles en manos de una sociedad limitada quedan fuera.
¿Los ingresos computables son mi renta o mi beneficio?
Su renta. Los ingresos computables son el total de sus ingresos por cuenta propia y de inmuebles antes de gastos, según su declaración del ejercicio anterior.
¿Qué pasa si incumplo el plazo del 7 de noviembre?
En el ejercicio fiscal 2026-2027 no hay sanción por una actualización trimestral omitida, pero aun así tiene que enviarla antes de poder presentar su declaración. A partir de 2027-2028, cada plazo incumplido suma un punto de penalización.
¿A cuánto asciende la sanción por presentación tardía de Making Tax Digital?
£200, una vez que alcanza 4 puntos de penalización, y otras £200 por cada plazo incumplido a partir de entonces.
¿Sigo presentando una declaración de Self Assessment?
Sí. Su primer año en Making Tax Digital sigue terminando con una declaración, presentada desde su software antes del 31 de enero. La declaración del ejercicio anterior a su incorporación se presenta de la forma habitual.
Conclusiones clave
- Making Tax Digital for Income Tax se aplica desde el 6 de abril de 2026 a propietarios y autónomos con ingresos computables superiores a £50,000.
- Los ingresos computables son la renta bruta y la facturación antes de gastos, así que un propietario con beneficios modestos puede estar igualmente dentro del ámbito.
- El umbral baja a £30,000 desde abril de 2027 y a £20,000 desde abril de 2028.
- Las actualizaciones trimestrales vencen el 7 de agosto, el 7 de noviembre, el 7 de febrero y el 7 de mayo, y la declaración sigue venciendo el 31 de enero.
- No hay sanciones por actualizaciones trimestrales tardías en 2026-2027. A partir de 2027-2028, 4 puntos de penalización suponen una sanción de £200.
Este artículo ofrece información general sobre Making Tax Digital for Income Tax en el Reino Unido y no constituye asesoramiento fiscal. Los umbrales, plazos y sanciones proceden de la guía de HMRC vigente en octubre de 2026 y pueden cambiar. Compruebe su situación concreta con HMRC o con un contable cualificado.