房东的Making Tax Digital:季度更新、门槛与罚款
自2026年4月起,Making Tax Digital for Income Tax已适用于合格收入超过£50,000的房东,门槛将于2027年降至£30,000。本文介绍哪些人在范围之内、如何根据租金总额计算合格收入、季度更新的截止日期以及新的罚分制度。

快速解答:自2026年4月6日起,Making Tax Digital for Income Tax(所得税数字化申报)已对在2024至2025纳税年度合格收入超过£50,000的房东和个体经营者强制实施。你需要保存数字记录,每年四次向HMRC(英国税务海关总署)提交季度更新,截止日期为8月7日、11月7日、2月7日和5月7日,然后在1月31日之前通过同一软件提交纳税申报表。门槛自2027年4月起降至£30,000,自2028年4月起降至£20,000。在2026至2027纳税年度,错过季度更新不会被罚款,但从2027至2028年度起,每错过一个截止日期就会被记一个罚分,累计4个罚分即罚款£200。
Making Tax Digital的首次季度更新截止日期为2026年8月7日,HMRC表示,纳入范围的个体经营者和房东超过864,000人。第二个截止日期2026年11月7日,是许多房东在已经经历过一次流程之后迎来的第一个截止日期。本指南将说明谁必须使用Making Tax Digital、出租房产的合格收入如何计算、季度周期是怎样的,以及新的罚分制度如何运作。
谁必须使用Making Tax Digital for Income Tax?
根据HMRC关于谁需要使用Making Tax Digital for Income Tax的指引,如果以下各项全部适用于你,你就在范围之内:
- 你是已登记Self Assessment(自我评估申报)的个体经营者或房东
- 你有来自自雇、房产或两者的收入
- 你的合格收入高于相关纳税年度的门槛
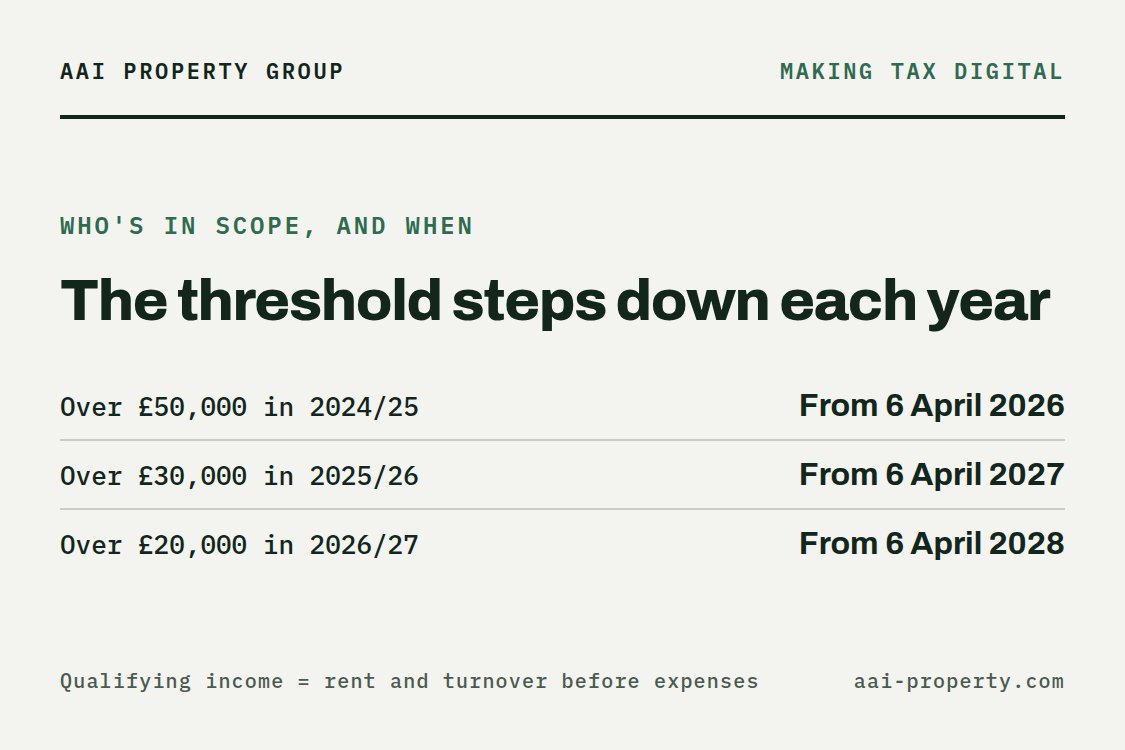
门槛分三年逐步下调,每一步都以较早的纳税申报表为依据:
| 合格收入超过 | 所在纳税年度 | 开始使用Making Tax Digital |
|---|---|---|
| £50,000 | 2024至2025年 | 2026年4月6日 |
| £30,000 | 2025至2026年 | 2027年4月6日 |
| £20,000 | 2026至2027年 | 2028年4月6日 |
HMRC会审核每一份Self Assessment申报表,如果你的合格收入超过门槛,会写信通知你。没有收到信并不意味着你不在范围内:核实仍是你自己的责任。合伙企业将在稍后加入,具体时间表HMRC尚未确定;部分人可以获得豁免,例如无法使用数字工具的人。
房东的合格收入如何计算?
这是房东最常弄错的部分。合格收入是你扣除开支之前来自自雇和房产的总收入,也就是你的租金总额和营业额,而不是利润。HMRC关于计算合格收入的页面举了一个例子:£25,000的租金收入加上£27,000的自雇收入,合计£52,000的合格收入,超过了£50,000的门槛。
因此,利润不高的房东仍可能在范围之内。一个每月出租收入£3,000的房产组合,每年的租金总额为£36,000,无论其中有多少用于按揭利息、维修和中介费,都高于自2027年4月起适用的£30,000门槛。
- 共同持有的房产:只计算你的份额。如果你和兄弟姐妹平分£50,000的租金,你的合格收入为£25,000。如果你是在扣除开支之后才收到你的份额,HMRC会采用该数字。
- 海外房产:如果你是英国税务居民,来自海外房产的租金收入也计算在内。
- 不计算在内的收入:通过PAYE(预扣所得税)取得的就业收入、股息(包括来自你自己公司的股息)、养老金、你在合伙企业利润中的份额,以及来自英国REIT或房产授权投资基金的收入。
通过有限公司持有的房产不在Making Tax Digital for Income Tax范围之内,因为公司缴纳的是公司税。这也是公司持有与个人持有问题中的又一个考虑因素,我们在英国房东税务指南中对此有所探讨。
你需要提交什么,什么时候提交?
完成登记后,你需要在支持Making Tax Digital的软件中保存租金收入和开支的数字记录,并每年四次向HMRC提交季度更新。所有人的更新截止日期都相同:
| 截止日期 | 需要提交的内容 |
|---|---|
| 2026年8月7日 | 2026至2027年度第一次季度更新 |
| 2026年11月7日 | 第二次季度更新 |
| 2027年1月31日 | 2025至2026年度Self Assessment申报表,按以往方式提交 |
| 2027年2月7日 | 第三次季度更新 |
| 2027年5月7日 | 第四次季度更新 |
| 2028年1月31日 | 2026至2027年度纳税申报表,通过你的Making Tax Digital软件提交 |
有两点很容易被忽略。第一,你加入之前那一年的纳税申报表仍按旧方式提交,因此在2026年4月开始使用的房东,照常在2027年1月31日之前提交2025至2026年度的申报表。第二,季度更新并不取代纳税申报表:年度结束后你仍需进行最终提交,缴税截止日期仍为1月31日。HMRC的季度更新时间表把这些日期集中列在了一处。
如果你想在申报截止前了解租金利润对税单的影响,我们的所得税计算器可以计算工资加租金利润的应缴税额。
Making Tax Digital的罚款如何运作?
Making Tax Digital带来了一套新的罚款制度,取代个人纳税申报表原有的逾期申报和逾期缴税罚款。HMRC关于Making Tax Digital for Income Tax罚款的指引说明了其运作方式。
逾期季度更新和申报表:罚分
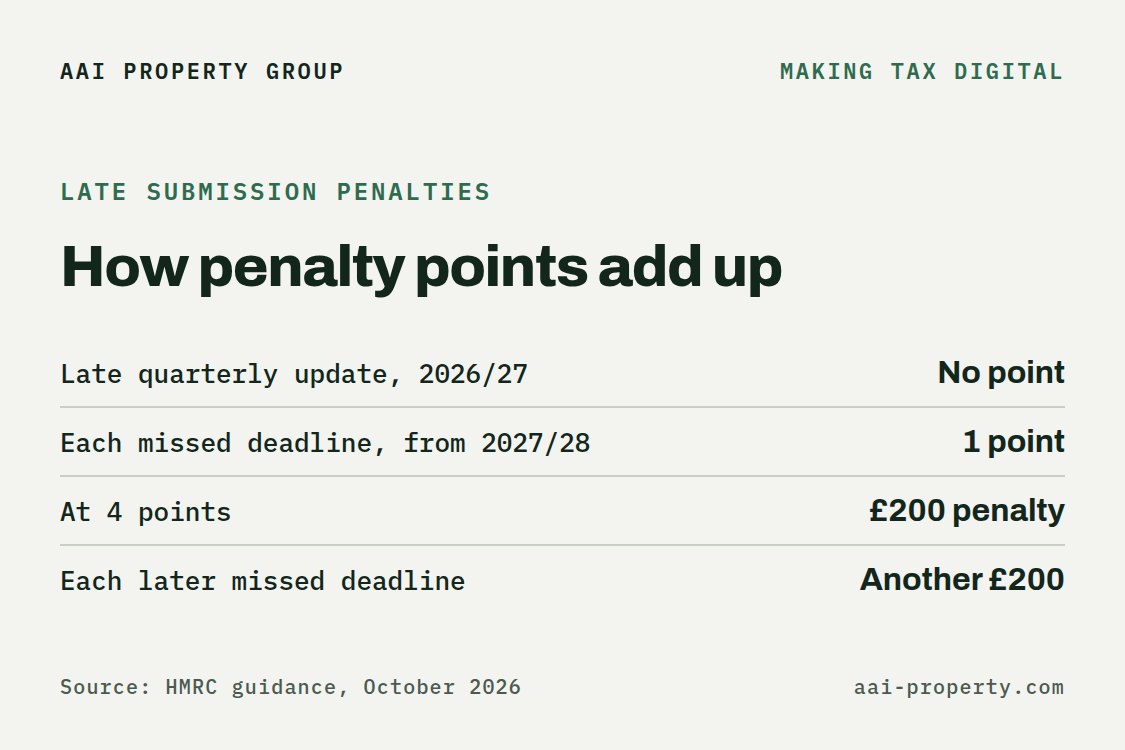
- 2026至2027纳税年度:错过季度更新截止日期不会被罚款。但在提交纳税申报表之前,你仍须提交这些更新。
- 自2027至2028年度起:每错过一个季度更新截止日期,记一个罚分。逾期提交纳税申报表在每一年都会被记一个罚分。
- 门槛为4个罚分。达到门槛将触发£200的罚款,此后每错过一个截止日期再罚£200。
- 即使你有多项业务并逾期提交了不止一份更新,每个截止日期也只记一个罚分。
- 在未达门槛时,每个罚分在错过截止日期24个月后失效。一旦达到4个罚分,只有在连续12个月按时提交,并补交此前24个月内所有未交的更新和申报表之后,罚分才会清零。
逾期缴税罚款
逾期缴税罚款现在随税款未缴的时间长短而增加。在新规则下的第一年,你在到期日后有30天时间全额缴纳或商定分期付款计划,之后才会被罚款。此后为15天。在2026至2027纳税年度,逾期31天或以上的付款,在第15天按所欠税款的3%收取罚款,第30天再收取3%,并从第31天起对未缴金额按10%的年利率加收。在2027至2028年度,这两项收费各升至4%。
房东现在应该做什么?
- 核对你的租金总额,而不是利润。把2025至2026年度扣除开支前的租金加总。如果超过£30,000,你将需要自2027年4月6日起使用Making Tax Digital。
- 尽早选定软件。选择支持Making Tax Digital的软件,并养成在收入和开支发生时就记录的习惯,而不是等到年底。
- 把四个日期记入日程。8月7日、11月7日、2月7日和5月7日。本纳税年度逾期更新不记罚分,正适合用来养成这一习惯。
- 与你的会计师沟通由谁提交更新,以及共同持有的房产如何分摊。
Making Tax Digital不会改变你缴纳的税额。对房东来说,更大的变化是自2027年4月起实施的22%、42%和47%(按2026年预算案计划为24%、44%和49%,须Finance Bill 2026-27通过)的独立房产收入税率,我们在2027年房东加税指南中对此进行了介绍。
常见问题
Making Tax Digital适用于所有房东吗?
不是。它适用于已登记Self Assessment且合格收入超过门槛的房东和个体经营者:自2026年4月起为£50,000,自2027年4月起为£30,000,自2028年4月起为£20,000。通过有限公司持有的房产不在其范围内。
合格收入是指我的租金还是利润?
是租金。合格收入是你扣除开支前的自雇和房产总收入,以较早年度的纳税申报表为依据。
如果我错过了11月7日的截止日期会怎样?
在2026至2027纳税年度,错过季度更新不会被罚款,但在提交纳税申报表之前,你仍须补交。自2027至2028年度起,每错过一个截止日期就会被记一个罚分。
Making Tax Digital的逾期提交罚款是多少?
达到4个罚分后罚款£200,此后每错过一个截止日期再罚£200。
我还需要提交Self Assessment纳税申报表吗?
需要。你使用Making Tax Digital的第一年仍以一份纳税申报表结束,须在1月31日之前通过你的软件提交。你加入之前那一年的申报表按以往方式提交。
核心要点
- Making Tax Digital for Income Tax自2026年4月6日起适用于合格收入超过£50,000的房东和个体经营者。
- 合格收入是扣除开支前的租金总额和营业额,因此利润不高的房东仍可能在范围之内。
- 门槛自2027年4月起降至£30,000,自2028年4月起降至£20,000。
- 季度更新的截止日期为8月7日、11月7日、2月7日和5月7日,纳税申报表的截止日期仍为1月31日。
- 2026至2027年度逾期季度更新不会被罚款。自2027至2028年度起,累计4个罚分即罚款£200。
本文是关于英国Making Tax Digital for Income Tax的一般信息,不构成税务建议。门槛、截止日期和罚款均取自截至2026年10月的HMRC指引,可能会有变化。请向HMRC或合格的会计师核实你自己的情况。