英国的国际房产投资:面向海外投资者的指南
从海外购买英国房产,意味着2%的非居民印花税附加费、没有英国信用记录的融资,以及管理一个你无法亲自检查的装修项目。本文说明海外投资者真正容易出问题的地方,以及本地支持如何弥补差距。

快速解答:海外投资者可以不受所有权限制地购买英国住宅房产,但要预料到在其他适用税率之上,还要缴纳2%的非居民SDLT附加税,没有英国信用记录时按揭市场更难进入、成本也更高,以及对一处你无法轻易走进去的房产进行尽职调查和装修的真实后勤难题。这一切都不排除从海外投资。它只是意味着,相比英国居民买家,围绕交易的本地支持更为重要。
海外投资者为何持续购买英国房产
吸引力并不复杂。英格兰和威尔士的房产所有权通过完善的法律体系和集中的土地注册处运行,因此海外投资者面对的是一个透明、先例丰富的流程,而不是他们必须从零学起的不透明本地体系。英国许多城市的住房需求多年来一直超过供应,这即使在经济较弱时期也支撑着租金收入。而且市场提供真正不同的策略(出租投资、HMO、服务式公寓、BRRR、拍卖购买),而不是单一的狭窄产品,因此资金可以根据风险偏好匹配,而不是被迫挤进单一的模子。
这些都不能使英国成为无风险之地,把“强劲的长期基本面”当作保证,恰恰是那些依据国家层面的论点、却不核查具体街道就购买的投资者所犯的错误。需求、收益率和增长在不同城市、甚至不同邮编之间差异巨大:基本面解释了英国为何值得一看,而不是该买哪处房产。
从海外投资究竟有什么不同
一位英国居民投资者和一位海外投资者可以购买完全相同的房产,却面对真正不同的交易,因为一旦你不在这个国家,交易和后续管理的多个环节运作方式就不同了。
非居民印花税附加费
在英格兰或北爱尔兰购买住宅房产的非英国居民,在任何其他适用税率之上,可能需要缴纳2%的非居民SDLT附加税:包括已适用于大多数出租投资和额外房产购买的标准5%附加税。在一笔简单的出租投资购买中,这可能意味着两项附加税叠加在同一笔交易上。我们在出租投资印花税指南中详细说明了基础税率和税档的运作方式。非居民附加税叠加在那里涵盖的一切之上,而不是取而代之。
没有英国履历的融资
这是营销文案往往略过的挑战。英国按揭贷款机构评估负担能力和风险,部分依据信用记录和收入验证,这对英国居民来说很直接,从海外证明则要难得多。预计愿意向非居民放贷的贷款机构池更小,首付要求通常更高(往往是25-40%,而不是英国居民可能付的20-25%),并且验证收入和资金来源的文书更多。在速度比漫长的按揭流程更重要的地方,过桥融资往往是实际完成一笔交易更现实的途径;我们在过桥贷款指南中介绍了它的定价和审批方式。
交易每个阶段的汇率风险
海外投资者在商定价格与实际转账之间,以及每次租金收入汇回或兑换时,都暴露在汇率变动之下。在交换与完成之间几个百分点的汇率变动,即使英镑价格从未变动,也可能实质性地改变以你本币计价的交易的真实成本。这是一个真实但被低估的风险,与房产本身无关,而与国际购买的机制息息相关:值得在交换之前与外汇经纪人讨论,而不是听任当天碰巧适用的汇率。
无法走过房产门前就能做的尽职调查
本地买家在承诺之前,通常会开车路过房产、与邻居交谈、感受一条街的氛围。海外投资者依据的是照片、法律文件包和本地联系人所说的话,这提高了对房产、可比成交和周边地区进行真正独立的本地调查的价值,而不是只依赖卖家自己的营销材料。
管理一个你无法亲自检查的装修
装修项目在现场管理就已经够难了:即使对本地投资者,承包商延误、预算超支和质量问题也很常见。远程管理,无法到现场查看工程的实际状态,同样的问题更慢被发现,发现之后修复也更昂贵。“海外投资”项目相对计划亏钱最多的地方,通常是这里,而不是购买环节。
值得在伦敦之外关注的地区市场
伦敦的知名度意味着它往往是海外投资者考虑的第一个英国城市,但那里相对租金收入,购买价格很高,这压缩了收益率,也让融资更难叠加。地区性城市(伯明翰、曼彻斯特、利物浦、利兹、诺丁汉等)结合了更低的入场价格、更强的毛收益率,以及支撑租客需求的活跃再开发计划。我们在利物浦与伦敦对比中直接介绍了地区性城市与伦敦之间的实际取舍。同样的逻辑适用于相对首都而言的大多数英国地区性城市。
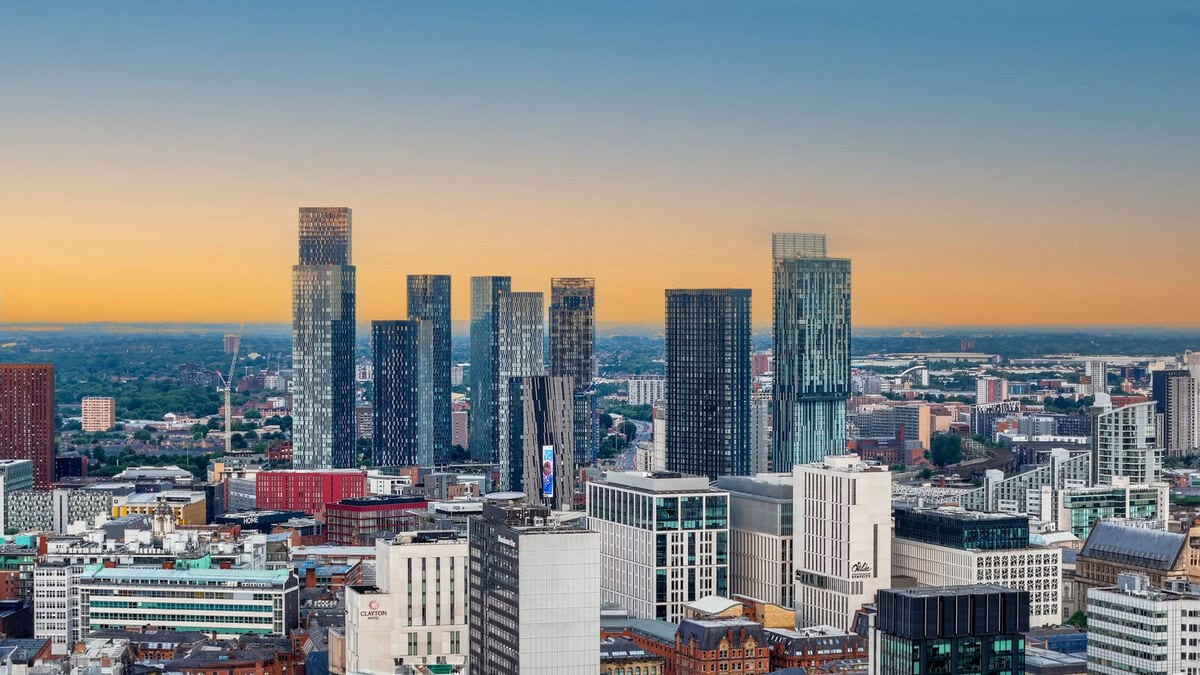
这些都不意味着地区性城市就自动是正确的选择。每个本地市场都有自己的再开发时间线、特定新建楼盘的供应过剩风险,以及街道与街道之间的真实差异:标题上的“强劲地区性收益率”,仍然需要与伦敦购买同样的尽职调查。
我们实际如何支持国际投资者
我们与海外客户合作,正是因为“英国基本面良好”与“这笔具体的交易成立”之间的差距,是本地、实地支持物有所值的地方。
- 寻源。我们根据现实的财务假设,而不是挂牌所报的标题数字,评估机会(低于市场价的购买、拍卖拍品、场外交易、简单的出租投资)。
- 装修项目管理。专门针对增值和BRRR策略,我们在现场协调承包商、监控预算、管理质量控制,因此客户无需亲身在场,就能知道项目确实在按计划推进。我们的Kirwyn Way案例研究从头到尾展示了这类项目:购买价格、装修范围及其产生的估值提升。
- 投资分析。在投入资金之前,我们对现实的收益率、净租金收入、融资成本,以及(对BRRR交易)再融资潜力建模,而不是依据挂牌所宣传的数字工作。
- 持续管理。房产出租之后,我们可以继续管理租客、维护和合规,让身在海外的业主保持知情,而不必跨时区直接协调承包商和租客。
我们诚实地说明其局限:良好的本地项目管理降低了执行风险,但不能消除市场风险、汇率风险,或某笔具体交易的内在质量。我们的角色是弥补海外投资者面临的本地知识缺口,而不是保证任何房产投资都无法保证的结果。
承诺之前要核查什么
| 领域 | 购买前需要确认的内容 |
|---|---|
| 税务 | 非居民SDLT附加税的敞口,以及个人持有还是SPV持有更适合你的情况:获取针对你居住国的建议,而不是笼统的英国答案 |
| 融资 | 哪些贷款机构会向非居民放贷、现实的首付要求,以及过桥加日后再融资是否比一开始就用标准按揭更可行 |
| 汇率 | 从商定价格到完成之间的汇率敞口,以及租金收入汇回的持续敞口 |
| 房产本身 | 对可比成交、租客需求和状况的独立本地评估,而不只是卖家的营销材料 |
| 装修 | 如果你自己无法在场,谁在现场管理承包商和质量控制 |
| 合规 | 燃气安全、EICR、EPC、租房权利(Right to Rent)检查,以及适用于该具体房产的任何地方许可(第4条、选择性许可) |
常见问题
海外投资者可以在英国购买房产吗?
可以:对于非英国居民或海外公司在英格兰或北爱尔兰购买住宅房产,没有一般性的限制。适用额外的税务和融资考量,但所有权本身不受限制。
海外买家要多缴印花税吗?
非英国居民可能需要缴纳2%的非居民SDLT附加税,在任何其他适用税率之上:包括已适用于大多数出租投资购买的5%附加税。确切金额取决于交易和你的居民身份,所以在为交易做预算之前,要获取一个具体数字,而不是估计值。
作为非居民,我应该通过英国有限公司购买吗?
它可能适合某些投资者的税务和责任状况,但并非自动就是正确的结构,而且无论居民身份如何,大多数有限公司购买也适用较高的SDLT税率。做决定前,请获取针对你个人税务状况和居住国的建议。这真的不是一刀切的答案。
作为非居民,我能获得英国按揭吗?
可以,但贷款机构池更小,首付要求通常更高,而证明收入和资金来源的文书比英国居民更复杂。让熟悉非居民放贷的专业经纪人尽早介入,通常比在已经出价之后才找更值得。
如果我不在英国,如何管理装修或租客?
大多数海外投资者会任命本地专业人士(装修工程的项目经理、日常租赁的出租或物业管理代理人),专门让承包商协调、质量控制和合规不依赖业主亲身在现场。
核心要点
- 海外投资者没有所有权限制,但在其他适用税率之上要面对2%的非居民SDLT附加税。
- 没有英国信用记录的融资确实更难:预计贷款机构更少、首付更高、文书比英国居民面对的更多。
- 汇率风险适用于交换、完成和每一笔汇回的租金:是与房产本身无关的真实成本。
- 装修项目在远程管理、无人在现场检查质量和进度时,相对计划亏损最多。
- 良好的本地支持降低执行风险;它不能消除市场风险,也不能替代对具体交易的尽职调查。
本文仅供一般信息参考,不构成法律、税务或财务建议。税务处理、融资条款和法律要求取决于你的个人情况和居住国。在承诺购买之前,请咨询合格的英国律师、税务顾问和按揭经纪人。
承诺之前为真实数字建模
无论你是首次购买英国投资房产,还是从海外在现有组合上追加,同样的纪律都适用:在投入资金之前,而不是之后,对实际成本和回报建模。我们的印花税计算器计算标准、额外房产和首次购房者的SDLT(非居民附加税叠加其上,应为你具体的交易另行加上),我们的租金收益率计算器对现实的毛收益率和净收益率建模,而我们的交易分析器把购买成本、装修预算、融资和收益率汇总在一处。