Бриджингові кредити: як ми швидко закриваємо угоди
Швидкість — це все в придбанні нерухомості. Ось як працює бриджингове фінансування і чому воно є невід'ємною частиною нашої інвестиційної стратегії.
Коротка відповідь: Бриджинговий кредит — це коротострокове забезпечене фінансування, зазвичай на 1-24 місяці, з ціноутворенням щомісяця, а не щорічно — типово 0,5-1,2% на місяць. Інвестори використовують його, коли швидкість чи стан нерухомості унеможливлюють іпотеку: аукціонні покупки з 28-денним терміном завершення, або об'єкти, що не підлягають іпотечному кредитуванню до ремонту. Це справді корисний інструмент для правильної угоди, але щомісячна вартість швидко накопичується, якщо вихід затримується, тож стратегія виходу важливіша за заявлену ставку.
Що таке бриджинговий кредит?
Бриджинговий кредит («бриджингове фінансування») — це короткострокове забезпечене кредитування, що використовується для «мосту» між потребою в коштах зараз і оформленням довгострокового фінансування чи завершенням продажу. На відміну від іпотеки, яка оцінюється та андеррайтиться на основі вашого доходу та орендного потенціалу нерухомості на 25-35 років, бриджинг оцінюється на основі самого активу та чітко визначеного виходу — як і коли кредитор очікує повернення коштів.
Ця відмінність формує все в тому, як працює бриджинг. Кредиторів менше цікавить ваша зарплата і більше — три речі: поточна та післяремонтна вартість нерухомості, LTV угоди, та наскільки правдоподібний ваш шлях повернення коштів. Бриджинг без реалістичного виходу — це бриджинг, який розсудливий кредитор не запропонує, якою б не виглядала застава на папері.
Коли досвідчені інвестори насправді використовують бриджинг
Бриджинг — не заміна іпотеки, а інструмент для ситуацій, куди іпотека не дотягується.
- Аукціонні покупки. Аукціони нерухомості у Великій Британії зазвичай вимагають завершення протягом 28 днів після удару молотка. Жоден звичайний іпотечний кредитор не може обробити повну заявку, оцінку та пропозицію в такий термін — бриджинг може.
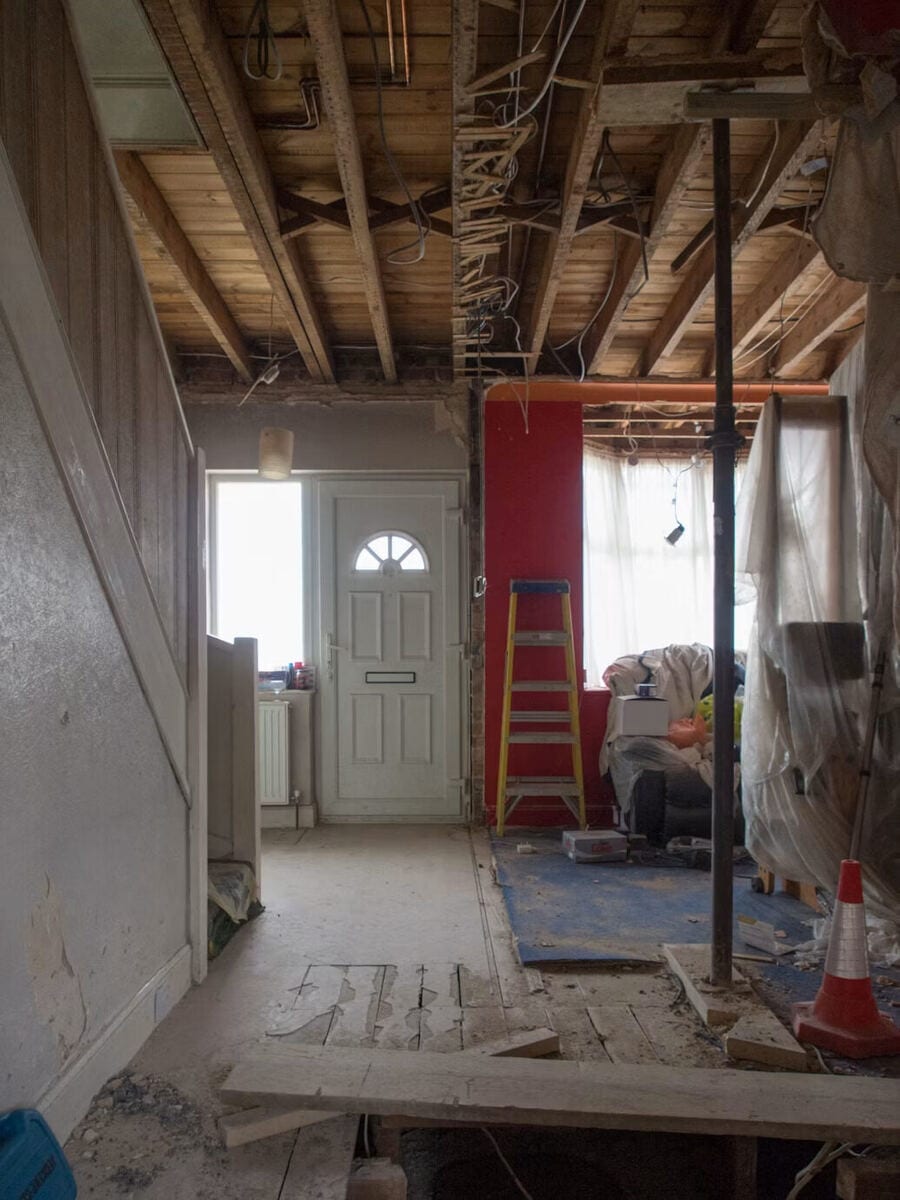
- Нерухомість, що не підлягає іпотечному кредитуванню. Квартира без робочої кухні чи ванної кімнати, без структурної сертифікації чи в значному занепаді зазвичай провалює іпотечну оцінку одразу. Бриджинг забезпечений вартістю нерухомості, включно з післяремонтною вартістю, тож може профінансувати купівлю та ремонт, що приводять об'єкт до стандарту, придатного для іпотеки.
- Розрив ланцюжка та швидке завершення. Коли продавець хоче швидкий, нескладний продаж — спадщина, вимушений продаж, позаринкова угода — можливість завершити за дні, а не місяці, часто і є тим, що вигравало нерухомість, незалежно від ціни.
- Перший етап проєкту BRRR. Придбати, Відремонтувати, Здати, Рефінансувати, Повторити спирається на бриджинг (чи спеціалізований кредит на ремонт) для фінансування етапу купівлі та ремонту, перед рефінансуванням на стандартну іпотеку buy-to-let, коли нерухомість здана в оренду й придатна для іпотеки. Повну механіку ми розбираємо в нашому посібнику зі стратегії BRRR.
Як насправді ціноутворюються бриджингові кредити
Вартість бриджингу складається з кількох компонентів, і порівняння двох пропозицій лише за заявленою ставкою — одна з найпоширеніших помилок, які ми бачимо.
| Витрата | Типовий діапазон | Примітки |
|---|---|---|
| Щомісячна процентна ставка | 0,5-1,2% на місяць | Приблизно 6-14% річних — ціноутворення щомісячне через короткі терміни |
| Комісія за оформлення | 1-2% від кредиту | Зазвичай додається до кредиту, а не сплачується наперед |
| Комісія за вихід | 0-1% від кредиту | Не всі кредитори її стягують — перевірте перед оформленням |
| Оцінка та юридичні витрати | Від кількох сотень до кількох тисяч фунтів | Зазвичай ви оплачуєте юриста кредитора, а також свого власного |
| Комісія брокера | Різна | Часто виправдана доступом до кредиторів, недоступних напряму |
Відсотки зазвичай структуруються одним з трьох способів: обслуговувані (ви сплачуєте відсотки щомісяця з власних коштів), утримані (кредитор вираховує повну суму відсотків за узгоджений термін з кредиту наперед), або накопичувані (відсотки нараховуються і сплачуються повністю в кінці, разом з основною сумою). Накопичувані відсотки поширені на ремонтних бриджингах, де ще немає орендного доходу для щомісячного обслуговування — але це означає, що сума боргу зростає кожного місяця перебування в кредиті, тому проєкт із затримкою коштує дорожче так, як не очевидно із заявленої ставки.
Практичний приклад
Візьмемо ілюстративну аукціонну покупку за £150 000, з бриджингом 70% LTV (£105 000) на 6 місяців за 0,75% на місяць, накопичувано.
| Стаття | Сума |
|---|---|
| Сума кредиту | £105 000 |
| Щомісячні відсотки (0,75%) | £787,50 |
| Накопичені відсотки за 6 місяців | ~£4 725 |
| Комісія за оформлення (1,5%) | £1 575 |
| Загальна вартість кредиту | ~£6 300 |
На угоді, що створює справжній капітал через ремонт, це вартість, яку варто платити за швидкість. Той самий кредит на 10 місяців замість 6, через затримку ремонту чи рефінансування, коштує вже близько £10 500 лише в накопичених відсотках — арифметика, що ловить інвесторів, які бюджетують вартість бриджингу під запланований графік, а не реалістичний.
Як кредитори насправді оцінюють заявку на бриджинг
Оскільки бриджинг — це кредитування на основі активу, питання кредитора відрізняються від іпотечної заявки. Очікуйте перевірки поточної вартості нерухомості та, для ремонтного бриджингу, її прогнозованої післяремонтної вартості (зазвичай через незалежну оцінку RICS, а не вашу власну оцінку); LTV щодо цієї вартості, типово обмежене 70-75%; вашої стратегії виходу — продаж чи рефінансування на іпотеку buy-to-let — та доказів її реалістичності, а не лише заяви; вашого досвіду в подібних проєктах, особливо для більших чи складніших кредитів; та, для позичальника через компанію чи SPV, особистої гарантії директорів у більшості випадків.
Попереднє рішення — це не те саме, що узгоджений кредит. Ставки, умови і навіть сума кредиту можуть змінитися після виїзду оцінювача кредитора та завершення повного андеррайтингу — закладайте на це запас, а не сприймайте раннє попереднє рішення як остаточне.
Ризики, які інвестори недооцінюють
Бриджинг — справді корисний інструмент, але не низькоризиковий, і ризики відрізняються за характером від іпотечних.
- Немає виходу — немає бриджингу, який варто брати. Найбільший ризик у бриджингу — вхід у кредит без правдоподібного, підтвердженого способу його погасити. «Я, напевно, зможу рефінансуватися» — не стратегія виходу, яку має прийняти кредитор, і не та, яку варто приймати від себе самого.
- Накопичувані відсотки працюють проти вас. Кожен місяць затримки проєкту додається до зростаючого балансу, а не фіксованої плати — затримки ремонту є найпоширенішою причиною, чому бриджинг коштує суттєво більше, ніж планувалось.
- Занижена оцінка вражає двічі. Якщо оцінювач кредитора оцінює нерухомість нижче очікувань при видачі, вам може знадобитися додаткова готівка для завершення. Якщо те саме станеться при рефінансуванні, ваш вихід може затримати чи повністю заблокувати.
- Правило 6-місячної витримки. Багато кредиторів buy-to-let не рефінансують нерухомість, поки ви не володіли нею мінімальний період, зазвичай близько шести місяців, незалежно від готовності об'єкта. Бриджинг на 6 місяців з 8-тижневим ремонтом може залишити недостатньо часу на здачу в оренду, витримку та повну заявку на рефінансування — ми детальніше розбираємо це в нашому посібнику зі структур бриджингового фінансування.
- Особисті гарантії означають особисту відповідальність. Позика через компанію з обмеженою відповідальністю не захищає вас особисто, якщо існує гарантія директора — невдалий вихід може наразити на ризик особисті активи, а не лише активи компанії.
Бриджинг проти стандартної іпотеки
| Бриджингове фінансування | Стандартна іпотека | |
|---|---|---|
| Швидкість | Дні — кілька тижнів | Зазвичай 4-8+ тижнів |
| Термін | 1-24 місяці | Зазвичай 20-35 років |
| Ціноутворення | Щомісячна ставка, 0,5-1,2% | Річна ставка |
| Основа андеррайтингу | Вартість активу та стратегія виходу | Дохід, спроможність, орендне покриття |
| Стан нерухомості | Може кредитувати непридатну для іпотеки нерухомість | Нерухомість має відповідати стандартам кредитування |
Поширені запитання
Чи дорогий бриджинговий кредит порівняно з іпотекою?
Помісячно — так, ставка 0,75% на місяць — це приблизно 9% річних, значно вище за більшість іпотечних ставок. У межах проєкту все залежить від того, скільки часу ви фактично перебуваєте в кредиті і що дала швидкість чи гнучкість. Короткі, добре сплановані бриджинги на угодах зі справжнім доданим капіталом часто дешеві відносно капіталу, який вони розблоковують; довгі, з затримками — рідко.
Наскільки швидко може завершитися бриджинговий кредит?
Спеціалізовані кредитори можуть завершити за лічені дні для простих випадків, хоча 2-3 тижні — реалістичніше припущення з урахуванням оцінки та юридичної роботи. Аукціонне завершення за 28 днів цілком досяжне за завчасно організованого фінансування.
Чи можу я отримати бриджинговий кредит без депозиту?
Не так, як це іноді рекламують. Кожна справжня структура «без депозиту» чи «100% LTV» забезпечена чимось іншим — перехресною заставою капіталу в іншій нерухомості, або покупкою нижче ринкової вартості, де сама знижка заміняє депозит. Ми детально розбираємо, як насправді працюють ці структури та яка знижка для них насправді потрібна, в нашому посібнику зі 100% LTV бриджингу.
Що станеться, якщо я не зможу погасити бриджинг вчасно?
Більшість кредиторів обговорять продовження, якщо ви спілкуєтесь заздалегідь і вихід справді близький, часто за додаткову комісію та продовження нарахування відсотків. Мовчання, або відсутність правдоподібного виходу взагалі, веде до дефолту і врешті до звернення стягнення кредитором на заставу. Саме тому стратегія виходу має бути реальною до того, як ви берете кредит, а не тим, що ви придумаєте пізніше.
Чи регулюється бриджинговий кредит?
Залежить від застави. Бриджинг, забезпечений нерухомістю, яка є чи буде вашим власним житлом, регулюється FCA. Бриджинг, забезпечений виключно інвестиційною нерухомістю, зазвичай не регулюється, що дає кредиторам більше гнучкості в структурі, але означає менше стандартних споживчих захистів — уважно читайте умови кредиту в будь-якому разі.
Основні висновки
- Бриджинг оцінюється й андеррайтиться на основі активу та вашої стратегії виходу, а не доходу.
- Він вирішує проблеми, які іпотека не може: швидкість для аукціонів, фінансування непридатної для іпотеки нерухомості.
- Порівнюйте загальну вартість кредиту за реалістичним графіком, а не лише заявлену щомісячну ставку.
- Накопичувані відсотки зростають — затримка проєкту є найпоширенішою причиною, чому бриджинг коштує більше запланованого.
- Ніколи не беріть бриджинг без правдоподібної, підтвердженої стратегії виходу.
Ця стаття лише для загальної інформації і не є фінансовою консультацією. Умови бриджингового кредиту, ставки та критерії кредиторів суттєво різняться залежно від угоди — зверніться до брокера, що працює з усім ринком, або незалежного фінансового консультанта перед тим, як брати на себе зобов'язання.
Прорахуйте реальну вартість перед тим, як брати на себе зобов'язання
Вартість бриджингу повністю залежить від ціни покупки, LTV, щомісячної ставки та тривалості — помилка в будь-якому з цих параметрів змінює всю економіку угоди. Наш Аналізатор угод виводить вартість бриджингу безпосередньо з цих вхідних даних разом з витратами на ремонт та утримання, тож ви бачите реальну суму перед тим, як зробити пропозицію. Якщо ваш вихід — рефінансування, а не продаж, наш Калькулятор окупності рефінансування показує, як швидко нова угода покриває власні витрати на перехід.