Comprar um apartamento em um prédio com problemas de revestimento: hipotecas, remediação e o que os investidores devem verificar
Dez credores analisam hipotecas para apartamentos em prédios de 11 m ou mais que aguardam remediação do revestimento, se a documentação estiver correta. Veja como funcionam o qualifying lease e o deed of certificate, em que ponto estão as metas de remediação de 2029 e o novo Bill sobre revestimentos, e um checklist pré-compra para investidores.

Resposta rápida: Na Inglaterra, você pode comprar, e muitas vezes financiar com hipoteca, um apartamento em um prédio com revestimento de fachada (cladding) inseguro, mas só se a documentação estiver em ordem. Dez credores, entre eles Barclays, HSBC, Lloyds, Nationwide, NatWest e Santander, se comprometeram a analisar pedidos de hipoteca para apartamentos em prédios de 11 metros ou mais que aguardam remediação, desde que haja prova de que o prédio está em um programa de remediação reconhecido, de que será corrigido pela incorporadora ou de que o lease está protegido pelo Building Safety Act 2022, o que se comprova com um leaseholder deed of certificate. A verificação mais importante para um investidor é se o lease era um qualifying lease em 14 de fevereiro de 2022: se era, a proteção passa para você, e você não pode ser cobrado pela remediação do revestimento inseguro.
Apartamentos em prédios com revestimento inseguro às vezes chegam ao mercado por um preço menor que o de apartamentos parecidos na região. Alguns são oportunidades reais. Outros trazem custos que um preço mais baixo não cobre. Este guia explica como funcionam as hipotecas, as proteções para leaseholders e o cronograma de remediação na Inglaterra no fim de 2026, e o que verificar antes de comprar um apartamento em um prédio com revestimento inseguro.
Quantos prédios são afetados?
Segundo o relatório da House of Commons Library sobre as estatísticas de remediação de revestimentos, o MHCLG estima que entre 5.900 e 7.400 prédios residenciais de 11 metros ou mais na Inglaterra têm, ou tiveram, revestimento inseguro. No fim de agosto de 2026, o MHCLG acompanhava 4.724 deles em programas do governo, e 38% tinham concluído a remediação. Dos 2.716 que ainda faltavam, 777 tinham iniciado as obras e 1.939 não.
Mais da metade dos prédios acompanhados (53%) fica em Londres. O MHCLG estima que os prédios de média altura dos seus programas reúnem cerca de 65.000 moradias e os prédios altos cerca de 185.000.
Dá para conseguir hipoteca para um apartamento que aguarda remediação?
Sim, em muitos casos. Pela declaração setorial da UK Finance sobre revestimentos, desde 9 de janeiro de 2023 os credores podem analisar pedidos de hipoteca para apartamentos em prédios de 11 metros ou mais na Inglaterra. Eles precisam de prova de uma destas três situações:
- a incorporadora vai fazer a remediação do prédio por conta própria;
- o prédio está em um programa de remediação reconhecido (o Developer Remediation Contract, o Cladding Safety Scheme ou o Building Safety Fund);
- o lease está protegido pelo Building Safety Act 2022, conforme comprovado por um leaseholder deed of certificate.
Os seis signatários originais foram Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest e Santander. Skipton, TSB e Virgin Money aderiram em dezembro de 2023, e o Hodge Bank em março de 2024. Todo empréstimo continua sujeito à política de cada credor, e a declaração não promete taxas padrão nem cobre todos os produtos. O apetite por buy-to-let varia de credor para credor, então pergunte a um corretor quais credores aceitam o seu prédio específico. Abaixo de 11 metros a declaração não se aplica, e cada credor define as próprias regras.
O formulário EWS1 ainda é necessário?
Às vezes. O formulário EWS1 foi criado em 2019 com validade nominal de cinco anos. Em uma atualização de abril de 2025, os credores signatários se comprometeram a não exigir revisões em massa de formulários EWS1 com mais de cinco anos, sujeito às suas próprias políticas. Alguns credores já não pedem o formulário EWS1 e aceitam outras provas, como o Fire Risk Appraisal of the External Wall (FRAEW) do prédio, a inclusão em um programa de remediação ou um leaseholder deed of certificate válido. Nosso guia de hipotecas buy-to-let trata dos critérios de crédito mais amplos.
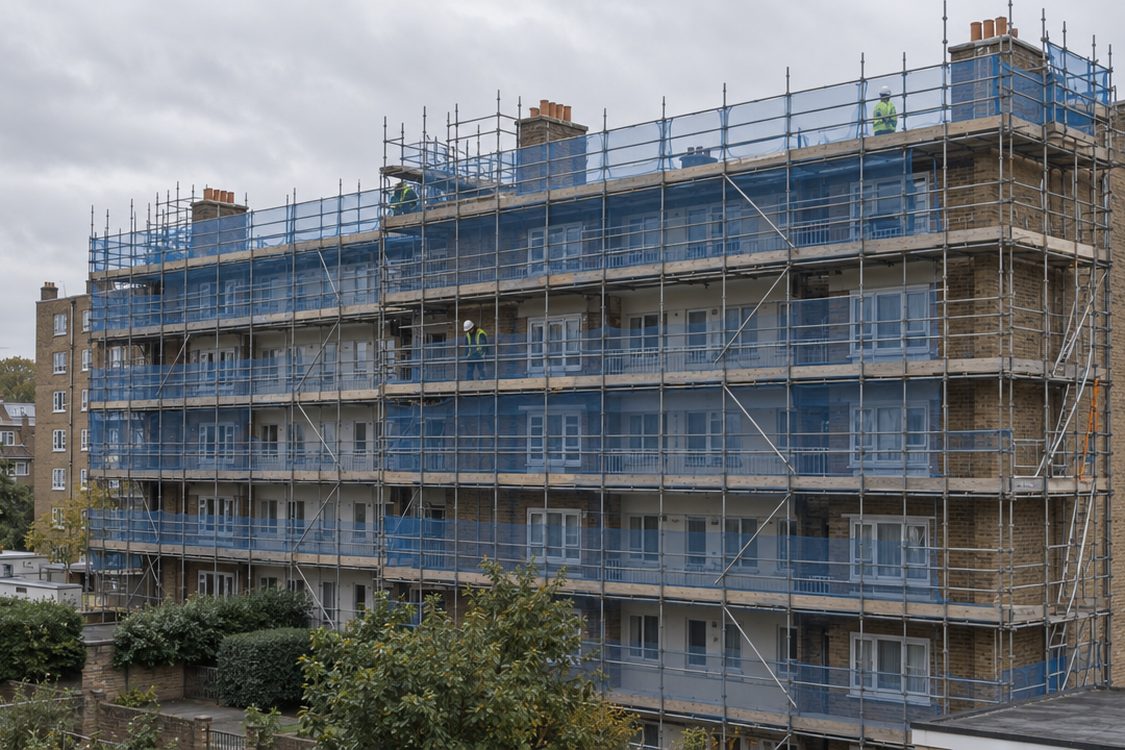
Building Safety Act 2022: qualifying lease e deed of certificate
O Building Safety Act 2022 protege os leaseholders de prédios com pelo menos 11 metros ou cinco andares contra custos históricos de segurança do edifício. O nível de proteção de um apartamento depende de ele ter ou não um qualifying lease. Segundo as orientações do governo sobre as proteções para leaseholders, um lease se qualifica se, em 14 de fevereiro de 2022, o apartamento era a residência principal do leaseholder, ou se o leaseholder tinha no máximo três imóveis residenciais no Reino Unido no total.
Para um investidor, a frase-chave é esta: as proteções "são transferidas automaticamente para quaisquer compradores futuros". Se o apartamento tinha um qualifying lease em 14 de fevereiro de 2022, você herda esse status, não importa quantos imóveis tenha hoje. Se não tinha, comprá-lo não vai fazer com que se qualifique.
O leaseholder deed of certificate é o documento que mostra se um lease se qualifica. Depois, o proprietário do prédio emite um certificado do senhorio (landlord's certificate) que define o que, se for o caso, pode ser repassado aos leaseholders. Isso vale mesmo sem revestimento: na nossa própria compra em Innes Gardens, em Putney, um prédio de cinco andares sem cladding, o certificado do senhorio ainda não tinha sido emitido, e uma hipoteca padrão ficou descartada na conclusão.
O que pagam os leases qualifying e non-qualifying
| Custo | Qualifying lease | Non-qualifying lease |
|---|---|---|
| Remediação do revestimento inseguro | Nada | Nada se o proprietário do prédio estiver ligado à incorporadora; caso contrário, conforme o lease |
| Defeitos não ligados ao revestimento e medidas provisórias (como o waking watch) | Com teto, normalmente £10.000 (£15.000 na Grande Londres), distribuído em 10 anos | Conforme o lease, a menos que o proprietário do prédio esteja ligado à incorporadora |
| Apartamento avaliado em menos de £175.000 (£325.000 em Londres) em 14 de fevereiro de 2022 | Nada | Sem proteção por baixo valor |
| Grupo proprietário do prédio avaliado em mais de £2 milhões por prédio | Nada por defeitos históricos | Sem proteção por este teste |
Essas regras vêm das orientações do governo sobre o que os leaseholders têm e não têm de pagar. O teto sobe para £50.000 para apartamentos avaliados em mais de £1 milhão e para £100.000 acima de £2 milhões. As proteções também continuam quando um qualifying lease é estendido ou substituído.
O Remediation Acceleration Plan e as metas de 2029
A atualização do Remediation Acceleration Plan define duas metas para o fim de 2029:
- todo prédio residencial de 18 m ou mais em um programa financiado pelo governo terá passado por remediação;
- todo prédio de 11 m ou mais com revestimento inseguro terá passado por remediação, terá uma data de conclusão, ou seus proprietários estarão sujeitos a penalidades.
Uma data de conclusão não é o mesmo que obras terminadas, então alguns prédios de 11 m ou mais podem continuar aguardando remediação depois de 2029.
O Building Safety (Remediation of Unsafe Cladding etc) Bill
O governo apresentou o Building Safety (Remediation of Unsafe Cladding etc) Bill à House of Commons em 14 de outubro de 2026. Ele passou pela segunda leitura em 27 de outubro de 2026, e a página do projeto de lei no Parlamento o mostra na fase de comissão. Ainda não é lei. Segundo o guia do governo sobre o Bill, ele:
- criaria um dever legal para a entidade responsável (normalmente o freeholder) de prédios com mais de 11 metros de avaliar as paredes externas e fazer a remediação conforme o FRAEW;
- exigiria um FRAEW em até 12 meses após o Royal Assent e, quando houver obras necessárias, um Remediation Compliance Plan publicado em até 15 meses;
- permitiria processo criminal, com até dois anos de prisão, ou uma penalidade financeira de até £500.000 para entidades responsáveis que deixarem de agir deliberadamente;
- criaria uma salvaguarda para a remediação, permitindo que um tribunal transfira o controle das obras a uma autoridade pública por meio de uma Remediation Management Order;
- criaria um registro obrigatório de prédios de média altura e facilitaria a recuperação de custos junto aos fabricantes de revestimento.
Os freeholders não poderiam repassar os custos das penalidades aos leaseholders, e as proteções atuais do Building Safety Act continuariam valendo. Para um comprador, o Bill importa porque impõe prazos a prédios parados, mas esses prazos só começam a contar a partir do Royal Assent.
Um apartamento em um prédio com revestimento inseguro é um bom investimento?
Pode ser, mas trate qualquer desconto como pagamento por risco, não como valor de graça. Nosso guia sobre imóveis abaixo do valor de mercado explica como testar se um desconto é real. Com revestimento inseguro, os riscos a colocar no preço são:
- Taxa de condomínio (service charge): um non-qualifying lease pode ser cobrado pela remediação conforme seus termos, e até um qualifying lease pode ser cobrado em valores com teto por defeitos não ligados ao revestimento e por medidas provisórias.
- Medidas provisórias: custos como o waking watch entram no teto para qualifying leases, mas ainda aumentam a conta.
- Seguro: peça a apólice do seguro do prédio e o histórico de prêmios para ver o que está sendo cobrado.
- Revenda e refinanciamento: a sua saída depende de o credor do próximo comprador aceitar as mesmas provas. A falta de um deed of certificate ou obras paradas podem travar uma venda ou um refinanciamento.
- Prazo: 1.939 prédios acompanhados não tinham iniciado a remediação no fim de agosto de 2026. As obras podem levar anos.
Faça as contas com e sem esses custos no nosso analisador de negócios antes de fazer uma oferta.
Checklist antes da compra
- Altura e andares do prédio: ele tem pelo menos 11 metros ou cinco andares?
- O leaseholder deed of certificate: ele mostra um qualifying lease em 14 de fevereiro de 2022?
- O certificado do senhorio (landlord's certificate): o que ele diz que pode ser repassado?
- Situação da remediação: qual programa, em que fase, e existe data de conclusão?
- Formulário EWS1 ou FRAEW: o que existe, qual a idade do documento, e o seu credor vai aceitá-lo?
- Contas da taxa de condomínio e quaisquer cobranças de remediação ou medidas provisórias.
- Confirmação de um corretor de que um credor buy-to-let vai emprestar para este prédio específico.
Perguntas Frequentes
Um senhorio buy-to-let pode ter um qualifying lease?
Sim. Um lease se qualifica se, em 14 de fevereiro de 2022, o leaseholder tinha no máximo três imóveis residenciais no Reino Unido, ou se o apartamento era a sua residência principal. O status de qualifying passa então para os compradores futuros, então um investidor que compra um apartamento que se qualificava em 2022 recebe a proteção.
Como leaseholder, eu pago pela remediação do revestimento inseguro?
Não, se o seu lease for um qualifying lease. Um non-qualifying lease só está protegido se o proprietário do prédio for a incorporadora original ou estiver ligado a ela.
Quais credores emprestam para prédios que aguardam remediação?
Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest, Santander, Skipton, TSB, Virgin Money e Hodge Bank apoiam a declaração setorial da UK Finance. Cada um continua aplicando a própria política de crédito.
O Bill de remediação de revestimentos já é lei?
Não. Ele passou pela segunda leitura em 27 de outubro de 2026 e está na fase de comissão na House of Commons.
Principais Conclusões
- Dez credores apoiam a declaração da UK Finance sobre empréstimos para apartamentos em prédios de 11 m ou mais que aguardam remediação, sujeito às suas próprias políticas.
- O leaseholder deed of certificate é o documento-chave: um lease que se qualificava em 14 de fevereiro de 2022 mantém a proteção quando é vendido.
- Um qualifying lease não paga nada pelo revestimento inseguro, e os custos não ligados ao revestimento têm teto.
- Os credores signatários se comprometeram a não exigir revisões em massa de formulários EWS1 com mais de cinco anos, e alguns aceitam um FRAEW no lugar.
- O Remediation Acceleration Plan mira o fim de 2029, e o novo Bill está na fase de comissão.
- Coloque no preço a taxa de condomínio, as medidas provisórias, o seguro e o risco de revenda antes de tratar um desconto como bom negócio.
Este artigo traz informações gerais sobre segurança de edifícios e crédito hipotecário na Inglaterra em outubro de 2026 e não constitui aconselhamento jurídico, tributário ou financeiro. As proteções para leaseholders dependem dos fatos de cada lease e de cada prédio, e o Bill de remediação pode mudar antes de virar lei. Consulte um solicitor e um corretor de hipotecas antes de comprar um apartamento em um prédio com revestimento inseguro.