Title splitting w Wielkiej Brytanii: jak działa, ryzyka i koszty
Title splitting zamienia blok freehold w osobno zarejestrowane mieszkania leasehold. Dowiedz się, skąd bierze się wartość, jak wygląda due diligence, stamp duty i ryzyka refinansowania.

Krótka odpowiedź: Title splitting (podział tytułu) polega na zakupie budynku, który ma jeden tytuł freehold, ale zawiera kilka samodzielnych mieszkań, a następnie udzieleniu nowego długiego leasingu na każde mieszkanie i zarejestrowaniu każdego leasingu jako odrębnego tytułu w HM Land Registry. Wartość wynika z różnicy między tym, ile wart jest cały blok dla niewielkiej grupy kupujących, którzy mogą go sfinansować, a tym, ile te same mieszkania są warte po kolei dla zwykłych kupujących i kredytodawców buy-to-let. Podział tytułu działa tylko wtedy, gdy mieszkania są legalne, samodzielne i kwalifikują się do kredytu hipotecznego, nowe leasingi są zredagowane według standardów kredytodawców, a istnieją dowody cen sprzedaży dla wartości poszczególnych mieszkań. Stamp duty, prawo pierwokupu najemców i sześciomiesięczna zasada refinansowania wymagają sprawdzenia przed zakupem.
Title splitting to jedna z najstarszych strategii value-add na brytyjskim rynku nieruchomości i jedna z najbardziej niezrozumianych. Bywa sprzedawany jako sztuczka, która "tworzy" kapitał z dnia na dzień. W praktyce podział tytułu to ćwiczenie prawne i wyceny: zamieniasz jedno aktywo, które niewielu może kupić, w kilka aktywów, które może kupić wielu, i dostajesz zapłatę za dokumentację, zgodność z przepisami i podjęcie ryzyka pomiędzy. Ten przewodnik wyjaśnia, jak działa title splitting, skąd faktycznie pochodzi wzrost wartości i kontrole, które decydują, czy dany budynek jest prawdziwą okazją do podziału tytułu.
Czym jest title splitting?
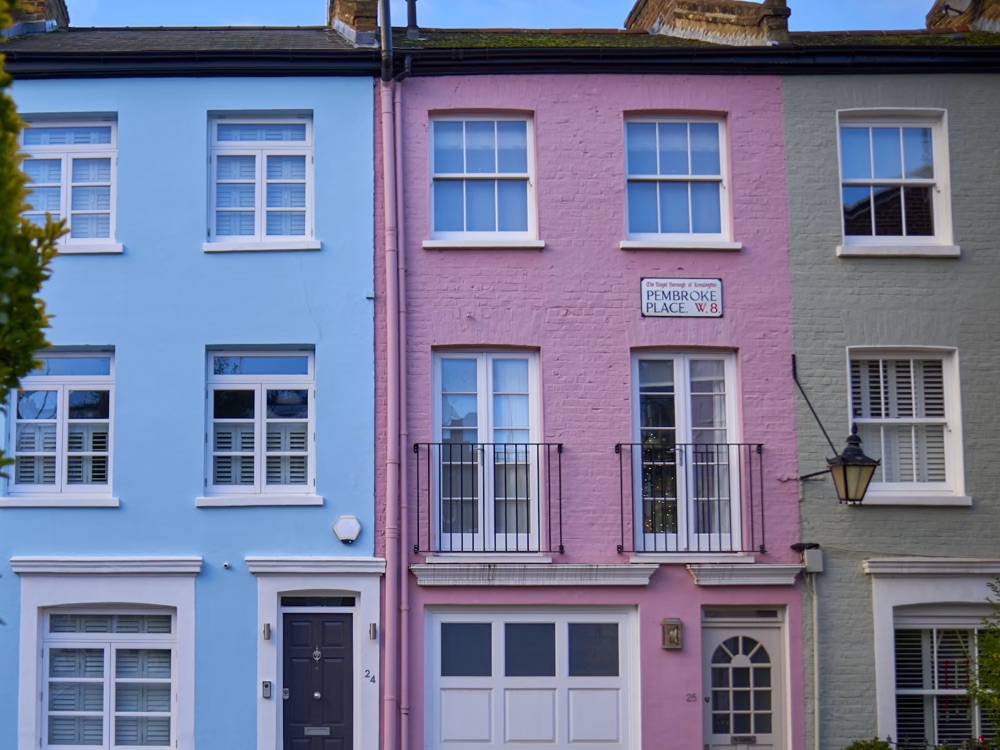
Budynek przekształcony w mieszkania jest często nadal posiadany na jednym tytule freehold. Może to być wiktoriański dom podzielony na trzy mieszkania dziesięciolecia temu, blok zbudowany celowo, który jeden właściciel zawsze wynajmował w całości, lub sklep z mieszkaniami powyżej. HM Land Registry widzi jedną nieruchomość, kredytodawca widzi jedno zabezpieczenie, a każdy, kto chce ją kupić, musi sfinansować cały budynek w jednym zakupie.
Title splitting to zmienia. Jako freeholder udzielasz długiego leasingu na każde mieszkanie (zwykle 125 lub 999 lat), a każdy leasing jest rejestrowany w HM Land Registry z własnym numerem tytułu i planem tytułu. Gdy leasingi są zarejestrowane, każde mieszkanie można sprzedać osobno lub obciążyć osobno standardowym kredytem hipotecznym buy-to-let lub mieszkaniowym, podczas gdy ty zatrzymujesz freehold budynku lub sprzedajesz go dalej.
Przy podziale tytułu nic fizycznie nie musi się zmienić. Zmienia się struktura prawna, a wraz z nią grupa osób, które mogą kupić lub pożyczyć pod zastaw każdej części.
Jak title splitting tworzy wartość?
Blok na jednym tytule jest zwykle wyceniany jako inwestycja. Rzeczoznawca patrzy na łączny czynsz, stosuje rentowność odzwierciedlającą ryzyko i ograniczony rynek kupujących i dochodzi do liczby. Pojedyncze mieszkania są wyceniane inaczej: przez porównanie z niedawnymi sprzedażami podobnych mieszkań w pobliżu. Obie metody często dają różne odpowiedzi, a różnica to marża podziału tytułu.
Cena bloku jest niższa z trzech praktycznych powodów:
- Mniej kupujących. Blok za £1 mln jest poza zasięgiem większości prywatnych inwestorów, a wielu, których na niego stać, nie może go sfinansować.
- Trudniejsze finansowanie. Główni kredytodawcy buy-to-let pożyczają pod zastaw jednego mieszkania. Blok freehold z wieloma jednostkami wymaga kredytodawcy komercyjnego lub wyspecjalizowanego, zwykle z niższym loan-to-value i wyższą stopą.
- Wycena inwestycyjna. Blok jest wyceniany według rentowności, a kupujący bloków generujących dochód oczekują rabatu za przejęcie zarządzania całym budynkiem i odpowiedzialności za naprawy.
Gdy każde mieszkanie ma własny tytuł, można je sprzedać użytkownikom i wynajmującym pojedynczych jednostek, z których oba mogą używać zwykłych kredytów hipotecznych. Ten szerszy rynek wspiera wyższą wartość łączną.
Praktyczny przykład podziału tytułu
Poniższe liczby są ilustracyjne, a nie ofertą, ale kształt rachunku jest typowy.
| Pozycja | Kwota |
|---|---|
| Cena zakupu budynku freehold z czterema mieszkaniami | £900 000 |
| Porównywalna wartość każdego mieszkania na własnym tytule | £280 000 |
| Wartość łączna po podziale tytułu (4 x £280 000) | £1 120 000 |
| Wzrost brutto | £220 000 |
| Minus: stamp duty, praca prawna nad czterema leasingami, plany leasingów, inspekcje, finansowanie i koszty utrzymania | Odliczane przed jakimkolwiek zyskiem |
Wzrost brutto nie jest zyskiem. Stamp duty od bloku, odsetki od bridgingu, redakcja leasingów, zgodne plany, opłaty za wycenę, wszelkie prace potrzebne, by mieszkania były legalne i samodzielne, oraz prowizje agenta od sprzedawanych mieszkań, wszystko to jest z niego odejmowane. Przepuść całą transakcję, a nie tylko wzrost, przez nasz Deal Analyser, zanim się zobowiążesz.
Czy budynek nadaje się do podziału tytułu?
Większość nieudanych podziałów tytułu kończy się tutaj, zanim jakikolwiek prawnik zredaguje leasing. Przejdź przez te pytania po kolei.
Czy mieszkania są legalne?
Każde mieszkanie wymaga pozwolenia planistycznego na użytkowanie jako odrębne mieszkanie lub musi być odporne na egzekucję. Sprawdź historię planistyczną rady dla przekształcenia. W Anglii Levelling-up and Regeneration Act 2023 wydłużył okno egzekucji dla nieautoryzowanej zmiany użytkowania na pojedyncze mieszkanie z czterech do dziesięciu lat dla naruszeń zasadniczo ukończonych w dniu 25 kwietnia 2024 lub po nim, więc starsze zapewnienia typu "to są mieszkania od dawna" wymagają dowodów, najlepiej certyfikatu legalnego rozwoju. Liczy się też odbiór building control dla przekształcenia: solicitor kredytodawcy o to zapyta.
Czy mieszkania są samodzielne?
Każda jednostka powinna mieć własne drzwi wejściowe, własną kuchnię i łazienkę oraz najlepiej własne liczniki gazu i elektryczności. Mieszkania dzielące kuchnię lub łazienkę nie są odrębnymi mieszkaniami, cokolwiek mówi marketing. To HMO, i zupełnie inna strategia.
Czy każde mieszkanie kwalifikuje się do kredytu hipotecznego?
Kredytodawcy ustalają minimalne powierzchnie, a wielu odmawia mieszkań nad lokalami komercyjnymi, takimi jak lokale z jedzeniem na wynos. Każde mieszkanie powinno też mieć własny przedział council tax. Wartość odsprzedaży, na której polegasz, jest realna tylko wtedy, gdy typowy kupujący tego mieszkania może uzyskać na nie kredyt hipoteczny.
Czy istnieją dowody na wartości poszczególnych mieszkań?
Potrzebujesz niedawnych zrealizowanych sprzedaży podobnych mieszkań w tej samej okolicy, a nie cen ofertowych. Price Paid Data HM Land Registry daje ceny sprzedaży, a rejestr EPC daje powierzchnie, więc możesz porównywać na podstawie ceny za stopę kwadratową. Nasz przewodnik po tym, jak brytyjskie banki wyceniają nieruchomość, wyjaśnia, jak rzeczoznawca kredytodawcy podejdzie do tych samych dowodów.
Lista kontrolna due diligence podziału tytułu
Zanim uznasz budynek za okazję do podziału tytułu, potwierdź każdy z tych punktów:
- Planowanie: dowody dokumentalne legalnego użytkowania każdego mieszkania, a nie tylko tego, jak długo jednostki istnieją.
- Building control: dokumenty ukończenia lub zatwierdzenia przekształcenia.
- Samodzielność: każdy proponowany tytuł odpowiada naprawdę samodzielnemu mieszkaniu.
- Możliwość kredytowania: prawdopodobny rynek kredytodawców dla każdego mieszkania, w tym rozmiar, typ nieruchomości i ewentualne użytkowanie komercyjne poniżej.
- Dowody porównawcze: zrealizowane sprzedaże podobnych mieszkań, a nie ceny ofertowe.
- Struktura leasingów: specjalistyczna porada o okresie, naprawach, ubezpieczeniu, service charge i prawach do części wspólnych.
- Pozycja najemców: istniejące najmy i ewentualne prawo pierwokupu, sprawdzone przed zakupem.
- Podatki: SDLT i traktowanie zysku jako dochodu, zysku kapitałowego lub działalności, zamodelowane z doradcą.
- Finansowanie: test stresowy pod kątem opóźnień rejestracji, kosztów odsetek i niższej wyceny refinansowania.
- Wyjście: wcześniejsza decyzja między sprzedażą mieszkań, refinansowaniem lub mieszanką obu.
Praca prawna przy podziale tytułu
Strona prawna title splittingu to miejsce, gdzie idzie większość kosztów i czasu, i gdzie skracanie dróg wyrządza później najwięcej szkód.
- Redakcja leasingów. Każdy leasing ustala okres, obowiązki naprawcze, mechanizm service charge, ubezpieczenie i prawa każdego mieszkania do części wspólnych. Leasingi muszą spełniać wymogi kredytodawców z Mortgage Lenders' Handbook UK Finance, inaczej mieszkania nie będą kwalifikować się do kredytu hipotecznego. Nowy okres 125 lub 999 lat daje kupującym i kredytodawcom dużo zapasu.
- Czynsz gruntowy. Leasehold Reform (Ground Rent) Act 2022 oznacza, że nowe długie leasingi mieszkalne w Anglii i Walii mogą pobierać tylko symboliczny czynsz gruntowy (peppercorn). Zatrzymany freehold nie przynosi więc dochodu z czynszu gruntowego, a jego wartość jest skromna. Nie pozwól, by projekcja zawierała czynsz gruntowy.
- Plany leasingów. Każdy leasing wymaga planu spełniającego standardy HM Land Registry z jego wytycznych o przygotowywaniu planów, pokazującego objęte mieszkanie, jego piętro i ewentualne ogrody lub parking. Plan niespełniający wymogów opóźnia rejestrację.
- Rejestracja. Leasing powyżej siedmiu lat musi być zarejestrowany w HM Land Registry, tworząc nowy tytuł dla każdego mieszkania. Rejestracja może trwać tygodnie lub miesiące, więc uwzględnij to w okresie finansowania.
Prawo pierwokupu najemców
To zaskakuje wielu kupujących bloki po raz pierwszy. Zgodnie z Częścią I ustawy Landlord and Tenant Act 1987, gdy co najmniej połowa mieszkań w budynku jest w posiadaniu kwalifikujących się najemców (zasadniczo długoterminowych leaseholderów), freeholder, który chce sprzedać, musi najpierw zaoferować freehold tym najemcom. Niedoręczenie właściwych zawiadomień może być przestępstwem i pozwolić najemcom wymusić sprzedaż na ich rzecz później. Jeśli budynek, który kupujesz, ma już w sobie niektóre długie leasingi, twój solicitor musi potwierdzić, że sprzedawca zastosował się do przepisu. Podobnie, gdy udzielisz już długich leasingów na mieszkania, ta sama zasada będzie obowiązywać przy sprzedaży freeholdu.
Stamp duty (SDLT) przy zakupie bloku do podziału tytułu
Multiple Dwellings Relief, który obniżał stamp duty przy zakupie kilku mieszkań naraz, został zniesiony dla transakcji finalizowanych 1 czerwca 2024 lub później. To zmieniło rachunek wielu podziałów tytułu. Pozostają dwie drogi:
- Pięć mieszkań lub mniej: zakup jest opodatkowany według stawek mieszkaniowych, a 5% dopłata wyższych stawek dla dodatkowych mieszkań zwykle obowiązuje ponad to.
- Sześć lub więcej mieszkań w jednej transakcji: kupujący może potraktować zakup jako niemieszkaniowy i zapłacić stawki niemieszkaniowe, które sięgają maksymalnie 5%.
Budynek o użytkowaniu mieszanym (sklep z mieszkaniami powyżej) również podlega stawkom niemieszkaniowym. Zamodeluj obie drogi naszym kalkulatorem stamp duty dla nieruchomości mieszkalnych i kalkulatorem stamp duty dla nieruchomości komercyjnych i poproś doradcę podatkowego o potwierdzenie, która obowiązuje.
Finansowanie i refinansowanie podziału tytułu
Większość podziałów tytułu jest kupowana za finansowanie pomostowe, zwykle kredyt pomostowy zabezpieczony na bloku, a wyjście następuje przez sprzedaż niektórych mieszkań lub refinansowanie każdego mieszkania kredytem hipotecznym buy-to-let po zarejestrowaniu jego tytułu. Dwa punkty kształtują plan:
- Reguła sześciu miesięcy. Kilku głównych kredytodawców buy-to-let nie pożycza pod zastaw nowej wyższej wartości, dopóki nie posiadasz nieruchomości od sześciu miesięcy, choć niektórzy wyspecjalizowani kredytodawcy refinansują wcześniej, gdy zakup użył finansowania pomostowego. Nasze porównanie kredytodawców strategii BRRR omawia, którzy kredytodawcy stosują które podejście.
- Ostatnie słowo ma rzeczoznawca. Twoje refinansowanie opiera się na wycenie każdego mieszkania przez kredytodawcę, a nie na twoim arkuszu kalkulacyjnym. Jeśli porównywalne są słabe, refinansowanie wychodzi niższe i więcej twoich pieniędzy zostaje w transakcji.
Nasze omówienie kredytów pomostowych wyjaśnia, jak zwykle działa strona krótkoterminowa.
Ryzyka podziału tytułu do wliczenia w cenę transakcji
- Zaniżona wycena. Wartości poszczególnych mieszkań są oszacowaniem, dopóki rzeczoznawca kredytodawcy się z nimi nie zgodzi.
- Istniejący najemcy. Najemcy z umowami assured shorthold lub periodic zostają na miejscu. Od Renters' Rights Act większość najmów jest periodic, co wpływa zarówno na czas ewentualnej sprzedaży z opróżnionym lokalem, jak i na to, do jakich kupujących mieszkania przemawiają.
- Zarządzanie freeholdem. Jeśli zatrzymasz freehold, przejmujesz obowiązki wynajmującego dotyczące napraw i ubezpieczenia oraz administrację service charge dla całego budynku.
- Prawa leaseholderów. Gdy długie leasingi istnieją, leaseholderzy mogą przedłużyć swoje leasingi lub zbiorowo wykupić freehold. To normalne i należy się tego spodziewać, a nie traktować jako zagrożenia. Nasz przewodnik po procesie przedłużenia leasingu wyjaśnia, jak działają te prawa.
- Traktowanie podatkowe. Jeśli kupujesz z zamiarem sprzedaży mieszkań, HMRC może potraktować zysk jako dochód z działalności, a nie zysk kapitałowy. Struktura ma znaczenie, więc zasięgnij porady przed zakupem, a nie po.
Najczęściej zadawane pytania
Czy title splitting jest legalny?
Tak. Title splitting to po prostu udzielenie i rejestracja długich leasingów przez freeholdera. To standardowy conveyancing. Ryzyka są handlowe i regulacyjne (wycena, legalne użytkowanie, wymogi kredytodawców), a nie kwestia legalności.
Czy potrzebuję pozwolenia planistycznego, aby podzielić tytuł?
Nie na sam podział tytułu, bo to zmiana prawna, a nie fizyczna. Ale każde mieszkanie musi już mieć legalne użytkowanie jako odrębne mieszkanie. Jeśli dom nadal jest pojedynczym mieszkaniem, przekształcenie go w mieszkania najpierw wymaga pozwolenia planistycznego.
Ile trwa podział tytułu?
Redagowanie i uzgadnianie leasingów zajmuje zwykle kilka tygodni. Rejestracja w HM Land Registry może potem zająć kilka tygodni lub miesięcy. Uwzględnij pełny harmonogram w okresie bridgingu, plus zasadę sześciu miesięcy posiadania, jeśli stosuje ją twój kredytodawca refinansujący.
Czy mogę zatrzymać freehold po podziale tytułu?
Tak. Wielu inwestorów zatrzymuje freehold, by kontrolować zarządzanie budynkiem. Ponieważ nowe długie leasingi mieszkalne niosą tylko symboliczny czynsz gruntowy, freehold to głównie rola zarządcza, a nie źródło dochodu.
Jaką długość leasingu powinienem udzielić?
125 i 999 lat są obie powszechne. Każdy okres znacznie powyżej minimalnego pozostałego okresu wymaganego przez kredytodawców jest w porządku. Krótki leasing podważyłby właśnie tę możliwość uzyskania kredytu, która sprawia, że podział tytułu działa.
Czy title splitting to to samo co przekształcenie domu w mieszkania?
Nie. Title splitting zmienia strukturę prawną własności mieszkań, które już istnieją. Przekształcenie pojedynczego domu w mieszkania to zmiana fizyczna i planistyczna, która musi nastąpić najpierw, z pozwoleniem planistycznym i zatwierdzeniem building control, zanim podział tytułu będzie możliwy.
Czy title splitting zwiększa wartość nieruchomości?
Może stworzyć wzrost brutto, gdy poszczególne mieszkania razem są warte więcej niż blok. Ten wzrost nie jest zyskiem: stamp duty, praca prawna, finansowanie, inspekcje, wszelkie prace, koszty utrzymania i koszty sprzedaży są najpierw z niego odejmowane.
Jakich dowodów powinienem użyć do wyceny mieszkań?
Niedawnych zrealizowanych sprzedaży porównywalnych mieszkań w tej samej okolicy, a nie cen ofertowych. Price Paid Data HM Land Registry daje ceny sprzedaży, a powierzchnie EPC pozwalają porównywać cenę za stopę kwadratową.
Co się stanie, jeśli wycena refinansowania wyjdzie niższa od oczekiwanej?
Kredytodawca refinansuje mniej, więc więcej twojego kapitału zostaje w projekcie. To może też wydłużyć okres posiadania i koszt finansowania, dlatego podział tytułu powinien być przetestowany pod obciążeniem niższą wyceną przed zakupem.
Najważniejsze wnioski
- Title splitting zamienia jeden blok freehold w osobno zarejestrowane mieszkania leasehold, z których każde można sprzedać lub obciążyć osobno.
- Wzrost wynika z szerszego rynku kupujących i kredytodawców dla poszczególnych mieszkań w porównaniu z inwestycyjną wyceną bloku.
- Mieszkania muszą być legalne, samodzielne i kwalifikować się do kredytu hipotecznego, z dowodami cen sprzedaży dla ich indywidualnych wartości.
- Multiple Dwellings Relief zakończył się 1 czerwca 2024; sześć lub więcej mieszkań w jednej transakcji nadal może używać niemieszkaniowych stawek stamp duty.
- Sprawdź prawo pierwokupu z Landlord and Tenant Act 1987, wymogi kredytodawców dotyczące leasingów i regułę sześciu miesięcy refinansowania przed zakupem.
Ten artykuł zawiera informacje ogólne, a nie poradę prawną, podatkową ani finansową. Title splitting wiąże się z zasadami conveyancingu, planowania, podatków i kredytowania, które zależą od konkretnego budynku i twojej sytuacji. Zasięgnij porady solicitora, doradcy podatkowego i brokera kredytowego, zanim zobowiążesz się do zakupu.