Remont skończony pięć tygodni wcześniej, siedem wycen i trzy drogi wyjścia: Innes Gardens, aktualizacja
Nasze mieszkanie w Putney jest gotowe i umeblowane. Siedem agencji wyceniło je na 350 000-425 000 £, nowe EPC ma klasę C, a my złożyliśmy wniosek o remortgage przy 75% loan-to-value od 450 000 £. Pokazujemy, jak układają się liczby i dlaczego mieszkanie jest na rynku na trzy sposoby jednocześnie.

Krótka odpowiedź: Remont naszego mieszkania przy Innes Gardens w Putney zakończył się w tygodniu od 26 października, około pięć tygodni przed celem na początek grudnia, a tydzień później mieszkanie było umeblowane. Siedem agencji nieruchomości wyceniło je na 350 000-425 000 £ przy sprzedaży i 2200-2900 £ miesięcznie przy wynajmie. Nowe świadectwo energetyczne (EPC) ma klasę C (77), wcześniej D (66). Złożyliśmy wniosek o refinansowanie (remortgage) przy 75% loan-to-value od wartości 450 000 £, wyższej niż kwota którejkolwiek agencji, wycena kredytodawcy jest zaplanowana na 9 listopada, a mieszkanie jest teraz na rynku na trzy sposoby jednocześnie: sprzedaż off-market za 425 000 £, wynajem długoterminowy za 2600 £ miesięcznie i umeblowany wynajem średnioterminowy.
Nasza ostatnia aktualizacja o tym mieszkaniu w Putney kończyła się na w połowie zamontowanej kuchni, rezygnacji z drugiej łazienki i celu zakończenia prac na początku grudnia. Cztery tygodnie później prace budowlane są skończone, mieszkanie jest umeblowane, a pytania zmieniły się z „co gdzie postawić" na „ile jest warte i jak odzyskać nasze pieniądze".
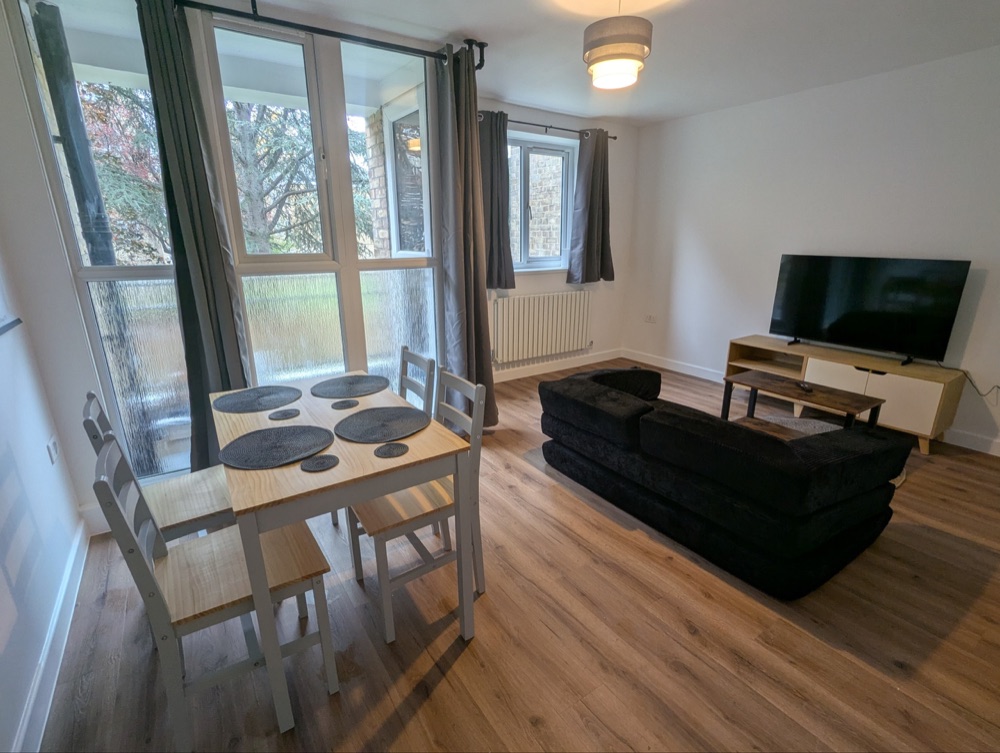
Remont skończony pięć tygodni przed czasem
Wszystko, co zostało do zrobienia przy ostatniej aktualizacji, wykonano w październiku: płytki na ścianach w łazience i kuchni, wannę, nową toaletę i obie umywalki, sprzęt AGD w kuchni, resztę podłogi SPC, drugi etap elektryki i malowanie. Ekipa skończyła w tygodniu od 26 października. Planowaliśmy na początek grudnia, więc mieszkanie jest gotowe około pięć tygodni wcześniej niż w opublikowanym harmonogramie.
Brakuje jeszcze dwóch certyfikatów: certyfikatu instalacji elektrycznej (EIC) po pełnej wymianie okablowania i ponownie wystawionego certyfikatu bezpieczeństwa gazowego (pierwszy wystawiono z błędnym adresem). Żaden z nich nie blokuje pokazywania ani wyceny mieszkania, ale oba są potrzebne, zanim wprowadzi się najemca, a rzeczoznawca kredytodawcy może o nie poprosić.
Wcześniejsze zakończenie ma znaczenie finansowe. Mieszkanie jest sfinansowane 12-miesięcznym kredytem pomostowym, który wygasa w sierpniu 2027 roku, a każdy miesiąc na kredycie pomostowym kosztuje odsetki bez żadnego czynszu. Wcześniejsze zakończenie przyspiesza refinansowanie i zdejmuje presję z terminu spłaty.
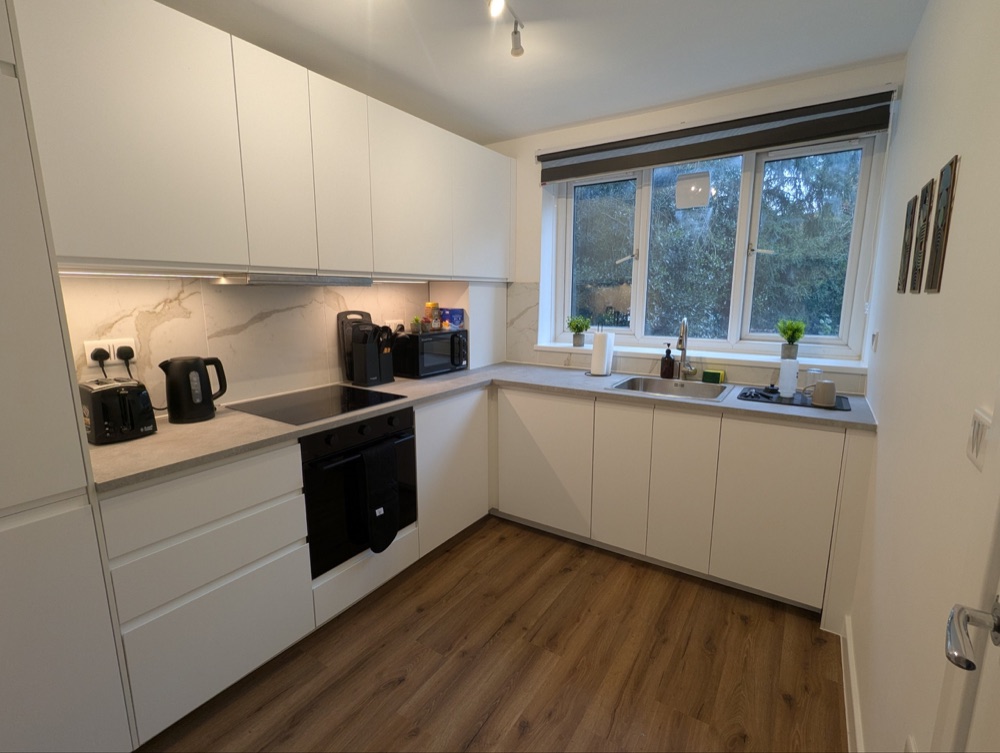
Siedem wycen agencji w jeden dzień
27 października umówiliśmy osiem lokalnych agencji na wycenę, jedną po drugiej od 10:30 do 17:00. Jedna nie podała dokładnej kwoty, więc liczy się siedem. Większość podała zarówno kwotę sprzedaży, jak i czynsz. Pominęliśmy nazwy agencji, bo liczy się rozrzut, a nie to, kto co powiedział.
| Agencja | Kwota sprzedaży | Czynsz długoterminowy (miesięcznie) | Pisemnie czy ustnie |
|---|---|---|---|
| A | 350 000-370 000 £ | 2500-2750 £ | Ustnie |
| B | 400 000 £ | 2200-2300 £ | Ustnie |
| C | 375 000-400 000 £ | 2300-2400 £ | Ustnie |
| D | 395 000-400 000 £ | 2700-2900 £ | Czynsz pisemnie, sprzedaż ustnie |
| E | 400 000-425 000 £, rekomendowana cena ofertowa 425 000 £ | Nie podano | Cena ofertowa pisemnie |
| F | Rekomendowana cena ofertowa 425 000 £ | 600 £ tygodniowo (ok. 2600 £) | Pisemnie |
| G | 375 000-400 000 £, rekomendowana cena wystawienia 400 000 £ | 2500-2750 £ | Pisemnie |
Wyróżniają się trzy rzeczy. Po pierwsze, kwoty sprzedaży skupiają się wokół 400 000 £, z jedną niską wartością odstającą 350 000-370 000 £ i dwiema agencjami na 425 000 £. To mieści się w wartości końcowej 400 000-425 000 £, którą przyjęliśmy po rezygnacji z drugiej łazienki, i jest poniżej 450 000 £, na których pierwotnie opierał się model inwestycji. Po drugie, w pismach agencje wyraźnie zaznaczają, że ich kwota to cena wystawienia lub ofertowa, a nie wycena na potrzeby kredytu hipotecznego. Kwotę, na której opiera się refinansowanie, ustala tylko rzeczoznawca samego kredytodawcy. Po trzecie, opinie o czynszu były bliższe sobie niż opinie o sprzedaży, głównie 2300-2900 £ miesięcznie, a jedna agencja wyceniła też umeblowany wynajem krótkoterminowy na 3250-3600 £ miesięcznie z rachunkami.
Prowizje różniły się tak samo jak kwoty. Przy sprzedaży oferty wynosiły od 1,5% plus VAT do 2,5% plus VAT, do tego jedna stała opłata 8500 £ plus VAT. Przy 425 000 £ różnica między najtańszą a najdroższą ofertą przekracza 4000 £. Przy wynajmie opłaty za zarządzanie wynosiły od 13% do 17% plus VAT czynszu, a niektóre opłaty za samo znalezienie najemcy pobierano co miesiąc, dopóki najemca mieszka, a nie jednorazowo. Ponieważ zarządzamy sami, te opłaty służą nam do porównania, a nie są kosztem.
EPC C (77) i powierzchnia, która ciągle się zmieniała
Stare świadectwo miało klasę D (66) z 2020 roku, sprzed remontu i wymiany kotła. Nowa ocena 2 listopada, za 61 £, dała klasę C (77) z potencjałem B (81). Świadectwo zarejestrowano 4 listopada i jest w rządowym rejestrze EPC. Klasa C ma znaczenie z dwóch powodów. Jest wyraźnie powyżej minimum E, którego wynajmujący potrzebuje dziś do wynajmu według minimalnego standardu efektywności energetycznej, i już spełnia klasę C proponowaną dla mieszkań na wynajem do 2030 roku (zobacz nasz przewodnik po MEES). Tego samego dnia urządzenia dostarczone przez wynajmującego przeszły test PAT za 64 £, którego wymaga licencja selektywna.
Świadectwo podało też powierzchnię: 75 m². Pierwszy projekt broszury agencji sprzedażowej podawał 67 m² i nazywał trzecią sypialnię jadalnią. Odesłaliśmy dwa zdjęcia pokoju i wartość z EPC, a rzut narysowano od nowa: pokój jest teraz sypialnią 2,56 x 2,40 m, a łączna powierzchnia wynosi 73 m². Różnica 6 m² w podanej powierzchni to nie drobiazg, gdy kupujący porównują cenę za stopę kwadratową, dlatego warto sprawdzić każdy rzut z EPC przed publikacją.
Umeblowanie trzypokojowego mieszkania za mniej niż 3000 £
Umeblowaliśmy mieszkanie tak, aby można je było wynająć z meblami lub bez i aby sprawdzało się jako wynajem średnioterminowy. Dwa podwójne łóżka kontynentalne z materacami, dwie szafy, szafki nocne, sofa rozkładana, zestaw do jadalni, telewizor z szafką, biurko z regulacją wysokości i krzesło do trzeciej sypialni, wyposażenie kuchni, zasłony, karnisze, roleta kuchenna i obrazy kosztowały nieco poniżej 3000 £, w większości zamówione online w kilka dni. Same zasłony, karnisze i roleta kosztowały około 305 £.
Najwięcej czasu zaoszczędził jeden krok: zmierzenie każdego okna przed zamówieniem czegokolwiek. Zapisaliśmy każdy otwór, grzejniki pod parapetami i wysokość sufitu 240 cm, a zasłony i karnisze kupiliśmy według tej listy.
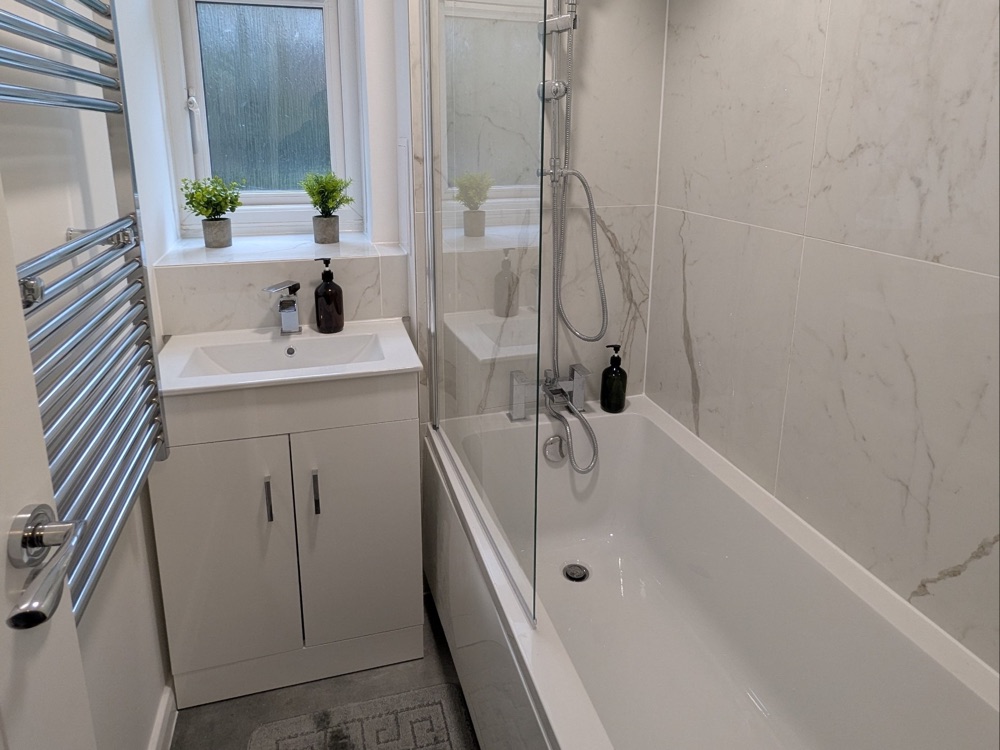
Remortgage: 75% loan-to-value, wycena 9 listopada
To projekt BRRR, więc plan zawsze zakładał refinansowanie kredytu pomostowego kredytem buy-to-let po zakończeniu prac. Przez naszego brokera złożyliśmy u wyspecjalizowanego kredytodawcy wniosek o kredyt buy-to-let ze stałą stopą na 5 lat, tylko z odsetkami (interest-only), przy 75% loan-to-value, od wartości 450 000 £. To więcej niż kwota którejkolwiek agencji, i to celowo: agencje wyceniają pod sprzedaż, a rzeczoznawca kredytodawcy wycenia gotowe mieszkanie z nowym EPC, powierzchnią i dowodami remontu. Rzeczoznawca przyjdzie 9 listopada. Jeśli wycena wyjdzie niższa, kredyt zostanie po prostu wyliczony od niższej kwoty, więc celowanie w 450 000 £ nic nie kosztuje. Zrezygnowaliśmy z innego kredytodawcy, który miał zasadę braku remortgage w ciągu 6 miesięcy od zakupu, co przesunęłoby refinansowanie na koniec lutego.
Do spłaty kredytu pomostowego potrzeba około 212 000 £. Przy 75% loan-to-value wycena kredytodawcy na 450 000 £ uwalnia 337 500 £ przed opłatami, na 425 000 £ uwalnia 318 750 £, a na 400 000 £ uwalnia 300 000 £, więc inwestycja przekracza swój próg nawet na dole zakresu agencji. Różnica między 450 000 £ a 400 000 £ to 37 500 £ naszych własnych pieniędzy, które wracają albo zostają w inwestycji. Ten sam kompromis można policzyć w naszym Deal Analyser.
Jeden szczegół oferty zasługuje na drugie spojrzenie. Opłaty za wcześniejszą spłatę obowiązują przez całe pięć lat, od 5% malejąco do 3%. Gdybyśmy sprzedali mieszkanie w pierwszych dwóch latach, opłata wyniosłaby 5% kredytu, około 17 000 £, plus utracona opłata za produkt. Dlatego nie prowadzimy sprzedaży i refinansowania jako dwóch oddzielnych planów bez sprawdzenia, jak na siebie wpływają.
Trzy drogi wyjścia, wszystkie aktywne jednocześnie
Zamiast wybierać jedną drogę wyjścia przed wyceną, w tym samym tygodniu pokazaliśmy mieszkanie trzem rynkom i pozwalamy zdecydować odzewowi.
- Sprzedaż off-market za 425 000 £. Agencja z najwyższą kwotą na piśmie i najniższą prowizją (1,5% plus VAT) dyskretnie oferuje mieszkanie najpierw swoim zarejestrowanym kupującym, przed jakimkolwiek ogłoszeniem na portalach. To test popytu, a nie decyzja o sprzedaży.
- Wynajem długoterminowy za 2600 £ miesięcznie. Ogłoszenie z 5 listopada, bez rachunków, z meblami lub bez według wyboru najemcy, z kaucją 3000 £ (pięć tygodni czynszu, ustawowy limit według Tenant Fees Act 2019). Od 1 maja 2026 roku każdy nowy prywatny najem to assured periodic tenancy bez stałego okresu.
- Umeblowany wynajem średnioterminowy od dwóch tygodni. Ogłoszenie na dwóch platformach rezerwacyjnych z minimum 14 nocy i rabatem miesięcznym, z ceną ustawioną tak, by miesiąc dawał netto około 3500 £ po prowizji platform w wysokości 15%-15,5%. Ta kwota obejmuje council tax, energię, internet i sprzątanie co dwa tygodnie, więc różnica wobec wynajmu długoterminowego za 2600 £ jest mniejsza, niż się wydaje.
W Londynie wynajem średnioterminowy ma twardy limit. Wynajem całego mieszkania na mniej niż 90 kolejnych nocy jest ograniczony do 90 nocy w roku bez pozwolenia planistycznego, łącznie na wszystkich platformach. Wynajem średnioterminowy jest więc pomostem do wynajmu długoterminowego lub sprzedaży, a nie strategią na cały rok. Nasz kalkulator Airbnb robi to samo porównanie z wynajmem długoterminowym, a nasz przewodnik po rejestracji najmu krótkoterminowego wyjaśnia, co zmienia się dla gospodarzy w 2027 roku.
Co dalej
Wycena kredytodawcy 9 listopada to liczba, od której zależy cała reszta. Jeśli wyniesie 450 000 £ lub blisko tej kwoty, prawdopodobną drogą jest refinansowanie i wynajem. Jeśli bliżej 400 000 £, większą wagę zyskają test sprzedaży i oferty, które przyniesie. Równolegle potrzebujemy certyfikatu elektrycznego i poprawionego certyfikatu gazowego, zanim wprowadzi się jakikolwiek najemca, a przedłużenie umowy leasehold (lease extension) planujemy po zakończeniu remortgage. Kolejną aktualizację opublikujemy, gdy wycena będzie gotowa.
Najczęściej zadawane pytania
Ile agencji zaprosić do wyceny mieszkania?
Zwykle radzi się trzy, ale przy wyremontowanym mieszkaniu z niewielką liczbą porównywalnych transakcji więcej opinii pomaga. Siedem dało nam wyraźne skupienie wokół 400 000 £ i pokazało, które kwoty były odstające. Poproś każdą agencję o kwotę na piśmie i pamiętaj, że kwota agencji to cena wystawienia, a nie wycena hipoteczna.
Czy można jednocześnie wystawić mieszkanie na sprzedaż i na wynajem?
Tak, to częsty sposób na sprawdzenie popytu po remoncie. Najpierw sprawdź warunki kredytu: opłaty za wcześniejszą spłatę mogą sprawić, że sprzedaż w pierwszych latach będzie droga, a kredytodawca może zapytać o ogłoszenie sprzedaży podczas refinansowania. Gdy tylko najemca lub gość zarezerwuje, zablokuj terminy we wszystkich innych kanałach.
Czy wycena agencji liczy się przy remortgage?
Nie. Kredytodawca opiera się na wycenie własnego rzeczoznawcy. Kwoty agencji i porównywalne transakcje to jednak przydatne dowody dla rzeczoznawcy, razem z EPC, powierzchnią i listą prac remontowych.
Najważniejsze wnioski
- Remont zakończył się w tygodniu od 26 października, około pięć tygodni przed celem na początek grudnia, a mieszkanie umeblowano za nieco poniżej 3000 £.
- Siedem agencji wyceniło mieszkanie na 350 000-425 000 £ przy sprzedaży, ze skupieniem wokół 400 000 £, i na 2200-2900 £ miesięcznie przy wynajmie.
- Nowe EPC ma klasę C (77) zamiast D (66) i skorygowało powierzchnię w broszurze sprzedażowej z 67 m² na 73 m².
- Wniosek o remortgage jest przy 75% loan-to-value od wartości 450 000 £, wyższej niż kwota którejkolwiek agencji, wycena kredytodawcy 9 listopada. Kredyt pomostowy zostaje spłacony przy każdej kwocie podanej przez agencje.
- Mieszkanie jest jednocześnie wystawione na sprzedaż off-market, wynajem długoterminowy i umeblowany wynajem średnioterminowy, a wycena zdecyduje, która droga wyjścia wygra.
Ten wpis opisuje rzeczywisty, trwający projekt nieruchomościowy i odzwierciedla liczby i wydarzenia na podane daty. Kwoty agencji to opinie o cenie wystawienia, a nie wyceny. Nie stanowi porady finansowej, prawnej, podatkowej ani kredytowej, a każda nieruchomość i każdy kredytodawca będą inne.