外装材(クラッディング)に問題のある建物でフラットを買う:住宅ローン、改修、投資家が確認すべきこと
書類がそろっていれば、外装材の改修待ちの11m以上の建物にあるフラットにも、10の貸し手が住宅ローンを検討します。適格リースとリースホルダー証明書の仕組み、2029年の改修目標と新たな外装材法案の現状、投資家向けの購入前チェックリストを解説します。

クイックアンサー: イングランドでは、危険な外装材(クラッディング)がある建物内のフラットでも購入でき、多くの場合は住宅ローンも組めます。ただし、書類がそろっていることが条件です。Barclays、HSBC、Lloyds、Nationwide、NatWest、Santanderを含む10の貸し手が、改修待ちの高さ11メートル以上の建物にあるフラットについて、住宅ローンの申し込みを審査すると約束しています。その条件は、建物が公認の改修スキームに入っていること、デベロッパーが改修すること、またはリースが建築安全法2022(Building Safety Act 2022)で保護されていることのいずれかの証拠があることで、最後の点はリースホルダー証明書(leaseholder deed of certificate)で示されます。投資家にとって最も重要な確認事項は、そのリースが2022年2月14日時点で適格リース(qualifying lease)だったかどうかです。適格であれば保護はあなたに引き継がれ、危険な外装材の改修費用を請求されることはありません。
危険な外装材がある建物内のフラットは、近隣の似たフラットより安い価格で売りに出されることがあります。本当にチャンスと言える物件もあります。一方で、安い価格では埋め合わせられないコストを抱えた物件もあります。このガイドでは、2026年後半のイングランドにおける住宅ローン、リースホルダーの保護、改修スケジュールの仕組みと、危険な外装材がある建物内のフラットを買う前に確認すべきことを解説します。
影響を受けている建物はどのくらいあるのか?
庶民院図書館(House of Commons Library)の外装材改修統計ブリーフィングによると、住宅・コミュニティ・地方自治省(MHCLG)は、イングランドで高さ11メートル以上の住宅用建物のうち5,900〜7,400棟に危険な外装材がある、またはあったと推計しています。2026年8月末時点で、MHCLGは政府プログラムでそのうち4,724棟を監視しており、38%が改修を完了していました。未完了の2,716棟のうち、777棟は工事に着手済みで、1,939棟は未着手でした。
監視対象の建物の半数以上(53%)はロンドンにあります。MHCLGは、プログラム内の中層建物に約65,000戸、高層建物に約185,000戸の住宅があると推計しています。
改修待ちのフラットで住宅ローンは組めるのか?
多くの場合、組めます。UK Financeの外装材に関する業界声明のもとで、貸し手は2023年1月9日から、イングランドの高さ11メートル以上の建物にあるフラットの住宅ローン申し込みを審査できるようになりました。必要なのは、次の3つのうちいずれかの証拠です。
- デベロッパー自身が建物を改修する。
- 建物が公認の改修スキーム(Developer Remediation Contract、Cladding Safety Scheme、Building Safety Fund)に入っている。
- リースが建築安全法2022で保護されており、リースホルダー証明書でそれが示されている。
当初の署名者はBarclays、HSBC、Lloyds Banking Group、Nationwide、NatWest、Santanderの6社でした。2023年12月にSkipton、TSB、Virgin Moneyが、2024年3月にHodge Bankが加わりました。融資はすべて引き続き各貸し手の独自方針に従い、声明は標準金利を約束するものでも、すべての商品を対象とするものでもありません。バイ・トゥ・レットへの姿勢は貸し手によって異なるため、どの貸し手があなたの特定の建物を受け入れるかをブローカーに確認してください。11メートル未満の建物には声明は適用されず、各貸し手が独自のルールを定めます。
EWS1フォームはまだ必要か?
場合によります。EWS1フォームは2019年に、名目上5年の有効期間で作られました。2025年4月の更新で、署名した貸し手は、各社の方針に従うことを前提に、5年を超えたEWS1フォームの一律の見直しを求めないと約束しました。すでにEWS1フォームを求めず、建物の外壁火災リスク評価(Fire Risk Appraisal of the External Wall、FRAEW)、改修スキームへの登録、有効なリースホルダー証明書など、別の証拠を受け入れる貸し手もあります。より広い融資基準については、バイ・トゥ・レット住宅ローンのガイドで解説しています。
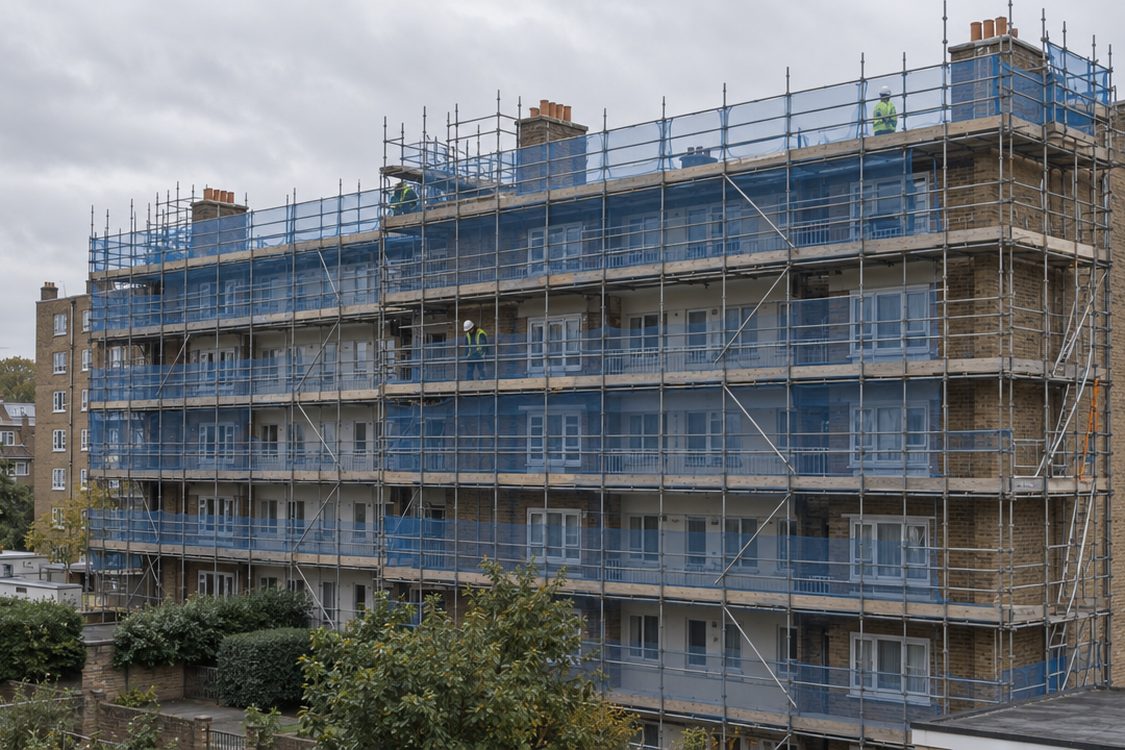
建築安全法2022:適格リースとリースホルダー証明書
建築安全法2022は、高さ11メートル以上または5階建て以上の建物のリースホルダーを、過去の建物安全上の費用から保護します。フラットがどこまで保護されるかは、適格リースかどうかで決まります。リースホルダー保護に関する政府ガイダンスによると、2022年2月14日時点で、そのフラットがリースホルダーの主たる住居だった場合、またはリースホルダーが英国内で所有する住宅用不動産が合計3件以下だった場合、そのリースは適格となります。
投資家にとって重要なのは次の一文です。保護は「将来のすべての買い手に自動的に引き継がれる」。2022年2月14日時点でフラットが適格リースだったなら、現在あなたが何件の不動産を所有していても、その地位を引き継げます。適格でなかったなら、あなたが買っても適格にはなりません。
リースホルダー証明書は、リースが適格かどうかを示す書類です。そのうえで建物の所有者が大家の証明書(landlord's certificate)を発行し、リースホルダーに転嫁できる費用があるかどうか、あるならその内容を示します。これは外装材がない場合にも当てはまります。私たち自身がパトニーのInnes Gardensで購入した、外装材のない5階建ての建物では、大家の証明書がまだ発行されておらず、完了時に通常の住宅ローンは使えませんでした。
適格リースと非適格リースが負担するもの
| 費用 | 適格リース | 非適格リース |
|---|---|---|
| 危険な外装材の改修 | 負担なし | 建物の所有者がデベロッパーと関係している場合は負担なし。それ以外はリースの規定どおり |
| 外装材以外の欠陥と暫定措置(waking watchなどの巡回監視) | 上限あり。通常は£10,000(グレーター・ロンドンでは£15,000)で、10年に分割 | リースの規定どおり。ただし建物の所有者がデベロッパーと関係している場合を除く |
| 2022年2月14日時点の価値が£175,000(ロンドンでは£325,000)未満のフラット | 負担なし | 低価値物件の保護なし |
| 建物所有者のグループの価値が1棟あたり£200万超 | 過去の欠陥について負担なし | この基準による保護なし |
これらのルールは、リースホルダーが支払うべき費用と支払わなくてよい費用に関する政府ガイダンスに基づいています。上限は、価値が£100万を超えるフラットでは£50,000、£200万を超える場合は£100,000に上がります。適格リースが延長または差し替えられた場合も、保護は続きます。
改修加速計画と2029年の目標
改修加速計画(Remediation Acceleration Plan)の更新版は、2029年末までの目標を2つ掲げています。
- 政府資金のスキームに入っている高さ18m以上のすべての住宅用建物が改修される。
- 危険な外装材がある高さ11m以上のすべての建物が、改修済みとなるか、完了日が決まっているか、さもなければその所有者が罰則の対象となる。
完了日が決まっていることは工事が終わっていることと同じではないため、2029年以降も改修待ちのままの11m以上の建物が残る可能性があります。
Building Safety (Remediation of Unsafe Cladding etc) Bill
政府は2026年10月14日、Building Safety (Remediation of Unsafe Cladding etc) Bill(危険な外装材の改修等に関する建築安全法案)を庶民院に提出しました。2026年10月27日に第二読会を終え、議会の法案ページでは委員会審査の段階にあると表示されています。まだ法律ではありません。法案に関する政府ガイドによると、この法案は次のことを定めます。
- 高さ11メートルを超える建物の責任主体(通常はフリーホルダー)に、外壁を評価し、FRAEWに沿って改修する法的義務を課す。
- 国王の裁可(Royal Assent)から12か月以内にFRAEWを、工事が必要な場合は15か月以内に改修遵守計画(Remediation Compliance Plan)を公表するよう求める。
- 意図的に対応しない責任主体に対し、最長2年の禁錮を伴う訴追、または最高£500,000の金銭的罰則を可能にする。
- 改修のバックストップを設け、審判所が改修管理命令(Remediation Management Order)によって工事の管理を公的機関に移せるようにする。
- 中層建物の登録を義務化し、外装材メーカーから費用を回収しやすくする。
フリーホルダーは罰則の費用をリースホルダーに転嫁できず、建築安全法による既存の保護も続きます。買い手にとってこの法案が重要なのは、停滞している建物に期限を設けるからですが、その期限は国王の裁可があって初めて始まります。
危険な外装材がある建物内のフラットは良い投資か?
良い投資になることもありますが、値引きはタダで得られる価値ではなく、リスクへの対価と考えてください。値引きが本物かどうかの確かめ方は、市場価格を下回る物件のガイドで解説しています。危険な外装材がある場合に価格へ織り込むべきリスクは次のとおりです。
- サービスチャージ:非適格リースはリースの条項に基づいて改修費用を請求されることがあり、適格リースでも、外装材以外の欠陥と暫定措置について上限付きの金額を請求されることがあります。
- 暫定措置:巡回監視などの費用は、適格リースでは上限の範囲内に収まりますが、それでも請求額は増えます。
- 保険:建物保険の明細と保険料の履歴を取り寄せ、何が請求されているかを確認してください。
- 売却とリファイナンス:出口戦略は、次の買い手の貸し手が同じ証拠を受け入れるかどうかにかかっています。リースホルダー証明書がない、または工事が止まっていると、売却や借り換えができなくなることがあります。
- 期間:2026年8月末時点で、監視対象のうち1,939棟が改修に着手していませんでした。工事には何年もかかることがあります。
オファーを出す前に、ディール分析ツールで、これらの費用を含めた場合と含めない場合の両方の数字を計算してください。
購入前チェックリスト
- 建物の高さと階数:高さ11メートル以上、または5階建て以上か。
- リースホルダー証明書:2022年2月14日時点で適格リースだったことを示しているか。
- 大家の証明書(landlord's certificate):何を再請求できると書かれているか。
- 改修の状況:どのスキームで、どの段階にあり、完了日は決まっているか。
- EWS1フォームまたはFRAEW:何があり、いつのもので、あなたの貸し手は受け入れるか。
- サービスチャージの会計書類と、改修や暫定措置に関するあらゆる請求。
- バイ・トゥ・レットの貸し手がこの特定の建物に融資することについての、ブローカーによる確認。
よくある質問
バイ・トゥ・レットの大家でも適格リースを持てるか?
持てます。2022年2月14日時点で、リースホルダーが英国内で所有する住宅用不動産が3件以下だった場合、またはそのフラットが主たる住居だった場合、リースは適格となります。適格の地位はその後の買い手に引き継がれるため、2022年に適格だったフラットを買う投資家は保護を受けられます。
リースホルダーとして危険な外装材の改修費用を支払うのか?
適格リースであれば支払いません。非適格リースが保護されるのは、建物の所有者が元のデベロッパーである場合、またはそれと関係している場合に限られます。
改修待ちの建物に融資する貸し手はどこか?
Barclays、HSBC、Lloyds Banking Group、Nationwide、NatWest、Santander、Skipton、TSB、Virgin Money、Hodge BankがUK Financeの業界声明を支持しています。各社とも引き続き独自の融資方針を適用します。
外装材改修の法案はもう法律になったのか?
なっていません。2026年10月27日に第二読会を通過し、庶民院で委員会審査の段階にあります。
重要なポイント
- 10の貸し手が、改修待ちの11m以上の建物にあるフラットへの融資に関するUK Financeの声明を、各社の方針に従うことを前提に支持しています。
- リースホルダー証明書が鍵となる書類です。2022年2月14日時点で適格だったリースは、売却後も保護を維持します。
- 適格リースは危険な外装材について何も負担せず、外装材以外の費用には上限があります。
- 署名した貸し手は、5年を超えたEWS1フォームの一律の見直しを求めないと約束しており、代わりにFRAEWを受け入れる貸し手もあります。
- 改修加速計画は2029年末を目標としており、新しい法案は委員会審査の段階にあります。
- 値引きをお得と判断する前に、サービスチャージ、暫定措置、保険、売却時のリスクを価格に織り込んでください。
本記事は、2026年10月時点のイングランドにおける建物の安全性と住宅ローン融資に関する一般的な情報であり、法律、税務、金融に関する助言ではありません。リースホルダーの保護は各リースと各建物の事実関係によって異なり、改修に関する法案は成立前に変更される可能性があります。危険な外装材がある建物内のフラットを購入する前に、ソリシターと住宅ローンブローカーに相談してください。