Ristrutturazione finita con cinque settimane di anticipo, sette valutazioni e tre vie d'uscita: Innes Gardens, aggiornamento
Il nostro appartamento a Putney è finito e arredato. Sette agenzie lo hanno valutato tra 350.000 £ e 425.000 £, il nuovo EPC è in classe C e abbiamo chiesto un remortgage al 75% di loan-to-value su 450.000 £. Ecco come tornano i numeri e perché l'appartamento è sul mercato in tre modi contemporaneamente.

Risposta rapida: La ristrutturazione del nostro appartamento a Innes Gardens, a Putney, si è conclusa nella settimana del 26 ottobre, circa cinque settimane prima dell'obiettivo di inizio dicembre, e una settimana dopo l'appartamento era arredato. Sette agenzie immobiliari lo hanno valutato tra 350.000 £ e 425.000 £ per la vendita e tra 2.200 £ e 2.900 £ al mese per l'affitto. Il nuovo attestato energetico (EPC) è in classe C (77), prima era D (66). Abbiamo chiesto un rifinanziamento (remortgage) al 75% di loan-to-value su un valore di 450.000 £, sopra la cifra di qualsiasi agenzia, la perizia del finanziatore è fissata per il 9 novembre, e l'appartamento ora è sul mercato in tre modi contemporaneamente: vendita off-market a 425.000 £, affitto a lungo termine a 2.600 £ al mese e affitto arredato di media durata.
Il nostro ultimo aggiornamento su questo appartamento di Putney si chiudeva con la cucina montata a metà, il secondo bagno abbandonato e l'obiettivo di finire i lavori a inizio dicembre. Quattro settimane dopo il cantiere è chiuso, l'appartamento è arredato e le domande sono passate da «cosa va dove» a «quanto vale e come recuperiamo i nostri soldi».
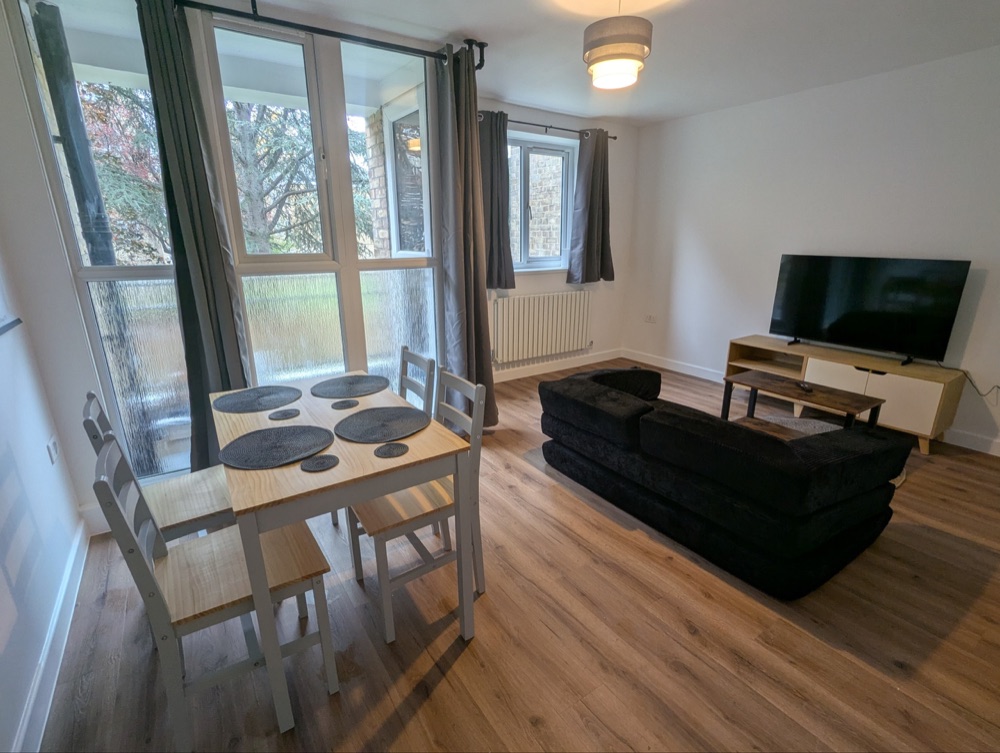
Ristrutturazione finita con cinque settimane di anticipo
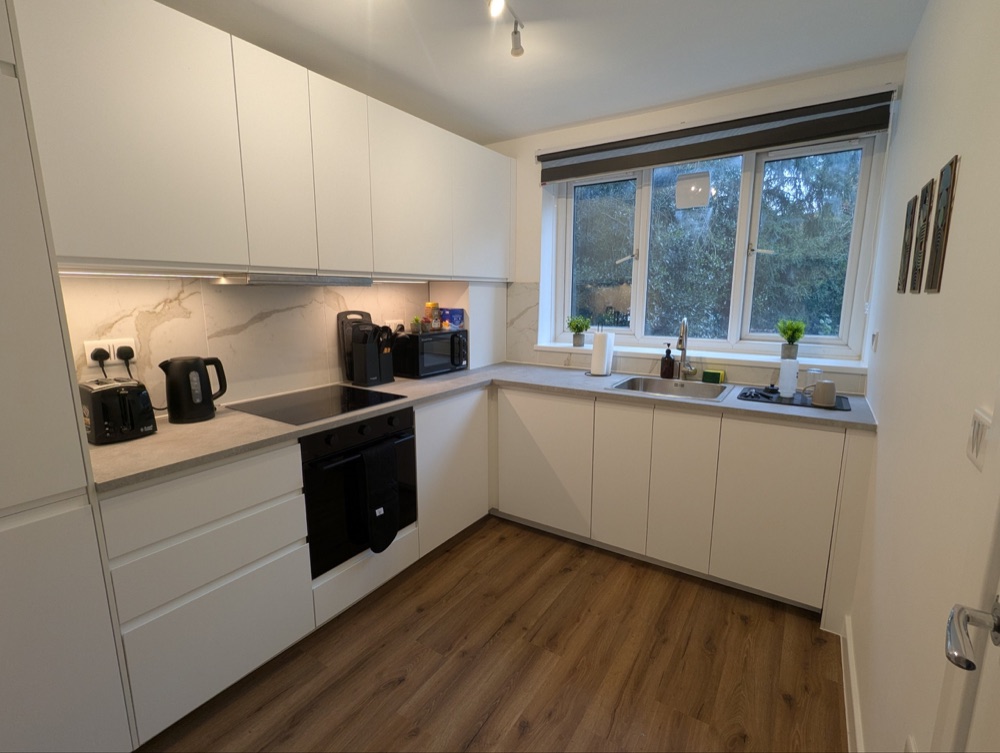
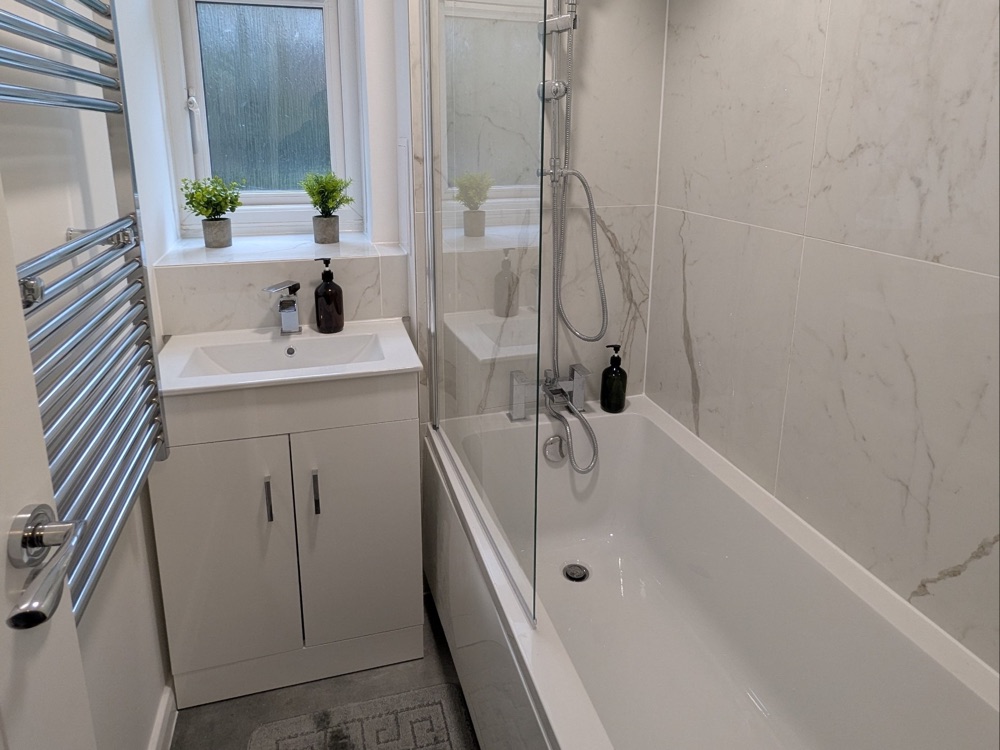
Tutto ciò che mancava all'ultimo aggiornamento è stato fatto a ottobre: piastrelle a parete in bagno e in cucina, la vasca, il nuovo WC e i due lavabi, gli elettrodomestici della cucina, il resto del pavimento SPC, la seconda fase dell'impianto elettrico e la tinteggiatura. La squadra ha finito nella settimana del 26 ottobre. Avevamo pianificato per inizio dicembre, quindi l'appartamento è pronto circa cinque settimane prima del calendario pubblicato.
Mancano ancora due certificati: il certificato dell'impianto elettrico (EIC) dopo il rifacimento completo dei cavi e un certificato di sicurezza del gas riemesso (il primo riportava l'indirizzo sbagliato). Nessuno dei due impedisce di mostrare o valutare l'immobile, ma entrambi servono prima che entri un inquilino, e il perito del finanziatore può chiederli.
Finire prima conta per i conti. L'appartamento è finanziato con un prestito ponte di 12 mesi che scade ad agosto 2027, e ogni mese sul prestito ponte costa interessi senza alcun affitto in entrata. Finire prima anticipa il rifinanziamento e toglie pressione alla scadenza.
Sette valutazioni di agenzie in un giorno
Il 27 ottobre abbiamo fatto venire otto agenzie locali, una dopo l'altra dalle 10:30 alle 17:00. Una non ha dato una cifra precisa, quindi le cifre valide sono sette. La maggior parte ha indicato sia un valore di vendita sia un affitto. Abbiamo omesso i nomi delle agenzie, perché conta la dispersione, non chi ha detto cosa.
| Agenzia | Valore di vendita | Affitto a lungo termine (al mese) | Scritto o verbale |
|---|---|---|---|
| A | 350.000-370.000 £ | 2.500-2.750 £ | Verbale |
| B | 400.000 £ | 2.200-2.300 £ | Verbale |
| C | 375.000-400.000 £ | 2.300-2.400 £ | Verbale |
| D | 395.000-400.000 £ | 2.700-2.900 £ | Affitto scritto, vendita verbale |
| E | 400.000-425.000 £, prezzo richiesto consigliato 425.000 £ | Non indicato | Prezzo richiesto scritto |
| F | Prezzo richiesto consigliato 425.000 £ | 600 £ a settimana (circa 2.600 £) | Scritto |
| G | 375.000-400.000 £, prezzo di lancio consigliato 400.000 £ | 2.500-2.750 £ | Scritto |
Spiccano tre cose. Primo, i valori di vendita si concentrano intorno a 400.000 £, con un valore anomalo basso a 350.000-370.000 £ e due agenzie a 425.000 £. Rientra nel valore finale di 400.000-425.000 £ che abbiamo adottato dopo aver abbandonato il secondo bagno, ed è sotto i 450.000 £ su cui l'operazione era stata modellata all'inizio. Secondo, le lettere scritte precisano che la cifra di un'agenzia è un prezzo di lancio o richiesto, non una perizia ai fini del mutuo. Solo il perito del finanziatore stabilisce la cifra su cui si basa il rifinanziamento. Terzo, le opinioni sull'affitto erano più vicine tra loro di quelle sulla vendita, per lo più tra 2.300 £ e 2.900 £ al mese, e un'agenzia ha anche stimato un affitto arredato di breve durata a 3.250-3.600 £ al mese utenze incluse.
Le provvigioni variavano quanto le cifre. Per una vendita le proposte andavano dall'1,5% più VAT al 2,5% più VAT, con un compenso fisso di 8.500 £ più VAT. A 425.000 £ la differenza tra la più economica e la più cara supera le 4.000 £. Per l'affitto, le commissioni di gestione andavano dal 13% al 17% più VAT del canone, e alcune commissioni per la sola ricerca dell'inquilino erano addebitate ogni mese finché l'inquilino resta, non una volta sola. Poiché gestiamo in proprio, queste commissioni d'affitto servono da confronto, non sono un costo.
EPC C (77) e una superficie che continuava a cambiare
Il vecchio EPC era una D (66) del 2020, prima della ristrutturazione e della sostituzione della caldaia. Una nuova valutazione il 2 novembre, al costo di 61 £, ha dato C (77) con potenziale B (81). È stato registrato il 4 novembre e si trova nel registro ufficiale degli EPC. Una C conta per due motivi. È ben sopra il minimo E che un proprietario deve avere oggi per affittare secondo lo standard minimo di efficienza energetica, e già rispetta la classe C proposta per le case in affitto entro il 2030 (vedi la nostra guida al MEES). Lo stesso giorno gli apparecchi forniti dal proprietario hanno superato il test PAT per 64 £, richiesto dalla licenza selettiva.
L'EPC ci ha dato anche la superficie: 75 m². La prima bozza della brochure dell'agenzia di vendita indicava 67 m² e chiamava la terza camera sala da pranzo. Abbiamo inviato due foto della stanza e il dato dell'EPC, e la planimetria è stata ridisegnata: la stanza ora è una camera di 2,56 x 2,40 m e il totale è 73 m². Una differenza di 6 m² nella superficie dichiarata non è un dettaglio quando gli acquirenti confrontano il prezzo al piede quadrato, quindi conviene verificare ogni planimetria con l'EPC prima della pubblicazione.
Arredare un trilocale con meno di 3.000 £
Abbiamo arredato l'appartamento in modo che si possa affittare arredato o vuoto e funzioni come affitto di media durata. Due letti matrimoniali con materasso, due armadi, comodini, un divano letto, un set da pranzo, una TV con mobile, una scrivania regolabile in altezza e una sedia per la terza camera, la dotazione della cucina, tende, bastoni, una tenda a rullo per la cucina e quadri sono costati poco meno di 3.000 £, comprati per lo più online in pochi giorni. Tende, bastoni e tenda a rullo da soli sono costati circa 305 £.
Il passaggio che ha fatto risparmiare più tempo è stato misurare ogni finestra prima di ordinare qualsiasi cosa. Abbiamo annotato ogni apertura, i termosifoni sotto i davanzali e l'altezza dei soffitti di 240 cm, e comprato tende e bastoni in base a quella lista.
Il remortgage: 75% di loan-to-value, perizia il 9 novembre
È un progetto BRRR, quindi il piano è sempre stato rifinanziare il prestito ponte con un mutuo buy-to-let a lavori finiti. Tramite il nostro broker abbiamo chiesto a un finanziatore specializzato un mutuo buy-to-let a tasso fisso per 5 anni, solo interessi (interest-only), al 75% di loan-to-value, su un valore di 450.000 £. È sopra la cifra di qualsiasi agenzia, ed è voluto: le agenzie fissano un prezzo per vendere, mentre il perito del finanziatore valuta l'appartamento finito, con il nuovo EPC, la superficie e le prove della ristrutturazione. Il perito arriva il 9 novembre. Se la perizia esce più bassa, il prestito viene semplicemente calcolato sulla cifra inferiore, quindi puntare a 450.000 £ non ha svantaggi. Abbiamo scartato un altro finanziatore, che aveva la regola di non concedere remortgage nei 6 mesi dall'acquisto, cosa che avrebbe spostato il rifinanziamento a fine febbraio.
Per estinguere il prestito ponte servono circa 212.000 £. Al 75% di loan-to-value, una perizia di 450.000 £ libera 337.500 £ prima delle commissioni, una di 425.000 £ libera 318.750 £ e una di 400.000 £ libera 300.000 £, quindi l'operazione supera la sua soglia minima anche nella parte bassa della forchetta delle agenzie. La differenza tra 450.000 £ e 400.000 £ sono 37.500 £ del nostro capitale che rientrano o restano bloccate nell'operazione. Puoi simulare lo stesso compromesso con il nostro Deal Analyser.
Un dettaglio dell'offerta merita un secondo sguardo. Le penali per estinzione anticipata durano tutti e cinque gli anni, dal 5% scendendo al 3%. Se vendessimo l'appartamento nei primi due anni, la penale sarebbe il 5% del prestito, circa 17.000 £, più la commissione del prodotto persa. Per questo non gestiamo vendita e rifinanziamento come due piani separati senza verificare come si influenzano.
Tre vie d'uscita, tutte attive insieme
Invece di scegliere una via d'uscita prima della perizia, abbiamo proposto l'appartamento a tre mercati nella stessa settimana e lasciamo decidere alla risposta.
- Vendita off-market a 425.000 £. L'agenzia con la cifra scritta più alta e la provvigione più bassa (1,5% più VAT) lo propone con discrezione prima ai propri acquirenti registrati, prima di qualsiasi annuncio sui portali. È un test della domanda, non una decisione di vendere.
- Affitto a lungo termine a 2.600 £ al mese. Pubblicato il 5 novembre, utenze escluse, arredato o vuoto a scelta dell'inquilino, con un deposito di 3.000 £ (cinque settimane di canone, il tetto di legge secondo il Tenant Fees Act 2019). Dal 1° maggio 2026 ogni nuova locazione privata è una assured periodic tenancy senza durata fissa.
- Affitto arredato di media durata, da due settimane in su. Pubblicato su due piattaforme di prenotazione con un minimo di 14 notti e uno sconto mensile, con un prezzo tale che un mese renda netto circa 3.500 £ dopo la commissione delle piattaforme del 15%-15,5%. La cifra include council tax, energia, internet e pulizie ogni due settimane, quindi lo scarto rispetto all'affitto a lungo termine da 2.600 £ è minore di quanto sembri.
A Londra l'affitto di media durata ha un tetto rigido. Le locazioni dell'intera abitazione per meno di 90 notti consecutive sono limitate a 90 notti l'anno senza permesso urbanistico, contando tutte le piattaforme insieme. L'affitto di media durata è quindi un ponte verso un affitto a lungo termine o una vendita, non una strategia per tutto l'anno. Il nostro calcolatore Airbnb fa lo stesso confronto con un affitto a lungo termine, e la nostra guida alla registrazione degli affitti brevi spiega cosa cambia per gli host nel 2027.
Prossimi passi
La perizia del finanziatore del 9 novembre è la cifra da cui dipende tutto il resto. Se arriva a 450.000 £ o vi si avvicina, rifinanziare e affittare è la strada probabile. Se resta più vicina a 400.000 £, il test di vendita e le offerte che porta pesano di più. Nel frattempo ci servono il certificato elettrico e il certificato del gas corretto prima che entri qualsiasi inquilino, ed è previsto un prolungamento del lease una volta completato il remortgage. Pubblicheremo il prossimo aggiornamento quando arriverà la perizia.
Domande frequenti
Quante agenzie conviene invitare per valutare un appartamento?
Il consiglio abituale è tre, ma per un appartamento ristrutturato con poche vendite comparabili più pareri aiutano. Sette ci hanno dato un gruppo chiaro intorno a 400.000 £ e hanno mostrato quali cifre erano anomale. Chiedi a ogni agenzia la cifra per iscritto e ricorda che la cifra di un'agenzia è un prezzo di lancio, non una perizia per il mutuo.
Si può mettere un appartamento in vendita e in affitto nello stesso momento?
Sì, ed è un modo comune per testare la domanda dopo una ristrutturazione. Controlla prima le condizioni del mutuo: le penali per estinzione anticipata possono rendere costosa una vendita nei primi anni, e un finanziatore può chiedere di un annuncio di vendita durante un rifinanziamento. Appena un inquilino o un ospite prenota, blocca le date su tutti gli altri canali.
La valutazione di un'agenzia vale per un remortgage?
No. Il finanziatore si basa sulla perizia del proprio perito. Le cifre delle agenzie e le vendite comparabili restano comunque prove utili da dare al perito, insieme all'EPC, alla superficie e a un elenco dei lavori di ristrutturazione.
Punti chiave
- La ristrutturazione si è conclusa nella settimana del 26 ottobre, circa cinque settimane prima dell'obiettivo di inizio dicembre, e l'appartamento è stato arredato con poco meno di 3.000 £.
- Sette agenzie hanno valutato l'appartamento tra 350.000 £ e 425.000 £ per la vendita, concentrate intorno a 400.000 £, e tra 2.200 £ e 2.900 £ al mese per l'affitto.
- Il nuovo EPC è C (77) invece di D (66), e ha corretto la superficie della brochure di vendita da 67 m² a 73 m².
- La richiesta di remortgage è al 75% di loan-to-value su un valore di 450.000 £, sopra la cifra di qualsiasi agenzia, con la perizia del finanziatore il 9 novembre. Il prestito ponte si estingue con qualsiasi cifra data dalle agenzie.
- L'appartamento è attivo insieme come vendita off-market, affitto a lungo termine e affitto arredato di media durata, e la perizia deciderà quale via d'uscita vince.
Questo articolo descrive un progetto immobiliare reale e in corso e riflette cifre ed eventi alle date indicate. Le cifre delle agenzie sono opinioni sul prezzo di lancio, non perizie. Non costituisce consulenza finanziaria, legale, fiscale o sui mutui, e ogni immobile e ogni finanziatore saranno diversi.