Dossier juridique d'enchères : 8 points à vérifier avant d'enchérir sur un bien au Royaume-Uni
Aux enchères, le contrat est contraignant dès que le marteau tombe. Les huit parties du dossier juridique que nous lisons avant chaque enchère, du titre et du bail aux conditions particulières qui peuvent ajouter des frais non plafonnés à la charge de l'acheteur, avec des exemples réels tirés de notre achat à Arnold Road.

Réponse rapide : Dans une vente aux enchères immobilière au Royaume-Uni, le contrat devient contraignant dès que le marteau tombe. Le dossier juridique (« legal pack ») est donc votre seule occasion de repérer les problèmes avant de vous engager. Lisez huit éléments avant d'enchérir : le registre de propriété (title register) et son plan, le bail (lease), les conditions particulières de vente (special conditions of sale), les recherches, le dossier de gestion, les éventuels documents de location, les pièces d'urbanisme et de réglementation de la construction, et l'addendum publié le jour même. Les conditions particulières comptent le plus, car elles peuvent ajouter des frais à la charge de l'acheteur en plus du prix et modifier la date de finalisation. Ne fixez votre enchère maximale qu'une fois ces frais intégrés à vos calculs.
Nous lisons chaque dossier juridique avant d'enchérir, et lors de notre dernier achat, un appartement d'une chambre à Tooting, le dossier a davantage façonné le plan que la visite. Ce guide présente les huit parties d'un dossier juridique d'enchères que nous vérifions, ce que chacune peut cacher, et les questions que nous posons à notre solicitor avant le jour de la vente.
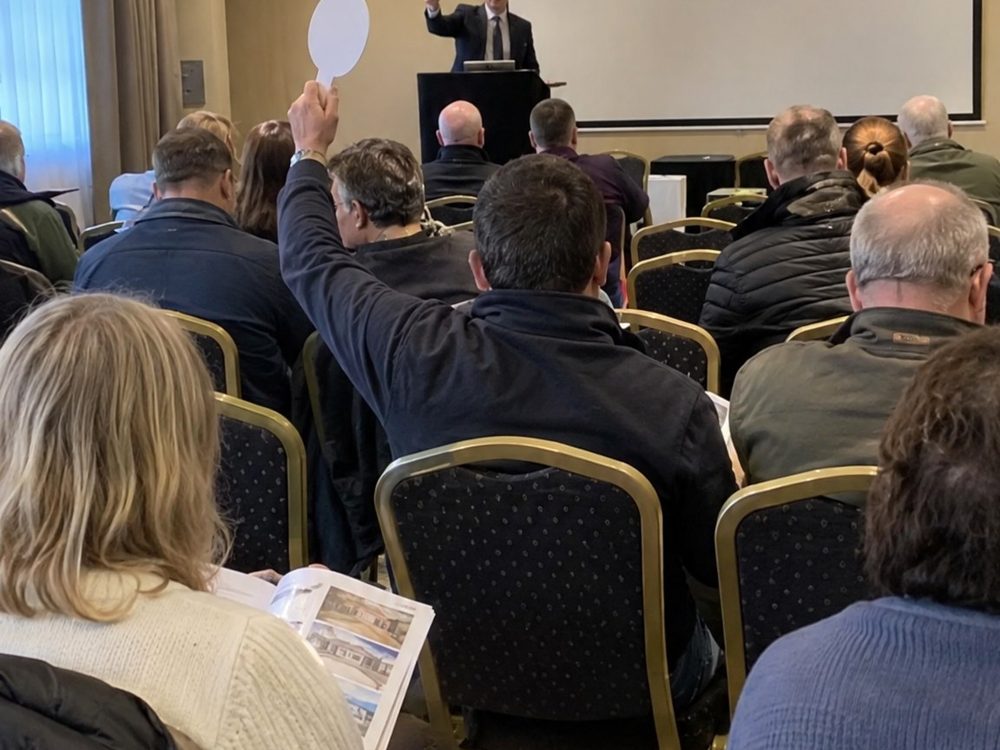
Pourquoi le dossier juridique d'enchères compte-t-il autant ?
Parce qu'il n'y a pas de retour en arrière. Dans une vente aux enchères classique, les contrats sont échangés quand le marteau tombe. Vous versez un acompte, généralement 10 % du prix, le jour même, et vous devez finaliser dans le délai fixé par les conditions, souvent 20 à 28 jours. Si vous découvrez ensuite un problème dans le dossier juridique, vous restez tenu d'acheter. Notre guide sur l'achat aux enchères au Royaume-Uni explique le déroulement de la journée elle-même. Ce guide porte sur la lecture qui la précède.
1. Le registre de propriété et le plan du titre
Le registre de propriété, délivré par HM Land Registry, indique qui possède le bien, la catégorie du titre et toutes les charges, restrictions ou droits qui le grèvent. Vérifiez que le vendeur est le propriétaire inscrit, que le titre est absolu (absolute) et non possessoire (possessory), et qu'aucune inscription du registre des charges (charges register) ne survivra à la finalisation. Comparez le plan du titre (title plan) avec ce que vous avez vu lors de la visite. Pour un appartement, assurez-vous que la partie louée (demise) comprend tout ce que vous attendez, comme un jardin ou une place de stationnement.
2. Le bail
Pour un appartement en leasehold, le bail détermine l'essentiel de la valeur. Vérifiez la durée restante, le loyer du terrain (ground rent) et son évolution, les dispositions sur les charges (service charge) et les restrictions sur les travaux et la location. Un bail de moins de 80 ans implique une marriage value lors de toute extension, que notre calculateur d'extension de bail estime. À Arnold Road, le dossier montrait un nouveau bail de 990 ans avec un loyer de terrain symbolique (peppercorn), ce qui supprimait le plus gros risque d'un appartement bon marché. Il montrait aussi que presque toute modification nécessite l'accord du propriétaire du freehold et que les séjours courts et les locations de vacances sont interdits.
3. Les conditions particulières de vente
C'est la partie que l'on saute, et celle qui coûte cher. La plupart des ventes utilisent les conditions générales d'enchères de la RICS (RICS Common Auction Conditions), et chaque lot y ajoute ses propres conditions particulières. Les conditions particulières priment sur les conditions générales. Cherchez :
- Les frais supplémentaires à la charge de l'acheteur : honoraires juridiques du vendeur, frais de recherches, frais administratifs, ou arriérés de charges et de loyer du terrain.
- Si ces frais sont fixes ou non plafonnés. À Arnold Road, certains n'étaient pas plafonnés, nous les avons donc intégrés avant de fixer notre plafond.
- La date de finalisation, et les intérêts éventuels facturés en cas de retard.
- La TVA (VAT) sur le prix, qui s'applique à certains lots commerciaux et à usage mixte.
4. Les recherches
Un dossier complet comprend une recherche auprès de la collectivité locale (local authority search), une recherche sur l'assainissement et l'eau, et souvent une recherche environnementale. Elles révèlent l'historique d'urbanisme, les projets routiers, les mises en demeure (enforcement notices) et le risque d'inondation. Si le dossier ne contient pas de recherches, prévoyez-les dans votre budget et laissez-vous du temps, car certains prêteurs ne prêtent pas sans elles.
5. Le dossier de gestion et les comptes de charges
Pour un appartement, le dossier de gestion (souvent un formulaire LPE1) indique les charges actuelles, le budget, un éventuel fonds de réserve et les gros travaux prévus. Des charges faibles sans fonds de réserve peuvent signifier une lourde facture plus tard. À Arnold Road, les charges s'élevaient à £1,142.15 par an selon l'estimation 2026/27, dont environ £508 d'assurance du bâtiment au titre de la police collective du propriétaire du freehold.
6. Les documents de location, si le bien est loué
Si le bien est vendu avec un locataire, vérifiez le contrat de location, le loyer, les éventuels impayés et le certificat de protection du dépôt de garantie. Depuis le 1er mai 2026, les locations en Angleterre sont des baux périodiques garantis (assured periodic tenancies), et la reprise du logement passe par les motifs de la Section 8, que notre guide des délais de la Section 8 explique. Un lot loué peut être une bonne affaire, mais intégrez au prix le temps qu'il faudrait pour récupérer le bien si vous en avez besoin.
7. Urbanisme, réglementation de la construction et polices d'indemnisation
Les extensions, aménagements de combles et murs supprimés doivent disposer d'un permis d'urbanisme (planning permission) lorsqu'il est requis et d'une validation au titre de la réglementation de la construction (building regulations). À défaut, les conditions particulières proposent souvent une police d'indemnisation (indemnity policy) à la place. Elle protège contre les coûts d'une mise en conformité imposée, mais ne rend pas les travaux sûrs, et certains prêteurs ne l'acceptent pas. Demandez à votre expert (surveyor) d'examiner tous les travaux que les documents ne couvrent pas.
8. L'addendum
Le commissaire-priseur peut publier un addendum jusqu'au début de la vente, modifiant les conditions, les frais ou même ce qui est vendu. Vous y êtes tenu, que vous l'ayez lu ou non. Demandez-le le matin, et n'enchérissez pas sur un lot dont vous n'avez pas vu l'addendum.
Comment transformer le dossier en enchère maximale
Partez de la valeur attendue après d'éventuels travaux, puis retranchez la rénovation, les frais supplémentaires à la charge de l'acheteur issus des conditions particulières, le stamp duty (notre calculateur de stamp duty le calcule), les frais juridiques et de financement, et la marge dont vous avez besoin. Ce qui reste est votre enchère maximale. Notez-la avant la vente et arrêtez-vous là. À Arnold Road, nous avons payé £281,000 pour un prix indicatif de £210,000, mais nous avions fixé ce plafond à partir des chiffres avant le jour J. Notre liste des signaux d'alerte d'une opération immobilière recense les signes qui devraient vous empêcher d'enchérir tout court.
Questions fréquentes
Quand le dossier juridique est-il disponible ?
Généralement quelques semaines avant la vente, sur le site du commissaire-priseur. Les dossiers peuvent être mis à jour, vérifiez donc la date de chaque document et téléchargez la dernière version avant d'enchérir.
Ai-je besoin d'un solicitor pour lire le dossier juridique ?
Nous faisons toujours appel à un solicitor. Un solicitor peut repérer des défauts de titre, de clauses du bail et de conditions particulières faciles à manquer, et vous dire quelles questions poser au solicitor du vendeur avant le jour de la vente.
Que sont les conditions particulières de vente ?
Des clauses propres à un lot, ajoutées aux conditions générales d'enchères. Elles priment sur les conditions générales et ajoutent souvent des frais à la charge de l'acheteur ou modifient la date de finalisation.
Que se passe-t-il si je ne finalise pas à temps ?
Vous pouvez perdre votre acompte et être tenu responsable des pertes du vendeur, et la plupart des conditions prévoient des intérêts en cas de finalisation tardive. Organisez votre financement avant d'enchérir.
Puis-je me fier au prix indicatif ?
Non. Un prix indicatif (guide price) est un chiffre marketing. Arnold Road était affiché à £210,000 et s'est vendu £281,000. Fixez votre propre maximum à partir du dossier juridique et de vos chiffres.
Points clés à retenir
- Aux enchères, le contrat est contraignant dès que le marteau tombe, lisez donc le dossier juridique avant d'enchérir.
- Vérifiez huit éléments : titre, bail, conditions particulières, recherches, dossier de gestion, locations, pièces d'urbanisme et addendum.
- Les conditions particulières peuvent ajouter des frais non plafonnés à la charge de l'acheteur et modifier la date de finalisation.
- Pour les appartements, la durée du bail, le loyer du terrain, les charges et les restrictions déterminent l'essentiel de la valeur.
- Intégrez chaque frais supplémentaire à vos calculs, fixez une enchère maximale à l'avance et arrêtez-vous là.
Cet article est une information générale, pas un conseil juridique ou financier. Faites toujours examiner un dossier juridique d'enchères par un solicitor avant d'enchérir.