Comprar un piso en un edificio con problemas de revestimiento: hipotecas, remediación y qué deben comprobar los inversores
Diez prestamistas estudian hipotecas sobre pisos en edificios de 11 m o más pendientes de remediación del revestimiento, si la documentación es correcta. Cómo funcionan el qualifying lease y el deed of certificate, en qué punto están los objetivos de remediación de 2029 y la nueva Bill sobre el revestimiento, y una lista de comprobación previa a la compra para inversores.

Respuesta rápida: En Inglaterra puede comprar, y a menudo financiar con hipoteca, un piso en un edificio con revestimiento de fachada (cladding) inseguro, pero solo si la documentación encaja. Diez prestamistas, entre ellos Barclays, HSBC, Lloyds, Nationwide, NatWest y Santander, se han comprometido a estudiar solicitudes de hipoteca sobre pisos en edificios de 11 metros o más pendientes de remediación, siempre que haya pruebas de que el edificio está en un programa de remediación reconocido, de que lo reparará el promotor o de que el lease está protegido por la Building Safety Act 2022, lo que se acredita con un leaseholder deed of certificate. La comprobación más importante para un inversor es si el lease era un qualifying lease el 14 de febrero de 2022: si lo era, la protección pasa a usted y no se le puede cobrar la remediación del revestimiento inseguro.
Los pisos en edificios con revestimiento inseguro a veces salen al mercado a un precio inferior al de pisos similares de la zona. Algunos son oportunidades reales. Otros arrastran costes que un precio más bajo no cubre. Esta guía explica cómo funcionan las hipotecas, las protecciones para leaseholders y el calendario de remediación en Inglaterra a finales de 2026, y qué comprobar antes de comprar un piso en un edificio con revestimiento inseguro.
¿Cuántos edificios están afectados?
Según el informe de la House of Commons Library sobre las estadísticas de remediación del revestimiento, el MHCLG estima que entre 5.900 y 7.400 edificios residenciales de 11 metros o más en Inglaterra tienen, o han tenido, revestimiento inseguro. A finales de agosto de 2026, el MHCLG supervisaba 4.724 de ellos en programas públicos, y el 38 % había completado la remediación. De los 2.716 pendientes, 777 habían empezado las obras y 1.939 no.
Más de la mitad de los edificios supervisados (53 %) está en Londres. El MHCLG estima que los edificios de altura media de sus programas contienen unas 65.000 viviendas y los de gran altura unas 185.000.
¿Se puede conseguir una hipoteca para un piso pendiente de remediación?
Sí, en muchos casos. Según la declaración sectorial de UK Finance sobre el revestimiento, desde el 9 de enero de 2023 los prestamistas pueden estudiar solicitudes de hipoteca sobre pisos en edificios de 11 metros o más en Inglaterra. Necesitan pruebas de una de estas tres cosas:
- el promotor remediará el edificio por su cuenta;
- el edificio está en un programa de remediación reconocido (el Developer Remediation Contract, el Cladding Safety Scheme o el Building Safety Fund);
- el lease está protegido por la Building Safety Act 2022, según acredita un leaseholder deed of certificate.
Los seis firmantes originales fueron Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest y Santander. Skipton, TSB y Virgin Money se sumaron en diciembre de 2023, y Hodge Bank en marzo de 2024. Todo préstamo sigue sujeto a la política propia de cada prestamista, y la declaración no promete tipos estándar ni cubre todos los productos. El interés por el buy-to-let varía según el prestamista, así que pregunte a un bróker qué prestamistas aceptarán su edificio concreto. Por debajo de 11 metros la declaración no se aplica y cada prestamista fija sus propias reglas.
¿Sigue siendo necesario el formulario EWS1?
A veces. El formulario EWS1 se creó en 2019 con una vigencia nominal de cinco años. En una actualización de abril de 2025, los prestamistas firmantes se comprometieron a no exigir revisiones generalizadas de los formularios EWS1 con más de cinco años, sujeto a su propia política. Algunos prestamistas ya no piden el formulario EWS1 y aceptan otras pruebas, como el Fire Risk Appraisal of the External Wall (FRAEW) del edificio, su inclusión en un programa de remediación o un leaseholder deed of certificate válido. Nuestra guía de hipotecas buy-to-let trata los criterios de préstamo más generales.
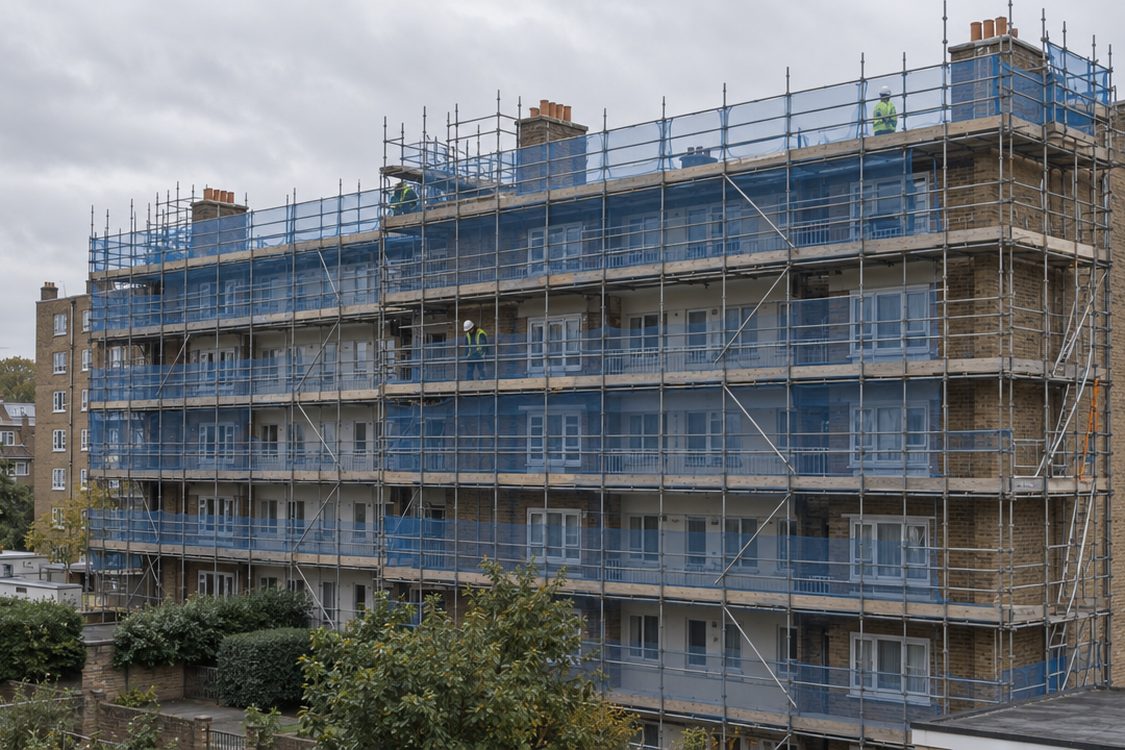
Building Safety Act 2022: qualifying lease y deed of certificate
La Building Safety Act 2022 protege a los leaseholders de edificios de al menos 11 metros o cinco plantas frente a los costes históricos de seguridad del edificio. La protección que recibe un piso depende de si tiene un qualifying lease. Según la guía del Gobierno sobre las protecciones para leaseholders, un lease es qualifying si, el 14 de febrero de 2022, el piso era la vivienda principal del leaseholder o el leaseholder no tenía más de tres inmuebles residenciales en el Reino Unido en total.
Para un inversor, la frase clave es esta: las protecciones «se transfieren automáticamente a cualquier comprador futuro». Si el piso tenía un qualifying lease el 14 de febrero de 2022, usted hereda ese estatus, tenga hoy los inmuebles que tenga. Si no lo tenía, comprarlo no hará que pase a serlo.
El leaseholder deed of certificate es el documento que muestra si un lease es qualifying. Después, el propietario del edificio emite un certificado del landlord (landlord's certificate) que indica qué se puede repercutir, en su caso, a los leaseholders. Esto se aplica incluso sin revestimiento: en nuestra propia compra en Innes Gardens, en Putney, un bloque de cinco plantas sin revestimiento, el certificado del landlord aún no se había emitido y una hipoteca estándar quedó descartada en la firma.
Qué pagan los leases qualifying y non-qualifying
| Coste | Qualifying lease | Non-qualifying lease |
|---|---|---|
| Remediación del revestimiento inseguro | Nada | Nada si el propietario del edificio está vinculado al promotor; si no, según el lease |
| Defectos ajenos al revestimiento y medidas provisionales (como el waking watch) | Con tope, normalmente £10,000 (£15,000 en el Gran Londres), repartido en 10 años | Según el lease, salvo que el propietario del edificio esté vinculado al promotor |
| Piso valorado en menos de £175,000 (£325,000 en Londres) el 14 de febrero de 2022 | Nada | Sin protección por bajo valor |
| Grupo propietario del edificio valorado en más de £2 millones por edificio | Nada por defectos históricos | Sin protección por esta prueba |
Estas reglas proceden de la guía del Gobierno sobre lo que los leaseholders tienen y no tienen que pagar. El tope sube a £50,000 para pisos valorados en más de £1 millón y a £100,000 por encima de £2 millones. Las protecciones también continúan cuando un qualifying lease se prorroga o se sustituye.
El Remediation Acceleration Plan y los objetivos de 2029
La actualización del Remediation Acceleration Plan fija dos objetivos para finales de 2029:
- todos los edificios residenciales de 18 m o más incluidos en un programa con financiación pública estarán remediados;
- todos los edificios de 11 m o más con revestimiento inseguro estarán remediados, tendrán una fecha de finalización, o sus propietarios se expondrán a sanciones.
Una fecha de finalización no equivale a obras terminadas, así que algunos edificios de 11 m o más podrían seguir pendientes de remediación después de 2029.
La Building Safety (Remediation of Unsafe Cladding etc) Bill
El Gobierno presentó la Building Safety (Remediation of Unsafe Cladding etc) Bill en la House of Commons el 14 de octubre de 2026. Tuvo su segunda lectura el 27 de octubre de 2026, y la página del proyecto de ley en el Parlamento la muestra en fase de comisión. Todavía no es ley. Según la guía del Gobierno sobre la Bill, esta:
- crearía una obligación legal para la entidad responsable (normalmente el freeholder) de los edificios de más de 11 metros de evaluar los muros exteriores y remediar conforme al FRAEW;
- exigiría un FRAEW en los 12 meses siguientes al Royal Assent y, cuando se necesiten obras, un Remediation Compliance Plan publicado en un plazo de 15 meses;
- permitiría el procesamiento, con hasta dos años de prisión, o una sanción económica de hasta £500,000 para las entidades responsables que no actúen de forma deliberada;
- crearía un mecanismo de respaldo para la remediación, que permitiría a un tribunal ceder el control de las obras a una autoridad pública mediante una Remediation Management Order;
- establecería un registro obligatorio de edificios de altura media y facilitaría recuperar costes de los fabricantes de revestimientos.
Los freeholders no podrían repercutir el coste de las sanciones a los leaseholders, y las protecciones actuales de la Building Safety Act seguirían vigentes. Para un comprador, la Bill importa porque fija plazos a los edificios estancados, pero esos plazos solo empiezan a contar con el Royal Assent.
¿Es un piso en un edificio con revestimiento inseguro una buena inversión?
Puede serlo, pero trate cualquier descuento como pago por un riesgo, no como valor regalado. Nuestra guía sobre inmuebles por debajo del valor de mercado explica cómo comprobar si un descuento es real. Con revestimiento inseguro, estos son los riesgos que conviene descontar en el precio:
- Gastos de comunidad (service charges): a un non-qualifying lease se le puede cobrar la remediación según sus términos, e incluso a un qualifying lease se le pueden cobrar importes con tope por defectos ajenos al revestimiento y medidas provisionales.
- Medidas provisionales: costes como el waking watch quedan bajo el tope en los qualifying leases, pero siguen sumando a la factura.
- Seguro: pida la póliza del seguro del edificio y el historial de primas para ver qué se está cobrando.
- Reventa y refinanciación: su salida depende de que el prestamista del siguiente comprador acepte las mismas pruebas. La falta de un deed of certificate o unas obras estancadas pueden bloquear una venta o una nueva hipoteca.
- Plazos: 1.939 edificios supervisados no habían empezado la remediación a finales de agosto de 2026. Las obras pueden durar años.
Haga los números con y sin estos costes en nuestro analizador de operaciones antes de presentar una oferta.
Lista de comprobación antes de comprar
- Altura y plantas del edificio: ¿tiene al menos 11 metros o cinco plantas?
- El leaseholder deed of certificate: ¿muestra un qualifying lease el 14 de febrero de 2022?
- El certificado del landlord (landlord's certificate): ¿qué dice que se puede repercutir?
- Estado de la remediación: ¿qué programa, qué fase y hay fecha de finalización?
- Formulario EWS1 o FRAEW: ¿qué existe, qué antigüedad tiene y lo aceptará su prestamista?
- Cuentas de los gastos de comunidad y cualquier requerimiento de pago por remediación o medidas provisionales.
- Confirmación de un bróker de que un prestamista buy-to-let financiará este edificio concreto.
Preguntas frecuentes
¿Puede un propietario buy-to-let tener un qualifying lease?
Sí. Un lease es qualifying si, el 14 de febrero de 2022, el leaseholder no tenía más de tres inmuebles residenciales en el Reino Unido o el piso era su vivienda principal. Ese estatus pasa después a los compradores futuros, así que un inversor que compra un piso que era qualifying en 2022 obtiene la protección.
¿Pago la remediación del revestimiento inseguro como leaseholder?
No, si su lease es un qualifying lease. Un non-qualifying lease solo está protegido si el propietario del edificio es el promotor original o está vinculado a él.
¿Qué prestamistas financian edificios pendientes de remediación?
Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest, Santander, Skipton, TSB, Virgin Money y Hodge Bank apoyan la declaración sectorial de UK Finance. Cada uno sigue aplicando su propia política de préstamo.
¿Es ley la Bill sobre la remediación del revestimiento?
No. Superó la segunda lectura el 27 de octubre de 2026 y está en fase de comisión en la House of Commons.
Conclusiones clave
- Diez prestamistas apoyan la declaración de UK Finance sobre préstamos para pisos en edificios de 11 m o más pendientes de remediación, sujeto a sus propias políticas.
- El leaseholder deed of certificate es el documento clave: un lease que era qualifying el 14 de febrero de 2022 conserva su protección al venderse.
- Un qualifying lease no paga nada por el revestimiento inseguro, y los costes ajenos al revestimiento tienen tope.
- Los prestamistas firmantes se han comprometido a no exigir revisiones generalizadas de los formularios EWS1 con más de cinco años, y algunos aceptan un FRAEW en su lugar.
- El Remediation Acceleration Plan apunta a finales de 2029, y la nueva Bill está en fase de comisión.
- Descuente en el precio los gastos de comunidad, las medidas provisionales, el seguro y el riesgo de reventa antes de considerar que un descuento es una buena oportunidad.
Este artículo ofrece información general sobre la seguridad de los edificios y los préstamos hipotecarios en Inglaterra a octubre de 2026, y no constituye asesoramiento jurídico, fiscal ni financiero. Las protecciones para leaseholders dependen de las circunstancias de cada lease y cada edificio, y la Bill sobre remediación puede cambiar antes de convertirse en ley. Consulte a un solicitor y a un bróker hipotecario antes de comprar un piso en un edificio con revestimiento inseguro.