Liverpool gegen London: Wo die Zahlen für Immobilieninvestoren besser aufgehen
Wir sind in beiden Städten aktiv. Hier ist ein ehrlicher Vergleich von Renditen, Wertzuwachs und operativer Realität in Liverpool und London.

Kurzantwort: Keine der beiden Städte ist allgemein „besser“. Sie passen zu unterschiedlichen Strategien. Liverpool bietet typischerweise höhere Bruttomietrenditen (grob 5-7 % in soliden Lagen) bei einem deutlich niedrigeren Einstiegspreis, was Nettomieteinnahmen und schnellere Kapitalumschichtung begünstigt. London bietet typischerweise niedrigere Renditen (grob 3-5 %), hat aber historisch ein stärkeres langfristiges Wertwachstum gezeigt, bei deutlich höheren Einstiegskosten und einer höheren Stamp Duty in Pfund. Welche Stadt passt, hängt davon ab, ob Sie auf Monatseinkommen oder langfristigen Wertzuwachs optimieren und mit welchem Kapital Sie starten.
Warum Liverpool und London überhaupt vergleichen?
Wir sind in beiden Städten aktiv, und die Frage, welche „besser“ ist, stellen Investoren, die abwägen, wo sie Kapital einsetzen, ständig. So gestellt, ist es die falsche Frage. Liverpool und London konkurrieren nicht um dasselbe Anlegerziel. Sie lösen unterschiedliche Probleme, und der nützliche Vergleich lautet, welches Problem Sie tatsächlich haben.
Rendite oder Wertzuwachs
Der klarste strukturelle Unterschied zwischen beiden Märkten liegt darin, woher die Rendite kommt.
| Liverpool | London | |
|---|---|---|
| Typische Bruttorendite | 5-7 % in soliden Mietlagen | 3-5 % in den meisten Zonen |
| Historischer Wertzuwachs | Stetiger, moderater | Langfristig historisch stärker, aber zyklisch |
| Typischer Einstiegspreis für ein Haus mit drei Schlafzimmern | Etwa £200,000 für eine solide Immobilie | Etwa £500,000+ für etwas Vergleichbares |
| Treiber der Mieternachfrage | Stadterneuerung, Studierende, zuziehende Berufstätige | Internationale Nachfrage, knappes Angebot, Verkehrsanbindung |
| Marktcharakter | Geradliniger, berechenbarer | Komplexer, stärker vom Mikromarkt abhängig |
Liverpool liefert durchgängig höhere Nettomieteinnahmen, weil die Mieten im Verhältnis zum Kaufpreis hoch sind. Londons Reiz war historisch der Wertzuwachs, getrieben von knappem Bauland, internationalem Kapital und seiner Rolle als Weltstadt, wenngleich dieses Wachstum in den letzten Jahren zyklischer und weniger garantiert war, als die Annahme „London steigt immer“ nahelegt. Keines der beiden Muster gilt für alle Zeiten, aber sie haben sich zuverlässig und lange genug bewährt, um zu prägen, wie wir Kapital zwischen beiden aufteilen.
Einstiegskosten und was sie wirklich für das Risiko bedeuten
Der Preisunterschied zwischen den beiden Städten verändert mehr als die Erschwinglichkeit. Er verändert das Risikoprofil jedes Deals.
Ein Kauf für £200,000 in Liverpool und ein Kauf für £500,000+ in London haben sehr unterschiedliche Folgen, wenn eine Sanierung teurer wird, eine Bewertung niedriger ausfällt als erwartet oder eine Leerstandszeit länger dauert als geplant. Das absolute Kapitalrisiko pro Projekt ist in Liverpool niedriger, sodass mehr Deals parallel aus derselben Kapitalbasis laufen können und ein einzelnes schwaches Projekt dem Portfolio proportional weniger schadet. Das ist ein echter Vorteil für Investoren, die eine größere Zahl kleinerer Positionen aufbauen, statt Kapital in wenigen größeren zu bündeln.
Höhere Kaufpreise in London bedeuten zudem eine in absoluten Zahlen deutlich größere Stamp-Duty-Rechnung, noch bevor ein Zuschlag für zusätzliche Immobilien greift. Wie das skaliert, zeigt unser Stamp-Duty-Leitfaden. Bei einem fremdfinanzierten Deal bedeutet ein niedrigerer Einstiegspreis auch eine absolut kleinere Anzahlung, und das ist für Investoren, die Kapital zwischen Projekten umschichten, oft die bindendere Grenze als die Rendite selbst.
Wie steigende Zinsen jeden Markt unterschiedlich treffen
Der Tragfähigkeits-Stresstest für Hypotheken (die Zinsdeckungsquote bzw. ICR, die Kreditgeber anwenden) ist unmittelbar eine Funktion des Verhältnisses von Miete zu Preis, und genau hier driften die beiden Märkte am stärksten auseinander. Eine Liverpooler Immobilie mit 6 % Rendite besteht einen ICR-Stresstest weit komfortabler als eine Londoner mit 3,5 % bei gleichem Kaufpreis im Verhältnis zur Miete, weil im Verhältnis zur Hypothek schlicht mehr Mieteinnahmen zur Verfügung stehen. In einem Umfeld höherer Zinsen ist das kein marginales Detail. Oft entscheidet es darüber, ob ein Deal bei einem vernünftigen Loan-to-Value finanzierbar ist oder nicht, unabhängig von der Qualität der Immobilie. Wer Londoner Gelegenheiten prüft, sollte die Finanzierung besonders bei einem Zins deutlich über dem heutigen testen, nicht nur beim tatsächlichen Zins von heute.
Marktdynamik: Was die Nachfrage wirklich treibt
Liverpool
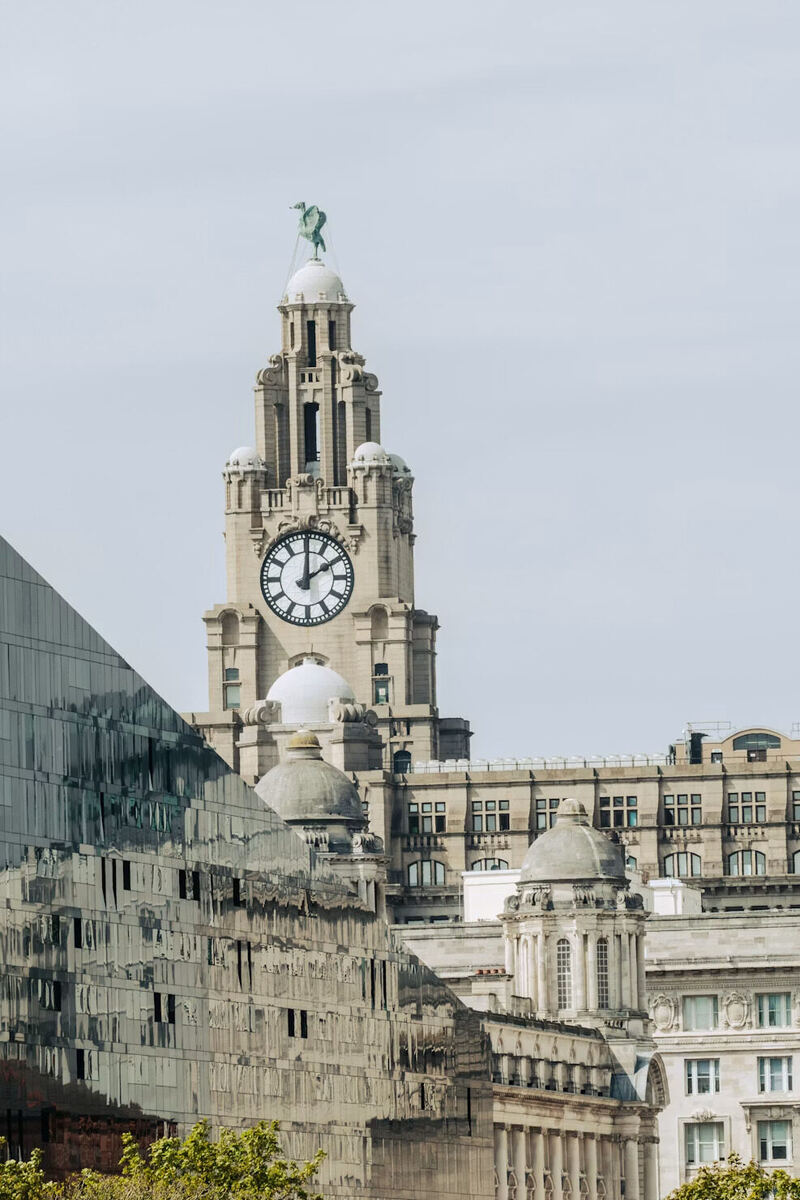
Zwei große, wachsende Universitäten verankern Liverpools Mietnachfrage, dazu ein laufendes Stadterneuerungsprogramm in mehreren Vierteln und Lebenshaltungskosten weit unter denen Londons. Berufstätige, die aus teureren Städten zuziehen, bemerken diesen Unterschied schnell. Die Kalkulation ist hier tatsächlich einfacher: weniger Schwankungen zwischen Mikromärkten, stetigere Werte, berechenbarere Betriebskosten. Es ist aber keine einheitliche Chance. Erneuerungsgebiete verlangen weiterhin echte Sorgfalt bei Finanzierung und Tempo statt Vertrauen auf das Versprechen, und in einigen Neubauvierteln hat Überangebot die Mieten gedrückt und das Wachstum gegenüber etablierten Straßen gebremst.
London
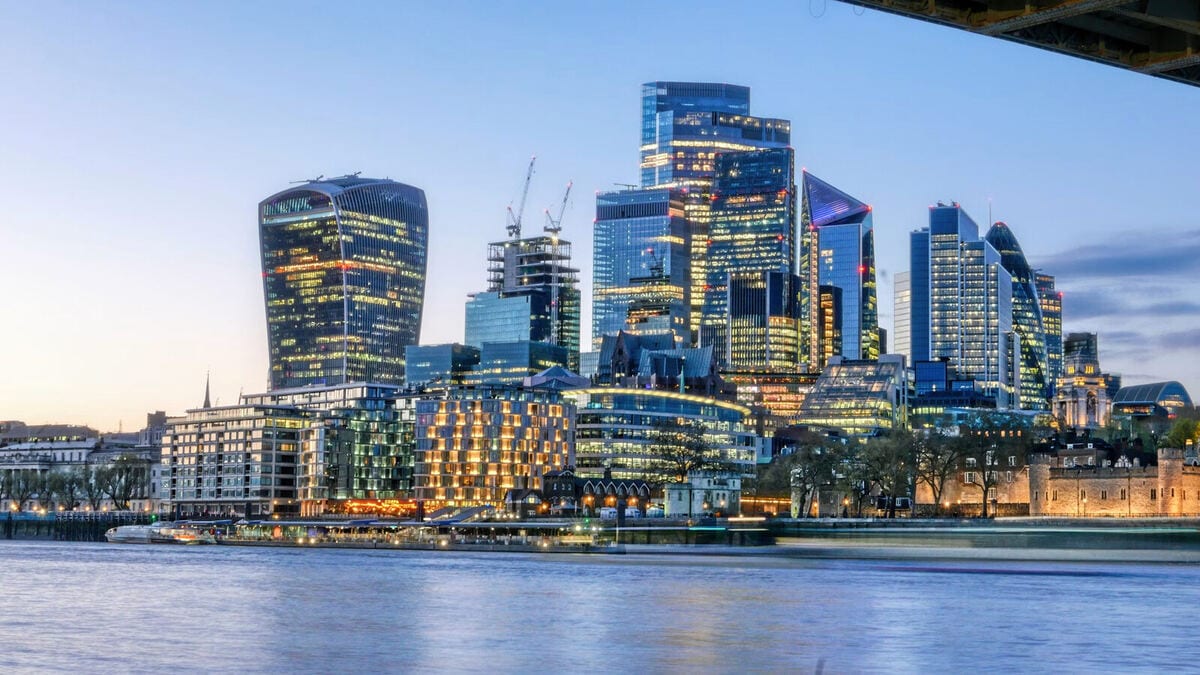
Londons Nachfrage speist sich aus seiner Rolle als Weltstadt: internationale Mieter, Firmenvermietungen, ein Wohnungsangebot, das mit einer sehr großen Bevölkerung nicht Schritt halten kann, und Verkehrsanbindungen, die nur wenige andere britische Städte bieten. Diese Nachfrage ist real. Schwierig ist es, den Markt zu lesen. Die Entwicklung schwankt enorm zwischen benachbarten Postleitzahlen, erst recht zwischen Boroughs, sodass eine einzelne „Londoner Rendite“ als Schlagzeile je nach Mikromarkt sehr unterschiedliche Ergebnisse verbergen kann. Detaillierte Ortskenntnis zählt hier weit mehr als Durchschnittswerte auf Stadtebene.
Risiken je Stadt
- Liverpool: punktuelles Überangebot in einigen Neubauprojekten; Erneuerungsprojekte, die langsamer verlaufen als beworben; und eine Obergrenze erzielbarer Mieten in manchen Lagen, die begrenzt, wie stark eine Sanierung die Zahlen tatsächlich bewegen kann.
- London: ein deutlich höheres absolutes Kapitalrisiko pro Deal; Renditen, die nach Finanzierungskosten und Leerstand nur dünne Margen lassen können, besonders bei höheren Zinsen; und eine Wertzuwachs-Geschichte, die in den letzten Zyklen wirklich zyklisch statt garantiert war.
Wie wir tatsächlich zwischen beiden aufteilen
Wir nutzen Liverpool für Nettomieteinnahmen und die Mietfundamentaldaten nach Art von Cheshire und London für strategische Kapitalengagements mit höherer Überzeugung, wo wir den jeweiligen Mikromarkt gut kennen. Das ist keine allgemeingültige Formel. Es spiegelt unsere eigene Kapitalausstattung und Risikobereitschaft wider. Ein Investor, der Monatseinkommen über die Portfoliogröße stellt, könnte sich weit stärker auf Liverpool und ähnliche regionale Städte stützen. Ein Investor mit erheblichem Kapital und langem Zeithorizont könnte London berechtigterweise stärker gewichten, vorausgesetzt, der Deal wird auf realistischen Rendite- und Finanzierungsannahmen kalkuliert und nicht auf der Annahme, dass historischer Wertzuwachs unbegrenzt anhält.
Häufig gestellte Fragen
Ist Liverpool eine gute Stadt für Buy-to-Let-Investitionen?
Für einkommensorientierte Strategien im Allgemeinen ja: starke Mieternachfrage von Studierenden und Berufstätigen, niedrige Einstiegspreise im Verhältnis zur Miete und ein aktives Stadterneuerungsprogramm stützen solide Bruttorenditen in gut gewählten Lagen. Wie bei jeder Stadt zählt die Wahl des Viertels in Liverpool mehr als der Durchschnitt der Stadt.
Bietet London Investoren weiterhin guten Wertzuwachs?
Historisch ja, über lange Zeiträume, doch das Wachstum war in den letzten Jahren zyklischer und standortspezifischer, als die ältere Annahme „London steigt immer“ nahelegt. Behandeln Sie jede konkrete Wachstumsprognose mit echter Skepsis und kalkulieren Sie den Deal mit der heutigen Rendite und den heutigen Finanzierungskosten, nicht mit einem erhofften künftigen Preis.
Welche Stadt hat die niedrigere Stamp Duty?
Die Prozentsätze sind landesweit identisch: Unterschiedlich ist der Betrag in Pfund, weil Londons höhere Kaufpreise mehr der Transaktion in höhere SDLT-Stufen schieben. Praktisch bedeutet ein Kauf in London eine deutlich größere Stamp-Duty-Rechnung für eine vergleichbare Immobilie, keine andere Satzstruktur.
Sollte ein Erstinvestor Liverpool oder London wählen?
Für die meisten Erstinvestoren mit begrenztem Kapital machen ein niedrigerer Einstiegspreis und höhere Nettomieteinnahmen regionale Städte wie Liverpool zu einem einfacheren Ort, die Mechanik des Vermietens zu lernen, ohne dass ein einziger Fehler finanziell katastrophal wird. Das ist eine Beobachtung für den Einstieg, keine Regel. Die richtige Antwort hängt weiterhin von Ihrem konkreten Kapital, Ihren Zielen und Ihrer Risikotoleranz ab.
Wichtigste Erkenntnisse
- Liverpool begünstigt die Nettomieteinnahmen: höhere Renditen, niedrigere Einstiegskosten, einfachere Kalkulation.
- London begünstigt historisch den Wertzuwachs, bei deutlich höheren Einstiegskosten und niedrigerer Rendite.
- Höhere Zinsen drücken renditeschwache Londoner Deals im ICR-Stresstest stärker als renditestärkere regionale.
- Die Stamp-Duty-Prozentsätze sind landesweit gleich. Londons höhere Preise bedeuten nur eine höhere Rechnung in Pfund.
- Die richtige Stadt hängt von Ihrem Kapital, Ihren Zielen und Ihrer Toleranz für Klumpenrisiken ab, nicht davon, welche „besser“ ist.
Dieser Artikel spiegelt unsere eigene Erfahrung bei Investitionen in beiden Märkten wider und dient nur der allgemeinen Information, nicht der Anlageberatung. Die Marktbedingungen ändern sich, und die Entwicklung auf Viertelebene variiert in beiden Städten erheblich. Recherchieren Sie vor der Kapitalbindung selbst vor Ort.
Rechnen Sie die Zahlen für beide Märkte durch
Welche Stadt Sie auch abwägen, es gilt dieselbe Disziplin: Modellieren Sie realistische Rendite, Finanzierungskosten und stressgetestete Tragfähigkeit, bevor Sie sich festlegen. Unser Mietrenditerechner ermittelt Bruttorendite, Nettorendite, Rendite auf das eingesetzte Kapital und einen ICR-Stresstest für jeden Kaufpreis und jede Miete, und unser Buy-to-Let-Tragfähigkeitsrechner prüft, ob ein konkreter Deal die Kriterien der Kreditgeber zu den heutigen Zinsen und zu einem höheren Stresszins erfüllt. Die steuerliche Behandlung ändert sich nicht von Stadt zu Stadt, verändert aber in beiden Fällen die tatsächliche Rendite. Unser Steuerleitfaden für britische Vermieter behandelt Einkommensteuer, Section 24, CGT und die Frage der Limited Company für den Markt, in dem Sie landen.