Making Tax Digital dla wynajmujących: aktualizacje kwartalne, progi i kary
Making Tax Digital for Income Tax obowiązuje od kwietnia 2026 roku wynajmujących z kwalifikowanym dochodem powyżej £50 000, a w 2027 roku próg spada do £30 000. Kto jest objęty systemem, jak oblicza się kwalifikowany dochód z czynszu brutto, terminy aktualizacji kwartalnych i nowe punkty karne.

Krótka odpowiedź: Making Tax Digital for Income Tax (cyfrowy system rozliczania podatku dochodowego HMRC) jest obowiązkowy od 6 kwietnia 2026 roku dla wynajmujących i osób prowadzących jednoosobową działalność, których kwalifikowany dochód w roku podatkowym 2024-2025 przekroczył £50 000. Prowadzisz cyfrową ewidencję i wysyłasz do HMRC aktualizację kwartalną cztery razy w roku, do 7 sierpnia, 7 listopada, 7 lutego i 7 maja, a następnie składasz zeznanie podatkowe z tego samego oprogramowania do 31 stycznia. Próg spada do £30 000 od kwietnia 2027 roku i do £20 000 od kwietnia 2028 roku. W roku podatkowym 2026-2027 nie ma kar za pominiętą aktualizację kwartalną, ale od roku 2027-2028 każdy niedotrzymany termin oznacza punkt karny, a cztery punkty oznaczają karę w wysokości £200.
Pierwsza aktualizacja kwartalna w ramach Making Tax Digital przypadała na 7 sierpnia 2026 roku, a HMRC podał, że systemem objętych było ponad 864 000 osób prowadzących jednoosobową działalność i wynajmujących. Drugi termin, 7 listopada 2026 roku, to pierwszy, który wielu wynajmujących dotrzyma, mając już za sobą jedno przejście przez cały proces. Ten przewodnik wyjaśnia, kto musi korzystać z Making Tax Digital, jak oblicza się kwalifikowany dochód z nieruchomości na wynajem, jak wygląda cykl kwartalny i jak działają nowe punkty karne.
Kto musi korzystać z Making Tax Digital for Income Tax?
Zgodnie z wytycznymi HMRC dotyczącymi tego, kto musi korzystać z Making Tax Digital for Income Tax, jesteś objęty systemem, jeśli spełniasz wszystkie te warunki:
- prowadzisz jednoosobową działalność lub jesteś wynajmującym zarejestrowanym w Self Assessment (brytyjskim systemie rocznego zeznania podatkowego)
- uzyskujesz dochód z samozatrudnienia, z nieruchomości lub z obu tych źródeł
- twój kwalifikowany dochód przekracza próg dla danego roku podatkowego
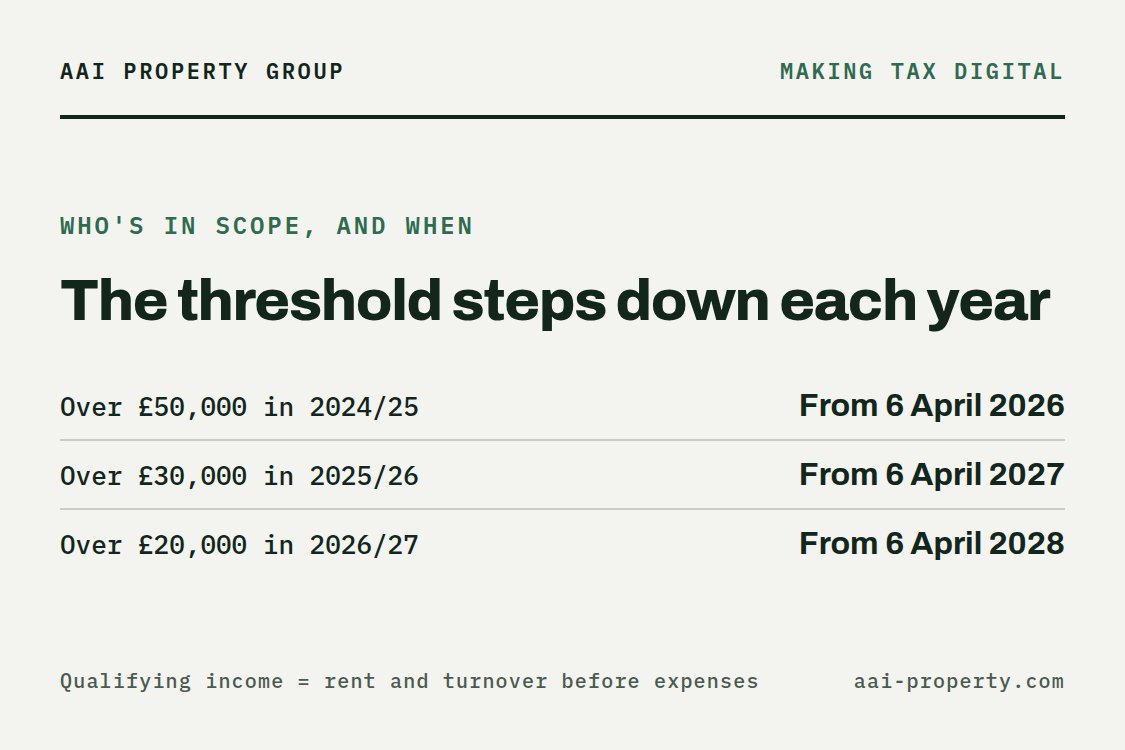
Próg obniża się stopniowo przez trzy lata, a każdy etap opiera się na wcześniejszym zeznaniu podatkowym:
| Kwalifikowany dochód powyżej | W roku podatkowym | Making Tax Digital od |
|---|---|---|
| £50 000 | 2024-2025 | 6 kwietnia 2026 |
| £30 000 | 2025-2026 | 6 kwietnia 2027 |
| £20 000 | 2026-2027 | 6 kwietnia 2028 |
HMRC sprawdza każde zeznanie Self Assessment i pisze do ciebie, jeśli twój kwalifikowany dochód przekracza próg. Brak listu nie wyłącza cię z systemu: sprawdzenie tego nadal należy do ciebie. Spółki osobowe (partnerships) dołączą później, według harmonogramu, którego HMRC jeszcze nie ustalił, a niektóre osoby mogą uzyskać zwolnienie, na przykład jeśli są wykluczone cyfrowo.
Jak oblicza się kwalifikowany dochód wynajmujących?
To jest część, w której wynajmujący najczęściej popełniają błędy. Kwalifikowany dochód to twój łączny dochód z samozatrudnienia i z nieruchomości przed odliczeniem kosztów, czyli twój czynsz brutto i obrót, a nie zysk. Strona HMRC o tym, jak obliczyć kwalifikowany dochód, podaje przykład: £25 000 dochodu z najmu plus £27 000 dochodu z samozatrudnienia daje £52 000 kwalifikowanego dochodu, czyli powyżej progu £50 000.
Wynajmujący ze skromnymi zyskami może więc nadal być objęty systemem. Portfel wynajmowany za £3 000 miesięcznie generuje £36 000 czynszu brutto rocznie, czyli powyżej progu £30 000 obowiązującego od kwietnia 2027 roku, niezależnie od tego, ile z tego pochłaniają odsetki od kredytu hipotecznego, naprawy i prowizje agencji.
- Nieruchomość we współwłasności: liczy się tylko twój udział. Jeśli ty i twoje rodzeństwo dzielicie po równo £50 000 czynszu, twój kwalifikowany dochód wynosi £25 000. Jeśli otrzymujesz swój udział dopiero po odliczeniu kosztów, HMRC przyjmuje tę kwotę.
- Nieruchomość za granicą: jeśli jesteś rezydentem podatkowym w Wielkiej Brytanii, dochód z najmu nieruchomości za granicą również się liczy.
- Co się nie liczy: dochód ze stosunku pracy rozliczany w PAYE, dywidendy (w tym z własnej spółki), emerytury, twój udział w zyskach spółki osobowej oraz dochód z brytyjskich REIT-ów lub autoryzowanych funduszy inwestycyjnych nieruchomości.
Nieruchomości posiadane przez spółkę z ograniczoną odpowiedzialnością są poza Making Tax Digital for Income Tax, ponieważ spółka płaci zamiast tego podatek od osób prawnych. To kolejny czynnik w kwestii posiadania przez spółkę czy osobiście, którą omawiamy w naszym przewodniku podatkowym dla wynajmujących w Wielkiej Brytanii.
Co musisz wysyłać i kiedy?
Po rejestracji prowadzisz cyfrową ewidencję przychodów i kosztów z najmu w oprogramowaniu współpracującym z Making Tax Digital i wysyłasz do HMRC aktualizację kwartalną cztery razy w roku. Terminy aktualizacji są takie same dla wszystkich:
| Termin | Co trzeba złożyć |
|---|---|
| 7 sierpnia 2026 | Pierwsza aktualizacja kwartalna za 2026-2027 |
| 7 listopada 2026 | Druga aktualizacja kwartalna |
| 31 stycznia 2027 | Zeznanie Self Assessment za 2025-2026, składane w zwykły sposób |
| 7 lutego 2027 | Trzecia aktualizacja kwartalna |
| 7 maja 2027 | Czwarta aktualizacja kwartalna |
| 31 stycznia 2028 | Zeznanie podatkowe za 2026-2027, składane z oprogramowania Making Tax Digital |
Łatwo przeoczyć dwie kwestie. Po pierwsze, zeznanie podatkowe za rok poprzedzający twoje przystąpienie nadal składa się po staremu, więc wynajmujący, którzy zaczęli w kwietniu 2026 roku, składają zeznanie za 2025-2026 jak zwykle do 31 stycznia 2027 roku. Po drugie, aktualizacje kwartalne nie zastępują zeznania podatkowego: po zakończeniu roku nadal składasz końcowe rozliczenie, a termin płatności pozostaje 31 stycznia. Harmonogram aktualizacji kwartalnych HMRC zbiera wszystkie daty w jednym miejscu.
Jeśli chcesz sprawdzić, co twój zysk z najmu oznacza dla twojego podatku, zanim minie termin zeznania, nasz kalkulator podatku dochodowego oblicza podatek od wynagrodzenia i zysku z najmu.
Jak działają kary w Making Tax Digital?
Making Tax Digital wprowadza nowy system kar, który zastępuje dotychczasowe kary za spóźnione złożenie zeznania i spóźnioną płatność w twoim osobistym zeznaniu podatkowym. Wytyczne HMRC dotyczące kar w Making Tax Digital for Income Tax wyjaśniają, jak to działa.
Spóźnione aktualizacje kwartalne i zeznania: punkty karne
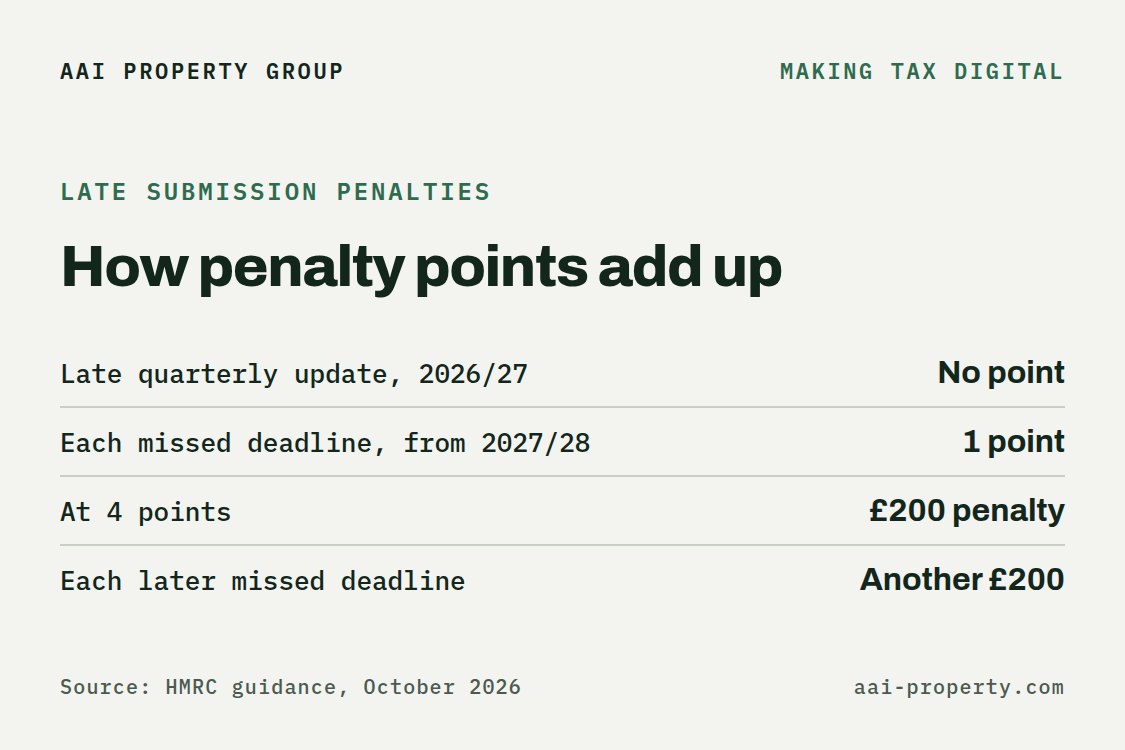
- Rok podatkowy 2026-2027: nie ma kar za niedotrzymanie terminu aktualizacji kwartalnej. Nadal musisz wysłać aktualizacje, zanim będziesz mógł złożyć zeznanie podatkowe.
- Od roku 2027-2028: każdy niedotrzymany termin aktualizacji kwartalnej oznacza jeden punkt karny. Spóźnione zeznanie podatkowe oznacza punkt w każdym roku.
- Próg wynosi 4 punkty. Jego osiągnięcie skutkuje karą w wysokości £200 i kolejnymi £200 za każdy następny niedotrzymany termin.
- Za jeden termin otrzymujesz tylko jeden punkt, nawet jeśli masz kilka działalności i wysyłasz z opóźnieniem więcej niż jedną aktualizację.
- Poniżej progu każdy punkt wygasa 24 miesiące po niedotrzymanym terminie. Po osiągnięciu 4 punktów są one kasowane dopiero po 12 miesiącach terminowych zgłoszeń i po wysłaniu wszystkich zaległych aktualizacji i zeznań z poprzednich 24 miesięcy.
Kary za spóźnioną płatność
Kary za spóźnioną płatność rosną teraz wraz z tym, jak długo podatek pozostaje niezapłacony. W pierwszym roku obowiązywania nowych zasad masz 30 dni od terminu płatności, aby zapłacić całość lub uzgodnić plan spłaty, zanim zostanie naliczona kara. Później jest to 15 dni. W roku podatkowym 2026-2027 płatność spóźniona o 31 dni lub więcej kosztuje 3% należnego podatku w 15. dniu i kolejne 3% w 30. dniu, plus roczną stawkę 10% od zaległej kwoty od 31. dnia. W roku 2027-2028 obie opłaty rosną do 4% każda.
Co wynajmujący powinni zrobić teraz?
- Sprawdź swój czynsz brutto, a nie zysk. Zsumuj swój czynsz przed odliczeniem kosztów za 2025-2026. Jeśli przekracza £30 000, będziesz potrzebować Making Tax Digital od 6 kwietnia 2027 roku.
- Wybierz oprogramowanie wcześnie. Wybierz oprogramowanie współpracujące z Making Tax Digital i wyrób sobie nawyk zapisywania przychodów i kosztów na bieżąco, a nie na koniec roku.
- Zapisz cztery daty w kalendarzu. 7 sierpnia, 7 listopada, 7 lutego i 7 maja. W tym roku podatkowym nie ma punktów za spóźnioną aktualizację, co czyni go właściwym rokiem na wypracowanie rutyny.
- Porozmawiaj ze swoim księgowym o tym, kto wysyła aktualizacje i jak dzielona jest nieruchomość we współwłasności.
Making Tax Digital nie zmienia tego, ile płacisz podatku. Większą zmianą dla wynajmujących są odrębne stawki podatku od dochodów z nieruchomości w wysokości 22%, 42% i 47% (24%, 44% i 49% według planu Budgetu 2026, pod warunkiem uchwalenia Finance Bill 2026-27) od kwietnia 2027 roku, które omawiamy w naszym przewodniku po podwyżce podatków dla wynajmujących w 2027.
Najczęściej zadawane pytania
Czy Making Tax Digital dotyczy wszystkich wynajmujących?
Nie. Dotyczy wynajmujących i osób prowadzących jednoosobową działalność zarejestrowanych w Self Assessment, których kwalifikowany dochód przekracza próg: £50 000 od kwietnia 2026, £30 000 od kwietnia 2027 i £20 000 od kwietnia 2028 roku. Nieruchomości posiadane przez spółkę z ograniczoną odpowiedzialnością są poza systemem.
Czy kwalifikowany dochód to mój czynsz, czy mój zysk?
Twój czynsz. Kwalifikowany dochód to twój łączny dochód z samozatrudnienia i z nieruchomości przed odliczeniem kosztów, ustalany na podstawie twojego zeznania podatkowego za wcześniejszy rok.
Co się stanie, jeśli nie dotrzymam terminu 7 listopada?
W roku podatkowym 2026-2027 nie ma kary za pominiętą aktualizację kwartalną, ale nadal musisz ją wysłać, zanim będziesz mógł złożyć zeznanie podatkowe. Od roku 2027-2028 każdy niedotrzymany termin oznacza punkt karny.
Ile wynosi kara za spóźnione zgłoszenie w Making Tax Digital?
£200 po osiągnięciu 4 punktów karnych i kolejne £200 za każdy następny niedotrzymany termin.
Czy nadal składam zeznanie Self Assessment?
Tak. Twój pierwszy rok w Making Tax Digital nadal kończy się zeznaniem podatkowym, składanym z oprogramowania do 31 stycznia. Zeznanie za rok poprzedzający twoje przystąpienie składa się w zwykły sposób.
Najważniejsze wnioski
- Making Tax Digital for Income Tax obowiązuje od 6 kwietnia 2026 roku wynajmujących i osoby prowadzące jednoosobową działalność z kwalifikowanym dochodem powyżej £50 000.
- Kwalifikowany dochód to czynsz brutto i obrót przed odliczeniem kosztów, więc wynajmujący ze skromnymi zyskami nadal może być objęty systemem.
- Próg spada do £30 000 od kwietnia 2027 i do £20 000 od kwietnia 2028 roku.
- Aktualizacje kwartalne trzeba złożyć do 7 sierpnia, 7 listopada, 7 lutego i 7 maja, a zeznanie podatkowe nadal do 31 stycznia.
- Brak kar za spóźnione aktualizacje kwartalne w roku 2026-2027. Od roku 2027-2028 4 punkty karne oznaczają karę w wysokości £200.
Ten artykuł zawiera ogólne informacje o Making Tax Digital for Income Tax w Wielkiej Brytanii i nie stanowi porady podatkowej. Progi, terminy i kary pochodzą z wytycznych HMRC według stanu na październik 2026 roku i mogą się zmienić. Sprawdź swoją sytuację w HMRC lub u wykwalifikowanego księgowego.