Zakup mieszkania w budynku z problemem okładziny: kredyty hipoteczne, naprawa i co powinni sprawdzić inwestorzy
Dziesięciu kredytodawców rozpatruje kredyty hipoteczne na mieszkania w budynkach o wysokości 11 m lub więcej czekających na naprawę okładziny, jeśli dokumenty są w porządku. Jak działają qualifying lease i deed of certificate, na jakim etapie są cele napraw na 2029 rok i nowy projekt ustawy o okładzinach, oraz lista kontrolna dla inwestorów przed zakupem.

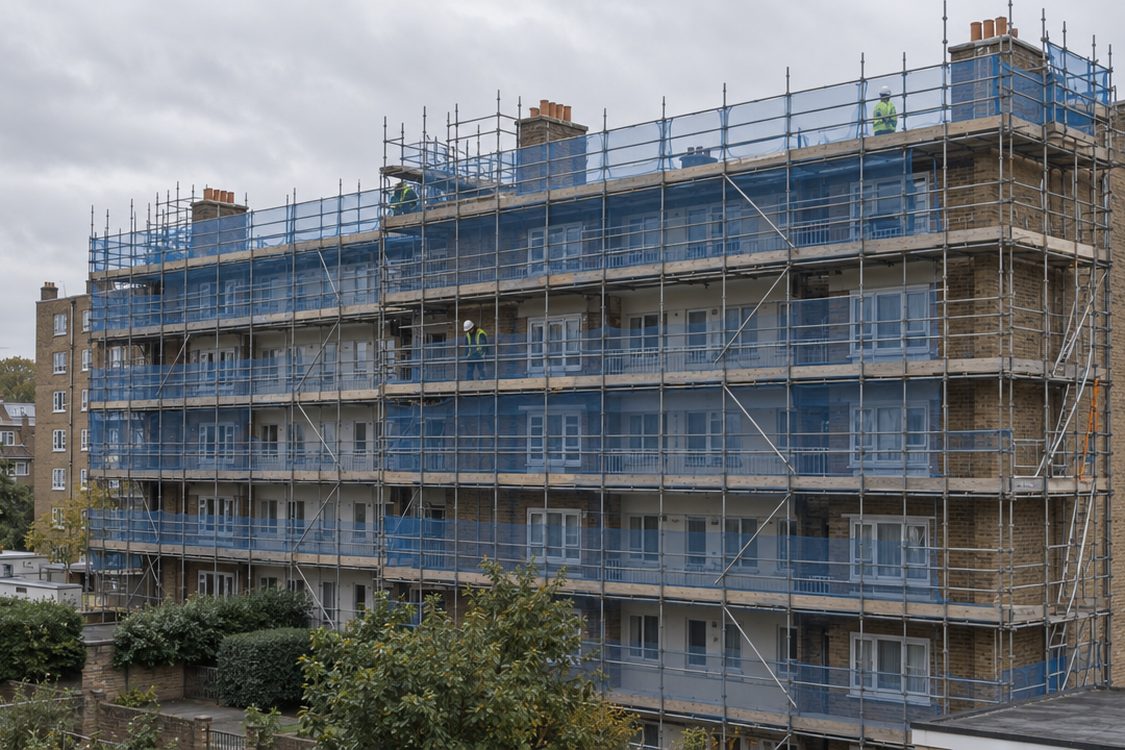
Krótka odpowiedź: W Anglii możesz kupić, a często także sfinansować kredytem hipotecznym, mieszkanie w budynku z niebezpieczną okładziną elewacyjną (cladding), ale tylko wtedy, gdy dokumenty się zgadzają. Dziesięciu kredytodawców, w tym Barclays, HSBC, Lloyds, Nationwide, NatWest i Santander, zobowiązało się rozpatrywać wnioski o kredyt na mieszkania w budynkach o wysokości 11 metrów lub więcej, które czekają na naprawę (remediation), pod warunkiem że istnieje dowód, iż budynek jest objęty uznanym programem naprawczym, zostanie naprawiony przez dewelopera albo umowa lease jest chroniona na mocy Building Safety Act 2022, co potwierdza leaseholder deed of certificate. Najważniejsza kontrola dla inwestora to ustalenie, czy umowa lease była qualifying lease w dniu 14 lutego 2022: jeśli tak, ochrona przechodzi na ciebie i nie można cię obciążyć kosztami naprawy niebezpiecznej okładziny.
Mieszkania w budynkach z niebezpieczną okładziną trafiają czasem na rynek po niższej cenie niż podobne mieszkania w okolicy. Niektóre są prawdziwymi okazjami. Inne niosą koszty, których niższa cena nie pokrywa. Ten poradnik wyjaśnia, jak pod koniec 2026 roku działają w Anglii kredyty hipoteczne, ochrona leaseholderów i harmonogram napraw, oraz co sprawdzić przed zakupem mieszkania w budynku z niebezpieczną okładziną.
Ilu budynków to dotyczy?
Według opracowania House of Commons Library ze statystykami napraw okładzin MHCLG szacuje, że od 5 900 do 7 400 budynków mieszkalnych o wysokości 11 metrów lub więcej w Anglii ma lub miało niebezpieczną okładzinę. Pod koniec sierpnia 2026 MHCLG monitorowało 4 724 z nich w programach rządowych, a w 38% naprawa była zakończona. Spośród 2 716 budynków, w których prace jeszcze trwały lub się nie zaczęły, w 777 rozpoczęto roboty, a w 1 939 nie.
Ponad połowa monitorowanych budynków (53%) znajduje się w Londynie. MHCLG szacuje, że budynki średniowysokie w jego programach obejmują około 65 000 mieszkań, a budynki wysokie około 185 000.
Czy można dostać kredyt hipoteczny na mieszkanie czekające na naprawę?
Tak, w wielu przypadkach. Zgodnie z oświadczeniem branżowym UK Finance w sprawie okładzin kredytodawcy mogą od 9 stycznia 2023 rozpatrywać wnioski o kredyt na mieszkania w budynkach o wysokości 11 metrów i więcej w Anglii. Potrzebują dowodu na jedną z trzech rzeczy:
- deweloper sam naprawi budynek;
- budynek jest objęty uznanym programem naprawczym (Developer Remediation Contract, Cladding Safety Scheme lub Building Safety Fund);
- umowa lease jest chroniona na mocy Building Safety Act 2022, co potwierdza leaseholder deed of certificate.
Pierwszymi sześcioma sygnatariuszami były Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest i Santander. Skipton, TSB i Virgin Money dołączyły w grudniu 2023, a Hodge Bank w marcu 2024. Każdy kredyt nadal podlega własnej polityce danego kredytodawcy, a oświadczenie nie obiecuje standardowego oprocentowania ani nie obejmuje każdego produktu. Gotowość do finansowania buy-to-let różni się w zależności od kredytodawcy, więc zapytaj brokera, którzy kredytodawcy zaakceptują twój konkretny budynek. Poniżej 11 metrów oświadczenie nie ma zastosowania i każdy kredytodawca ustala własne zasady.
Czy formularz EWS1 jest nadal potrzebny?
Czasami. Formularz EWS1 powstał w 2019 roku z nominalnym pięcioletnim okresem ważności. W aktualizacji z kwietnia 2025 kredytodawcy będący sygnatariuszami zobowiązali się nie wymagać masowej weryfikacji formularzy EWS1 starszych niż pięć lat, z zastrzeżeniem własnej polityki. Niektórzy kredytodawcy w ogóle nie proszą już o formularz EWS1 i akceptują inne dowody, takie jak Fire Risk Appraisal of the External Wall (FRAEW) budynku, objęcie programem naprawczym lub ważny leaseholder deed of certificate. Nasz przewodnik po kredytach hipotecznych buy-to-let omawia szersze kryteria kredytowe.
Building Safety Act 2022: qualifying lease i deed of certificate
Building Safety Act 2022 chroni leaseholderów w budynkach o wysokości co najmniej 11 metrów lub pięciu kondygnacji przed historycznymi kosztami bezpieczeństwa budynku. Zakres ochrony mieszkania zależy od tego, czy ma ono qualifying lease. Zgodnie z wytycznymi rządu dotyczącymi ochrony leaseholderów umowa lease jest kwalifikowana, jeśli w dniu 14 lutego 2022 mieszkanie było głównym miejscem zamieszkania leaseholdera albo leaseholder posiadał łącznie nie więcej niż trzy nieruchomości mieszkalne w Wielkiej Brytanii.
Dla inwestora kluczowe jest jedno zdanie: ochrona „automatycznie przechodzi na wszystkich przyszłych nabywców”. Jeśli mieszkanie miało qualifying lease w dniu 14 lutego 2022, dziedziczysz ten status bez względu na to, ile nieruchomości masz dziś. Jeśli go nie miało, twój zakup nie sprawi, że stanie się kwalifikowane.
Leaseholder deed of certificate to dokument, który pokazuje, czy umowa lease jest kwalifikowana. Właściciel budynku wystawia następnie certyfikat wynajmującego (landlord's certificate), który określa, co ewentualnie można przenieść na leaseholderów. Dotyczy to także budynków bez okładziny: przy naszym własnym zakupie w Innes Gardens w Putney, w pięciokondygnacyjnym budynku bez okładziny elewacyjnej, certyfikat wynajmującego nie był jeszcze wystawiony i standardowy kredyt hipoteczny przy finalizacji transakcji nie wchodził w grę.
Ile płacą umowy qualifying i non-qualifying lease
| Koszt | Qualifying lease | Non-qualifying lease |
|---|---|---|
| Naprawa niebezpiecznej okładziny | Nic | Nic, jeśli właściciel budynku jest powiązany z deweloperem; w przeciwnym razie zgodnie z umową lease |
| Wady niezwiązane z okładziną i środki tymczasowe (np. waking watch) | Z limitem, zwykle £10 000 (£15 000 w Wielkim Londynie), rozłożone na 10 lat | Zgodnie z umową lease, chyba że właściciel budynku jest powiązany z deweloperem |
| Mieszkanie warte mniej niż £175 000 (£325 000 w Londynie) w dniu 14 lutego 2022 | Nic | Brak ochrony dla mieszkań o niskiej wartości |
| Grupa właściciela budynku warta ponad £2 mln na budynek | Nic za wady historyczne | Brak ochrony z tego testu |
Zasady te pochodzą z wytycznych rządu dotyczących tego, za co leaseholderzy muszą, a za co nie muszą płacić. Limit rośnie do £50 000 dla mieszkań wartych ponad £1 mln i do £100 000 powyżej £2 mln. Ochrona trwa także wtedy, gdy qualifying lease zostaje przedłużona lub zastąpiona nową umową.
Remediation Acceleration Plan i cele na 2029 rok
Aktualizacja Remediation Acceleration Plan wyznacza dwa cele na koniec 2029 roku:
- każdy budynek mieszkalny o wysokości 18 m lub więcej objęty programem finansowanym przez rząd zostanie naprawiony;
- każdy budynek o wysokości 11 m lub więcej z niebezpieczną okładziną zostanie naprawiony, będzie miał wyznaczoną datę zakończenia prac albo jego właściciele będą podlegać karom.
Data zakończenia to nie to samo co zakończone prace, więc część budynków o wysokości 11 m lub więcej może nadal czekać na naprawę po 2029 roku.
Building Safety (Remediation of Unsafe Cladding etc) Bill
Rząd wniósł Building Safety (Remediation of Unsafe Cladding etc) Bill do House of Commons 14 października 2026. Drugie czytanie odbyło się 27 października 2026, a strona projektu ustawy w Parlamencie pokazuje go na etapie prac w komisji. To jeszcze nie jest obowiązujące prawo. Według rządowego przewodnika po projekcie ustawa:
- nałożyłaby na podmiot odpowiedzialny (zwykle freeholdera) budynków wyższych niż 11 metrów prawny obowiązek oceny ścian zewnętrznych i przeprowadzenia naprawy zgodnie z FRAEW;
- wymagałaby FRAEW w ciągu 12 miesięcy od Royal Assent, a tam, gdzie potrzebne są prace, opublikowania Remediation Compliance Plan w ciągu 15 miesięcy;
- umożliwiłaby ściganie karne, z karą do dwóch lat pozbawienia wolności, lub karę finansową do £500 000 dla podmiotów odpowiedzialnych, które celowo nie podejmują działań;
- stworzyłaby mechanizm awaryjny dla napraw, pozwalający trybunałowi przekazać kontrolę nad pracami organowi publicznemu na mocy Remediation Management Order;
- utworzyłaby obowiązkowy rejestr budynków średniowysokich i ułatwiłaby odzyskiwanie kosztów od producentów okładzin.
Freeholderzy nie mogliby przenosić kosztów kar na leaseholderów, a obecna ochrona z Building Safety Act zostałaby utrzymana. Dla kupującego projekt jest ważny, bo wyznacza terminy budynkom, w których prace utknęły, ale te terminy zaczną biec dopiero od Royal Assent.
Czy mieszkanie w budynku z niebezpieczną okładziną to dobra inwestycja?
Może nią być, ale traktuj każdy rabat jako zapłatę za ryzyko, a nie darmową wartość. Nasz przewodnik po nieruchomościach poniżej wartości rynkowej wyjaśnia, jak sprawdzić, czy rabat jest prawdziwy. Przy niebezpiecznej okładzinie w cenie trzeba uwzględnić takie ryzyka:
- Opłaty serwisowe (service charge): umowę non-qualifying lease można obciążyć kosztami naprawy zgodnie z jej warunkami, a nawet qualifying lease można obciążyć kwotami z limitem za wady niezwiązane z okładziną i środki tymczasowe.
- Środki tymczasowe: koszty takie jak waking watch mieszczą się w limicie dla qualifying lease, ale i tak zwiększają rachunek.
- Ubezpieczenie: poproś o polisę ubezpieczenia budynku i historię składek, żeby zobaczyć, co jest naliczane.
- Odsprzedaż i refinansowanie: twoje wyjście z inwestycji zależy od tego, czy kredytodawca następnego kupującego zaakceptuje te same dowody. Brak deed of certificate lub wstrzymane prace mogą zablokować sprzedaż albo refinansowanie.
- Czas: pod koniec sierpnia 2026 w 1 939 monitorowanych budynkach naprawa jeszcze się nie zaczęła. Prace mogą trwać latami.
Przelicz liczby z tymi kosztami i bez nich w naszym analizatorze transakcji, zanim złożysz ofertę.
Lista kontrolna przed zakupem
- Wysokość i liczba kondygnacji budynku: czy ma co najmniej 11 metrów lub pięć kondygnacji?
- Leaseholder deed of certificate: czy wskazuje qualifying lease w dniu 14 lutego 2022?
- Certyfikat wynajmującego (landlord's certificate): co według niego można refakturować?
- Stan naprawy: jaki program, jaki etap i czy jest data zakończenia?
- Formularz EWS1 lub FRAEW: co istnieje, jak stary jest dokument i czy twój kredytodawca go zaakceptuje?
- Rozliczenia opłat serwisowych i wszelkie wezwania do zapłaty za naprawę lub środki tymczasowe.
- Potwierdzenie od brokera, że kredytodawca buy-to-let udzieli finansowania na ten konkretny budynek.
Najczęściej zadawane pytania
Czy wynajmujący w modelu buy-to-let może mieć qualifying lease?
Tak. Umowa lease jest kwalifikowana, jeśli w dniu 14 lutego 2022 leaseholder posiadał nie więcej niż trzy nieruchomości mieszkalne w Wielkiej Brytanii albo mieszkanie było jego głównym miejscem zamieszkania. Status kwalifikowany przechodzi następnie na przyszłych nabywców, więc inwestor, który kupuje mieszkanie kwalifikowane w 2022 roku, otrzymuje ochronę.
Czy jako leaseholder płacę za naprawę niebezpiecznej okładziny?
Nie, jeśli twoja umowa to qualifying lease. Umowa non-qualifying lease jest chroniona tylko wtedy, gdy właściciel budynku jest pierwotnym deweloperem lub jest z nim powiązany.
Którzy kredytodawcy finansują mieszkania w budynkach czekających na naprawę?
Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest, Santander, Skipton, TSB, Virgin Money i Hodge Bank popierają oświadczenie branżowe UK Finance. Każdy z nich nadal stosuje własną politykę kredytową.
Czy projekt ustawy o naprawie okładzin jest już prawem?
Nie. Przeszedł drugie czytanie 27 października 2026 i jest na etapie prac w komisji w House of Commons.
Najważniejsze wnioski
- Dziesięciu kredytodawców popiera oświadczenie UK Finance w sprawie kredytów na mieszkania w budynkach o wysokości 11 m lub więcej czekających na naprawę, z zastrzeżeniem własnej polityki.
- Leaseholder deed of certificate to kluczowy dokument: umowa lease, która była kwalifikowana 14 lutego 2022, zachowuje ochronę po sprzedaży.
- Qualifying lease nie płaci nic za niebezpieczną okładzinę, a koszty niezwiązane z okładziną mają limit.
- Kredytodawcy będący sygnatariuszami zobowiązali się nie wymagać masowej weryfikacji formularzy EWS1 starszych niż pięć lat, a niektórzy akceptują zamiast nich FRAEW.
- Remediation Acceleration Plan wyznacza cele na koniec 2029 roku, a nowy projekt ustawy jest na etapie prac w komisji.
- Uwzględnij w cenie opłaty serwisowe, środki tymczasowe, ubezpieczenie i ryzyko odsprzedaży, zanim uznasz rabat za dobrą okazję.
Ten artykuł zawiera ogólne informacje o bezpieczeństwie budynków i kredytach hipotecznych w Anglii według stanu na październik 2026 i nie stanowi porady prawnej, podatkowej ani finansowej. Ochrona leaseholderów zależy od okoliczności każdej umowy lease i każdego budynku, a projekt ustawy o naprawie może się zmienić, zanim stanie się prawem. Przed zakupem mieszkania w budynku z niebezpieczną okładziną zasięgnij porady solicitora i brokera kredytów hipotecznych.